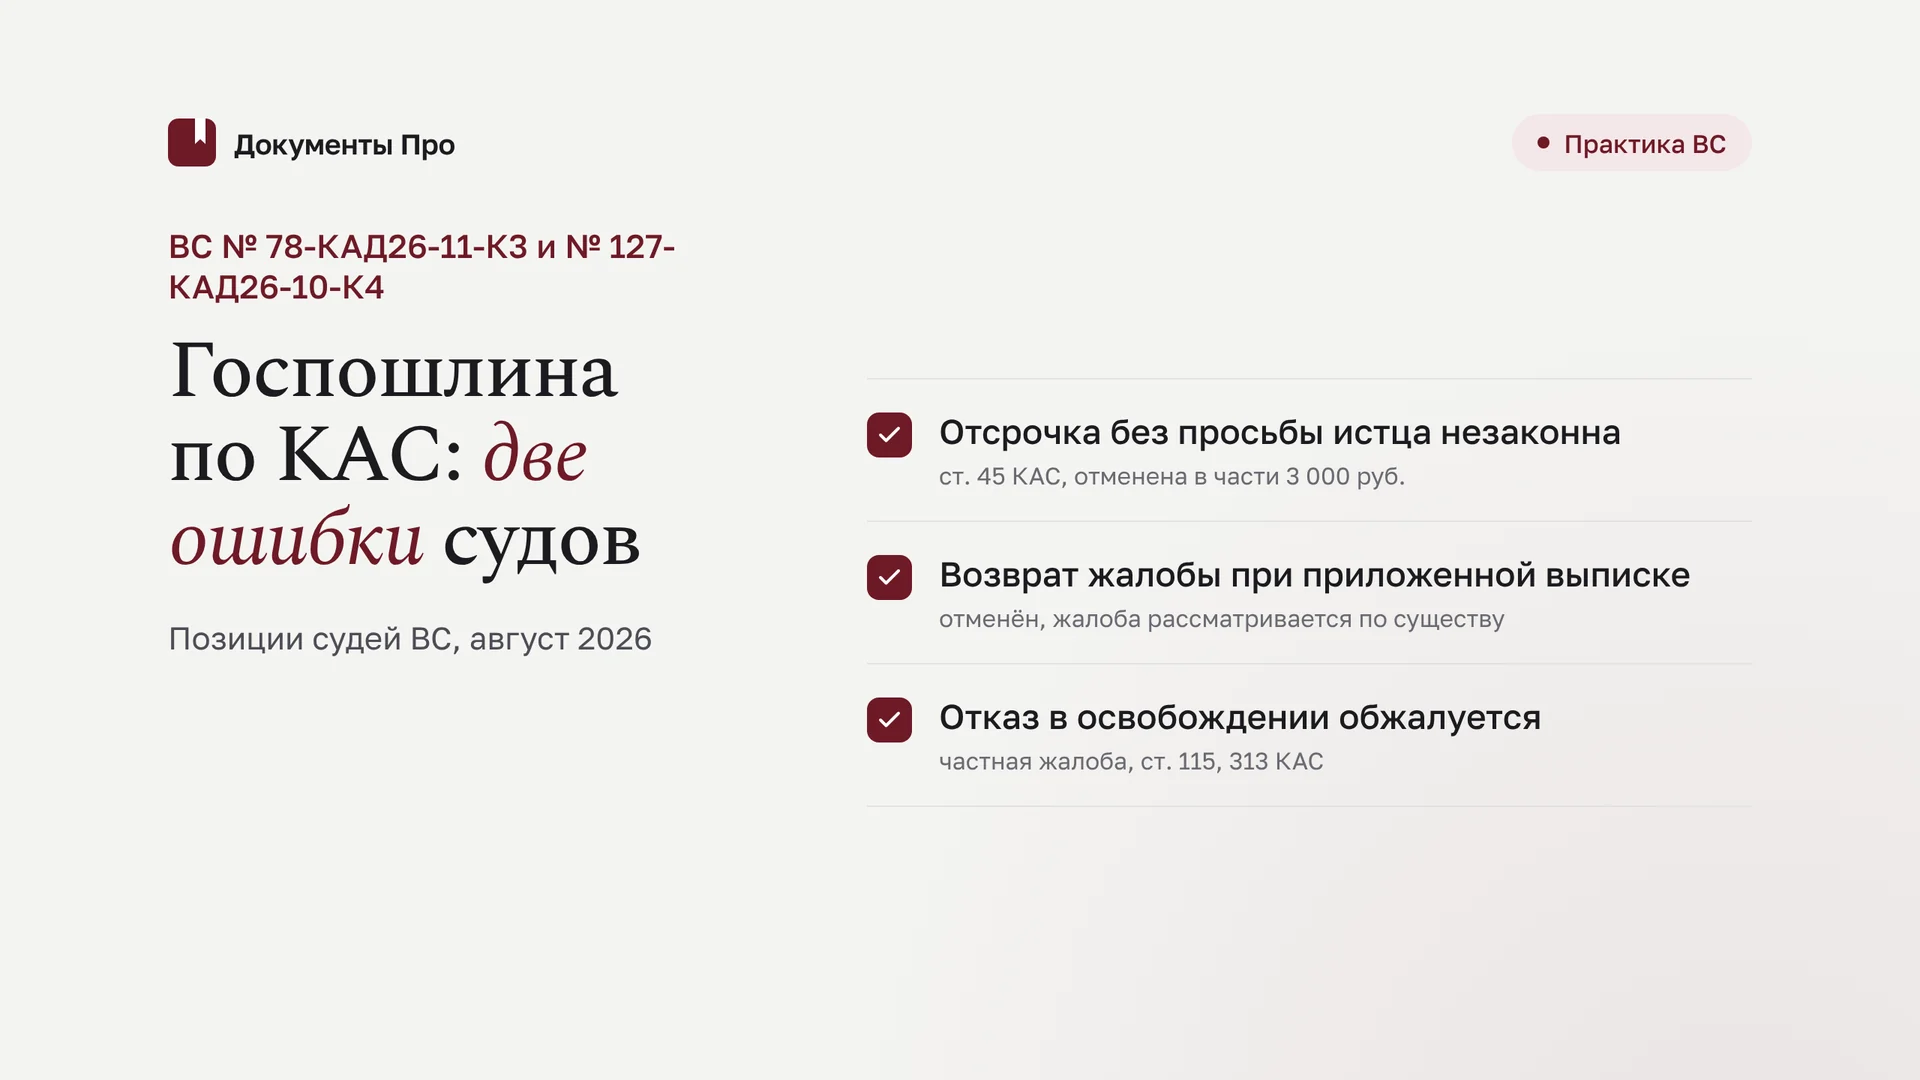
Если административный истец просил только освободить его от госпошлины, суд не вправе вместо этого предоставить отсрочку: это выход за пределы ходатайства и нарушение диспозитивности (ст. 45 КАС РФ). Так указала судья СКАД ВС РФ в кассационном определении от 07.08.2026 № 78-КАД26-11-К3. Двумя днями ранее, в определении от 05.08.2026 № 127-КАД26-10-К4, судья ВС отменил возврат кассационной жалобы пенсионерки, которая подтвердила своё положение выпиской по счёту и сведениями о единственном доходе. Для юриста из этих актов следуют два практических правила: просить в ходатайстве ровно то, что нужно, и обжаловать отказ, не дожидаясь рассмотрения жалобы по существу.
Дело № 78-КАД26-11-К3: отсрочка, о которой не просили
Суть спора
Горюнков С.Н., отбывающий наказание в исправительном учреждении, выиграл в части административный иск о компенсации за нарушение права на судопроизводство в разумный срок: решение Санкт-Петербургского городского суда от 17.07.2025. Не согласившись с решением, он подал апелляционную жалобу и одновременно заявил ходатайство об освобождении от пошлины за неё, приложив справку исправительного учреждения об остатке средств на лицевом счёте по состоянию на 16.07.2025. Пошлина за апелляционную жалобу для физического лица составляет 3000 руб. (подп. 19 п. 1 ст. 333.19 НК РФ).
Позиции нижестоящих судов
| Инстанция | Акт | Результат и мотивы |
|---|---|---|
| Судья Санкт-Петербургского городского суда | определение от 25.08.2025 | в освобождении отказано: справка об остатке на лицевом счёте — недостаточное доказательство; нахождение в местах лишения свободы не исключает поступлений от труда и третьих лиц. По инициативе суда «в целях обеспечения доступа к правосудию» предоставлена отсрочка до рассмотрения апелляционной жалобы |
| Судья Второго апелляционного суда общей юрисдикции | апелляционное определение от 22.10.2025 | оставлено без изменения; дополнительно учтены поступления на лицевой счёт по 7 платёжным поручениям с октября 2024 г. по апрель 2025 г. и списания на покупки |
| Судья Третьего кассационного суда общей юрисдикции | кассационное определение от 27.02.2026 | акты признаны законными |
Апелляционная жалоба по существу была рассмотрена Вторым апелляционным судом общей юрисдикции 15.10.2025. По запросу судьи ВС от 01.06.2026 дело истребовано, определением от 08.07.2026 кассационная жалоба передана для рассмотрения судьёй СКАД ВС единолично.
Вывод ВС
ВС разделил два института, которые суды смешали. Освобождение от пошлины — полное сложение обязанности по её уплате. Отсрочка и рассрочка — перенос обязанности на более поздний срок (п. 1 ст. 61 НК РФ). Отсрочка или рассрочка предоставляется по ходатайству заинтересованного лица (п. 1 ст. 333.41 НК РФ).
Ключевой вывод:
«…суд не вправе при разрешении ходатайства об освобождении от уплаты государственной пошлины в отсутствие иной просьбы заявителя рассмотреть вопрос, в частности, об отсрочке или рассрочке её уплаты».
ВС указал, что процессуальный закон не позволяет суду по собственной инициативе выйти за пределы рассматриваемого ходатайства и разрешить вопрос, который заявитель не ставил. Такая отсрочка нарушает принцип диспозитивности (ст. 45 КАС РФ) и «возлагает на заинтересованное лицо в отсутствие его волеизъявления бремя уплаты сбора в более поздний срок».
Опорные акты, на которые ссылается определение: Определение КС РФ от 13.06.2006 № 272-О о доступе к правосудию осуждённых без средств и Обзор судебной практики ВС РФ № 2, 3 (2024), утверждённый Президиумом ВС 27.11.2024. Из Обзора ВС привёл два требования: ходатайство заявляется письменно (в иске, жалобе или отдельным заявлении) и содержит мотивированное обоснование с документами, содержащими актуальные сведения о том, что имущественное положение не позволяет уплатить пошлину в установленном размере.
Отдельно ВС заметил, что на момент Определения КС № 272-О нормы НК РФ допускали лишь уменьшение пошлины либо отсрочку (рассрочку) её уплаты исходя из имущественного положения. Действующая редакция п. 2 ст. 333.20 НК РФ прямо позволяет суду освободить плательщика от уплаты. Отсюда практический вывод: если основания для освобождения есть, суд освобождает; если их нет, суд отказывает, а вопрос об отсрочке решает только при наличии соответствующей просьбы.
Итог
Определения трёх инстанций отменены в части предоставления отсрочки уплаты пошлины в размере 3000 руб. В части отказа в освобождении акты оставлены в силе: апелляционная жалоба уже рассмотрена по существу, и, по оценке ВС, отказ права заявителя больше не нарушает.
Дело № 127-КАД26-10-К4: возврат кассационной жалобы за неуплату пошлины
Суть спора
Бойко О.М. подала административный иск к ОСП по г. Ялте ГУФССП России по Республике Крым и г. Севастополю о признании действий незаконными (административный материал № М-2409/2025) и заявила ходатайство об освобождении от пошлины.
Позиции нижестоящих судов
| Инстанция | Акт | Результат |
|---|---|---|
| Судья Ялтинского городского суда Республики Крым | определение от 08.08.2025 | в освобождении отказано, иск оставлен без движения |
| Судья Ялтинского городского суда Республики Крым | определение от 29.08.2025 | иск возвращён |
| Судья Верховного Суда Республики Крым | апелляционное определение от 29.10.2025 | определение о возврате оставлено без изменения, частная жалоба — без удовлетворения |
| Судья Четвёртого кассационного суда общей юрисдикции | определение от 06.03.2026 | кассационная жалоба возвращена без рассмотрения по существу: нет документа об уплате пошлины (5000 руб., подп. 20 п. 1 ст. 333.19 НК РФ) и нет мотивированного обоснования с актуальными документами об имущественном положении |
Вывод ВС
Судья ВС напомнил позицию из Постановления КС РФ от 10.04.2025 № 16-П: если обоснованность ходатайства подтверждена исследованными доказательствами и есть предусмотренные законом основания, право суда освободить от пошлины, уменьшить её, отсрочить или рассрочить уплату предполагает обязанность удовлетворить ходатайство. Эта позиция, как и требование учитывать прежнюю льготу по тому же делу, подробно разобрана в статье об освобождении осуждённого от госпошлины и запрете повторного отказа. Здесь важнее, как ВС применил её к возврату жалобы.
ВС указал:
- НК РФ не содержит перечня обстоятельств, подтверждающих невозможность уплаты, что даёт суду свободу усмотрения, но законодательство о налогах применяется в системе с законодательством о социальной защите;
- заявитель должен надлежаще подтвердить невозможность уплаты, а суд вправе учесть факты сокрытых доходов и сбережений и расценить их как злоупотребление;
- Бойко О.М. неоднократно указывала на невозможность уплаты, представила выписку кредитной организации о движении по счёту, сослалась на отсутствие других доходов и счетов и на получение досрочной пенсии по старости — вывод о том, что тяжёлое положение не подтверждено, необоснован;
- заявитель не должен быть ограничен в праве на проверку вышестоящими инстанциями определения об отказе в освобождении от пошлины при подаче иска об оспаривании действий судебных приставов.
Возврат жалобы при таких обстоятельствах необоснованно ограничил право на судебную защиту (ч. 1 ст. 4 КАС РФ).
Итог
Определение Четвёртого кассационного суда общей юрисдикции от 06.03.2026 отменено, жалоба направлена для рассмотрения по существу. Законность отказа в освобождении при подаче иска и возврата иска ВС не оценивал: этот вопрос предстоит разрешить кассационному суду.
Что это меняет для практики
Отсрочка «вместо» освобождения — самостоятельное основание для отмены
Суды трёх инстанций в деле № 78-КАД26-11-К3 рассматривали отсрочку по инициативе суда как меру в интересах заявителя: жалоба принята, пошлина уплачивается позже. ВС квалифицировал такую отсрочку как процессуальное нарушение. Значит, частная жалоба на определение, которым отказано в освобождении и одновременно предоставлена непрошеная отсрочка, имеет довод, не зависящий от спора об оценке доказательств имущественного положения.
Довод работает только при одном условии: заявитель действительно не просил ни об отсрочке, ни о рассрочке, ни об уменьшении. Если в ходатайстве перечислены все варианты через запятую, суд вправе выбрать любой из них.
Документы об имущественном положении нельзя отклонить без оценки
Второе определение показывает, что формула «не представлено мотивированное обоснование с актуальными документами» не годится, если документы приложены. Выписка по единственному счёту, сведения о единственном доходе и отсутствии других счетов — достаточный для оценки набор. Отказ должен объяснять, почему эти документы не подтверждают невозможность уплаты, или указывать на факты сокрытых доходов.
Обжаловать нужно сразу
В деле № 78-КАД26-11-К3 отказ в освобождении остался в силе только потому, что к моменту рассмотрения кассационной жалобы в ВС апелляция уже была рассмотрена по существу. Для доверителя это означает: определение об отказе обжалуется частной жалобой в пятнадцатидневный срок (ст. 115, ч. 1 ст. 314 КАС РФ), а не вместе с итоговым актом.
Маршрут обжалования по стадиям
| Где отказано в освобождении | Чем обжалуется | Норма КАС РФ |
|---|---|---|
| При подаче административного иска (отказ, оставление без движения, возврат) | частная жалоба | ст. 115, ч. 3 ст. 130, ч. 4 ст. 129 |
| При подаче апелляционной жалобы (отказ, оставление без движения, возврат жалобы) | частная жалоба | ст. 115, ч. 3 ст. 300, ч. 3 ст. 301 |
| При подаче кассационной жалобы в КСОЮ (возврат по п. 6 ч. 1 ст. 321) | кассационная жалоба в СКАД ВС РФ, рассмотрение судьёй ВС единолично, как в деле № 127-КАД26-10-К4 | ст. 327.1 |
Вопрос о льготе по кассационной жалобе судья КСОЮ решает без извещения лиц, участвующих в деле (ч. 8 ст. 320 КАС РФ). Пояснить что-либо дополнительно в заседании не получится, поэтому полный пакет документов прикладывается сразу.
Как использовать в своих документах
Ходатайство об освобождении
- Формулируйте просьбу точно. Если цель — освобождение, просите только о нём. Если допустим запасной вариант, называйте его прямо и в субсидиарном порядке: «освободить, а в случае отказа — уменьшить размер пошлины до [сумма] руб.». Тогда суд разрешает обе просьбы, и обе можно обжаловать.
- Прикладывайте актуальные документы. Для пенсионера: справка СФР о размере пенсии, выписка по счёту за последние месяцы, справка налогового органа об открытых счетах, постановление об обращении взыскания на пенсию, если удержания производятся. Для осуждённого: справка исправительного учреждения о движении средств на лицевом счёте за период, предшествующий подаче.
- Покажите соотношение пошлины и дохода после обязательных удержаний.
Структуру самостоятельного ходатайства можно взять из образца ходатайства об освобождении, уменьшении или отсрочке госпошлины. Размеры пошлин после реформы 2024 г. сведены в статье о госпошлине в суд в 2026 году.
Частная жалоба на отказ и непрошеную отсрочку
В частную жалобу закладываются два блока:
- отказ в освобождении — суд не оценил приложенные документы, не назвал фактов сокрытых доходов, не учёл обязанность удовлетворить обоснованное ходатайство (Постановление КС РФ № 16-П, определение № 127-КАД26-10-К4);
- отсрочка — заявитель о ней не просил; отсрочка предоставляется только по ходатайству (п. 1 ст. 333.41 НК РФ); суд вышел за пределы ходатайства и нарушил диспозитивность (ст. 45 КАС РФ, определение № 78-КАД26-11-К3).
Просительная часть: отменить определение полностью и разрешить вопрос по существу — освободить от уплаты пошлины (п. 2 ст. 316 КАС РФ). В ту же жалобу включите ходатайство об освобождении от пошлины за саму частную жалобу: по подп. 19 п. 1 ст. 333.19 НК РФ она оплачивается в размере 3000 руб. Готовая структура — в образце частной жалобы на отказ в освобождении от госпошлины по КАС.
Кассационная жалоба на возврат
Если КСОЮ вернул кассационную жалобу по п. 6 ч. 1 ст. 321 КАС РФ, в жалобе в ВС покажите, какие документы были приложены к ходатайству, и что суд их не оценил. Сошлитесь на определение № 127-КАД26-10-К4: заявитель не должен быть ограничен в праве на проверку вышестоящей инстанцией определения об отказе в освобождении, а возврат при обоснованном ходатайстве нарушает ч. 1 ст. 4 КАС РФ.
За пределами КАС
Оба определения вынесены по КАС, но опираются на нормы НК РФ, общие для судов общей юрисдикции: п. 2 ст. 333.20 и п. 1 ст. 333.41 НК РФ. Отсылка к налоговому законодательству есть и в ст. 90 ГПК РФ, а диспозитивность — общий принцип гражданского процесса. Довод о недопустимости отсрочки без ходатайства можно использовать и по ГПК, оговаривая, что прямая позиция ВС сформулирована по административному делу. Общие разъяснения по уплате пошлины даны в постановлении Пленума ВС РФ от 23.12.2025 № 39, которое разобрано в статье о постановлении Пленума № 39 по госпошлине.
Вывод для практики
- Отсрочка, предоставленная судом при разрешении ходатайства только об освобождении, незаконна: п. 1 ст. 333.41 НК РФ, ст. 45 КАС РФ, определение № 78-КАД26-11-К3.
- Субсидиарные просьбы (уменьшение, отсрочка) заявляйте явно и отдельно, иначе суд не вправе их рассматривать, а при перечислении всех вариантов сразу довод о диспозитивности теряется.
- Возврат жалобы за неуплату при приложенных выписке и сведениях о единственном доходе отменяется: определение № 127-КАД26-10-К4, Постановление КС РФ № 16-П.
- Определение об отказе в освобождении обжалуйте частной жалобой в 15 дней: после рассмотрения жалобы по существу ВС может оставить отказ в силе как уже не нарушающий права.
Готовите частную жалобу на отказ в освобождении от госпошлины или ходатайство с доказательствами имущественного положения? Соберите документ по материалам вашего дела в «Документы Про»: с расчётом доли пошлины в доходе, нормами НК РФ и КАС РФ и ссылками на определения ВС № 78-КАД26-11-К3 и № 127-КАД26-10-К4. Результат в Word. Уже есть черновик — сервис доработает его и усилит аргументацию: documentspro.ru/auth.
Источники
- Кассационное определение судьи СКАД ВС РФ от 07.08.2026 № 78-КАД26-11-К3
- Кассационное определение судьи ВС РФ от 05.08.2026 № 127-КАД26-10-К4
- Кодекс административного судопроизводства РФ (ст. 4, 45, 103, 104, 115, 129, 130, 300, 301, 313–316, 320, 321, 327.1)
- Налоговый кодекс РФ, часть первая (ст. 61)
- Налоговый кодекс РФ, часть вторая (ст. 333.19, 333.20, 333.41)