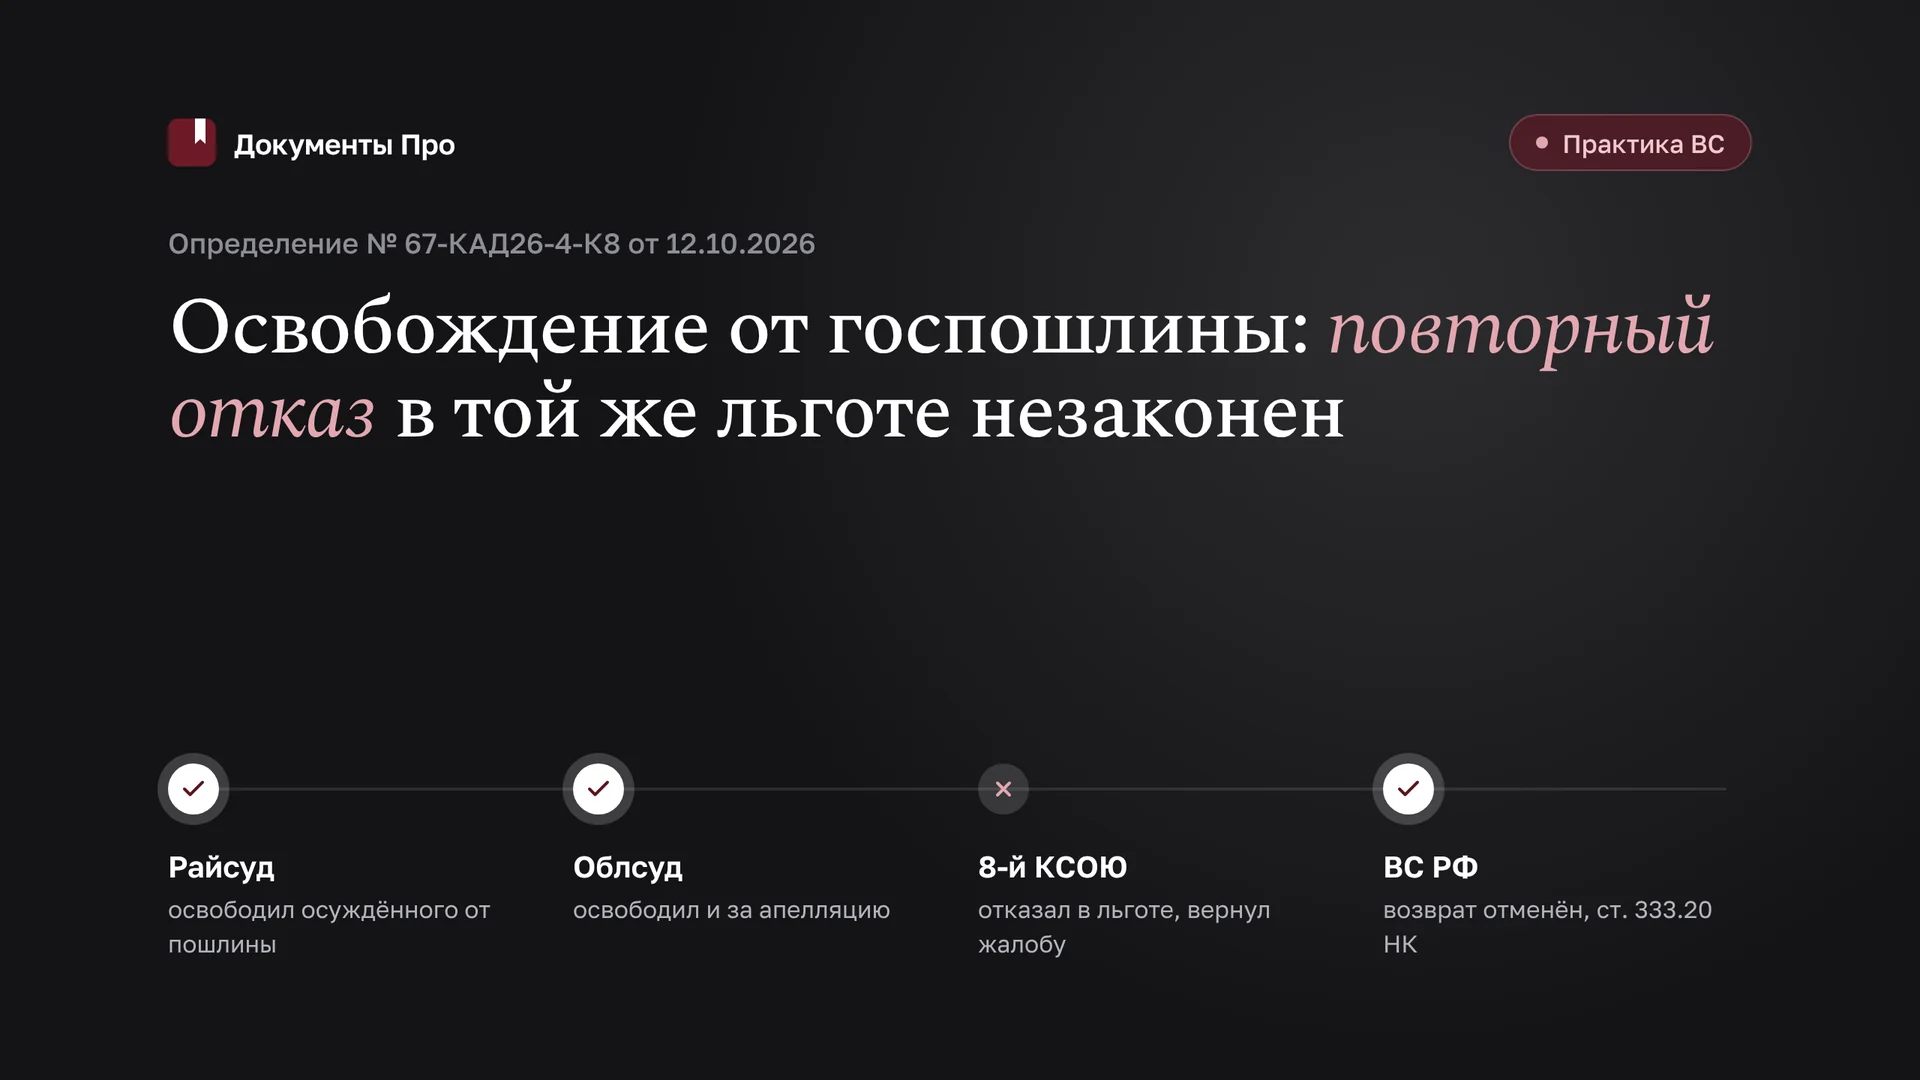
Если суд уже освобождал лицо от госпошлины в этом же деле, отказать ему в той же льготе на следующей стадии можно, только когда выявлено изменение его имущественного положения или недостоверность прежних сведений. Так указала судья Верховного Суда РФ в кассационном определении от 12 октября 2026 г. № 67-КАД26-4-К8 и отменила возврат кассационной жалобы осуждённого. Для юриста, который ведёт дела лиц, лишённых свободы, это готовый довод для ходатайства об освобождении от пошлины и для обжалования возврата жалобы. Позиция опирается на п. 2 ст. 333.20 НК РФ, поэтому её можно применять и в гражданском процессе.
Суть спора
Никонов А.С., отбывающий лишение свободы, предъявил административный иск к ФКУ СИЗО-1 ГУФСИН России по Новосибирской области и ГУФСИН России по Новосибирской области. Он оспаривал действия (бездействие) учреждения и просил взыскать 100 000 руб. компенсации за нарушение условий содержания (административное дело № 2а-1080/2024, УИД 54RS0001-01-2023-009807-39).
Спор по существу закончился в пользу истца частично. Предметом разбирательства в ВС стал не размер компенсации, а доступ к кассации: Восьмой кассационный суд общей юрисдикции дважды отказал истцу в освобождении от госпошлины и дважды вернул кассационную жалобу.
Позиции нижестоящих судов
Первая и апелляционная инстанции
| Суд | Акт | Результат |
|---|---|---|
| Дзержинский районный суд г. Новосибирска | определение от 02.11.2023 | истец освобождён от госпошлины при подаче административного иска |
| Дзержинский районный суд г. Новосибирска | решение от 03.09.2024 | иск удовлетворён частично: с РФ в лице ФСИН России за счёт казны взыскано 2 000 руб. компенсации |
| Новосибирский областной суд | апелляционное определение от 28.01.2025 | решение оставлено без изменения; истец освобождён от госпошлины и за апелляционную жалобу |
При освобождении от пошлины за иск районный суд принял во внимание справку исправительной колонии о денежных средствах на лицевом счёте истца по состоянию на 8 августа 2023 г.
Восьмой кассационный суд общей юрисдикции
Первую кассационную жалобу судья кассационного суда вернул: ходатайство об освобождении от пошлины отклонено, поскольку истец не представил сведения исправительного учреждения о ежемесячном обороте денежных средств за последние три месяца (суд сослался на п. 4 ст. 64 НК РФ).
Истец подал жалобу повторно, снова заявил ходатайство и приложил недостающие сведения: справку ФКУ ИК-3 УФСИН России по Чувашской Республике — Чувашии о движении денежных средств на лицевом счёте за период с 18 июля по 29 октября 2025 г.
Определением от 8 декабря 2025 г. судья кассационного суда вновь отказал в освобождении и вернул жалобу. Мотивы:
- на лицевом счёте за указанный период имелись средства в размере, позволяющем уплатить пошлину;
- истец не подтвердил текущее имущественное положение и невозможность либо затруднительность уплаты пошлины в установленном размере;
- истец не представил сведений о наличии льготы по уплате пошлины.
Для ориентира: за кассационную жалобу в кассационный суд общей юрисдикции физическое лицо платит 5 000 руб. (подп. 20 п. 1 ст. 333.19 НК РФ).
Вывод ВС
Определением судьи ВС от 21 сентября 2026 г. кассационная жалоба вместе с делом передана для рассмотрения в Судебную коллегию по административным делам ВС. 12 октября 2026 г. судья ВС Н.С. Чучунова отменила определение Восьмого КСОЮ от 8 декабря 2025 г. и направила дело в кассационный суд для рассмотрения жалобы по существу.
Обоснованное ходатайство суд обязан удовлетворить
ВС напомнил, что вопрос об освобождении от пошлины, её уменьшении, отсрочке или рассрочке решается по законодательству о налогах и сборах (ч. 2 ст. 104 КАС РФ, п. 2 ст. 333.20, ст. 333.41 НК РФ). К кассационной жалобе прилагается документ об уплате пошлины или о праве на льготу либо в жалобе заявляется соответствующее ходатайство (ч. 7 ст. 320 КАС РФ).
Опорные акты, на которые ссылается определение:
- Обзор судебной практики ВС РФ № 2, 3 (2024), утв. Президиумом ВС 27.11.2024: в ходатайстве нужно мотивированное обоснование с документами, содержащими актуальные сведения о невозможности уплатить пошлину (абз. 6); суд устанавливает объективную невозможность уплаты в необходимом размере (абз. 7);
- Постановление КС РФ от 10.04.2025 № 16-П: если обоснованность ходатайства подтверждена исследованными доказательствами и есть законные основания, право суда освободить от пошлины, уменьшить её, отсрочить или рассрочить уплату предполагает обязанность удовлетворить ходатайство;
- Определение КС РФ от 13.06.2006 № 272-О и п. 50 Обзора судебной практики ВС РФ № 2 (2019), утв. Президиумом ВС 17.07.2019: о доступе к правосудию осуждённых к лишению свободы, которые не трудоустроены и не имеют средств на лицевом счёте.
Заявитель должен подтвердить положение, суд вправе проверить злоупотребление
ВС не освободил заявителя от доказывания. Лицо обязано надлежащим образом подтвердить невозможность уплатить пошлину наравне с другими. Суд вправе учесть факты, которые указывают на достаточные средства (сокрытые доходы, сбережения), и расценить их как злоупотребление сведениями о своём имущественном положении. Иначе удовлетворение ходатайства противоречило бы ч. 3 ст. 17 Конституции РФ.
Доход около 5 000 руб. в месяц не позволяет требовать пошлину
Применительно к фактам ВС установил:
- единственный доход истца — оплата труда в исправительном учреждении, в среднем 5 000 руб. в месяц;
- часть средств направляется родственникам на содержание несовершеннолетнего ребёнка 2013 года рождения, остальное — на продукты и предметы первой необходимости в колонии;
- по справке за 18.07–29.10.2025 иных регулярных поступлений нет, расходы ограничивались покупками в магазине учреждения, переводами родственникам и одним благотворительным переводом.
Вывод: уплата пошлины в размере, эквивалентном месячному доходу, чрезмерно затруднительна. Конкретные суммы расходов не позволяют говорить о злоупотреблении или о создании формальных оснований для преференции.
Правило о повторной льготе
Ключевой вывод определения:
«…суды должны также избегать принятия в отношении гражданина, которому судом ранее было предоставлено освобождение от уплаты государственной пошлины, либо уменьшение ее размера, либо отсрочка (рассрочка) ее уплаты, решений об отказе в такой же льготе по уплате государственной пошлины, если не будет выявлено изменения его материального положения либо недостоверности тех данных о материальном положении, которые послужили основанием для удовлетворения соответствующего ходатайства. Иное ставило бы под сомнение доверие к суду и судебной системе в целом».
Из материалов дела не следовало, что положение истца изменилось. Поэтому у кассационного суда были основания удовлетворить ходатайство. Отказ нарушил право на судебную защиту (ст. 4 КАС РФ), а возврат жалобы ограничил право на обжалование.
Что это меняет для практики
Бремя опровержения смещается на суд
Если в деле есть определение об освобождении (уменьшении, отсрочке, рассрочке), отказ на следующей стадии требует мотива: суд должен назвать, что изменилось в имущественном положении заявителя или какие прежние сведения оказались недостоверными. Ссылка на «отсутствие доказательств невозможности уплаты» без такого анализа уязвима.
Остаток на лицевом счёте не решает вопрос сам по себе
Кассационный суд исходил из того, что на счёте были средства «в размере, позволяющем» уплатить пошлину. ВС оценил структуру поступлений и расходов: регулярный доход, иждивение, траты на базовые потребности. Значит, при оценке имущественного положения нужно сопоставлять размер пошлины с ежемесячным доходом и обязательными расходами, а не только с остатком на дату справки.
Трудоустроенный осуждённый тоже может быть освобождён
П. 8 постановления Пленума ВС РФ от 25.12.2018 № 47 и Определение КС № 272-О говорят прежде всего об осуждённых, которые не трудоустроены и не имеют достаточных средств на лицевом счёте. Определение № 67-КАД26-4-К8 показывает, что низкая оплата труда в колонии при наличии иждивенцев тоже даёт основания для освобождения.
Где ещё работает довод
Основания льготы для судов общей юрисдикции едины: п. 2 ст. 333.20 НК РФ применяется по делам, рассматриваемым по ГПК и по КАС. Отсылка к налоговому законодательству есть и в ст. 90 ГПК РФ, и в ч. 2 ст. 104 КАС РФ. Поэтому довод о недопустимости повторного отказа без изменения положения применим к апелляционным и кассационным жалобам в гражданских делах, а не только к спорам об условиях содержания. Общие правила о пошлине и льготах после реформы 2024 г. разобраны в статье о госпошлине в суд в 2026 году и в разборе постановления Пленума ВС № 39 о госпошлине.
Как использовать в своих документах
Ходатайство об освобождении при подаче жалобы
В ходатайство, которое включается в апелляционную или кассационную жалобу (ч. 7 ст. 320 КАС РФ), стоит заложить три блока.
- Прежняя льгота по делу. Укажите определение, которым заявитель был освобождён от пошлины при подаче иска или апелляционной жалобы, его дату и мотивы. Сошлитесь на кассационное определение судьи ВС от 12.10.2026 № 67-КАД26-4-К8: отказ в той же льготе допустим только при изменении положения или недостоверности прежних данных.
- Актуальное имущественное положение. Приложите справку учреждения о движении денежных средств на лицевом счёте за последние три месяца — отсутствие именно этого документа стало причиной первого возврата жалобы. Добавьте сведения о размере оплаты труда, удержаниях по исполнительным документам, иждивенцах и обязательных расходах.
- Соотношение пошлины и дохода. Покажите, какую часть месячного дохода составляет пошлина. В деле Никонова 5 000 руб. за кассацию равнялись месячному заработку — ВС счёл это чрезмерно затруднительным.
Структуру самостоятельного ходатайства можно взять из образца ходатайства об освобождении, уменьшении или отсрочке госпошлины, а типичные ошибки в обосновании разобраны в статье о ходатайстве об освобождении от уплаты госпошлины.
Жалоба на возврат
Если ходатайство отклонено, жалоба возвращается (п. 6 ч. 1 ст. 321 КАС РФ), а вопрос решается судьёй без извещения лиц, участвующих в деле (ч. 8 ст. 320 КАС РФ). Поэтому всё обоснование должно быть в ходатайстве с самого начала: возможности дать пояснения в заседании не будет.
В жалобе на определение о возврате доводы строятся так:
- суд не указал, в чём изменилось имущественное положение по сравнению с моментом прежнего освобождения, и не установил недостоверность прежних сведений;
- суд оценил только остаток на лицевом счёте, без сопоставления с регулярным доходом и необходимыми расходами;
- суд не установил объективную невозможность уплаты, как требует Обзор № 2, 3 (2024) (абз. 7 в изложении ВС), и не учёл обязанность удовлетворить обоснованное ходатайство (Постановление КС № 16-П).
Административный иск об условиях содержания
При подготовке иска по ст. 227.1 КАС РФ ходатайство об освобождении от пошлины лучше включать сразу, с документами о средствах на лицевом счёте: это создаёт ту самую первую льготу, на которую затем можно ссылаться в апелляции и кассации. Пример такого блока — в образце административного иска о компенсации за нарушение условий содержания. За сам иск о компенсации пошлина составляет 300 руб. (подп. 18 п. 1 ст. 333.19 НК РФ), но для лица без средств и эта сумма может быть препятствием (п. 8 Пленума № 47).
Вывод для практики
- Прежнее освобождение от пошлины в том же деле — самостоятельный довод: отказ в той же льготе требует установить изменение положения или недостоверность прежних данных (определение № 67-КАД26-4-К8).
- Ходатайство должно сразу содержать справку о движении средств на лицевом счёте за три месяца и расчёт соотношения пошлины с месячным доходом: судья решает вопрос без извещения сторон.
- Остаток на счёте не равен платёжеспособности: суд оценивает доходы, иждивение и расходы на базовые потребности, а злоупотребление должен подтвердить фактами.
- Позиция основана на п. 2 ст. 333.20 НК РФ и применима не только в КАС, но и по ГПК.
Готовите кассационную жалобу или ходатайство об освобождении от госпошлины для доверителя, отбывающего наказание? Соберите документ по материалам вашего дела в «Документы Про»: с доводами по ч. 7 ст. 320 КАС РФ, п. 2 ст. 333.20 НК РФ и ссылкой на определение ВС № 67-КАД26-4-К8. Результат в Word. Уже есть черновик — сервис доработает его и усилит аргументацию: documentspro.ru/auth.
Источники
- Кассационное определение судьи ВС РФ от 12.10.2026 № 67-КАД26-4-К8
- Кодекс административного судопроизводства РФ (ст. 4, 104, 227.1, 320, 321)
- Налоговый кодекс РФ, часть вторая (ст. 333.19, 333.20, 333.41)
- Гражданский процессуальный кодекс РФ (ст. 90)
- Постановление Пленума ВС РФ от 25.12.2018 № 47 «О некоторых вопросах, возникающих у судов при рассмотрении административных дел, связанных с нарушением условий содержания лиц, находящихся в местах принудительного содержания»