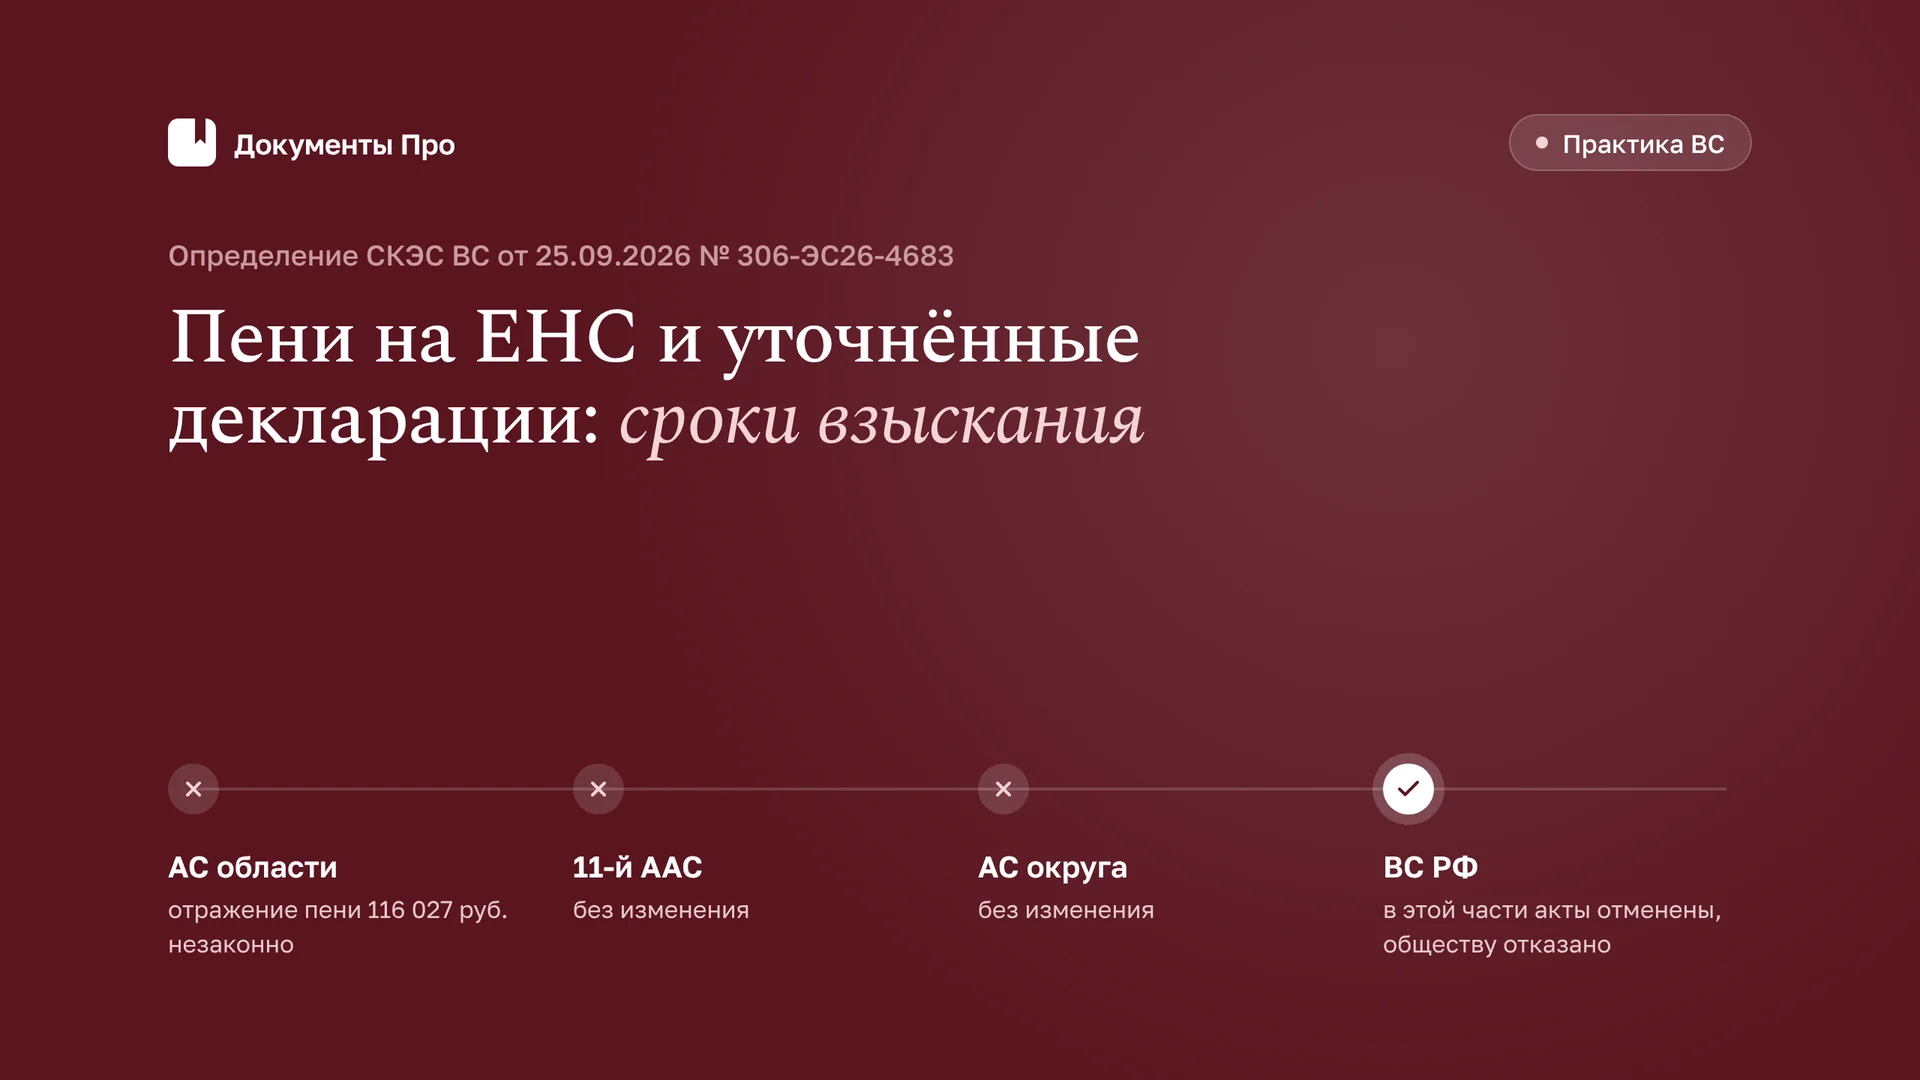
Суд не может признать незаконным отражение пеней в сальдо единого налогового счёта из-за пропуска сроков взыскания, не проверив довод инспекции об уточнённых декларациях: если налогоплательщик не оспорил факт их подачи, обстоятельство считается признанным (ч. 3.1 ст. 70 АПК РФ). Такой вывод сделала Судебная коллегия по экономическим спорам ВС РФ в определении от 25.09.2026 № 306-ЭС26-4683 по делу № А72-16379/2024, отменив акты трёх инстанций в части, выигранной обществом.
Для представителя налогоплательщика это означает: довод о пропуске «совокупности сроков» по старым пеням строится на полной хронологии, включая даты последних уточнённых деклараций, а на позицию инспекции нужно отвечать по существу. Ссылка на то, что требование на сумму пени не направлялось, после этого определения законность отражения пени в ЕНС не опровергает.
Суть спора
ООО «Стройцентр» оспорило в Арбитражном суде Ульяновской области действия УФНС по Ульяновской области по начислению пеней в сумме 5 764 124,51 руб.
Основная часть пеней относилась к доначислениям по выездной проверке за 2020–2021 годы: решением от 03.08.2023 № 6458 обществу начислена недоимка 95 858 175 руб. и штраф 9 602 022 руб. (п. 3 ст. 122, п. 1 ст. 126 НК РФ). Эту часть суды признали законно отражённой в ЕНС.
Спор дошёл до ВС из-за другой суммы — 116 027,07 руб. пеней по НДС со сроками уплаты в 2019 и 2020 годах, отражённых в детализации отрицательного сальдо ЕНС на 13.01.2025.
Позиции нижестоящих судов
| Инстанция | Дата акта | Результат |
|---|---|---|
| АС Ульяновской области | 12.09.2025 | Действия по отражению пени 116 027,07 руб. признаны незаконными, в остальной части отказано |
| Одиннадцатый арбитражный апелляционный суд | 13.11.2025 | Решение оставлено без изменения |
| АС Поволжского округа | 16.02.2026 | Акты оставлены без изменения |
Суды применили ст. 11, 11.3, 46, 47, 69, 70, 75 НК РФ и пришли к выводу, что пеня по НДС на 13.01.2025 не может быть взыскана, поскольку инспекция пропустила совокупность сроков принудительного взыскания.
Инспекция во всех инстанциях ссылалась на то, что общество многократно, в том числе в 2023 году, подавало уточнённые декларации по НДС за 3 и 4 кварталы 2019 года с увеличением налога к уплате, и они проверялись в ходе камеральных проверок. Суды отклонили довод как неподтверждённый: расчёты и декларации в дело не представлены, как и требование на сумму пеней и доказательства его направления.
При этом общество не возражало ни против факта подачи уточнённых деклараций, ни против задекларированных сумм, а суды эти обстоятельства на обсуждение не выносили.
Кассационная жалоба УФНС определением судьи ВС от 31.07.2026 передана в СКЭС (судьи Д.В. Тютин — председательствующий, М.К. Антонова, И.Л. Грачева). Резолютивная часть объявлена 23.09.2026.
Вывод Верховного суда
Суд выносит значимые обстоятельства на обсуждение
ВС напомнил: определяя, какие факты имеют юридическое значение, арбитражный суд руководствуется нормами, регулирующими спорные отношения, и в рамках руководства процессом (ч. 3 ст. 9 АПК РФ) вправе вынести на обсуждение сторон обстоятельства, на которые они не ссылались (п. 36 постановления Пленума ВС от 23.12.2021 № 46).
В делах из публичных правоотношений суд независимо от доводов заявления, в том числе по своей инициативе, выясняет, соблюдены ли требования нормативных актов, устанавливающих основания для принятия оспариваемого решения или совершения действия (п. 15 постановления Пленума ВС от 28.06.2022 № 21). ВС также сослался на п. 1 постановления Пленума от 23.06.2015 № 25, п. 28 и 30 постановления Пленума от 12.12.2023 № 44 и п. 33 постановления Пленума от 17.12.2024 № 41.
Неоспоренный факт признан
Обстоятельства, на которые ссылается сторона, считаются признанными другой стороной, если они прямо не оспорены или несогласие с ними не вытекает из иных доказательств (ч. 3.1 ст. 70 АПК РФ).
ВС установил по материалам дела и позиции инспекции:
- декларации по НДС за 3 и 4 кварталы 2019 года общество уточняло 10 раз;
- последняя за 3 квартал подана 21.12.2022 (налог к уплате 1 312 362 руб.), за 4 квартал — 16.02.2023 (1 028 304 руб.);
- по уточнёнкам проводились камеральные проверки, решения по ним вступили в силу и обществом не обжаловались;
- возражений против этих сведений общество не представило, в том числе к заседанию в ВС.
Отсюда вывод: у судов не было оснований считать, что уточнённые декларации не подавались.
Уточнённая декларация — основание обязанности
«...именно с фактом их представления НК РФ связывает как последующее осуществление принудительного взыскания сумм, продекларированных, но не уплаченных самим налогоплательщиком, так и сумм, доначисленных в порядке камеральных налоговых проверок».
ВС сослался на две нормы:
- если до окончания камеральной проверки подана уточнённая декларация, проверка прежней прекращается и начинается новая — на основе уточнённой (п. 9.1 ст. 88 НК РФ);
- совокупная обязанность формируется и учитывается на ЕНС, в том числе на основе налоговых деклараций, уточнённых деклараций и решений по проверкам со дня их вступления в силу (п. 5 ст. 11.3 НК РФ).
Требование на пени — не условие законности отражения
ВС привёл п. 2 Тематического обзора ВС № 3/2026 (утв. постановлением Президиума ВС от 25.03.2026 № 4А/2026): с 01.01.2023 налоговый орган однократно направляет требование об уплате задолженности в размере отрицательного сальдо ЕНС, при изменении сальдо новое требование не направляется.
«Таким образом, законность отражения в ЕНС задолженности по налогу и пени прямо не взаимосвязана с вопросом направления требования об уплате задолженности на сумму пени».
Итог: инспекция подтвердила основания для отражения пени в детализации отрицательного сальдо, общество их не опровергло. Акты трёх инстанций отменены в части удовлетворения требований, в этой части в иске отказано. Определение вступило в силу со дня вынесения.
Что это меняет для практики
Хронология сроков начинается с последней уточнёнки
Довод о пропуске сроков взыскания по пеням за периоды до 2023 года остаётся рабочим. Суммы, по которым истёк срок взыскания, не учитываются в совокупной обязанности до вступления в силу судебного акта о восстановлении срока или о взыскании (подп. 2 п. 7 ст. 11.3 НК РФ). ВС в п. 4 того же Тематического обзора № 3/2026 указал, что суды должны проверять соблюдение всей совокупности сроков — и на направление требования, и на принудительное взыскание.
Но после определения № 306-ЭС26-4683 расчёт, построенный только на первоначальном сроке уплаты налога, уязвим. Если по периоду подавались уточнённые декларации, НК РФ, как указал ВС, связывает с фактом их представления последующее принудительное взыскание задекларированных и доначисленных сумм, и суд обязан проверить такой довод инспекции.
Молчание в процессе работает против налогоплательщика
Суды трёх инстанций сочли довод инспекции неподтверждённым, потому что декларации в дело не представлены. Бремя доказывания законности действий действительно лежит на органе (ч. 5 ст. 200 АПК РФ). ВС при этом исходил из ч. 3.1 ст. 70 АПК РФ: факт, который заявила инспекция и не оспорило общество, считается признанным.
Для заявителя это значит: отсутствие документов у инспекции в деле не заменяет вашего возражения по существу. Если уточнёнки подавались, спорить нужно не с фактом, а с его правовым значением для конкретной суммы.
Отсутствие требования на пени — слабый довод
Аргумент «на эту сумму пени требование не выставлялось» после 2023 года не опровергает законность отражения пени в сальдо ЕНС. Это согласуется с позицией Президиума ВС, изложенной в п. 2 Тематического обзора № 3/2026: требование одно и действует при любом изменении отрицательного сальдо.
Как использовать в своих документах
Представителю налогоплательщика
В заявлении об оспаривании действий по отражению задолженности в сальдо ЕНС (гл. 24 АПК РФ, срок — три месяца по ч. 4 ст. 198 АПК РФ):
- дайте таблицу по каждому периоду: срок уплаты, даты всех уточнённых деклараций и суммы к уплате по ним, решения по камеральным проверкам, дата формирования отрицательного сальдо, требование, решение о взыскании;
- если инспекция ссылается на уточнёнки, ответьте прямо: признаёте ли вы факт подачи и сумму, и почему это не влияет на сроки по спорной сумме пени;
- разделите пени по периодам: начисленные на суммы первоначальной декларации и на суммы, увеличенные уточнёнкой;
- просите суд вынести на обсуждение обстоятельства, которые вы считаете значимыми (ч. 3 ст. 9 АПК РФ, п. 36 постановления Пленума ВС № 46), и истребовать у инспекции расчёт пеней по периодам.
Структура требований и досудебный порядок по ст. 138 НК РФ разобраны в материале о заявлении о признании недействительным решения налогового органа. Камеральные проверки, решения по которым общество не обжаловало, стали в этом деле доводом инспекции; сроки и порядок их обжалования — в статье об обжаловании налоговой проверки.
Представителю налогового органа
В отзыве ссылайтесь на определение № 306-ЭС26-4683 и прикладывайте уточнённые декларации, решения по камеральным проверкам и расчёт пени по периодам. Если заявитель не оспаривает факт подачи уточнёнок, укажите на ч. 3.1 ст. 70 АПК РФ.
Физическим лицам — другой механизм
Для граждан, не являющихся ИП, спорные суммы налогов из налоговых уведомлений выводятся из совокупной обязанности жалобой, поданной в 30 дней после отказа в перерасчёте (подп. 1 п. 8 ст. 48, подп. 3.2 п. 7 ст. 11.3 НК РФ); готовый документ — жалоба в УФНС на налог в налоговом уведомлении. Сроки судебного взыскания с физических лиц после Закона № 287-ФЗ — в статье о сроках взыскания недоимки по ст. 48 НК и ст. 286 КАС.
Если спор о сальдо закончился в пользу налогоплательщика и образовалась переплата, распоряжение ею — через заявление о зачёте положительного сальдо ЕНС.
Вывод для практики
- По пеням за периоды до 2023 года проверяйте не только первоначальный срок уплаты, но и даты последних уточнённых деклараций и решений по камеральным проверкам.
- На довод инспекции об уточнёнках отвечайте по существу: неоспоренный факт суд признает (ч. 3.1 ст. 70 АПК РФ).
- Не стройте позицию на отсутствии требования на сумму пени: законность отражения пени в ЕНС с этим не связана (определение № 306-ЭС26-4683, п. 2 Тематического обзора № 3/2026).
- Пропуск совокупности сроков взыскания по-прежнему исключает сумму из совокупной обязанности (подп. 2 п. 7 ст. 11.3 НК РФ), но доказывать его нужно расчётом по каждому периоду.
Готовите заявление об оспаривании действий налогового органа по отражению сальдо ЕНС или отзыв на него? Соберите документ по материалам вашего дела в «Документы Про»: с хронологией деклараций и сроков по каждому периоду, позицией ВС по делу № А72-16379/2024 и нормами НК РФ и АПК РФ. Результат в Word. Уже есть черновик — сервис доработает его и усилит аргументацию.
Источники
- Определение Судебной коллегии по экономическим спорам ВС РФ от 25.09.2026 № 306-ЭС26-4683 по делу № А72-16379/2024 (vsrf.ru)
- Тематический обзор ВС РФ № 3/2026 «О рассмотрении судами общей юрисдикции споров, связанных с применением отдельных положений законодательства о налогах и сборах» (утв. постановлением Президиума ВС РФ от 25.03.2026 № 4А/2026) (vsrf.ru)
- Постановление Пленума ВС РФ от 23.12.2021 № 46 «О применении Арбитражного процессуального кодекса Российской Федерации при рассмотрении дел в суде первой инстанции»
- Постановление Пленума ВС РФ от 28.06.2022 № 21 (legalacts.ru)
- Ст. 11.3 НК РФ, ст. 69 НК РФ, ст. 70 НК РФ, ст. 88 НК РФ
- Ст. 9 АПК РФ, ст. 70 АПК РФ, ст. 198 АПК РФ, ст. 200 АПК РФ