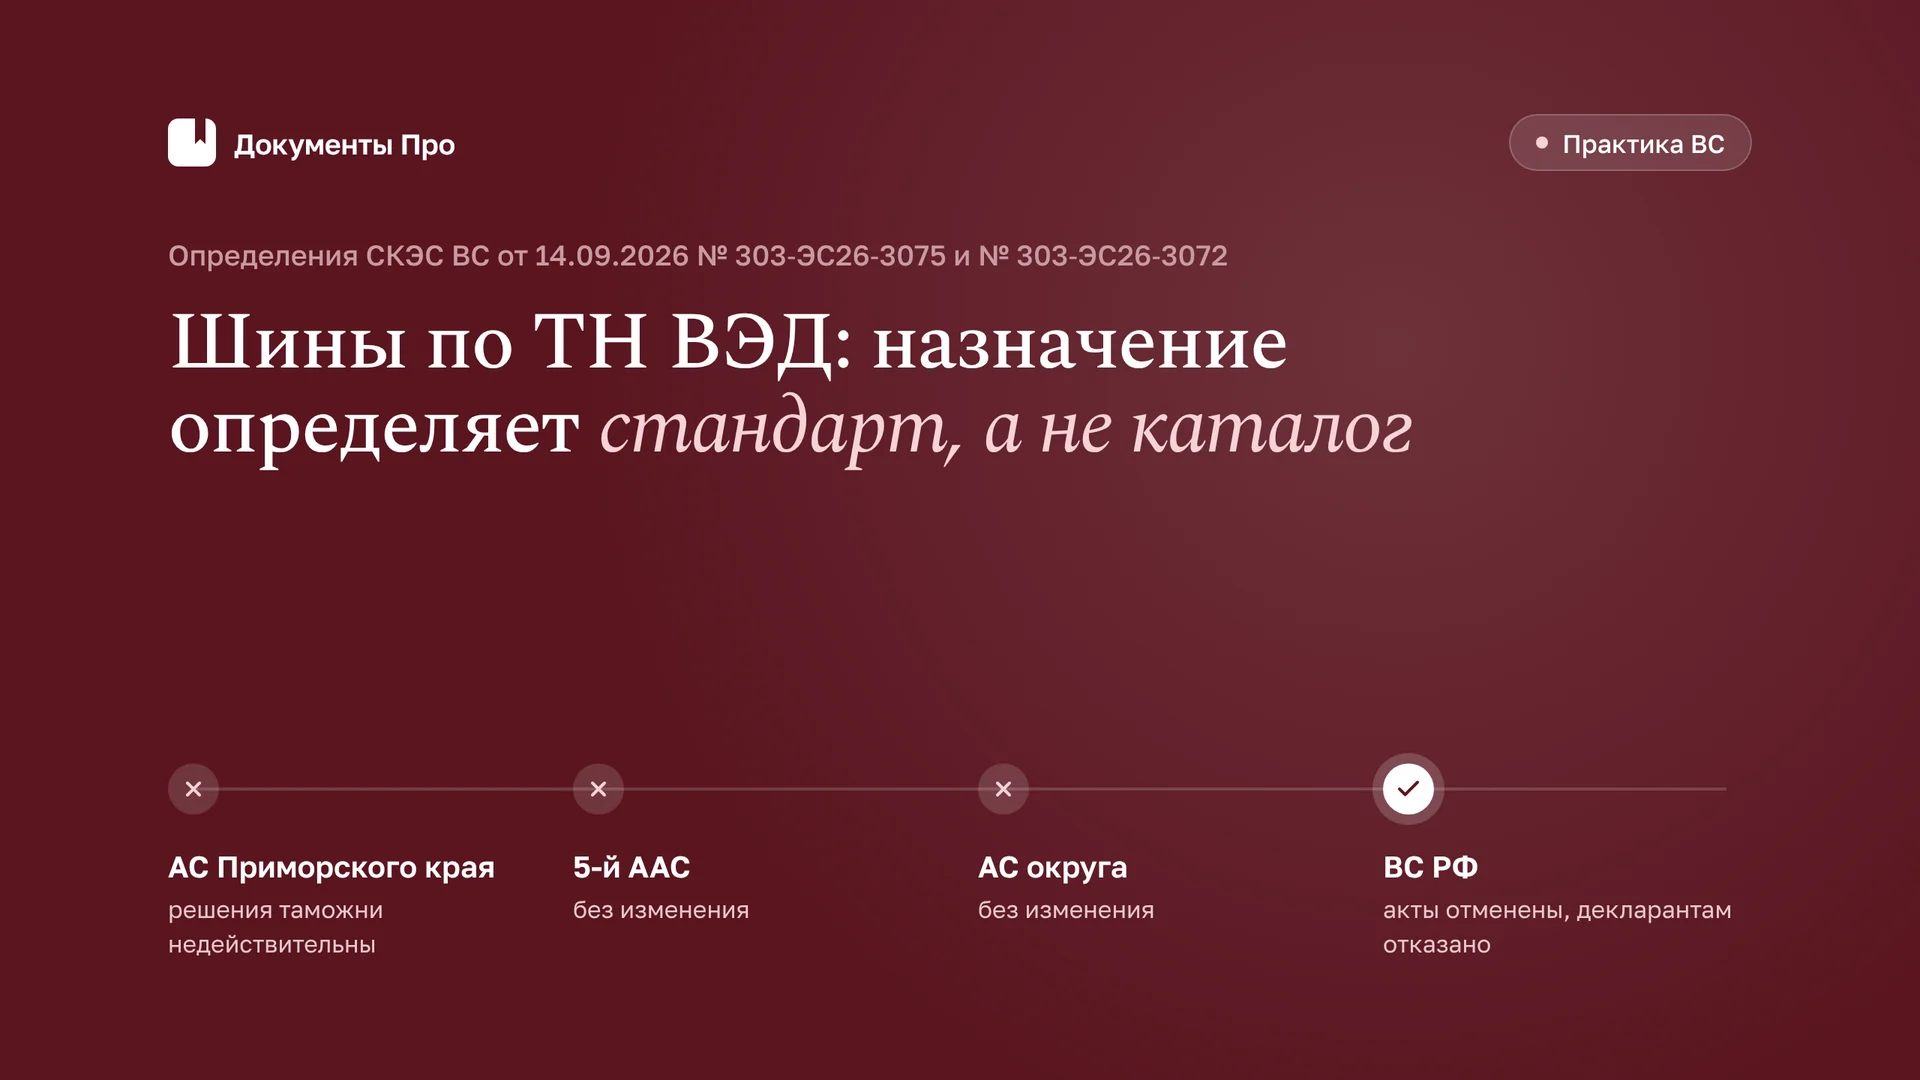
Судебная коллегия по экономическим спорам ВС РФ в определениях от 14.09.2026 № 303-ЭС26-3075 и № 303-ЭС26-3072 указала: назначение шин для классификации внутри товарной позиции 4011 ТН ВЭД определяется прежде всего соответствием установленным стандартам, а не каталогом производителя. Если шина сертифицирована по ТР ТС 018/2011 как грузовая или не отвечает национальному стандарту на шины для строительных машин (ИСО 13442), заявить код 4011 80 000 0 с пошлиной 5 % и без антидемпинговой пошлины не получится. Три инстанции по обоим делам поддержали декларантов, ВС отменил их акты и отказал в требованиях.
Суть спора
Оба дела рассмотрены одним составом СКЭС (председательствующий Д.В. Тютин, судьи Т.В. Завьялова, А.А. Якимов), резолютивные части объявлены 09.09.2026, полные тексты изготовлены 14.09.2026. В обоих случаях Владивостокская таможня после выпуска перенесла шины из подсубпозиции 4011 80 000 0 («для транспортных средств и машин, используемых в строительстве, горном деле или промышленности») в 4011 20 900 0 («для автобусов или моторных транспортных средств для перевозки грузов: с индексом нагрузки более 121»).
| Дело № А51-23683/2024 | Дело № А51-2401/2024 | |
|---|---|---|
| Декларант | ООО «Брокер Экспресс» | ООО «Вэйт» |
| Определение ВС | № 303-ЭС26-3075 | № 303-ЭС26-3072 |
| Товар | COPARTNER CP776 и CP269, 315/80R22.5, индекс нагрузки 167/161, индекс скорости «D» (до 65 км/ч), 22PR | ADVANCE GL073A, 16.00R20, производитель GUIZHOU TYRE CO., LTD, страна происхождения — Китай |
| Решения таможни | от 05.09.2024 № РКТ-10702070-24/001776 и № РКТ-10702070-24/001778 | от 08.04.2023 № РКТ-10702070-23/000568 |
| Заявленная ставка | пошлина 5 % | пошлина 5 %, антидемпинговая пошлина 0 % |
| Ставка по решению таможни | пошлина 10 % | пошлина 10 %, антидемпинговая пошлина 32,14 % |
Разница между кодами для импортёра шин из КНР не сводится к 5 процентным пунктам ввозной пошлины. ВС отдельно указал, что решением Коллегии ЕЭК от 17.11.2015 № 154 в отношении грузовых шин из Китая с посадочным диаметром от 17,5 до 24,5 дюйма с обозначениями категорий скорости, классифицируемых кодами 4011 20 100 0 и 4011 20 900 0, введена антидемпинговая пошлина от 14,79 до 35,35 % в зависимости от производителя. Для кода 4011 80 000 0 антидемпинговой пошлины нет.
Позиции нижестоящих судов
По делу «Брокер Экспресс» требования удовлетворил АС Приморского края (решение от 19.06.2025), его поддержали Пятый арбитражный апелляционный суд (постановление от 04.09.2025) и АС Дальневосточного округа (постановление от 20.01.2026). По делу «Вэйт» — те же суды: решение от 29.05.2025, постановления от 07.08.2025 и от 20.01.2026.
Логика судов в обоих делах совпадала:
- основным классификационным признаком внутри позиции 4011 суды сочли вид и назначение транспорта, для которого предназначены шины, и область их применения;
- назначение устанавливали по каталогу и техническому описанию производителя. В деле «Брокер Экспресс» каталог выделял модель CP776 в категорию MINING AND BUILDING, а техописание называло назначением установку на специализированный транспорт для работ в карьерах, в лесу и вне дорог общего пользования. В деле «Вэйт» суды опирались на информационное письмо и каталог производителя, а также письма покупателей;
- в деле «Брокер Экспресс» суды прямо констатировали, что выделить основной классификационный признак невозможно: размерность и индекс нагрузки позволяют ставить шины на грузовики для дорог общего пользования, а слойность 22PR, рисунок протектора, индекс скорости и заявленное изготовителем назначение — на технику для строительства, горного дела и лесозаготовок.
Сочтя, что описание, назначение и сфера применения точнее соответствуют коду 4011 80 000 0, суды признали решения таможни недействительными.
Позиция таможни строилась на других доказательствах. В деле «Брокер Экспресс» — на заключении экспертизы по идентичному товару другого декларанта: шину CP776 можно использовать на транспортных средствах для перевозки грузов при соблюдении эксплуатационной документации изготовителя (со скоростью не более 65 км/ч). В деле «Вэйт» — на сертификате соответствия ТР ТС 018/2011 от 22.02.2023 № ЕАЭС RU C-CN.HX27.B.04380/23, который декларант сам представил по запросу таможни, и на таможенной экспертизе: на образце маркировка индекса нагрузки 173/170, индекса скорости «G» (90 км/ч), «REGROOVABLE», «STEEL RADIAL», E4 в круге.
Вывод ВС
СКЭС отменила акты трёх инстанций на основании ст. 291.11 АПК РФ и, не направляя дела на новое рассмотрение, отказала обществам в требованиях. Мотивировка в двух определениях общая, различаются только выводы по конкретному товару.
Классификация — инструмент торговой политики
ВС начал не с ОПИ, а с целей таможенно-тарифного регулирования:
- ввозные пошлины устанавливаются в целях регулирования внешней торговли, в том числе для защиты внутреннего рынка (ст. 19 Федерального закона от 08.12.2003 № 164-ФЗ);
- ТН ВЭД и Единый таможенный тариф являются инструментами торговой политики Союза (п. 1 ст. 42 Договора о ЕАЭС);
- антидемпинговые меры — меры защиты внутреннего рынка (подп. 20 п. 1 ст. 2 ТК ЕАЭС), а тарифные льготы в виде освобождения от пошлины или снижения её ставки — меры таможенно-тарифного регулирования (подп. 21 п. 1 ст. 2, ст. 49 ТК ЕАЭС, ст. 43 Договора о ЕАЭС).
Отсюда ключевой тезис: в отношении тарифных льгот действует принцип адресности — льгота привязана к конкретным характеристикам товара, определённым кодом ТН ВЭД или техническими параметрами. Пониженную ставку для 4011 80 ВС рассматривает именно как такую адресную льготу.
Дальше ВС воспроизвёл стандартный блок: классификация по ОПИ ТН ВЭД (Решение Совета ЕЭК от 14.09.2021 № 80), правила 1 и 6; суд проверяет классификационное решение по доказательствам о свойствах товара (п. 21 постановления Пленума ВС от 26.11.2019 № 49); для правильной классификации нужно установить и состав, и функциональные особенности, и назначение товара (п. 1 Тематического обзора ВС № 9/2026 по таможенным спорам, утв. постановлением Президиума ВС от 17.06.2026 № 12А/2026).
Назначение шин проверяется через стандарты
Подсубпозиции 4011 80 и 4011 20 900 различаются назначением шин: на какие транспортные средства они ставятся и в каких дорожных условиях эксплуатируются. Поскольку назначение шин связано с безопасностью их эксплуатации, ВС назвал ключевым критерием соответствие установленным стандартам:
«...ключевым критерием определения их назначения является соответствие установленным стандартам».
Критерий раскрыт так:
| Код | Чему должен соответствовать товар |
|---|---|
| 4011 20 900 | ТР ТС 018/2011 «О безопасности колесных транспортных средств»; выпуску в обращение предшествует оценка соответствия, включая испытания типового образца в аккредитованной лаборатории, по итогам оформляется сертификат |
| 4011 80 | технического регламента Союза нет; для ввоза в Россию товар должен соответствовать национальному стандарту «Шины и ободья для строительных машин. Технические требования», утверждённому приказом Росстандарта от 28.07.2017 № 769-ст и идентичному ИСО 13442:2004 |
Применение национального стандарта ВС обосновал п. 3 Протокола о техническом регулировании (приложение № 9 к Договору о ЕАЭС) и п. 5 Консультативного заключения Большой коллегии Суда ЕАЭС от 31.10.2019: пока технический регламент Союза не вступил в силу, действуют нормы законодательства государств-членов.
Универсальный товар и адресность льгот
Если у шин позиции 4011 установлены характеристики, свидетельствующие об универсальности, классификация проводится с учётом целей таможенного регулирования и принципа адресности тарифных льгот. Иными словами, шина, которую можно использовать и на грузовике на дорогах общего пользования, и на карьерной технике, не получает пониженную ставку только потому, что производитель позиционирует её как off the road.
Как критерий применён к двум делам
- «Брокер Экспресс» (№ 303-ЭС26-3075). Заявленные характеристики шин не отвечали типоразмерам и требованиям национального стандарта на шины для строительных машин, поэтому классифицировать их в 4011 80 000 0 было нельзя.
- «Вэйт» (№ 303-ЭС26-3072). На товар оформлен сертификат соответствия ТР ТС 018/2011 и Правилам ЕЭК ООН № 54, где товар отнесён к группе «шины пневматические для легких грузовых и грузовых автомобилей и прицепов, автобусов и троллейбусов» (код 4011 20 900 0), что общество подтверждало. Сертификат позволял продавать товар на внутреннем рынке Союза по указанной в нём классификации и свидетельствовал об универсальности. Классификация в 4011 80 000 0 с пониженной ставкой и без антидемпинговой пошлины не отвечала принципу адресности льгот.
Оба определения вступили в законную силу со дня вынесения; в резолютивной части указано, что они могут быть обжалованы в порядке надзора в трёхмесячный срок.
Что это меняет для практики
Иерархия доказательств назначения. До этих определений спор о назначении шин сводился к сопоставлению каталога и техописания производителя с заключением таможенного эксперта, и суды трёх инстанций отдали приоритет первым. Теперь главный вопрос другой: каким стандартам товар соответствует. Каталог, маркетинговая категория и письма покупателей сами по себе этот вопрос не закрывают.
Сертификат работает против декларанта. Сертификат по ТР ТС 018/2011 импортёр оформляет, чтобы свободно продавать шины на рынке ЕАЭС. По делу «Вэйт» ВС прямо связал его наличие с универсальностью товара и отказом в пониженной ставке. Позиция «по сертификату шина грузовая, по ТН ВЭД — строительная» после этого определения уязвима.
Бремя формально не меняется, но содержание спора меняется. По ч. 5 ст. 200 АПК РФ законность решения доказывает таможня. Однако если таможня покажет сертификат по ТР ТС 018/2011 или несоответствие типоразмера национальному стандарту, декларанту придётся опровергать уже не экспертизу, а критерий, который ВС назвал ключевым.
Антидемпинговый контекст как довод. ВС открыто учёл, что выбор кода определяет применение антидемпинговой пошлины по решению Коллегии ЕЭК № 154, и встроил это в довод об адресности льготы. Таможня может использовать этот довод и по другим товарам, где одна подсубпозиция с пониженной ставкой соседствует с подсубпозицией под защитной мерой.
Пределы позиции. Выводы о стандартах сформулированы для шин позиции 4011. Общая часть — классификация как инструмент торговой политики и адресность тарифных льгот при универсальном товаре — написана без привязки к шинам, но в определениях применена только к ним.
Как использовать в своих документах
До ввоза: аудит товара под код
- Сопоставьте типоразмер и технические требования шины с национальным стандартом на шины и ободья для строительных машин (ИСО 13442). Несоответствие типоразмера в деле «Брокер Экспресс» оказалось достаточным для отказа.
- Проверьте, оформлен ли на модель сертификат по ТР ТС 018/2011 и к какой группе продукции и какому коду он относит товар. Сертификат с кодом 4011 20 900 0 при декларировании в 4011 80 000 0 — прямое противоречие, которое ВС оценил не в пользу декларанта.
- Для шин из КНР посадочным диаметром от 17,5 до 24,5 дюйма с обозначениями категорий скорости рассчитывайте сценарий с антидемпинговой пошлиной по действующему на дату ввоза акту ЕЭК.
- Если товар вызывает сомнения, рассмотрите предварительное решение о классификации (порядок и последствия разобраны в статье о том, как оспорить решение таможни о классификации товара по ТН ВЭД).
В заявлении об оспаривании решения о классификации
Срок на заявление — три месяца со дня, когда стало известно о нарушении прав (ч. 4 ст. 198 АПК РФ). В заявлении о признании недействительным решения о классификации товара с учётом определений № 303-ЭС26-3075 и № 303-ЭС26-3072 стоит:
- не ограничиваться каталогом и техописанием производителя, а приложить доказательства соответствия товара стандарту, применимому к заявленной подсубпозиции;
- объяснить, почему сертификат по ТР ТС 018/2011 (если он есть) не означает назначения товара для перевозки грузов по дорогам общего пользования, — либо, если объяснить нельзя, оценить перспективы спора до его начала;
- отделить свой товар от фактов этих дел: другой типоразмер, отсутствие сертификата по ТР ТС 018/2011, соответствие национальному стандарту на шины для строительных машин;
- если таможня опирается на экспертизу идентичного товара другого декларанта, отдельно проанализировать идентичность — в деле «Брокер Экспресс» ВС этот вопрос не разбирал, решив спор на критерии стандарта.
П. 22 постановления Пленума № 49 позволяет ссылаться на разъяснения Всемирной таможенной организации и классификационные решения таможенных органов других стран. Такие доказательства не имеют для суда заранее установленной силы и оцениваются в совокупности с другими доказательствами.
Если таможня оштрафовала за недостоверный код
Решение о классификации часто тянет за собой дело по ч. 2 ст. 16.2 КоАП РФ. Как строится защита в таком деле, разобрано в материале о штрафе за неверный код ТН ВЭД по ч. 2 ст. 16.2 КоАП; для арбитражного суда есть образец заявления об отмене постановления таможни по ч. 2 ст. 16.2 КоАП.
Если дело проиграно в округе
Оба дела дошли до СКЭС по жалобам таможни, а не декларантов: три инстанции были на стороне импортёров. Для стороны, проигравшей в округе по классификации шин, эти определения — готовый довод о существенном нарушении норм материального права в смысле ч. 1 ст. 291.11 АПК РФ. Требования к жалобе и сроки — в статье о том, как подать кассационную жалобу в Верховный суд.
Вывод для практики
- Назначение шин внутри позиции 4011 ТН ВЭД ВС определяет через соответствие стандартам: для 4011 20 900 — ТР ТС 018/2011 с сертификацией, для 4011 80 — национальный стандарт на шины для строительных машин (ИСО 13442).
- Каталог и маркетинговое позиционирование производителя (off the road, MINING AND BUILDING) не перевешивают сертификат соответствия и несоответствие типоразмера стандарту.
- Универсальная шина классифицируется с учётом целей регулирования и адресности тарифных льгот: пониженная ставка 4011 80 и отсутствие антидемпинговой пошлины не предоставляются товару, который сертифицирован как грузовая шина.
- Проверку соответствия стандарту и наличия сертификата нужно проводить до декларирования: после выпуска эти обстоятельства, как показали оба дела, решают спор.
- В заявлении в суд ссылайтесь на определения № 303-ЭС26-3075 и № 303-ЭС26-3072 и выстраивайте доказательства вокруг стандарта, а не вокруг каталога.
Готовите заявление об оспаривании решения о классификации или отзыв по такому делу? Соберите документ по материалам вашего дела в «Документы Про»: с нормами ТК ЕАЭС, ссылками на определения СКЭС ВС и доводами о стандарте и сертификате. Результат в Word. Уже есть черновик — сервис доработает его и усилит аргументацию. Позицию в суде представляет юрист. Перейти в сервис.
Источники
- Определение СКЭС ВС РФ от 14.09.2026 № 303-ЭС26-3075 по делу № А51-23683/2024
- Определение СКЭС ВС РФ от 14.09.2026 № 303-ЭС26-3072 по делу № А51-2401/2024
- Тематический обзор ВС РФ № 9/2026 «О рассмотрении судами споров, связанных с применением таможенного законодательства» (утв. постановлением Президиума ВС от 17.06.2026 № 12А/2026)
- Постановление Пленума ВС РФ от 26.11.2019 № 49
- Таможенный кодекс ЕАЭС, ст. 20, ст. 49
- Договор о Евразийском экономическом союзе, раздел IX (ст. 42, 43)
- Федеральный закон от 08.12.2003 № 164-ФЗ, ст. 19
- АПК РФ, ст. 198, ст. 200