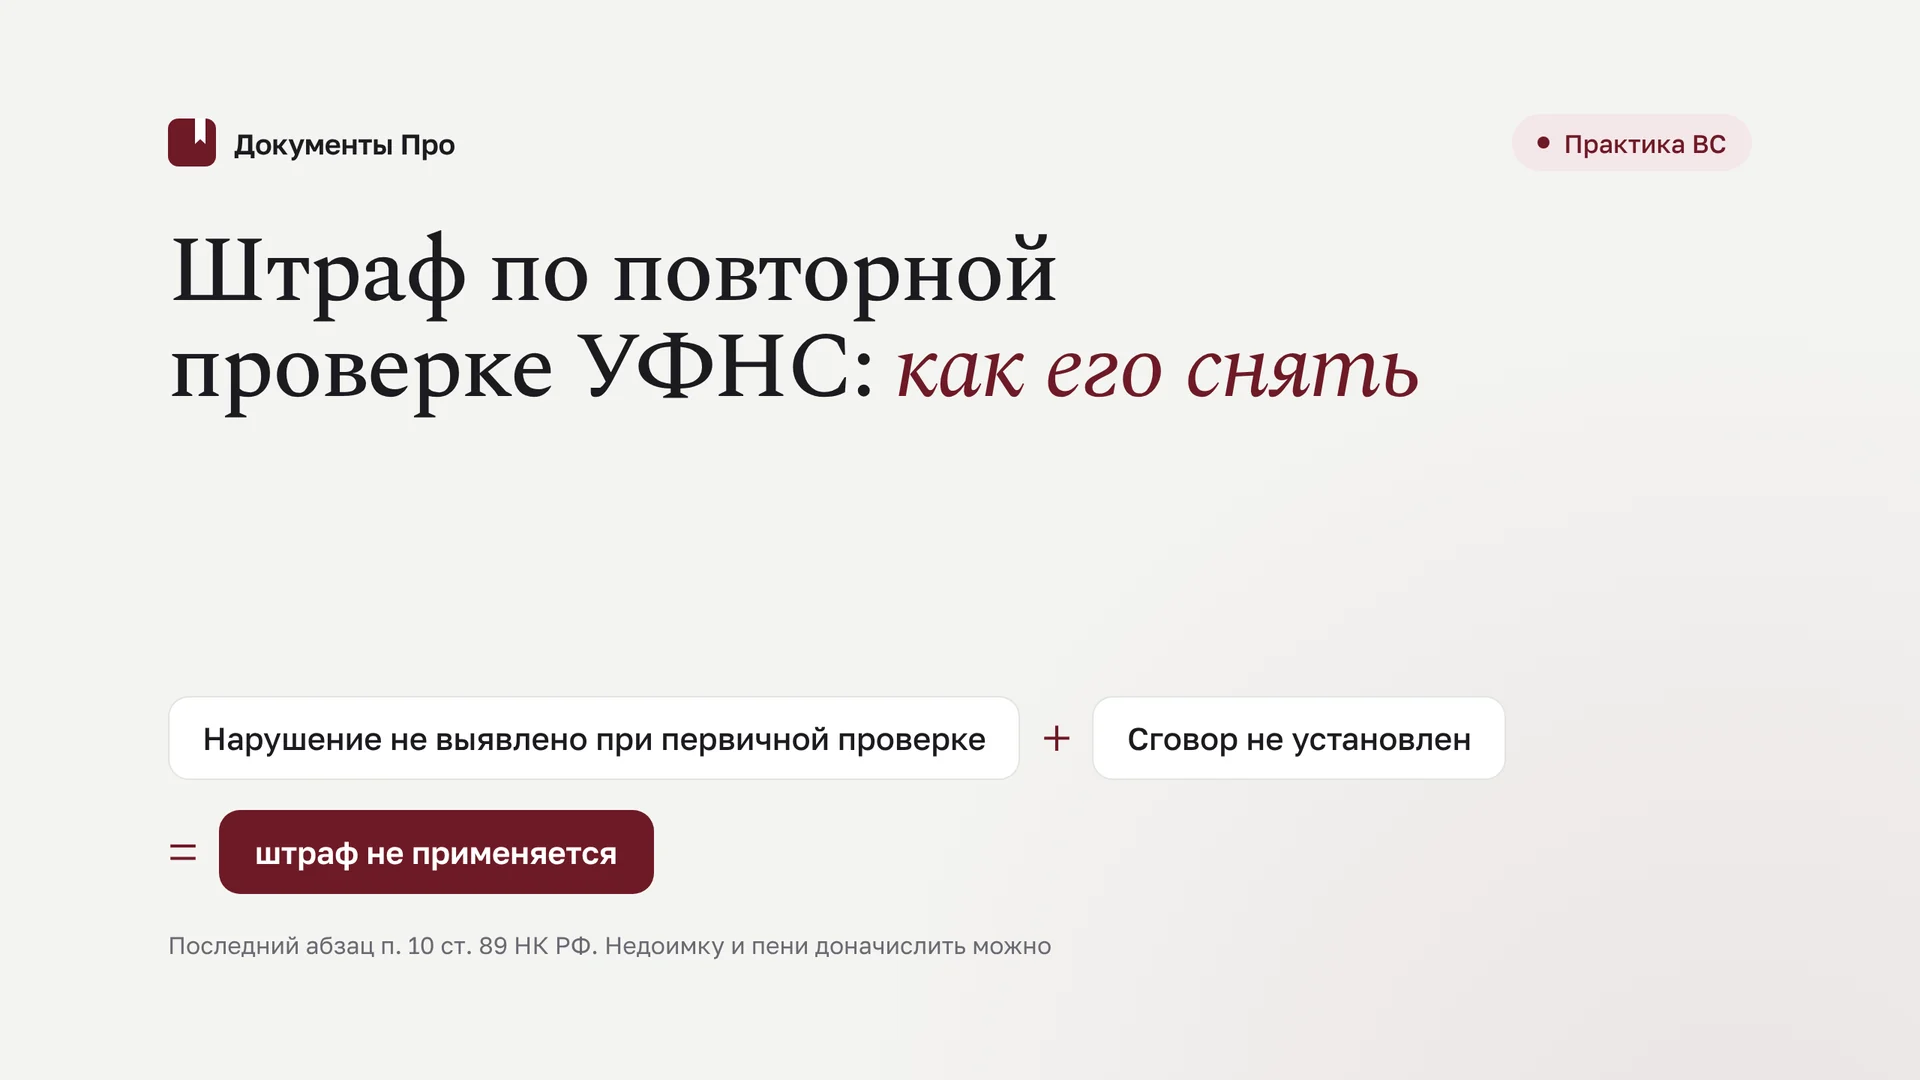
После Определения Судебной коллегии по экономическим спорам Верховного Суда РФ (СКЭС ВС РФ) от 18.03.2026 № 309-ЭС25-9697 оспорить само назначение повторной выездной проверки, которую УФНС проводит в порядке контроля за инспекцией, почти невозможно. Защита переносится в апелляционную жалобу в ФНС России на итоговое решение УФНС. Главный довод в ней: по последнему абзацу п. 10 ст. 89 НК РФ за правонарушение, не выявленное первичной проверкой, штраф не назначается, кроме случаев сговора налогоплательщика с должностным лицом налогового органа.
Готовый шаблон: подставьте свои данные вместо полей в квадратных скобках.
Соберите жалобу по материалам вашего дела в «Документах Про»: с нормами НК РФ, хронологией двух проверок и практикой ВС РФ. Результат в Word, позицию в налоговом органе и суде представляете вы.
Коротко: повторная выездная проверка УФНС и санкции
| Вопрос | Ответ (по состоянию на октябрь 2026 г.) |
|---|---|
| Кто вправе проводить | Вышестоящий налоговый орган в порядке контроля за инспекцией (подп. 1 п. 10 ст. 89 НК РФ) |
| Глубина | Не более трёх календарных лет до года, в котором вынесено решение о повторной проверке (абз. 3 п. 10 ст. 89) |
| Санкции | Не применяются к нарушению, не выявленному при первичной проверке, кроме сговора (последний абзац п. 10 ст. 89) |
| Недоимка и пени | Могут быть доначислены (Постановление КС РФ от 17.03.2009 № 5-П) |
| Назначение проверки | Почти не оспаривается (п. 24 Обзора ВС РФ № 2 (2026)) |
| Куда жаловаться | Апелляционная жалоба в ФНС России через УФНС (п. 1 ст. 139.1 НК РФ) |
| Срок | До вступления решения в силу: месяц со дня вручения (п. 9 ст. 101, п. 2 ст. 139.1) |
| Срок рассмотрения | Один месяц, продление не более чем на месяц (абз. 1 п. 6 ст. 140) |
| Суд | После жалобы (п. 2 ст. 138 НК РФ), 3 месяца по ч. 4 ст. 198 АПК РФ |
Правовая основа
- П. 10 ст. 89 НК РФ. Повторная выездная налоговая проверка: проверка по тем же налогам и за тот же период независимо от времени предыдущей.
- Последний абзац п. 10 ст. 89 НК РФ. Если при повторной проверке выявлено правонарушение, которое не было выявлено при первоначальной, налоговые санкции не применяются, за исключением сговора налогоплательщика с должностным лицом налогового органа.
- П. 2 ст. 108 НК РФ. Никто не может быть повторно привлечён к ответственности за одно и то же налоговое правонарушение.
- П. 1 ст. 113 НК РФ. Срок давности привлечения по ст. 122 НК РФ: три года со следующего дня после окончания налогового периода до вынесения решения.
Что решил ВС РФ в деле № 309-ЭС25-9697
Фабула
МИФНС № 29 по Республике Башкортостан по выездной проверке ООО «Нефтегазстрой» за 2021 г. доначислила около 34,7 млн руб. НДС (решение от 29.12.2022 № 7, исполнено). 27.05.2024 УФНС назначило повторную проверку за тот же год, по акту от 20.06.2025 предложено доначислить 477,8 млн руб. НДС и налога на прибыль.
Общество оспорило решение о назначении проверки и действия проверяющих. Три инстанции по делу № А07-18520/2024 (последняя: АС Уральского округа, 24.06.2025) требования удовлетворили: первичную проверку фактически вело само управление (более 50% проверяющих), цели контроля за инспекцией нет.
Вывод коллегии
СКЭС отменила акты и отказала обществу: ни НК РФ, ни практика высших судов не запрещают повторную проверку при такой организации первичной, критерии ст. 89 соблюдены. Требование о незаконности действий проверяющих дублирует оспаривание решения о назначении. Права защищаются оспариванием решения по итогам повторной проверки. Позиция включена в п. 24 Обзора судебной практики ВС РФ № 2 (2026), утверждённого Президиумом ВС РФ 01.07.2026.
Почему защита переносится в жалобу на итоговое решение
ВС РФ прямо указал на этот путь. Решение УФНС до суда обжалуется в ФНС России (п. 2 ст. 138 НК РФ).
Решение вступает в силу через месяц со дня вручения (п. 9 ст. 101 НК РФ), до этого дня подаётся апелляционная жалоба (п. 2 ст. 139.1). Пока она рассматривается, решение не вступает в силу (п. 1 ст. 101.2).
Штраф по итогам повторной проверки: три довода
Последний абзац п. 10 ст. 89 НК РФ
Достаточно двух фактов: нарушение не выявлено при первичной проверке, сговор не установлен. Сговор, как и вину, доказывает налоговый орган (п. 6 ст. 108 НК РФ). Если в решении о сговоре ничего не сказано, штраф подлежит отмене.
В найденных делах управления по итогам повторных проверок, как правило, выносят решения об отказе в привлечении к ответственности: только налог и пени. Штраф по ст. 122 НК РФ в таком решении нарушает п. 10 ст. 89.
Повторность ответственности
Если нарушение было выявлено при первичной проверке и за него уже оштрафовали, второй штраф запрещён п. 2 ст. 108 НК РФ. Получается вилка: по новому эпизоду штраф исключён п. 10 ст. 89, по старому ст. 108.
Давность по ст. 113 НК РФ
Для ст. 122 НК РФ трёхлетний срок давности считается со следующего дня после окончания налогового периода и до вынесения решения о привлечении. За налог на прибыль за 2022 г. срок истёк по окончании 2025 г., поэтому решение 2026 г. штраф за 2022 г. назначить уже не может. Исключение: приостановление давности при активном противодействии выездной проверке (п. 1.1 ст. 113).
Довод для случая, когда первичную проверку вело само УФНС
Если первичную проверку вели в основном сотрудники управления (как в деле № 309-ЭС25-9697), подчеркните: нарушение не выявил тот же орган. Практики по доводу нет, заявляйте его как дополнительный.
Доначисления по существу: что ещё можно оспорить
Те же доказательства. КС РФ в Постановлении № 5-П допустил переоценку выводов первичной проверки «на основе повторного изучения тех же документов», поэтому само использование прежних материалов не порок. Спорьте о реальности операций и размере обязанности: см. статью о ст. 54.1 НК и реконструкции и жалобу по «техническому» поставщику НДС.
Судебный акт по первичной проверке. По Постановлению № 5-П вышестоящий орган не может принять решение, которое изменяет права и обязанности налогоплательщика, установленные не отменённым судебным актом по спору с инспекцией. Если первичное решение проверялось в суде, сопоставьте эпизоды: переоценка исследованного судом недопустима.
Глубина и период. Проверить можно не более трёх лет до года решения о назначении повторной проверки. Для 2022 г. решение должно быть вынесено не позднее 2025 г.
Процедура. Нарушение существенных условий рассмотрения материалов (участие в рассмотрении, возможность дать объяснения) само по себе основание для отмены решения (п. 14 ст. 101 НК РФ): см. жалобу на нарушения процедуры выездной проверки.
Если первичное решение уже обжаловалось в то же УФНС
Повторную проверку это не блокирует (так было в деле № А64-464/2023, см. ниже): ограничение из Постановления № 5-П касается не отменённого судебного акта, а решение УФНС по апелляционной жалобе судебным актом не является. Но покажите в жалобе, что управление уже проверяло выводы инспекции и согласилось с ними: это подкрепляет довод о невыявлении нарушения и исключении штрафа.
Судебная практика
- СКЭС ВС РФ, Определение от 18.03.2026 № 309-ЭС25-9697 (дело № А07-18520/2024). Первичную проверку фактически вело УФНС, затем назначило повторную. Это не препятствие. Итог: акты трёх инстанций отменены, обществу отказано.
- ВС РФ, Определение от 16.09.2014 № 301-КГ14-1038 (дело № А29-1670/2013). УФНС по Республике Коми доначислило налоги, пени и штрафы; анализа первичной проверки в решении не было, выводы основаны на новых документах. Решение признано незаконным, управлению отказано в передаче жалобы.
- 19 ААС, Постановление от 09.07.2025 по делу № А64-464/2023. Первичное решение инспекции общество обжаловало в УФНС по Тамбовской области, затем в суд; в период спора управление провело повторную проверку и вынесло решение об отказе в привлечении к ответственности: 12,1 млн руб. налога на прибыль и пени без штрафа. Суд признал, что решение не переоценивает установленное судом по делу № А64-4519/2021, а дополняет его. Итог: в удовлетворении заявления отказано.
- 13 ААС, Постановление от 26.02.2019 по делу № А26-4206/2016. УФНС по Республике Карелия решением об отказе в привлечении к ответственности доначислило 16,75 млн руб. НДС и пени. Итог: отказ обществу.
- ВС РФ, Определение от 16.02.2018 № 307-КГ17-22701 (дело № А21-2628/2016). Повторная проверка управления за деятельностью МИФНС № 8 по г. Калининграду: НДФЛ, налог по УСН и пени без санкций. Итог: в передаче жалобы предпринимателя отказано.
Апелляционная жалоба на решение УФНС: что в образце
- Шапка: ФНС России через УФНС (п. 1 ст. 139.1 НК РФ), способ получения решения (подп. 6 п. 2 ст. 139.2).
- Хронология двух проверок с реквизитами решений и актов.
- Штраф: последний абзац п. 10 ст. 89, п. 2 ст. 108, ст. 113.
- Доначисления: эпизод с поставщиком, проверенным при первичной проверке.
- Просительная часть: отмена по подп. 3 п. 3 ст. 140.
Вопросы и ответы
Может ли УФНС оштрафовать по итогам повторной проверки?
Только при сговоре налогоплательщика с должностным лицом налогового органа, из-за которого нарушение не выявили при первичной проверке (последний абзац п. 10 ст. 89 НК РФ). Недоимку и пени доначислить можно.
Можно ли оспорить само назначение повторной проверки?
После Определения № 309-ЭС25-9697 и п. 24 Обзора ВС РФ № 2 (2026) шансы минимальны: ВС РФ указал на оспаривание итогового решения.
Куда подавать жалобу на решение УФНС?
В ФНС России через УФНС, вынесшее решение (п. 1 ст. 139.1 НК РФ). Апелляционная жалоба подаётся до вступления решения в силу, то есть в течение месяца со дня вручения.
Нужно ли просить о приостановлении?
При апелляционной жалобе нет: решение не вступает в силу до решения ФНС России (п. 1 ст. 101.2 НК РФ). Приостановление по п. 5.1 ст. 138 нужно для жалобы на вступившее решение и требует банковской гарантии.
Частые ошибки
- Спор только о назначении проверки. После № 309-ЭС25-9697 такое заявление почти обречено, а срок на жалобу по итоговому решению уходит.
- Нет довода о штрафе. Последний абзац п. 10 ст. 89 НК РФ заявляйте прямо, не рассчитывая на орган.
- Не проверена давность по ст. 113 НК РФ.
- Жалоба в УФНС вместо ФНС России. Решение управления обжалуется в ФНС России, хотя подаётся через управление.
- Не сопоставлены эпизоды. Без перечня исследованного при первичной проверке довод о невыявлении не доказан.
Чек-лист
- Решение инспекции по первичной проверке, акт и материалы.
- Решение УФНС о повторной проверке: дата для расчёта глубины.
- Акт, возражения, итоговое решение УФНС, дата вручения.
- Расчёт давности по ст. 113 НК РФ по каждому периоду.
- Перечень эпизодов первичной проверки.
- Подача через УФНС до истечения месяца со дня вручения.
Вывод для практики
Назначение повторной проверки УФНС после № 309-ЭС25-9697 оспаривать почти бесполезно. Работайте с итоговым решением: штраф снимается последним абзацем п. 10 ст. 89, п. 2 ст. 108 и ст. 113 НК РФ, доначисления оспариваются по существу. Общая логика обжалования: в статье «Обжалование налоговой проверки в 2026 году», следующий шаг: заявление о признании решения налогового органа недействительным.
Соберите апелляционную жалобу по материалам вашего дела в «Документах Про»: с нормами, хронологией проверок и практикой ВС РФ. Результат в Word. Есть черновик? Сервис доработает документ.
Источники
- Определение СКЭС ВС РФ от 18.03.2026 № 309-ЭС25-9697
- Обзор судебной практики ВС РФ № 2 (2026)
- Постановление КС РФ от 17.03.2009 № 5-П (текст на сайте ФНС России)
- Определение ВС РФ от 16.09.2014 № 301-КГ14-1038
- Постановление 19 ААС по делу № А64-464/2023
- Постановление 13 ААС по делу № А26-4206/2016
- Определение ВС РФ от 16.02.2018 № 307-КГ17-22701
- НК РФ: ст. 89, ст. 101, ст. 101.2, ст. 108, ст. 113, ст. 122, ст. 138, ст. 139.1, ст. 139.2, ст. 140
Статья носит информационный характер и не заменяет консультацию юриста: перед подачей проверьте даты вручения решения, глубину повторной проверки и актуальную редакцию НК РФ.