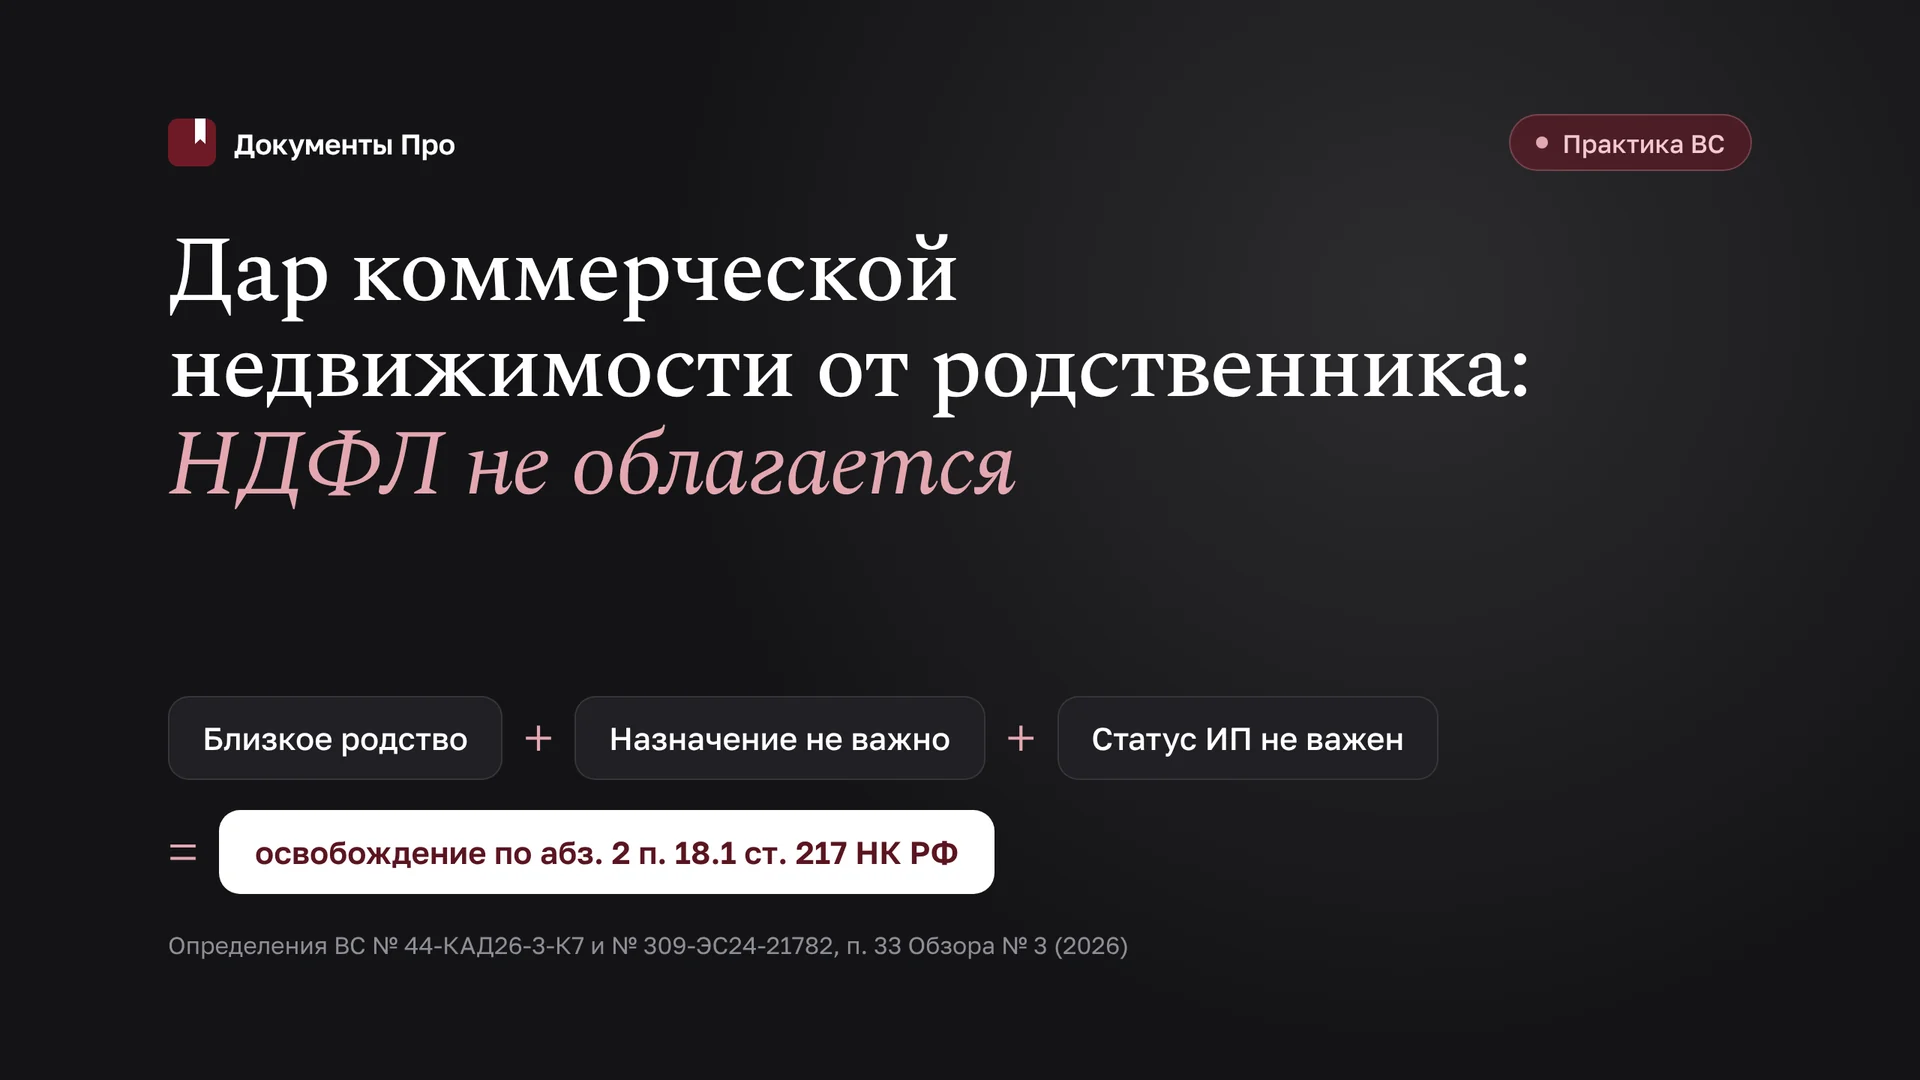
Доначисление НДФЛ с коммерческой недвижимости, подаренной близким родственником, оспаривается одним доводом: абз. 2 п. 18.1 ст. 217 НК РФ освобождает такой дар без условий о виде объекта, его использовании в бизнесе и статусе ИП у сторон. В 2026 году это подтвердили обе коллегии Верховного Суда РФ (ВС РФ), а позиция вошла в п. 33 Обзора судебной практики № 3 (2026). Довод инспекции о «коммерческом характере» подарка закон не поддерживает, и в иске нужно показать именно это.
Шаблон для ИП, которому по итогам выездной проверки доначислили НДФЛ, пени и штраф с подаренного матерью магазина с земельным участком; с ходатайством о приостановлении действия решения.
Соберите административный иск по материалам вашего дела в «Документах Про»: с расчётом сумм, нормами и ссылками на практику ВС. Результат в Word.
Коротко: НДФЛ с подаренной коммерческой недвижимости
| Вопрос | Ответ (на октябрь 2026 г.) | Норма, акт |
|---|---|---|
| Облагается ли дар от близкого родственника | Нет, единственный критерий: родство или членство в семье | абз. 2 п. 18.1 ст. 217 НК РФ |
| Влияют ли назначение объекта, аренда, статус ИП | Нет | Определения ВС № 44-КАД26-3-К7, № 309-ЭС24-21782 |
| Досудебный порядок | Обязателен: апелляционная жалоба в УФНС | п. 2 ст. 138, ст. 139.1 НК РФ |
| Срок на иск | 3 месяца со дня, когда стало известно о решении УФНС | п. 3 ст. 138 НК РФ, ч. 1 ст. 219 КАС РФ |
| Суд | Районный суд по КАС; арбитражный, если спор связан с предпринимательской деятельностью | ст. 19 КАС РФ, п. 2 ч. 1 ст. 29 АПК РФ |
| Пошлина | 3 000 руб. по КАС; 10 000 руб. в арбитраже (для физлица) | подп. 7 п. 1 ст. 333.19, подп. 7 п. 1 ст. 333.21 НК РФ |
| Приостановление решения | Мера предварительной защиты | ст. 85, 223 КАС РФ, п. 4 ст. 138 НК РФ |
Правовая основа
По состоянию на октябрь 2026 года:
- НК РФ: абз. 1–3 п. 18.1 ст. 217 (абз. 3 об иностранных агентах введён Федеральным законом от 28.11.2025 № 425-ФЗ); п. 1, 3, 7 ст. 3; ст. 101.2, 138–140; подп. 3 п. 7 ст. 75; подп. 3 п. 1 ст. 111; п. 1 ст. 122.
- СК РФ: ст. 14; ГК РФ: абз. 2 п. 1 ст. 572.
- КАС РФ: ст. 19, 22, 24, 27, 85, 219, 220, 223, 227; АПК РФ: п. 2 ч. 1 ст. 29, ч. 3 ст. 199.
Близкие родственники для целей п. 18.1 ст. 217 НК РФ: супруги, родители и дети (включая усыновителей и усыновлённых), дедушки, бабушки и внуки, полнородные и неполнородные братья и сестры. Перечень закрытый.
Почему коммерческое назначение подарка не имеет значения
Абзац первый п. 18.1 ст. 217 НК РФ исключает из общего освобождения дарение недвижимости, а абзац второй возвращает его для любого дара между членами семьи и близкими родственниками. Оговорок о жилом назначении, личных целях или статусе ИП в норме нет.
Инспекции на практике приводят четыре довода. Каждый из них ВС РФ уже отклонил:
- Объект коммерческий и не предназначен для личных нужд. Функциональные характеристики имущества значения не имеют (Определение № 44-КАД26-3-К7).
- Даритель был ИП и использовал объект в бизнесе. Предприниматель остаётся физическим лицом; в обоих делах 2026 года дарители были зарегистрированы как ИП и сдавали объекты в аренду, и это не помешало освобождению.
- Одаряемый сдаёт объект в аренду, значит, получил предпринимательский внереализационный доход. Эту конструкцию предлагал Арбитражный суд Уральского округа; Судебная коллегия по экономическим спорам (СКЭС) её отвергла: дарение внутри семьи по природе не имеет предпринимательского характера.
- Освобождение должно толковаться узко. Неустранимые сомнения толкуются в пользу налогоплательщика (п. 7 ст. 3 НК РФ), а ограничение, не предусмотренное законом, нарушает принцип равенства.
Где освобождение действительно не работает
Довод о родстве не спасёт, если:
- даритель не входит в перечень: свёкор, тёща, отчим, мачеха, племянник, тётя, гражданский супруг;
- дарителем выступила организация: п. 18.1 ст. 217 НК РФ касается только даров от физических лиц;
- одаряемый в налоговом периоде получения дара хотя бы один день имел статус иностранного агента (абз. 3 п. 18.1 ст. 217 НК РФ);
- сделка лишь названа дарением, а фактически есть встречное предоставление (оплата, принятие долга): по абз. 2 п. 1 ст. 572 ГК РФ такой договор не признаётся дарением, и налоговые последствия определяются по реальной сделке.
Поэтому приложите к иску доказательства безвозмездности.
Досудебный порядок и срок на административный иск
Решение по выездной проверке нельзя сразу оспорить в суде: сначала апелляционная жалоба в УФНС через инспекцию до вступления решения в силу, то есть в течение месяца со дня вручения (п. 2 ст. 138, п. 2 ст. 139.1, п. 9 ст. 101 НК РФ). УФНС рассматривает её месяц с возможным продлением ещё на месяц (п. 6 ст. 140 НК РФ). Порядок подробно разобран в материале «Жалоба в УФНС на решение ИФНС: образец апелляционной жалобы».
Трёхмесячный срок на иск (ч. 1 ст. 219 КАС РФ) исчисляется со дня, когда лицу стало известно о решении УФНС, или со дня истечения срока на его принятие (п. 3 ст. 138 НК РФ). Пропущенный по уважительной причине срок суд может восстановить (ч. 7 ст. 219 КАС РФ), без такой причины пропуск влечёт отказ в иске (ч. 8 ст. 219 КАС РФ).
Какой суд: КАС или АПК
Подсудность зависит от того, связан ли спор с предпринимательской деятельностью заявителя (п. 2 ч. 1 ст. 29 АПК РФ). Единого критерия для дара нет, практика 2026 года показывает оба пути:
- в деле С. одаряемый получил дар в декабре 2021 года и зарегистрировался ИП в январе 2022 года, проверялся 2021 год; спор рассмотрел Ленинский районный суд г. Перми по КАС;
- в деле Х. одаряемая была ИП в том же 2019 году, когда получила дар, и решение вынесено в отношении предпринимателя; спор прошёл арбитражные суды по гл. 24 АПК РФ.
Ориентир даёт формулировка решения: если НДФЛ доначислен физическому лицу по ст. 228 НК РФ, есть основания для иска в районный суд. Если инспекция переквалифицировала его в доход от предпринимательской деятельности, выбирайте арбитражный суд: образец для этого пути есть в статье «Заявление о признании недействительным решения налогового органа». Ошибка не фатальна: суд общей юрисдикции передаст дело в арбитраж (ч. 2.1 ст. 27 КАС РФ).
По КАС иск подаётся по месту нахождения инспекции (ч. 1–2 ст. 22 КАС РФ) или по месту жительства истца (ч. 3 ст. 24 КАС РФ).
Решение УФНС и приостановление взыскания
Основной предмет требований: решение инспекции. Решение УФНС, оставившее жалобу без удовлетворения, лучше указать как связанный акт, а Управление привлечь к участию: в деле С. апелляция прекратила производство в части решения УФНС, и только ВС вернул силу решению первой инстанции.
Решение инспекции вступает в силу в день решения УФНС (п. 1 ст. 101.2 НК РФ), после чего у ИП задолженность взыскивается во внесудебном порядке со счетов (ст. 46 НК РФ). Автоматическое приостановление по п. 5.2 ст. 138 НК РФ распространяется только на физических лиц, не являющихся ИП. Предпринимателю нужно заявить меру предварительной защиты: приостановить действие решения в оспариваемой части (ст. 85, 223 КАС РФ; в арбитраже ч. 3 ст. 199 АПК РФ). Обоснуйте её соотношением суммы с оборотными средствами и риском блокировки счетов.
Позиция высших судов
1. ВС РФ, СКАД, Кассационное определение от 03.06.2026 № 44-КАД26-3-К7. Сын-ИП подарил отцу доли в 16 помещениях торгового центра; отец стал ИП и продолжил сдавать их в аренду. МИФНС № 20 по Пермскому краю доначислила НДФЛ за 2021 год 14 180 241 руб. и штраф 709 012,05 руб. Районный суд иск удовлетворил, краевой суд и Седьмой кассационный суд общей юрисдикции отказали. ВС оставил в силе решение первой инстанции: единственный критерий освобождения: близкое родство. Дело вошло в п. 33 Обзора судебной практики ВС РФ № 3 (2026), утверждённого Президиумом ВС РФ 14.10.2026 (разбор обзора: «Обзор судебной практики ВС № 3 (2026): 10 ключевых позиций»).
2. ВС РФ, СКЭС, Определение от 17.04.2026 № 309-ЭС24-21782 (дело № А50-28917/2023). Мать-ИП подарила дочери 11 коммерческих объектов, которые та использовала в бизнесе; инспекция доначислила НДФЛ 2 434 536 руб. Суд округа счёл дар предпринимательским внереализационным доходом, и при новом рассмотрении суды отказали. СКЭС отменила акты и признала решение инспекции недействительным: облагаемая выгода при дарении состоит в экономии на приобретении, которой внутри семьи нет; налог со стоимости дара при обложении аренды без права учесть расходы нарушает п. 1 и 3 ст. 3 НК РФ; инспекция обязана была учесть письма Минфина России (от 22.12.2014 № 03-11-11/66174, от 27.05.2019 № 03-11-11/38260, от 12.10.2022 № 03-04-05/98449, от 10.04.2025 № 03-04-05/35604), допускающие освобождение для нежилых объектов в бизнесе.
3. ВС РФ, Определение от 10.12.2021 № 307-ЭС21-13205 (дело № А42-3385/2020). ИП на УСН получил от отца-ИП нежилое помещение 140,2 кв. м и не учёл его в доходах. Суды поддержали доначисление налога по УСН, судья ВС отказал в передаче жалобы. Определение касается УСН и вынесено до позиции СКЭС 2026 года; для упрощенцев её логику придётся доказывать отдельно.
Административный иск об оспаривании НДФЛ: что в образце
Образец построен по ст. 220 КАС РФ:
- Шапка: районный суд, истец-ИП, межрайонная ИФНС как ответчик, УФНС как заинтересованное лицо.
- Обстоятельства: дарение, использование объекта в бизнесе, реквизиты решения и суммы.
- Досудебный порядок и срок (п. 9 ч. 2 ст. 220 КАС РФ).
- Довод о родстве и опровержение доводов инспекции практикой ВС.
- Пени и штраф: выполнение разъяснений Минфина (подп. 3 п. 7 ст. 75, подп. 3 п. 1 ст. 111 НК РФ).
- Приостановление и обязание устранить нарушение (п. 1 ч. 3 ст. 227 КАС РФ).
Вопросы и ответы
Облагается ли НДФЛ подаренный отцом магазин, если сын сдаёт его в аренду?
Нет. Дар от родителя освобождён независимо от назначения объекта (абз. 2 п. 18.1 ст. 217 НК РФ, п. 33 Обзора ВС РФ № 3 (2026)). Аренда облагается отдельно, по режиму ИП.
Можно ли сразу идти в суд, минуя УФНС?
Нет. Без жалобы в вышестоящий налоговый орган иск вернут за несоблюдением обязательного досудебного порядка (п. 2 ст. 138 НК РФ, п. 1 ч. 1 ст. 129 КАС РФ). Исключение: УФНС не рассмотрела жалобу в срок по п. 6 ст. 140 НК РФ.
Что делать со штрафом, если суд всё же признает доход облагаемым?
Заявите об отсутствии вины: налогоплательщик следовал письмам Минфина, адресованным неопределённому кругу лиц (подп. 3 п. 1 ст. 111 НК РФ). Пени по тем же основаниям не начисляются (подп. 3 п. 7 ст. 75 НК РФ).
Сохранится ли освобождение при продаже подаренного объекта?
Нет, это разные доходы. Если объект использовался в предпринимательской деятельности, освобождение по сроку владения и имущественный вычет к доходу от продажи не применяются (абз. последний п. 17.1 ст. 217, подп. 4 п. 2 ст. 220 НК РФ).
Частые ошибки
- Спор о «личном» назначении объекта. Доказывать, что магазин использовался для семьи, не нужно: закон этот признак не учитывает.
- Нет документов о родстве. Свидетельства о рождении или браке прикладывают к иску; при смене фамилий нужна цепочка документов.
- Ставка на автоматическое приостановление. Для ИП п. 5.2 ст. 138 НК РФ не работает, меру предварительной защиты нужно просить.
- Игнорирование писем Минфина. Они дают отдельный довод против пеней и штрафа даже при неблагоприятном исходе по налогу.
Чек-лист
- Апелляционная жалоба в УФНС подана до вступления решения в силу.
- Рассчитан трёхмесячный срок от даты получения решения УФНС.
- Выбран суд: КАС или АПК по характеру доначисленного дохода.
- Собраны договор дарения, выписки ЕГРН, документы о родстве, доказательства безвозмездности.
- В иске есть ссылки на № 44-КАД26-3-К7, № 309-ЭС24-21782 и п. 33 Обзора № 3 (2026).
- Заявлено приостановление действия решения в оспариваемой части.
- Оплачена пошлина и направлены копии ответчику и УФНС.
Вывод для практики
После двух определений ВС 2026 года и п. 33 Обзора № 3 (2026) доначисление НДФЛ с подаренной родственником коммерческой недвижимости стало слабой позицией инспекции. Спор выигрывается документами о родстве и безвозмездности, а не доказыванием «личного» использования объекта. Если спор на стадии акта, заявляйте эти доводы уже в возражениях: см. «Обжалование налоговой проверки в 2026 году».
Подготовьте административный иск по материалам проверки в «Документах Про»: сервис соберёт обстоятельства, доводы и практику ВС в документ Word. Уже есть черновик? Сервис доработает его и усилит аргументацию.
Источники
- НК РФ: ст. 217, ст. 138
- КАС РФ: ст. 219; АПК РФ: ст. 29
- Определение ВС РФ № 44-КАД26-3-К7; Обзор судебной практики ВС РФ № 3 (2026)
- Определение ВС РФ № 309-ЭС24-21782; Определение ВС РФ № 307-ЭС21-13205
Статья носит информационный характер и не заменяет консультацию юриста: исход спора зависит от состава семьи, условий сделки и материалов конкретной налоговой проверки.