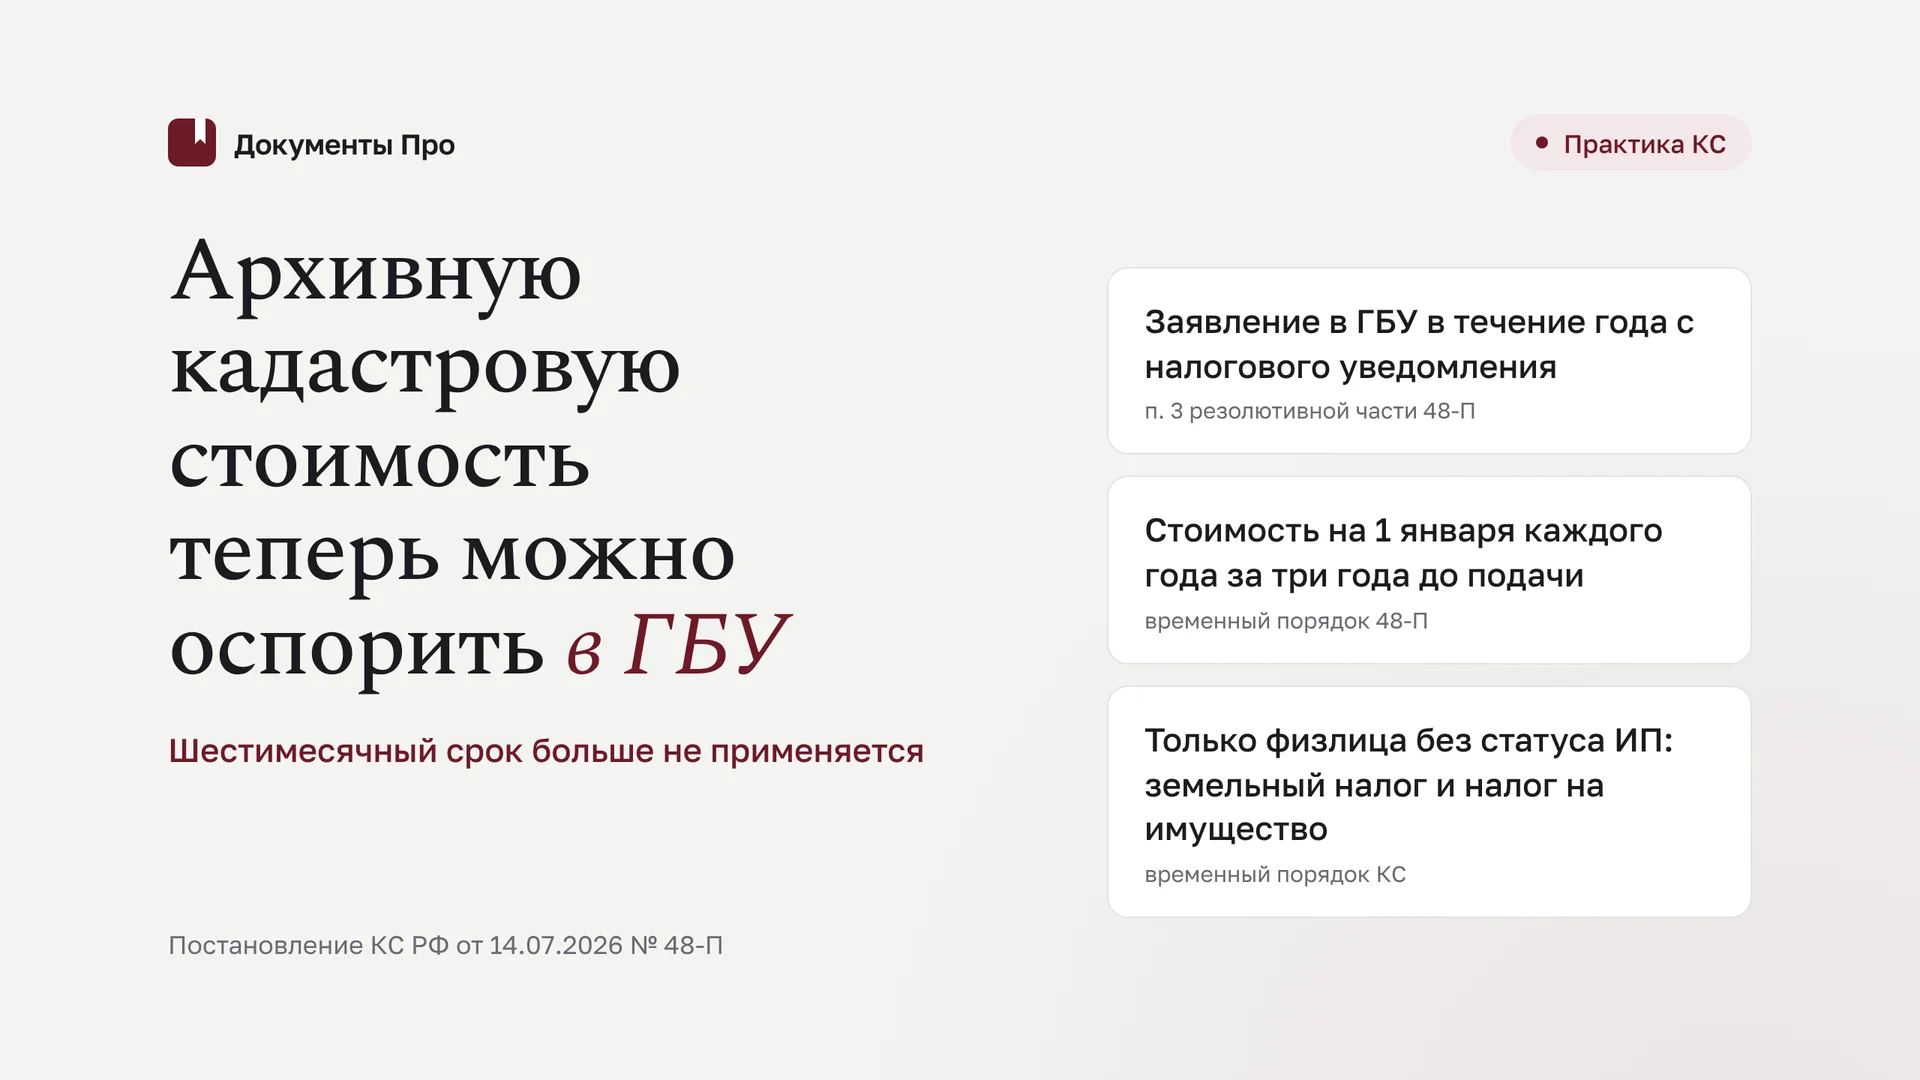
Архивную кадастровую стоимость, по которой гражданину начислен земельный налог или налог на имущество за прошлые годы, до изменения закона оспаривают заявлением в государственное бюджетное учреждение (ГБУ) субъекта в течение одного года со дня получения налогового уведомления. ГБУ устанавливает рыночную стоимость на 1 января каждого года в пределах трёх лет до года подачи. Такой временный порядок ввёл Конституционный Суд РФ (КС РФ) Постановлением от 14.07.2026 № 48-П, и шестимесячный срок ч. 7 ст. 22.1 Закона о кадастровой оценке к этим заявлениям больше не применяется.
Готовый шаблон: подставьте свои данные вместо полей в квадратных скобках.
Соберите заявление по материалам вашего дела в «Документах Про»: с нормами, расчётом периодов и ссылками на Постановление КС № 48-П. Результат в Word.
Коротко: оспаривание архивной кадастровой стоимости по 48-П
| Вопрос | Ответ (по состоянию на октябрь 2026 г.) |
|---|---|
| Кто вправе | физическое лицо без статуса ИП, «действующий добросовестно налогоплательщик» |
| Какие налоги | земельный налог и налог на имущество физических лиц |
| Куда | ГБУ субъекта, наделённое полномочиями в сфере кадастровой оценки |
| Срок | 1 год со дня, когда стало или должно было стать известно о налоговых последствиях (п. 3 резолютивной части 48-П) |
| Глубина | 1 января каждого года в пределах трёх лет до года подачи |
| Рассмотрение | 30 календарных дней (ч. 10 ст. 22.1 Закона № 237-ФЗ) |
| Обжалование | административный иск в областной суд в течение 3 месяцев (ч. 3.1 ст. 245, п. 15 ст. 20 КАС РФ) |
Правовая основа
- Постановление КС РФ от 14.07.2026 № 48-П: ст. 22.1 Федерального закона от 03.07.2016 № 237-ФЗ «О государственной кадастровой оценке» неконституционна в той мере, в какой добросовестный налогоплательщик не может оспорить архивную стоимость ни в ГБУ, ни в суде. Вступило в силу немедленно (п. 5), опубликовано в «Российской газете» 21.07.2026; в части ч. 3 ст. 245 КАС РФ производство прекращено.
- Ст. 22.1 Закона № 237-ФЗ (в ред. Федерального закона от 28.12.2025 № 513-ФЗ): требования к заявлению, возврат (ч. 8), решения ГБУ (ч. 11), суд (ч. 15).
- НК РФ: п. 2 и 2.1 ст. 52 (исчисление и перерасчёт не более чем за три периода), п. 4 ст. 31 (дата получения документа), п. 1.1 ст. 391 и п. 2 ст. 403 (применение изменённой стоимости).
- КАС РФ: ч. 1 и 3.1 ст. 245, ч. 1.1 ст. 246.
Архивной в смысле 48-П считается кадастровая стоимость, которая применяется для налогообложения за прошедшие периоды, когда на момент обращения в ЕГРН уже внесены сведения о новой кадастровой стоимости объекта (п. 1.3 мотивировочной части).
Кто вправе подать заявление по временному порядку
Только физическое лицо, не являющееся индивидуальным предпринимателем. Организации и ИП временным порядком не охвачены, для них действует общий шестимесячный срок ч. 7 ст. 22.1.
Критерий «добросовестности» КС не раскрыл. Ориентир из п. 4 мотивировки: закон не обязывает гражданина следить за результатами оценки, а первое налоговое уведомление может прийти больше чем через год после их утверждения. В заявлении покажите, когда доверитель впервые узнал о налоге по спорной стоимости и что обратился в пределах года.
Как считать годичный срок
Срок течёт со дня, когда стало или должно было стать известно о налоговых последствиях, «в том числе со дня, когда направленное налогоплательщику налоговое уведомление считается им полученным». Дата получения (п. 4 ст. 31, п. 4 ст. 52 НК РФ):
- Через личный кабинет налогоплательщика: день, следующий за днём размещения.
- Через личный кабинет на Госуслугах: день, следующий за днём направления.
- Заказным письмом: по истечении шести дней с даты направления.
Если уведомления по той же стоимости приходили раньше, ГБУ может считать срок от первого из них. Сильнее позиция, когда уведомление пришло впервые или сразу за несколько лет, как у заявительницы Б.: налог за 2022 год ей впервые начислили в 2024 году.
Какие налоговые периоды можно «вернуть»
ГБУ устанавливает рыночную стоимость, применяемую для налоговой базы на 1 января каждого года в пределах трёх лет, предшествующих году подачи. Заявление 2026 года охватывает 2023, 2024 и 2025 годы, заявление 2027 года уже только 2024–2026.
Перерасчёт ограничен тремя периодами до года направления уведомления о перерасчёте (п. 2.1 ст. 52 НК РФ), поэтому подавайте заявление в год получения уведомления: оба трёхлетних окна совпадут.
Требования к заявлению и отчёту об оценке
Заявление подаётся по форме приказа Росреестра от 06.08.2020 № П/0287 (в ред. от 01.06.2026 № П/0276/26), лично, через МФЦ, почтой с уведомлением или через Госуслуги (ч. 3 ст. 22.1). Плату за его рассмотрение закон не предусматривает. Обязательно:
- отчёт об оценке в форме электронного документа (ч. 5): бумажный отчёт служит самостоятельным основанием для возврата;
- выписка из ЕГРН о правах в составе отчёта (ч. 6);
- доверенность, если подаёт представитель (ч. 5);
- оценщик не должен быть работником ГБУ (п. 3 ч. 8).
Дату оценки 48-П прямо не называет, но привязывает стоимость к 1 января соответствующего года, поэтому безопаснее заказывать отчёт на 1 января первого оспариваемого периода. По словам КС, рыночная стоимость «остаётся неизменной до следующей государственной кадастровой оценки»: это обосновывает одну величину для всех лет действия архивной стоимости.
Сошлитесь в заявлении на п. 3 резолютивной части 48-П, иначе ГБУ проверит отчёт по шестимесячному сроку и вернёт заявление (п. 2 ч. 8 ст. 22.1).
Что делает ГБУ и как обжаловать возврат или отказ
ГБУ за пять рабочих дней возвращает заявление или уведомляет о принятии (ч. 8, 9), за 30 календарных дней рассматривает его и устанавливает рыночную стоимость либо мотивированно отказывает (ч. 10–12).
- Отказ по существу (недостоверные сведения, ошибки, нарушения при оценке) оспаривается административным иском с одновременным требованием установить рыночную стоимость (ч. 15 ст. 22.1, ч. 1.1 ст. 246 КАС РФ).
- Возврат решением по ч. 11 не является. Его оспаривают как действие ГБУ (ч. 1 ст. 245 КАС РФ), но требование о рыночной стоимости к такому иску не присоединяется: после отмены возврата ГБУ рассматривает заявление.
Иск подаётся в областной суд (п. 15 ст. 20 КАС РФ) в течение трёх месяцев (ч. 3.1 ст. 245 КАС РФ).
Перерасчёт налога после решения ГБУ
Изменённая стоимость учитывается с даты начала применения изменяемой (п. 1.1 ст. 391, п. 2 ст. 403 НК РФ). По п. 4.1 мотивировки 48-П правило п. 6 ч. 2 ст. 18 Закона № 237-ФЗ (применение с 1 января года подачи) не исключает пересмотра за прошлые периоды. ФНС довела позицию КС до инспекций письмом от 03.09.2026 № БС-36-21/7738@. После внесения сведений в ЕГРН подайте заявление о перерасчёте, см. образец заявления в налоговую о перерасчёте налога на имущество.
Должник-банкрот: кто подписывает заявление
В процедуре реализации права в отношении имущества конкурсной массы осуществляет финансовый управляющий от имени гражданина (абз. 2 п. 5, п. 6 ст. 213.25 Федерального закона «О несостоятельности (банкротстве)»). Заявление подписывает управляющий, полномочия подтверждает определение арбитражного суда. Уменьшение налога сокращает требования ФНС в реестре и текущие платежи. На отчёт финансового управляющего ссылался и заявитель Е. по делу 48-П.
Судебная практика
Опубликованных решений ГБУ и судов по временному порядку 48-П на конец октября 2026 г. нет. Дела ниже показывают, что изменило постановление.
- Определение Смоленского областного суда от 24.01.2025 (дело Е., оставлено без изменения 20.03.2025 и 04.07.2025, описано в 48-П). Стоимость участков 6 581 400 руб. (на 03.02.2015) и 9 195 900 руб. (на 01.01.2020), новая оценка на 01.01.2022 дала 4 501 901 руб., рыночная ниже в 10–20 раз. В принятии иска отказано: порядок через ГБУ не соблюдён, а ГБУ вернуло заявление по шестимесячному сроку. КС исчислил заявителю годичный срок с даты провозглашения постановления.
- Кассационное определение СКАД ВС РФ от 17.09.2025 № 20-КАД25-8-К5. Отчёт об архивной стоимости на 26.01.2022 представлен в ГБУ в июне 2023 г., ГБУ вернуло заявление. ВС указал: возврат не равен решению ГБУ, внесудебный порядок не соблюдён, право на пересмотр утрачено. Для физлиц-налогоплательщиков 48-П этот вывод преодолел.
- Решение Верховного Суда Республики Тыва от 30.03.2026 № 3а-393/2026. Гражданин узнал о налоге за 2024 год в декабре 2025 г. и подал отчёт на 01.01.2023, ГБУ вернуло заявление по ч. 8 ст. 22.1. Возврат признан законным, в принятии требования о рыночной стоимости отказано. ГБУ оспаривало и архивный характер стоимости, хотя по 48-П достаточно внесения в ЕГРН новой стоимости.
- Решение Ленинградского областного суда от 16.07.2025 № 3а-120/2025. Гражданка оспаривала архивную стоимость дома за 2022 год. Возврат признан законным: пропуск шести месяцев, отчёт только на бумаге, а по п. 6 ч. 2 ст. 18 стоимость применилась бы лишь с 2025 года. Первое и третье основания 48-П снял, требование об электронном отчёте осталось.
Смежные темы: общий порядок снижения стоимости в статье «Как снизить кадастровую стоимость: ГБУ, суд, исправление ошибок», коэффициенты к ставке в разборе о земельном налоге по ИЖС после 52-П.
Заявление в ГБУ по 48-П: образец и как заполнить
- Шапка: ГБУ, заявитель в лице финансового управляющего, определение арбитражного суда.
- Сведения формы: кадастровый номер, отчёт, рыночная стоимость, дата оценки.
- Архивная стоимость: величина, период применения, новая стоимость в ЕГРН.
- Срок: дата получения уведомления по п. 4 ст. 31 НК РФ.
- Обоснование: п. 3 резолютивной части 48-П, неприменимость п. 2 ч. 8 ст. 22.1.
- Просьба: установить стоимость на 01.01.2023, 01.01.2024 и 01.01.2025.
- Приложения: электронный отчёт, выписки ЕГРН, уведомление, определение суда.
Вопросы и ответы
Можно ли подать заявление повторно, если его возвращали до 48-П?
Да, если годичный срок от получения налогового уведомления не истёк. Постановление действует непосредственно с 14.07.2026.
Распространяется ли 48-П на ИП и организации?
Нет. Временный порядок касается только физических лиц без статуса ИП и двух налогов: земельного и на имущество физических лиц.
Нужно ли сначала идти в суд?
Нет. Сначала обязательно обращение в ГБУ. Иск, поданный минуя ГБУ, не принимается к рассмотрению по п. 1 ч. 1 ст. 128 КАС РФ (вопрос 9 Обзора практики ВС РФ № 2 (2021)).
Какая дата оценки нужна в отчёте?
КС привязал стоимость к 1 января соответствующего года. Надёжнее заказать отчёт на 1 января первого года из трёхлетнего окна и обосновать применение этой величины к последующим годам.
Частые ошибки
- Нет ссылки на 48-П: заявление проверяют по шестимесячному сроку и возвращают.
- Отчёт на бумаге или на текущую дату: возврат или несоответствие периоду.
- Подача в следующем году: из окна выпадает самый ранний год, а перерасчёт ограничен п. 2.1 ст. 52 НК РФ.
- Требование о рыночной стоимости в иске о возврате: в этой части иск не примут.
- Подпись должника в процедуре реализации вместо подписи финансового управляющего.
Чек-лист
Отмечено 0 из 6
Вывод для практики
48-П даёт гражданину год от налогового уведомления на пересмотр архивной стоимости за три прошедших года, но закон механизм пока не урегулировал. Подавайте заявление в год получения уведомления, прямо обосновывайте временный порядок и готовьте иск на случай возврата.
Соберите заявление в ГБУ или административный иск об оспаривании возврата по материалам дела в «Документах Про». Уже есть черновик? Сервис доработает документ и усилит аргументацию.
Источники
- Постановление КС РФ от 14.07.2026 № 48-П (garant.ru), публикация в «Российской газете»
- Ст. 22.1 Закона № 237-ФЗ, ст. 18
- НК РФ: ст. 31, ст. 52, ст. 391, ст. 403
- КАС РФ: ст. 245, ст. 246
- Письмо ФНС России от 03.09.2026 № БС-36-21/7738@
- Практика: ВС РФ № 20-КАД25-8-К5, ВС Республики Тыва № 3а-393/2026, Ленинградский облсуд № 3а-120/2025
Статья носит информационный характер и не заменяет консультацию юриста: применение временного порядка 48-П зависит от дат уведомлений, сведений ЕГРН и практики конкретного ГБУ.