Штраф по ч. 1 ст. 128 НК РФ за неявку на допрос свидетелем нельзя наложить на налогоплательщика, в отношении которого идёт выездная проверка, если его вызвали по обстоятельствам его собственной деятельности. Это следует из Постановления Конституционного Суда РФ (КС РФ) от 05.03.2026 № 12-П и Кассационного определения Судебной коллегии по административным делам Верховного Суда РФ (СКАД ВС РФ) от 11.03.2026 № 67-КАД25-12-К8, позиция включена в п. 39 Обзора судебной практики ВС РФ № 2 (2026). Ниже: жалоба в УФНС, границы позиции и вызов руководителя компании.
Скачать образец жалобы в УФНС на штраф по ст. 128 НК РФ за неявку проверяемого ИП на допрос в Word
Готовый шаблон: подставьте свои данные вместо полей в квадратных скобках.
Соберите жалобу по материалам вашего дела в «Документах Про»: с нормами НК РФ, ссылками на Постановление № 12-П и практику ВС РФ. Результат в Word, позицию в налоговом органе и суде представляете вы.
Коротко: штраф по ст. 128 НК РФ проверяемому лицу
| Вопрос | Ответ (по состоянию на октябрь 2026 г.) |
|---|---|
| Состав | Ч. 1 ст. 128 НК РФ: неявка свидетеля без уважительных причин, штраф 1 000 руб. |
| Позиция КС РФ | Проверяемый налогоплательщик не свидетель по обстоятельствам своей деятельности (Постановление № 12-П) |
| Позиция ВС РФ | Решение о штрафе незаконно (№ 67-КАД25-12-К8, п. 39 Обзора № 2 (2026)) |
| Вид жалобы | Жалоба в УФНС через инспекцию (п. 1 ст. 139 НК РФ); апелляционная предусмотрена для решений по ст. 101 |
| Срок жалобы | 1 год со дня, когда лицо узнало о нарушении (абз. 1 п. 2 ст. 139) |
| Срок рассмотрения | 15 рабочих дней, продление не более чем на 15 (абз. 2 п. 6 ст. 140) |
| Суд | Только после жалобы (п. 2 ст. 138); 3 месяца по ч. 4 ст. 198 АПК РФ или ч. 1 ст. 219 КАС РФ |
Правовая основа
Вызов для пояснений и вызов свидетеля это разные полномочия. Подп. 4 п. 1 ст. 31 НК РФ: вызов налогоплательщика по уведомлению для пояснений в связи с проверкой. Подп. 12 п. 1 ст. 31 и п. 1 ст. 90: вызов свидетелем любого физического лица, которому известны значимые обстоятельства.
Ответственность. Ч. 1 ст. 128 НК РФ (в практике также «п. 1»): неявка без уважительных причин лица, вызываемого свидетелем, влечёт штраф 1 000 руб.; ч. 2: 3 000 руб. за отказ от показаний или ложные показания. Состава за неявку налогоплательщика по уведомлению для пояснений в выездной проверке нет.
Процедура. Штраф выносят по ст. 101.4 НК РФ: акт в течение 10 дней (п. 1), возражения в течение месяца (п. 5), рассмотрение с участием лица (п. 7), решение (п. 8). Доказательства, полученные с нарушением НК РФ, использовать нельзя (абз. 3 п. 7 ст. 101.4, абз. 2 п. 4 ст. 101).
Что решили КС РФ и ВС РФ
Фабула
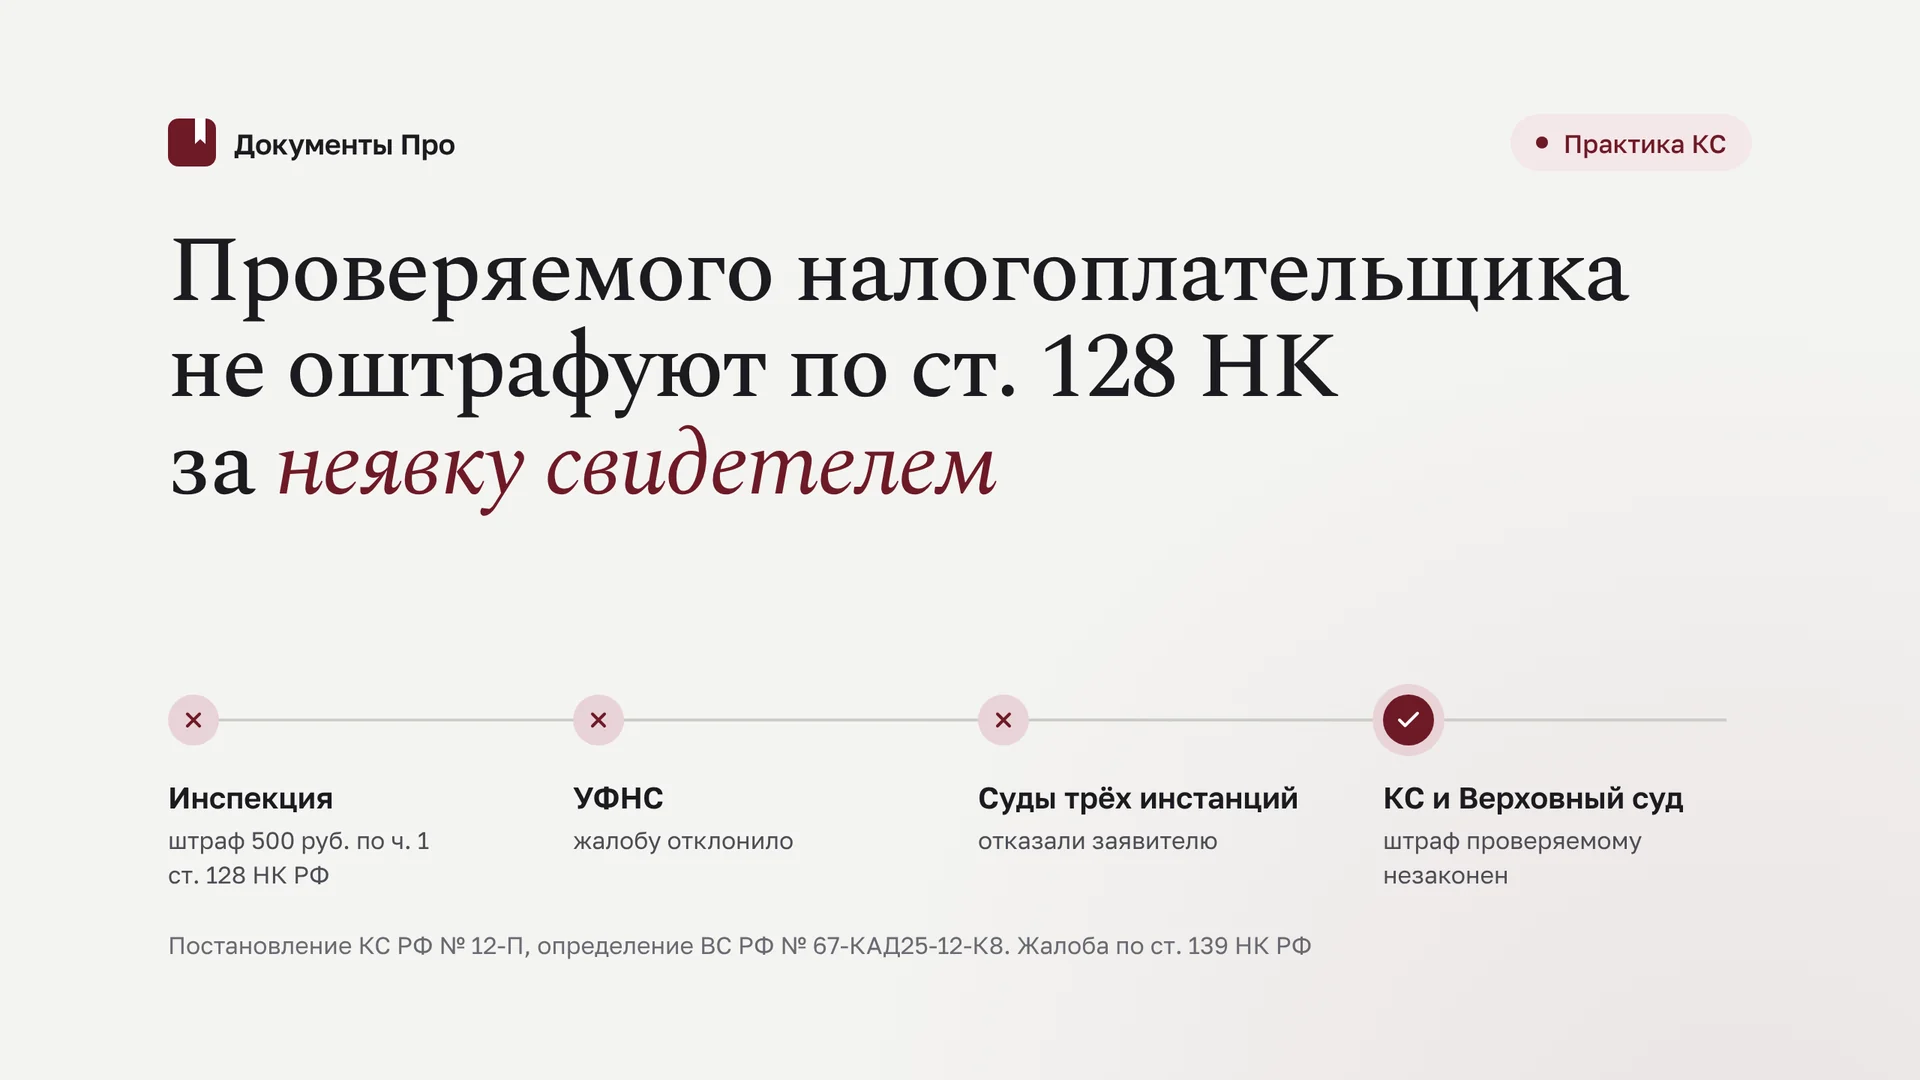
В отношении гражданина Н. Межрайонная ИФНС № 23 по Новосибирской области проводила выездную проверку. 11.03.2024 ему направили повестку о допросе в качестве свидетеля об обстоятельствах его деятельности. Он не явился, решением от 27.06.2024 № 717 его оштрафовали по ч. 1 ст. 128 НК РФ на 500 руб. (штраф снижен вдвое). УФНС по Новосибирской области 30.07.2024 жалобу отклонило.
Калининский районный суд г. Новосибирска (дело № 2а-4011/2024), Новосибирский областной суд (11.02.2025) и Восьмой КСОЮ (15.05.2025) отказали: проверяемый знает значимые обстоятельства, значит, подпадает под п. 1 ст. 90 НК РФ. ВС РФ отложил рассмотрение до решения КС РФ.
Постановление КС РФ № 12-П
КС РФ признал п. 1 ст. 90 и ч. 1 ст. 128 НК РФ конституционными в истолковании, которое не предполагает признания проверяемого налогоплательщика свидетелем по обстоятельствам его собственной деятельности и штрафа за неявку по уведомлению для пояснений в выездной проверке. Доводы:
- расширительное толкование ст. 90 обессмысливает разделение подп. 4 и 12 п. 1 ст. 31 НК РФ (п. 5 мотивировки);
- пояснения проверяемого лица могут быть использованы против него, поэтому на них распространяется ст. 51 Конституции РФ (п. 4.1);
- штраф проверяемому по ст. 128 основан на непредвидимом расширительном толковании и противоречит ч. 2 ст. 54 Конституции РФ (п. 5.2).
Определение ВС РФ № 67-КАД25-12-К8
СКАД ВС РФ отменила акты трёх инстанций и признала решение № 717 незаконным: закон разграничивает показания свидетеля и лица, в отношении которого ведётся производство. Вывод включён в п. 39 Обзора № 2 (2026), утверждённого Президиумом ВС РФ 01.07.2026.
Где граница позиции
Документы истребовать можно. Право не свидетельствовать против себя не освобождает от представления документов по ст. 93 НК РФ, за отказ действует п. 1 ст. 126 (200 руб. за документ).
Являться по уведомлению о вызове для пояснений нужно. КС РФ назвал такую неявку противодействием контролю и разрешил законодателю ввести отдельный состав. Пока его нет, штрафа нет; ст. 129.1 к неявке по вызову в выездной проверке не применяется (п. 4.2 Постановления).
Явка не означает обязанности отвечать. При даче пояснений налогоплательщик вправе сослаться на ст. 51 Конституции РФ (п. 4.3 Постановления).
Как применять позицию к ИП, директору и бухгалтеру
Индивидуальный предприниматель сам налогоплательщик: позиция применяется напрямую, если допрос касается его деятельности.
Руководитель и главный бухгалтер проверяемой организации в другом положении. По КС РФ, осведомлённые о деятельности проверяемого лица «не обладают процессуальным статусом проверяемого лица» и не являются субъектами выявляемого правонарушения (п. 5.1). Вызов директора компании свидетелем Постановление не запрещает, ВС РФ этот вопрос не решал, поэтому переносить позицию на руководителя нужно осторожно.
Вызов по делам контрагентов. По проверке другого лица ИП свидетель на общих основаниях, поэтому смотрите, по какой проверке выписана повестка.
Протокол допроса проверяемого как доказательство
Если ИП допросили «свидетелем» по его же проверке, протокол получен с нарушением ст. 90 НК РФ в толковании КС РФ. В возражениях на акт и жалобе на решение по ст. 101 заявляйте о его недопустимости (абз. 2 п. 4 ст. 101), особенно если лицо предупреждали об ответственности (п. 5 ст. 90). Практики по этому доводу после № 12-П пока нет. Подробнее о стадиях спора: обжалование налоговой проверки: возражения, жалоба в УФНС и суд.
Порядок обжалования штрафа по ст. 128 НК РФ
- Возражения на акт по ст. 101.4. В течение месяца со дня получения акта: статус проверяемого лица, ссылки на Постановление № 12-П и № 67-КАД25-12-К8.
- Жалоба в УФНС через инспекцию. Апелляционной абз. 3 п. 1 ст. 138 НК РФ называет жалобу только на решения по ст. 101; по позиции налоговых органов решение по ст. 101.4 вступает в силу с вручения, поэтому подаётся жалоба по ст. 139. Если штраф включён в решение по итогам выездной проверки (ст. 101), нужна апелляционная жалоба в течение месяца со дня вручения (п. 2 ст. 139.1, п. 9 ст. 101).
- Суд. Только после жалобы (п. 2 ст. 138). ИП по спору, связанному с предпринимательской деятельностью, идёт в арбитражный суд (п. 2 ч. 1 ст. 29 АПК РФ), гражданин подаёт административный иск по гл. 22 КАС РФ; срок 3 месяца. Если УФНС не ответило в срок, суд доступен и без решения (абз. 2 п. 2 ст. 138).
О процедурных доводах против самой проверки: жалоба в УФНС на нарушения процедуры выездной проверки.
Пересмотр вступивших решений
КС РФ предписал пересмотреть только акты по делу заявителя (п. 3 резолютивной части). Для других лиц пересмотр по новым обстоятельствам (п. 3 ч. 1 ст. 350 КАС РФ) возможен лишь в случаях, предусмотренных ФКЗ о КС, а такого указания в Постановлении нет. Постановление Президиума ВС РФ № 18А/2026 допустило пересмотр только по п. 21 Обзора, не по п. 39. Реальный путь: обжаловать, пока не истекли год на жалобу и три месяца на суд.
Судебная практика
- Постановление КС РФ от 05.03.2026 № 12-П по жалобе гражданина Н.: нормы конституционны, но не допускают признания проверяемого свидетелем и штрафа за неявку по вызову для пояснений.
- Кассационное определение СКАД ВС РФ от 11.03.2026 № 67-КАД25-12-К8: штраф 500 руб. проверяемому гражданину отменён, решение инспекции незаконно.
- П. 39 Обзора судебной практики ВС РФ № 2 (2026): налогоплательщик не может быть свидетелем и наказан за неявку на допрос по своей проверке.
- Обзор правовых позиций КС РФ и ВС РФ за I квартал 2026 г. от ФНС России (п. 1): служба довела позицию до инспекций, ссылка уместна в жалобе.
- Постановление 9 ААС от 04.05.2026 № 09АП-3990/2026 по делу № А40-200695/2025 (смежное): в выездной проверке ООО показания генерального директора, допрошенного свидетелем, приняты среди доказательств, решение инспекции законно. Для организаций допрос руководителя свидетелем сохраняется.
Иных опубликованных актов после № 12-П о штрафе по ст. 128 проверяемому лицу в открытых базах на октябрь 2026 г. нет.
Жалоба на штраф по ст. 128 НК РФ: что в образце
- Шапка: УФНС по субъекту через межрайонную инспекцию, ИП и представитель по доверенности (п. 4 ст. 139.2 НК РФ).
- Обстоятельства: решение о проверке по НДФЛ и НДС, повестка о допросе свидетелем, письменные пояснения, акт и решение по ст. 101.4.
- Доводы: ИП проверяемое лицо, подп. 4 и 12 п. 1 ст. 31 НК РФ, № 12-П, № 67-КАД25-12-К8, п. 39 Обзора; противодействия не было.
- Просительная часть: отменить решение полностью, способ получения решения по жалобе (подп. 6 п. 2 ст. 139.2).
О смягчающих обстоятельствах: как снизить налоговый штраф; но по ст. 128 проверяемому просите отмены, а не снижения.
Вопросы и ответы
Можно ли оштрафовать ИП по ст. 128 НК РФ за неявку на допрос по его же выездной проверке?
Нет. По Постановлению КС РФ № 12-П проверяемый налогоплательщик не может быть свидетелем по обстоятельствам своей деятельности, а ВС РФ в деле № 67-КАД25-12-К8 признал такой штраф незаконным.
А если ИП не явился по уведомлению о вызове для дачи пояснений?
На октябрь 2026 г. штрафа за это нет: ст. 128 и 129.1 не применяются. КС РФ разрешил законодателю ввести такой состав, следите за изменениями НК РФ.
Можно ли оштрафовать директора ООО, если проверяют общество?
Постановление № 12-П этого не запрещает: директор не проверяемое лицо. Позиция КС РФ поможет ему лишь в особых обстоятельствах.
Какой срок на жалобу в УФНС?
Один год со дня, когда лицо узнало о нарушении (абз. 1 п. 2 ст. 139 НК РФ). Подавайте сразу: суд возможен только после жалобы.
Частые ошибки
- Апелляционная жалоба на решение по ст. 101.4 «до вступления в силу». Налоговые органы считают, что такое решение вступает в силу с вручения: подавайте жалобу по ст. 139.
- Ссылка только на ст. 51 Конституции. Главный довод: проверяемый не свидетель (подп. 4 и 12 п. 1 ст. 31 НК РФ).
- Перенос позиции на директора компании без оговорок. КС РФ отделил осведомлённых лиц от проверяемого.
- Иск без жалобы в УФНС. Суд оставит его без рассмотрения (п. 2 ст. 138 НК РФ).
- Просьба о снижении вместо отмены. Снижение по ст. 112, 114 признаёт состав, которого нет.
Чек-лист
Отмечено 0 из 6
Вывод для практики
Штраф по ч. 1 ст. 128 НК РФ проверяемому ИП или гражданину за неявку «свидетелем» по своей проверке отменяется со ссылкой на № 12-П и № 67-КАД25-12-К8. Показывайте статус проверяемого и добросовестность. Для руководителей организаций позиция автоматически не работает. О самом допросе: права и обязанности свидетеля.
Соберите жалобу в УФНС по материалам дела в «Документах Про»: с нормами, хронологией проверки и практикой КС РФ и ВС РФ. Результат в Word. Есть черновик? Сервис доработает документ.
Источники
- Постановление КС РФ от 05.03.2026 № 12-П (текст на garant.ru)
- Кассационное определение СКАД ВС РФ от 11.03.2026 № 67-КАД25-12-К8
- Обзор судебной практики ВС РФ № 2 (2026)
- Обзор правовых позиций КС РФ и ВС РФ за I квартал 2026 г. (ФНС России)
- Постановление 9 ААС от 04.05.2026 по делу № А40-200695/2025
- УФНС по Волгоградской области о вступлении в силу решений по ст. 101.4 НК РФ
- НК РФ: ст. 31, ст. 90, ст. 101.4, ст. 128, ст. 138, ст. 139, ст. 140
Статья носит информационный характер и не заменяет консультацию юриста: перед подачей проверьте, в рамках какой проверки выписана повестка, и актуальную редакцию НК РФ.