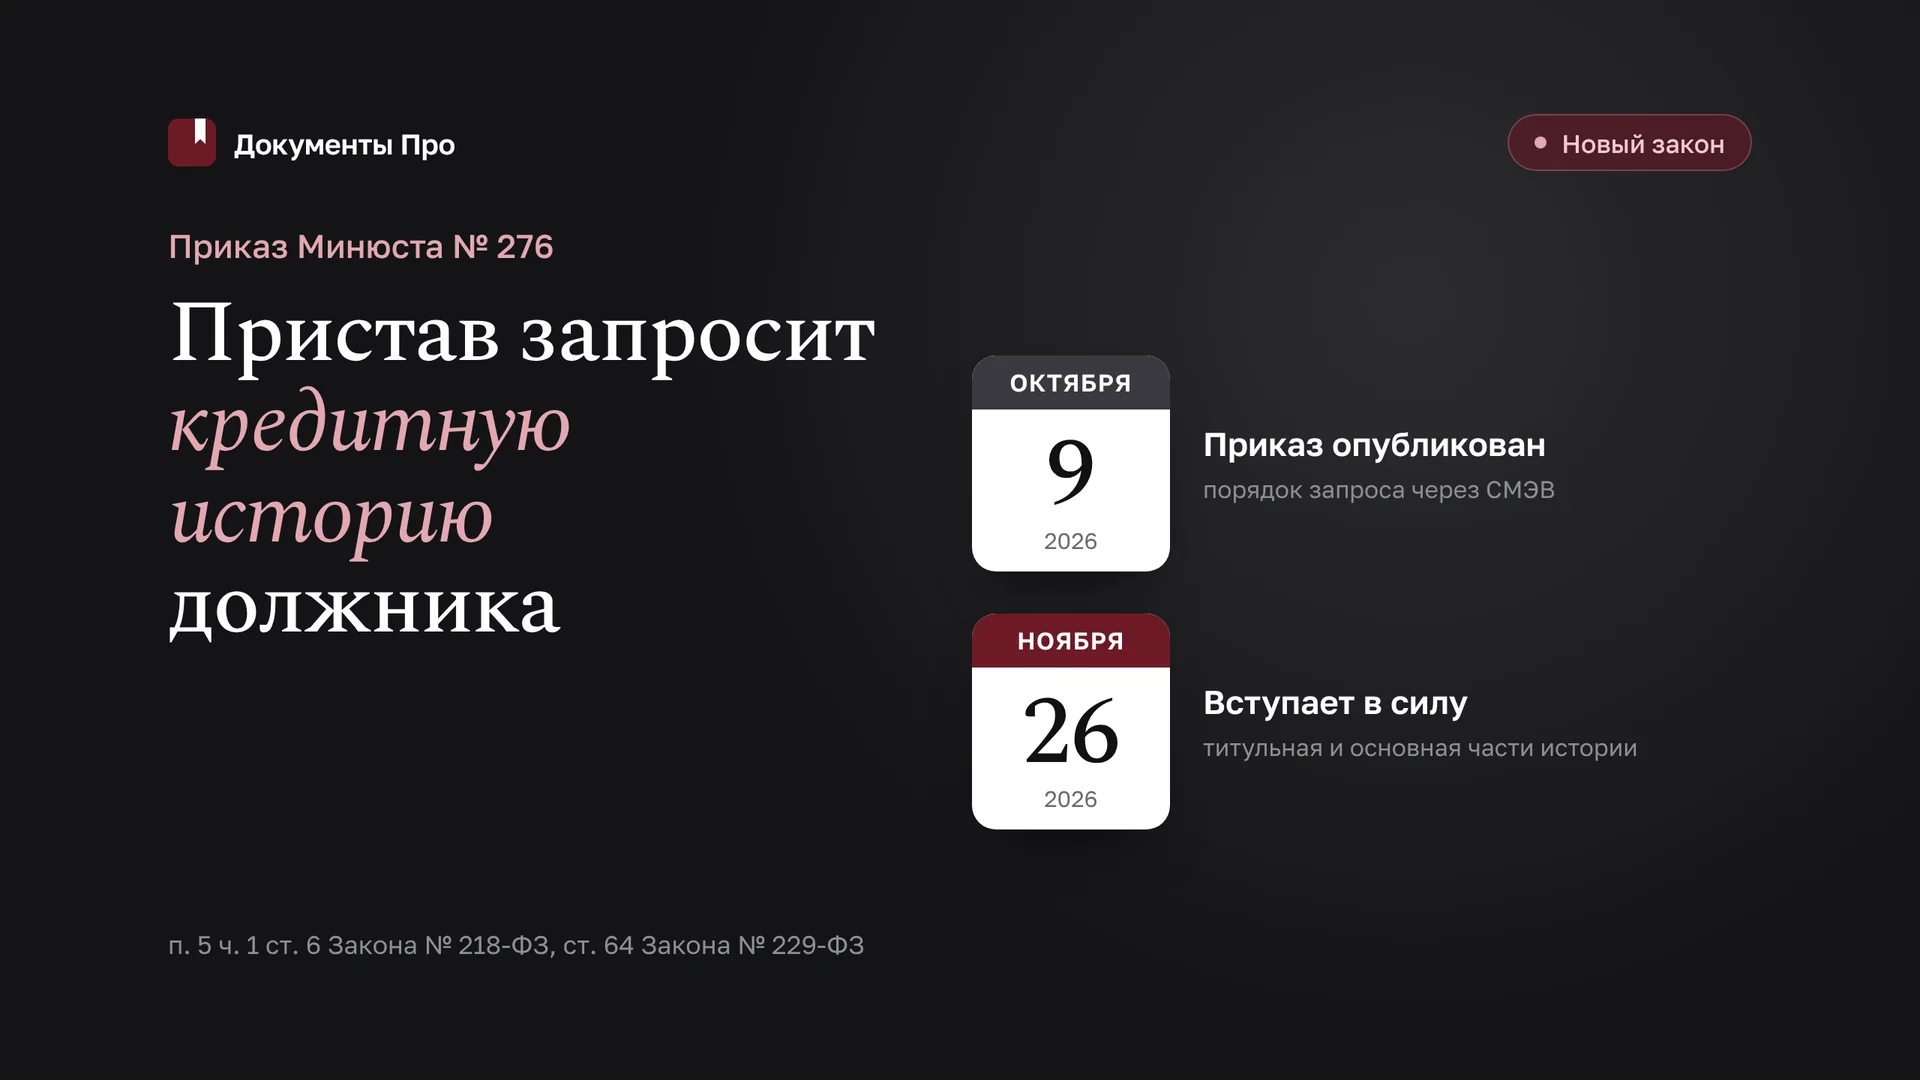
С 26 ноября 2026 года судебный пристав-исполнитель получает кредитную историю должника по единому порядку: Приказом Минюста России от 02.10.2026 № 276 установлены форма и состав запроса ФССП в бюро кредитных историй по исполнительному производству. Пристав получит титульную и основную части кредитной истории (п. 5 ч. 1 ст. 6 Федерального закона от 30.12.2004 № 218-ФЗ «О кредитных историях»): действующие кредиты и займы, суммы и просрочки, залоги, поручительства, адреса и контакты должника. Для взыскателя это повод заявить конкретное ходатайство о запросе, а при бездействии пристава оспорить его.
Что за акт и когда он вступает в силу
Полное название: Приказ Минюста России от 02.10.2026 № 276 «Об установлении Порядка направления федеральным органом исполнительной власти, уполномоченным на осуществление функций по обеспечению установленного порядка деятельности судов и исполнению судебных актов и актов других органов, запроса в бюро кредитных историй по делу, находящемуся в его производстве, и состава такого запроса».
| Реквизит | Значение |
|---|---|
| Дата и номер | 02.10.2026 № 276 |
| Регистрация в Минюсте | 08.10.2026 № 88675 |
| Официальное опубликование | 09.10.2026, publication.pravo.gov.ru, № 0001202610090006 |
| Вступление в силу | 26.11.2026 (п. 2 приказа) |
| Основание | п. 5 ч. 1 ст. 6 Закона № 218-ФЗ |
Переходных положений приказ не содержит. Порядок касается направления запроса, а не возбуждения производства, поэтому по смыслу применяется к запросам, которые ФССП направляет с 26.11.2026, в том числе по исполнительным производствам, возбуждённым раньше.
Попутно: приказом Минюста от 10.09.2026 № 252 установлен отдельный порядок запроса в БКИ для органа, ведущего государственный реестр профессиональных коллекторских организаций и осуществляющего надзор за ними (проверка нарушений при возврате просроченной задолженности физических лиц). К исполнительному производству он не относится, и путать эти два запроса не стоит.
Что пристав увидит в кредитной истории
Объём доступа по закону
Объём сведений определяет не приказ, а ст. 6 Закона № 218-ФЗ. Бюро предоставляет ФССП «по делу, находящемуся в его производстве, — титульную и основную части кредитной истории по его запросу» (п. 5 ч. 1 ст. 6). Для сравнения: суду по делу в его производстве и органам следствия выдают все четыре части, включая дополнительную (закрытую) и информационную (п. 4 ч. 1 ст. 6).
| Часть кредитной истории (ст. 4 Закона № 218-ФЗ) | Получит ли пристав |
|---|---|
| Титульная: ФИО и прежние ФИО, дата рождения, паспорт и ранее выданные паспорта, ИНН, СНИЛС | Да |
| Основная: обязательства, обеспечение, адреса, контакты, судебные споры, банкротство | Да |
| Дополнительная (закрытая): источники формирования КИ (кредиторы), пользователи, запрашивавшие КИ, приобретатели прав требования | Нет |
| Информационная: обращения за кредитом, отказы, отсутствие платежей 90 дней | Нет |
Что полезного в основной части
Для физического лица основная часть кредитной истории содержит (ч. 3 ст. 4 Закона № 218-ФЗ):
- место регистрации и фактическое место жительства, абонентский номер и адрес электронной почты, если субъект их сообщал;
- сведения о регистрации в качестве индивидуального предпринимателя и о процедурах банкротства;
- по каждому обязательству заёмщика, поручителя, лизингополучателя, пользователя сервиса рассрочки: сумму или лимит, дату выдачи, срок, очередной платёж, фактическое исполнение, задолженность и просрочку;
- сведения об обеспечении: для залога — предмет, его стоимость по договору, дату и срок договора, обременения и страхование; для поручительства — обеспечиваемое обязательство, сумму и срок;
- факты судебных споров по договорам займа, залога, поручительства и информацию из резолютивных частей вступивших в силу актов;
- уникальный идентификатор договора (УИд).
Чего пристав не увидит
Наименования кредиторов, ОГРН и ИНН источников формирования кредитной истории закон относит к дополнительной (закрытой) части (п. 1 ч. 4 ст. 4 Закона № 218-ФЗ), а её ФССП не получает. Пристав узнает, что у должника есть заём на определённую сумму под залог автомобиля, но из кредитного отчёта не узнает, перед каким банком. Это стоит учитывать, когда вы формулируете следующие ходатайства: предмет залога и УИд договора становятся отправной точкой для адресных запросов, а не готовым ответом.
Срок хранения записи кредитной истории — семь лет со дня последнего изменения информации в ней (ч. 1 ст. 7 Закона № 218-ФЗ). Поэтому в отчёте могут оказаться и закрытые обязательства, по которым видно, какое имущество было в залоге несколько лет назад.
Что устанавливает Порядок
Форма и канал
Запрос направляется только в форме электронного документа в машиночитаемом виде через СМЭВ (абз. 1 п. 1 Порядка). Подпись — усиленная квалифицированная электронная подпись должностного лица уполномоченного органа либо УКЭП самого органа при наличии технической возможности (абз. 2 п. 1). В сносках приказ ссылается на ст. 14 и ст. 5 Федерального закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве»: на правила о постановлениях должностных лиц и на систему органов принудительного исполнения.
Бумажный запрос пристава в бюро после 26.11.2026 Порядку не соответствует. Если в материалах производства оказывается «письмо в БКИ» на бумаге без ответа, это не исполнение ходатайства, а повод указать на неэффективность действий.
Состав запроса по физическому лицу (п. 2 Порядка)
- Фамилия, имя, отчество (при наличии).
- Прежние ФИО — если сведения есть у ФССП.
- Дата рождения.
- Данные паспорта гражданина РФ и ранее выданных паспортов при наличии сведений, при их отсутствии — иного документа, удостоверяющего личность; для иностранцев — паспорта иностранного государства, для лиц без гражданства — иного документа.
- ИНН (при наличии).
- СНИЛС (при наличии).
Состав запроса по юридическому лицу (п. 3 Порядка)
Полное и (или) сокращённое наименование, наименование до изменения или реорганизации, ОГРН и ОГРН до реорганизации, а для иностранного юридического лица — регистрационный номер в стране регистрации, код налогоплательщика и ИНН, присвоенный налоговым органом РФ. ИНН российской организации указывается всегда (п. 3.7), прочие сведения — при наличии у ФССП.
Нюанс: реквизиты производства в составе не названы
В составе запроса приказ перечисляет только идентификаторы субъекта кредитной истории. Номер исполнительного производства в п. 2 и 3 Порядка не упомянут, хотя закон допускает запрос только «по делу, находящемуся в производстве» ФССП. Для юриста это означает две вещи. Взыскателю бессмысленно требовать от пристава приложить к запросу копии документов производства. Должнику, который хочет оспорить запрос, придётся доказывать отсутствие производства, а не дефекты формы запроса.
Двухшаговая схема: ЦККИ, затем бюро
Кредитная история может храниться в нескольких бюро. Узнать, в каких именно, ФССП может через Центральный каталог кредитных историй: ч. 7.2 ст. 13 Закона № 218-ФЗ прямо предусматривает запросы ФССП в ЦККИ через СМЭВ. Поэтому в ходатайстве разумно просить оба действия: запрос в ЦККИ и запросы во все бюро, названные в ответе каталога.
Было и стало
| До 26.11.2026 | С 26.11.2026 | |
|---|---|---|
| Право ФССП на титульную и основную части | п. 5 ч. 1 ст. 6 Закона № 218-ФЗ | Без изменений |
| Порядок и состав запроса | Не установлены | Приказ Минюста № 276 |
| Форма запроса | Не определена | Электронный машиночитаемый документ через СМЭВ, УКЭП |
| Идентификация должника | На усмотрение пристава | Перечень реквизитов: п. 2 (физлица), п. 3 (юрлица) |
Почему без пристава эти сведения не получить
Взыскатель сам кредитный отчёт по должнику не получит. Физическое лицо (не ИП) вправе получать отчёт только по собственной кредитной истории или как представитель субъекта (ч. 3 ст. 6 Закона № 218-ФЗ). Организация может стать пользователем кредитной истории лишь с согласия субъекта (п. 7 ст. 3). Должник такое согласие взыскателю не даст, поэтому единственный законный канал — запрос пристава по п. 2 ч. 1 ст. 64 Закона № 229-ФЗ.
Как работать с новым порядком: взыскателю
Ходатайство о запросе
Заявление подаётся на любой стадии производства (ч. 1 ст. 64.1 Закона № 229-ФЗ). Пристав рассматривает его в десятидневный срок и выносит постановление об удовлетворении или отказе (ч. 5 ст. 64.1), копия направляется заявителю не позднее следующего дня (ч. 7 ст. 64.1).
Формулировка важна: если в заявлении нет просьбы о конкретном исполнительном действии, его рассмотрят как обращение по Закону № 59-ФЗ (ч. 5.1 ст. 64.1), то есть без постановления и в другие сроки. Поэтому просите конкретно:
- Направить запрос в ЦККИ о бюро, в которых хранится кредитная история должника (ч. 7.2 ст. 13 Закона № 218-ФЗ).
- Направить запросы в каждое из названных бюро о предоставлении титульной и основной частей кредитной истории (п. 5 ч. 1 ст. 6 Закона № 218-ФЗ, Порядок, утверждённый Приказом Минюста № 276).
- Ознакомить взыскателя с полученными ответами (ч. 1 ст. 50 Закона № 229-ФЗ).
Чтобы запрос не вернулся без результата, приложите известные вам идентификаторы должника из п. 2 Порядка: прежние фамилии, прежние паспорта, СНИЛС. Чем полнее идентификаторы, тем меньше риск ответа «субъект не найден», особенно если должник менял фамилию или паспорт.
Готовая структура такого заявления есть в образце заявления взыскателя о совершении исполнительных действий: в просительную часть добавьте пункты о запросе в ЦККИ и БКИ.
Что делать с ответом
- Залоги. Предмет залога и его договорная стоимость показывают имущество, которого может не быть в ответах регистрирующих органов (например, оборудование или товары в обороте). Это основание для ходатайства об аресте и о розыске имущества; см. материал о заявлении о розыске имущества должника.
- Новые займы и рассрочки. Свежие обязательства и регулярные платежи по ним при заявленном «отсутствии доходов» — довод для повторных запросов о доходах, счетах и источниках погашения.
- Фактическое место жительства и контакты. Нужны для выхода по адресу и розыска должника.
- Сведения о банкротстве и судебных спорах. Помогают оценить, стоит ли инициировать банкротство или присоединяться к чужому делу.
Отдельно учитывайте нормы о кредитных обязательствах в производстве, о которых мы писали в разборе Закона № 334-ФЗ о кредитных обязательствах в исполнительном производстве.
Отказ или бездействие
Постановление об отказе и бездействие пристава обжалуются в порядке подчинённости или оспариваются в суде (ч. 1 ст. 121 Закона № 229-ФЗ). Срок — десять дней: для жалобы — со дня вынесения постановления или установления факта бездействия (ст. 122), для административного иска — со дня, когда стало известно о нарушении (ч. 3 ст. 219 КАС РФ).
Аргументы для иска:
- С 26.11.2026 у ФССП есть утверждённый электронный порядок запроса, поэтому ссылка на «отсутствие технической возможности» или «отсутствие порядка» несостоятельна.
- По п. 15 Постановления Пленума ВС РФ от 17.11.2015 № 50 бездействие может быть признано незаконным, если пристав имел возможность совершить необходимые исполнительные действия в установленный срок и не совершил их, нарушив права взыскателя; организационные причины (нагрузка, отпуск, смена пристава) превышение сроков не оправдывают.
- Обязанность доказать законность бездействия лежит на приставе (ч. 11 ст. 226 КАС РФ).
Структура требований — в материале об административном иске на бездействие пристава.
Что важно должнику и его представителю
- Пристав увидит все действующие и закрытые за семь лет обязательства, обеспечение и контакты. Скрыть новый заём под залог имущества, о котором не сообщено приставу, не получится.
- Закрытая часть, включая список тех, кто запрашивал кредитную историю, к приставу не попадёт.
- Должник вправе получить свою кредитную историю целиком (п. 2 ч. 1 ст. 6 Закона № 218-ФЗ) и заранее проверить, какие сведения окажутся в распоряжении ФССП.
- Ошибочные сведения в кредитной истории оспариваются в бюро по правилам ст. 8 Закона № 218-ФЗ. Смежные споры с бюро разобраны в статье о Законе № 332-ФЗ и спорах с БКИ.
Вывод для практики
- С 26.11.2026 запрос ФССП в БКИ — электронный, через СМЭВ, с УКЭП и фиксированным составом идентификаторов (Приказ Минюста № 276).
- Пристав получает только титульную и основную части. Имена кредиторов остаются в закрытой части, поэтому ответ БКИ — отправная точка, а не исчерпывающий ответ.
- Взыскателю нужно конкретное ходатайство по ст. 64.1 Закона № 229-ФЗ: запрос в ЦККИ, запросы во все бюро из его ответа и ознакомление с ответами.
- Отказ и бездействие оспариваются в десятидневный срок (ст. 122 Закона № 229-ФЗ, ч. 3 ст. 219 КАС РФ) со ссылкой на приказ № 276 и п. 15 ПП ВС № 50.
- По производствам, где имущество не найдено, стоит подготовить ходатайство заранее и подать его в первые дни после 26.11.2026.
Подготовить ходатайство
Соберите ходатайство взыскателя о запросе кредитной истории должника по материалам вашего исполнительного производства в «Документы Про»: с нормами Закона № 218-ФЗ, Закона № 229-ФЗ и Приказа Минюста № 276. Если пристав не ответил, сервис подготовит административный иск об оспаривании бездействия. Результат в Word.
Источники
- Приказ Минюста России от 02.10.2026 № 276 — официальное опубликование
- Приказ Минюста России от 10.09.2026 № 252 — официальное опубликование
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях»
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве», ст. 64.1
- Федеральный закон № 229-ФЗ, ст. 121 и ст. 122
- КАС РФ, ст. 219 и ст. 226
- Постановление Пленума ВС РФ от 17.11.2015 № 50