Акт об утилизации товара подтверждает, что просроченная, бракованная или испорченная продукция не просто списана с учёта, а действительно уничтожена и не вернётся на прилавок. Без него налоговая не примет расходы, надзорный орган не закроет предписание, а у компании останется риск, что «списанный» товар всплывёт в продаже. Разбираем, какие нормы применяются, кто проводит утилизацию и как заполнить образец.
Образец акта об утилизации товара в Word
Готовый шаблон: подставьте свои данные вместо полей в квадратных скобках.
Не хотите заполнять вручную?
В «Документах Про» этот документ можно сгенерировать целиком под вашу ситуацию: с вашими данными, расчётами и ссылками на нормы. Готовый документ скачивается в Word и сразу готов к подаче.
Коротко: что нужно знать
| Вопрос | Ответ |
|---|---|
| Что это | Первичный документ, фиксирующий уничтожение или переработку товаров, непригодных для продажи и использования |
| Когда нужен | Истёк срок годности, неустранимый брак, порча при хранении или перевозке, изъятие по предписанию надзорного органа |
| Кто составляет | Комиссия по приказу руководителя, утверждает руководитель |
| Кто утилизирует | Владелец товара сам или с привлечением специализированной организации; для отходов I–IV классов опасности нужна лицензия |
| Форма | Единой формы нет (ч. 4 ст. 9 Закона № 402-ФЗ) |
| Госпошлина | Не платится |
| Хранение | Не менее 5 лет после отчётного года (ч. 1 ст. 29 Закона № 402-ФЗ) |
Списание и утилизация: в чём разница
В поиске документ часто называют «акт о утилизации товара», но под этим понимают два разных действия.
Списание означает, что товар исключается из учёта: комиссия устанавливает, что он непригоден, и определяет его стоимость. Для этого служит акт о списании товаров, например по форме ТОРГ-16 или по собственной форме. Подробно он разобран в статье об акте о списании материальных ценностей.
Утилизация означает физическое уничтожение или переработку товара так, чтобы его нельзя было вернуть в оборот. Это отдельный факт хозяйственной жизни, и он тоже оформляется первичным документом (ч. 1 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ).
Иногда оба действия отражают в одном документе с разделом «Отметка об утилизации». Но если между списанием и уничтожением проходит время или утилизацию проводит сторонняя организация, удобнее составлять отдельный акт об утилизации со ссылкой на акт о списании. Именно так построен наш образец.
Правовая основа
Запрет продажи непригодного товара. Продажа товара по истечении срока годности запрещена (п. 5 ст. 5 Закона РФ от 07.02.1992 № 2300-1 «О защите прав потребителей»). Товар с истёкшим сроком годности или опасный товар нужно изъять из оборота.
Пищевая продукция. Некачественные и опасные пищевые продукты, изъятые из обращения, подлежат экспертизе, утилизации или уничтожению (ст. 25 Федерального закона от 02.01.2000 № 29-ФЗ «О качестве и безопасности пищевых продуктов»). Утилизацию или уничтожение проводит владелец, в том числе с привлечением специализированных организаций, и он же оплачивает экспертизу, хранение, перевозку и уничтожение. Если продукция изъята по предписанию органа государственного надзора, владелец представляет в этот орган документ, подтверждающий утилизацию или уничтожение.
С 1 сентября 2026 года действует новое Положение о порядке изъятия из обращения, проведения экспертизы, временного хранения, утилизации или уничтожения некачественных и опасных пищевых продуктов, утверждённое постановлением Правительства РФ от 27.05.2026 № 604 (действует до 01.09.2032). Оно заменило постановление от 07.10.2020 № 1612. Владелец изымает продукцию сам или по предписанию надзорного органа, обеспечивает временное хранение без доступа посторонних, а при необходимости проводит санитарно-эпидемиологическую или ветеринарно-санитарную экспертизу.
Отходы. Утилизированный товар становится отходом. Деятельность по сбору, транспортированию, обработке, утилизации, обезвреживанию и размещению отходов I–IV классов опасности лицензируется (ст. 9 Федерального закона от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления»). За нарушение требований при обращении с отходами предусмотрена ответственность по ст. 8.2 КоАП РФ. Поэтому передавать товар на утилизацию стоит организации с лицензией, а её реквизиты указывать в акте.
Маркированные товары. Если товар подлежит обязательной маркировке средствами идентификации, при его уничтожении в систему «Честный знак» передаются сведения о выводе из оборота. Без этого коды останутся числиться за организацией, а расхождения выявят при проверке.
Налоговые последствия
Налог на прибыль
Расходы должны быть экономически обоснованы и документально подтверждены (п. 1 ст. 252 НК РФ). Минфин России в письме от 23.04.2019 № 07-01-09/29286 указал, что стоимость пищевой продукции и расходы на её утилизацию можно учесть, если законодательство обязывает уничтожить такую продукцию. Для продуктов с истёкшим сроком годности такая обязанность прямо следует из законов о защите прав потребителей и о качестве пищевых продуктов.
Для непродовольственных товаров логика та же: нужно показать, что товар не может быть продан или использован, и что он действительно уничтожен. Подтверждением служат акт о браке или заключение, акт о списании, акт об утилизации, договор и документы исполнителя.
НДС
Пункт 3 ст. 170 НК РФ содержит перечень случаев восстановления НДС, и списание испорченных товаров в нём прямо не названо. При этом позиция Минфина по этому вопросу менялась, и налоговые органы иногда требуют восстановить налог. Чем подробнее в документах описаны причина непригодности и факт уничтожения, тем проще защитить вычет.
Бухгалтерский учёт
Товары списываются по балансовой стоимости, когда перестают быть способными приносить экономические выгоды (ФСБУ 5/2019 «Запасы», приказ Минфина России от 15.11.2019 № 180н). Если порча выявлена при инвентаризации, сначала оформляются результаты инвентаризации, а затем списание и утилизация. Как организовать проверку, рассказываем в статье о приказе о проведении инвентаризации.
Способы утилизации и кто за неё платит
Закон не требует конкретного способа: важно, чтобы товар был приведён в состояние, исключающее возврат в оборот, и чтобы были соблюдены экологические требования. На практике используют:
- переработку (вторичное сырьё, компост, биогаз, корм для животных при положительном заключении ветеринарно-санитарной экспертизы);
- механическое уничтожение (измельчение, прессование с последующей передачей на полигон);
- обезвреживание и сжигание на специализированных установках, что обязательно для опасной продукции;
- слив и денатурацию для жидкой продукции, если это допускает класс опасности отходов.
Расходы на утилизацию несёт владелец товара. Но если непригодность возникла по вине поставщика (скрытый брак, нарушение условий перевозки), стоимость товара и затраты на уничтожение можно взыскать с него как убытки. Для этого понадобятся акт о браке, акт о списании и акт об утилизации с документами исполнителя: вместе они доказывают и размер потерь, и то, что товар не был продан.
Возврат поставщику вместо утилизации
Прежде чем уничтожать товар, проверьте договор поставки. Многие договоры, особенно в торговых сетях, предусматривают возврат товара с истекающим сроком годности или обмен брака. Возврат поставщику выгоднее: организация не теряет стоимость товара, а утилизацией занимается сам поставщик. Если поставщик сам поручает покупателю уничтожить товар, получите от него письменное распоряжение и укажите его реквизиты в акте: это подтвердит, что утилизация проведена по его воле и за его счёт. Для товаров, возвращённых потребителями с недостатками, действует тот же порядок: сначала претензия к поставщику или изготовителю, а уничтожение только тогда, когда вернуть или отремонтировать товар невозможно.
Как утилизировать товар: пошагово
- Выявите непригодный товар и изолируйте его. Уберите товар из торгового зала и со склада отгрузки, храните отдельно и учитывайте обособленно.
- Зафиксируйте причину. Истечение срока годности, брак, порча, повреждение. Если дефект выявлен при приёмке от поставщика, оформите акт о браке товара и предъявите претензию: возможно, товар нужно вернуть, а не уничтожать.
- Издайте приказ. Назначьте комиссию, определите способ и срок утилизации.
- Спишите товар. Составьте акт о списании с перечнем, количеством и стоимостью.
- Заключите договор с исполнителем. Проверьте лицензию на обращение с отходами, если товар относится к I–IV классам опасности.
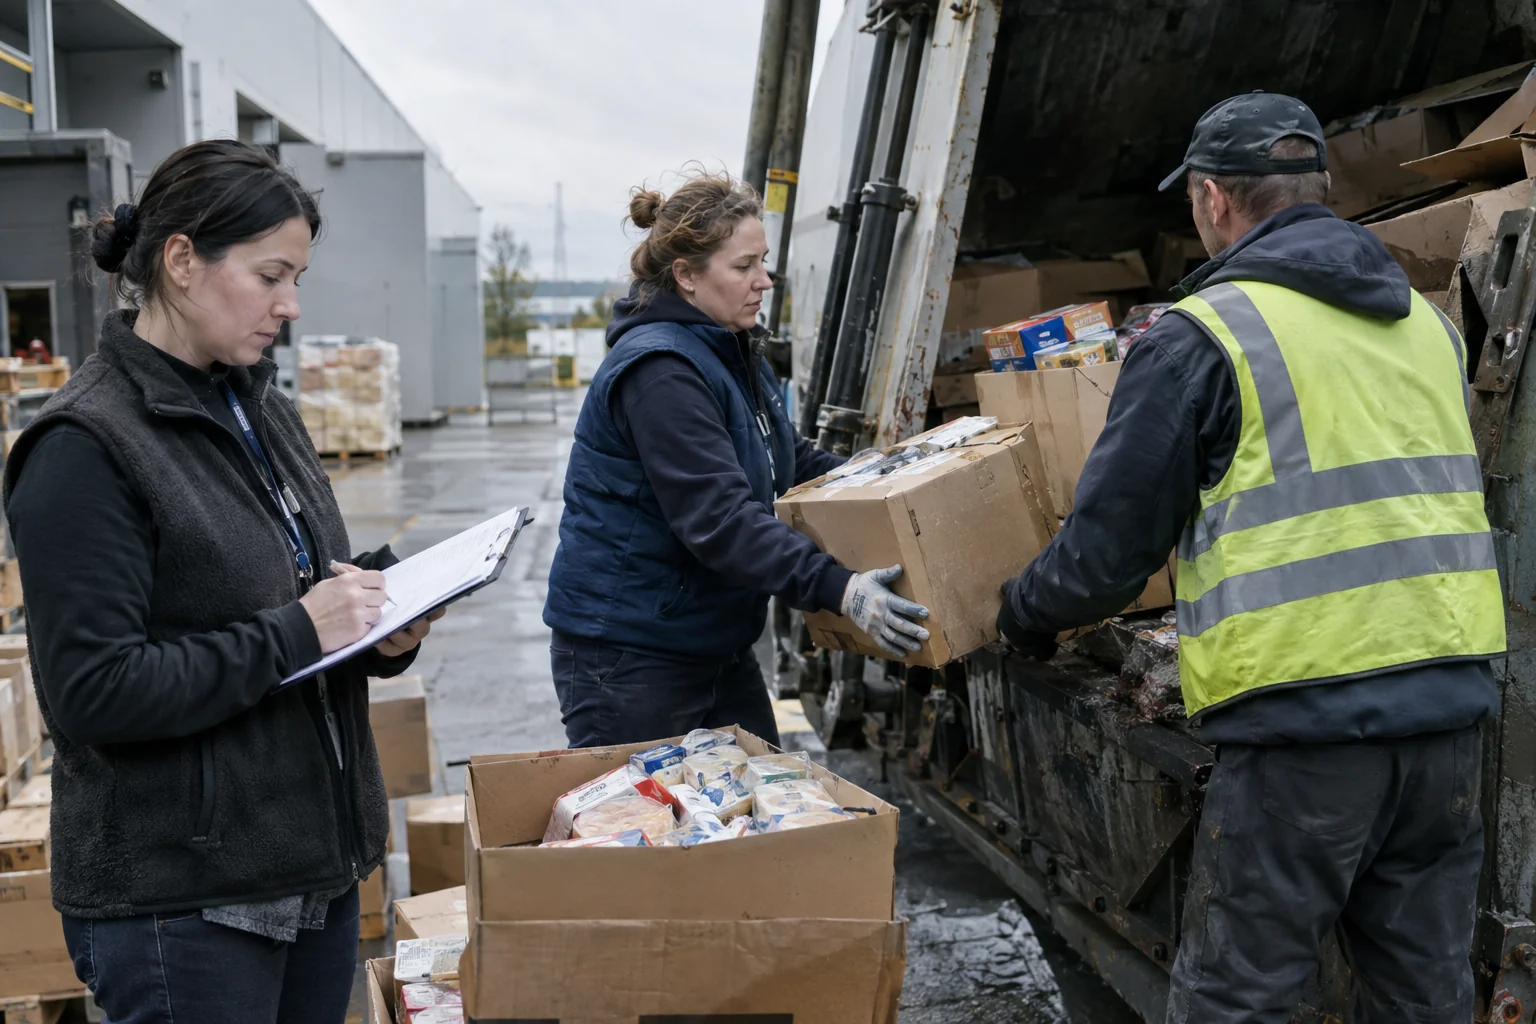
- Проведите утилизацию в присутствии комиссии. Сделайте фото или видео, получите документ исполнителя.
- Составьте и утвердите акт об утилизации. Приложите подтверждающие документы и передайте акт в бухгалтерию.
- Отчитайтесь при необходимости. Если было предписание надзорного органа, направьте ему документ об утилизации. Для маркированных товаров передайте сведения о выводе из оборота.
Акт о утилизации товара образец: что в нём и как заполнить
Образец рассчитан на самую частую ситуацию: магазин или склад списал просроченный, бракованный или повреждённый товар и передал его на утилизацию специализированной организации. Разберём документ по блокам.
Гриф «Утверждаю» и шапка. Должность и подпись руководителя, наименование организации или ИП, ИНН, адрес, номер акта, город и дата.
Место хранения, основание и комиссия. Склад или магазин, реквизиты приказа об утилизации, состав комиссии и материально ответственное лицо.
Раздел 1. Сведения о товарах. Ссылка на акт о списании и таблица: наименование и артикул, количество, учётная стоимость, причина непригодности по каждой позиции. Итоговая сумма прописью. Пункт 1.3 указывает документ, подтверждающий непригодность: акт о браке, заключение экспертизы, протокол испытаний. Перечень в акте об утилизации должен совпадать с актом о списании до единицы.
Раздел 2. Порядок утилизации. Самая важная часть для налоговой и для надзорного органа. Указываются исполнитель, его ИНН и лицензия, договор и документ о передаче, дата, способ и место утилизации, член комиссии, который присутствовал, и стоимость услуг исполнителя. Способ опишите конкретно: измельчение, переработка, обезвреживание, сжигание на специализированной установке. Формулировка «утилизировано» без способа и места вызывает вопросы.
Раздел 3. Заключение комиссии. Вывод о полной утилизации и невозможности вернуть товар в оборот, порядок хранения экземпляров.
Приложения и подписи. Копии приказа и акта о списании, документ исполнителя, фотографии. Подписи членов комиссии и материально ответственного лица.
Если организация утилизирует товар сама, например в собственной установке по переработке, в разделе 2 вместо исполнителя опишите собственное оборудование и место, а договор и лицензию исключите, если они не требуются.
Частые ошибки
- Нет документа исполнителя. Акт комиссии без подтверждения от организации, принявшей отходы, слабое доказательство уничтожения.
- Не указан способ утилизации. Налоговый орган может посчитать, что товар продан без отражения выручки.
- Перечень не совпадает с актом о списании. Расхождения в количестве или артикулах ставят под сомнение оба документа.
- Исполнитель без лицензии. Для отходов I–IV классов это нарушение законодательства об отходах, и ответственность может возникнуть у самого владельца.
- Утилизация без комиссии. Подпись одного кладовщика не подтверждает уничтожение.
- Не выведены коды маркировки. Товар числится за организацией, хотя физически уничтожен.
Практика
При налоговых проверках инспекторы оценивают всю цепочку документов: причину непригодности, акт о списании, договор с утилизатором, документы о передаче и уничтожении, фото и видео. Если цепочка неполная, расходы снимают как документально не подтверждённые. Наличие лицензии у исполнителя и согласованность дат во всех документах снижают риск претензий. Для пищевой продукции дополнительно проверяют, совпадает ли количество уничтоженного с количеством, указанным в предписании надзорного органа.
Отдельный риск связан с работниками. Если «утилизированный» товар потом обнаруживается в продаже или у третьих лиц, возникает вопрос о хищении и материальной ответственности тех, кто подписал акт. Поэтому в комиссию не стоит включать только сотрудников одного склада, а при крупных партиях полезно приглашать представителя службы безопасности или внешнего аудитора и вести видеозапись всего процесса от погрузки до уничтожения.
Чек-лист
Отмечено 0 из 10
Статья носит информационный характер и отражает нормы законодательства о бухгалтерском учёте, налогах и обращении с отходами по состоянию на октябрь 2026 года. Порядок утилизации конкретных видов товаров уточняйте с учётом отраслевых требований.