Клиент оспорил начисление налога, получил отказ и решил ждать административного иска инспекции. Такая тактика может закончиться списанием денег без предварительного судебного решения. После изменений, внесённых Законом от 31.07.2025 № 287-ФЗ, значение имеет не только само несогласие, но и то, каким документом оно выражено и какое действие требуется после ответа налогового органа.
С 1 ноября 2025 года ст. 48 НК РФ предусматривает внесудебное взыскание с физических лиц, не являющихся ИП, включая утративших этот статус. Судебный порядок сохранён для предусмотренных законом спорных сумм. Юристу необходимо выстроить хронологию обращений, иначе формально поданная жалоба не даст ожидаемого результата.
Отрицательное сальдо не заменяет проверку основания
Общая модель начинается с неисполненной обязанности и отрицательного сальдо ЕНС. Решения и поручения размещаются в реестре решений о взыскании. Размер взыскания ограничен отрицательным сальдо, но сама цифра в кабинете ещё не объясняет, какие начисления правомерно вошли в совокупную обязанность.
Разделите задолженность по источникам: самостоятельное исчисление, налоговое уведомление, решение по проверке, отмена вычета. Затем установите, уплачена ли спорная сумма и какие обращения уже подавались. Механизмы для этих ситуаций различаются.
Особенно опасно использовать общий шаблон «прошу остановить взыскание до решения суда». В нём может отсутствовать документ, с которым НК связывает исключение суммы из совокупной обязанности. Содержательное несогласие нужно выразить в подходящей процедуре.
Два маршрута для суммы из налогового уведомления
Подпункты 3.2 и 3.3 п. 7 ст. 11.3 НК РФ предусматривают разные последовательности. Это не два обязательных этапа одного маршрута.
| Первое обращение | Событие, запускающее специальный срок | Следующее действие |
|---|---|---|
| Заявление о перерасчёте | Формирование сообщения об отказе в перерасчёте | Жалоба в отношении сумм из уведомления |
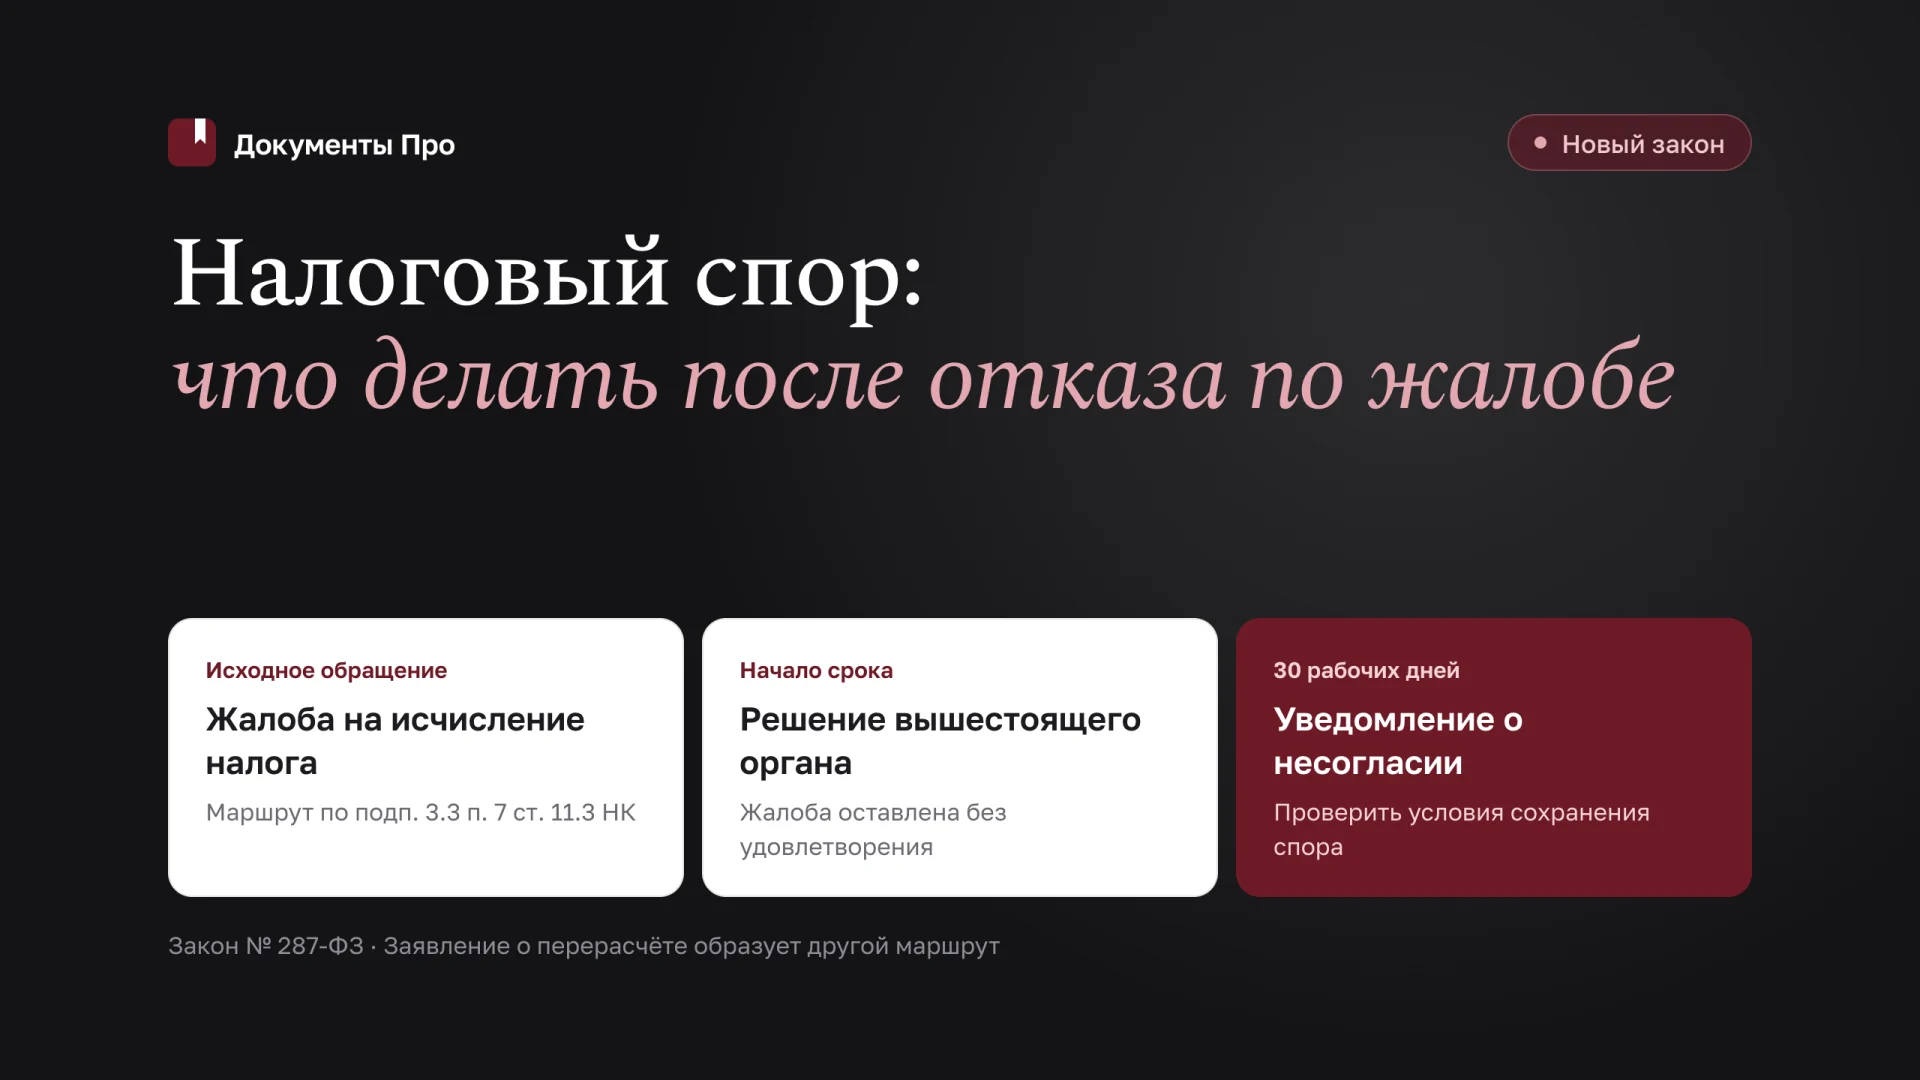
| Жалоба на действия по исчислению налога | Принятие вышестоящим органом решения оставить её без удовлетворения | Уведомление о несогласии с этим решением |
В обоих случаях закон предусматривает 30 дней. По п. 6 ст. 6.1 НК РФ это рабочие дни, поскольку календарный порядок специально не установлен. Но начальные события различаются: формирование сообщения и принятие решения. Подменять их датой, когда клиент прочитал письмо, без самостоятельного правового основания нельзя.
Для первого маршрута своевременная жалоба после отказа в перерасчёте сохраняет предусмотренный законом режим до вступления в силу судебного акта о взыскании. Для второго аналогичное значение имеет своевременное уведомление о несогласии после решения по жалобе.
Почему повторное заявление не перезапускает защиту
Подпункты 3.2 и 3.3 содержат ограничения для ранее поданных заявлений и рассмотренных жалоб по соответствующей сумме. Поэтому идея каждый месяц подавать идентичное заявление о перерасчёте и заново исключать налог из ЕНС не соответствует конструкции нормы.
До выбора маршрута запросите всю историю обращений, включая документы, которые клиент направлял самостоятельно. Название обращения в кабинете может быть общим, поэтому изучайте его содержание и результат рассмотрения.
Если налог уже уплачен, условия рассматриваемого механизма также меняются. Нормы связывают исключение с неисполненной обязанностью на установленную дату. Возврат уплаченного и сохранение судебного порядка будущего взыскания являются разными задачами.
Общие вопросы исправления начисления разобраны в материале о заявлении на перерасчёт налога на имущество. Здесь же ключевой вопрос состоит в последствиях последовательности обжалования для взыскания.
Жалоба на решение о взыскании даёт другой эффект
Подпункт 3.4 п. 7 ст. 11.3 регулирует отдельную ситуацию: жалобу на требование об уплате задолженности или решение о взыскании. Для охватываемых нормой сумм без судебного акта предусмотрено временное исключение в пределах отрицательного сальдо на дату получения жалобы.
Этот режим действует до истечения 15 дней со дня принятия решения по соответствующей жалобе. Он не равнозначен исключению до вступления в силу судебного акта, предусмотренному для других маршрутов. Слова «я уже обжаловал взыскание» поэтому недостаточны для оценки дальнейшего риска.
Юристу нужно проверить одновременно предмет жалобы, вид начисления, остаток задолженности и дату решения. Если цель состоит в споре о размере налога, нельзя считать обжалование только исполнительного решения универсальной заменой оспаривания начисления.
Что делать, если 30 рабочих дней пропущены
Подпункт 1 п. 8 ст. 48 допускает восстановление срока по уважительной причине. Ходатайство подаётся одновременно с соответствующей жалобой или уведомлением о несогласии. Дополнительное условие: обязанность по уплате спорных сумм не исполнена на дату подачи ходатайства.
ФНС утвердила специальные формы приказом от 01.10.2025 № ЕД-7-9/848@. Для восстановления срока уведомления применяется КНД 1112557, для срока жалобы после отказа в перерасчёте предусмотрена другая форма, КНД 1112558. Само уведомление о несогласии имеет КНД 1112556.
Для развёрнутого обоснования подготовлен образец пояснений к ходатайству о восстановлении срока уведомления. Он дополняет утверждённую форму, а не заменяет её. В нём выделены расчёт срока, период препятствия, связь причины с невозможностью обращения и действия после её прекращения.
Болезнь нужно связать с конкретным периодом
Листок нетрудоспособности подтверждает определённое обстоятельство, но не всегда объясняет, почему человек не мог направить документ лично, электронно или через представителя. Для ходатайства важны характер ограничений, продолжительность и их совпадение с процессуально значимым периодом.
Если препятствие закончилось задолго до крайней даты, нужно объяснить оставшееся время. Если после выписки прошло ещё несколько недель, требуется подтверждение причины этой задержки. Не следует включать в шаблон утверждение о невозможности любого общения, когда медицинские документы его не подтверждают.
Закон предусматривает направление решения по ходатайству не позднее трёх дней со дня его получения. Отдельно контролируйте регистрацию всего комплекта: ходатайства, уведомления и приложений. Отправка только медицинской выписки не выполняет необходимую последовательность действий.
Сроки самой инспекции и защита доходов
По общему правилу решение о взыскании принимается и направляется в течение шести месяцев после окончания срока исполнения требования. Просроченное решение недействительно и не исполняется; возможность судебного взыскания затем оценивается по правилам п. 2 ст. 48. Для переходной задолженности установлены специальные положения. Подробный расчёт сроков инспекции вынесен в отдельный разбор судебного взыскания недоимки.
Поручение на списание размещается после истечения семи дней со дня направления решения гражданину. Здесь также применяются правила исчисления налоговых сроков. При исполнении сохраняются ограничения по видам доходов и удержаниям, предусмотренные ст. 99 и 101 Закона об исполнительном производстве; возможно обращение в банк о сохранении дохода в установленном порядке.
Спор о начислении не отменяет необходимости защитить конкретные выплаты. И наоборот, исключение защищённого дохода из взыскания не доказывает отсутствия налоговой обязанности. Когда инспекция уже предъявила иск, требуется самостоятельная позиция по возражениям на взыскание недоимки по КАС.
Источники
- Статьи 48 и 11.3 НК РФ по ссылкам в тексте.
- Статья 6.1 НК РФ: начало и исчисление сроков.
- Закон от 31.07.2025 № 287-ФЗ.
- Приказ ФНС № ЕД-7-9/848@ по ссылке выше.
Соберите уведомление, решения инспекции, историю обращений и сведения ЕНС в «Документы Про». Правовое заключение поможет проверить маршрут защиты и подготовить мотивированные приложения к необходимым документам.


