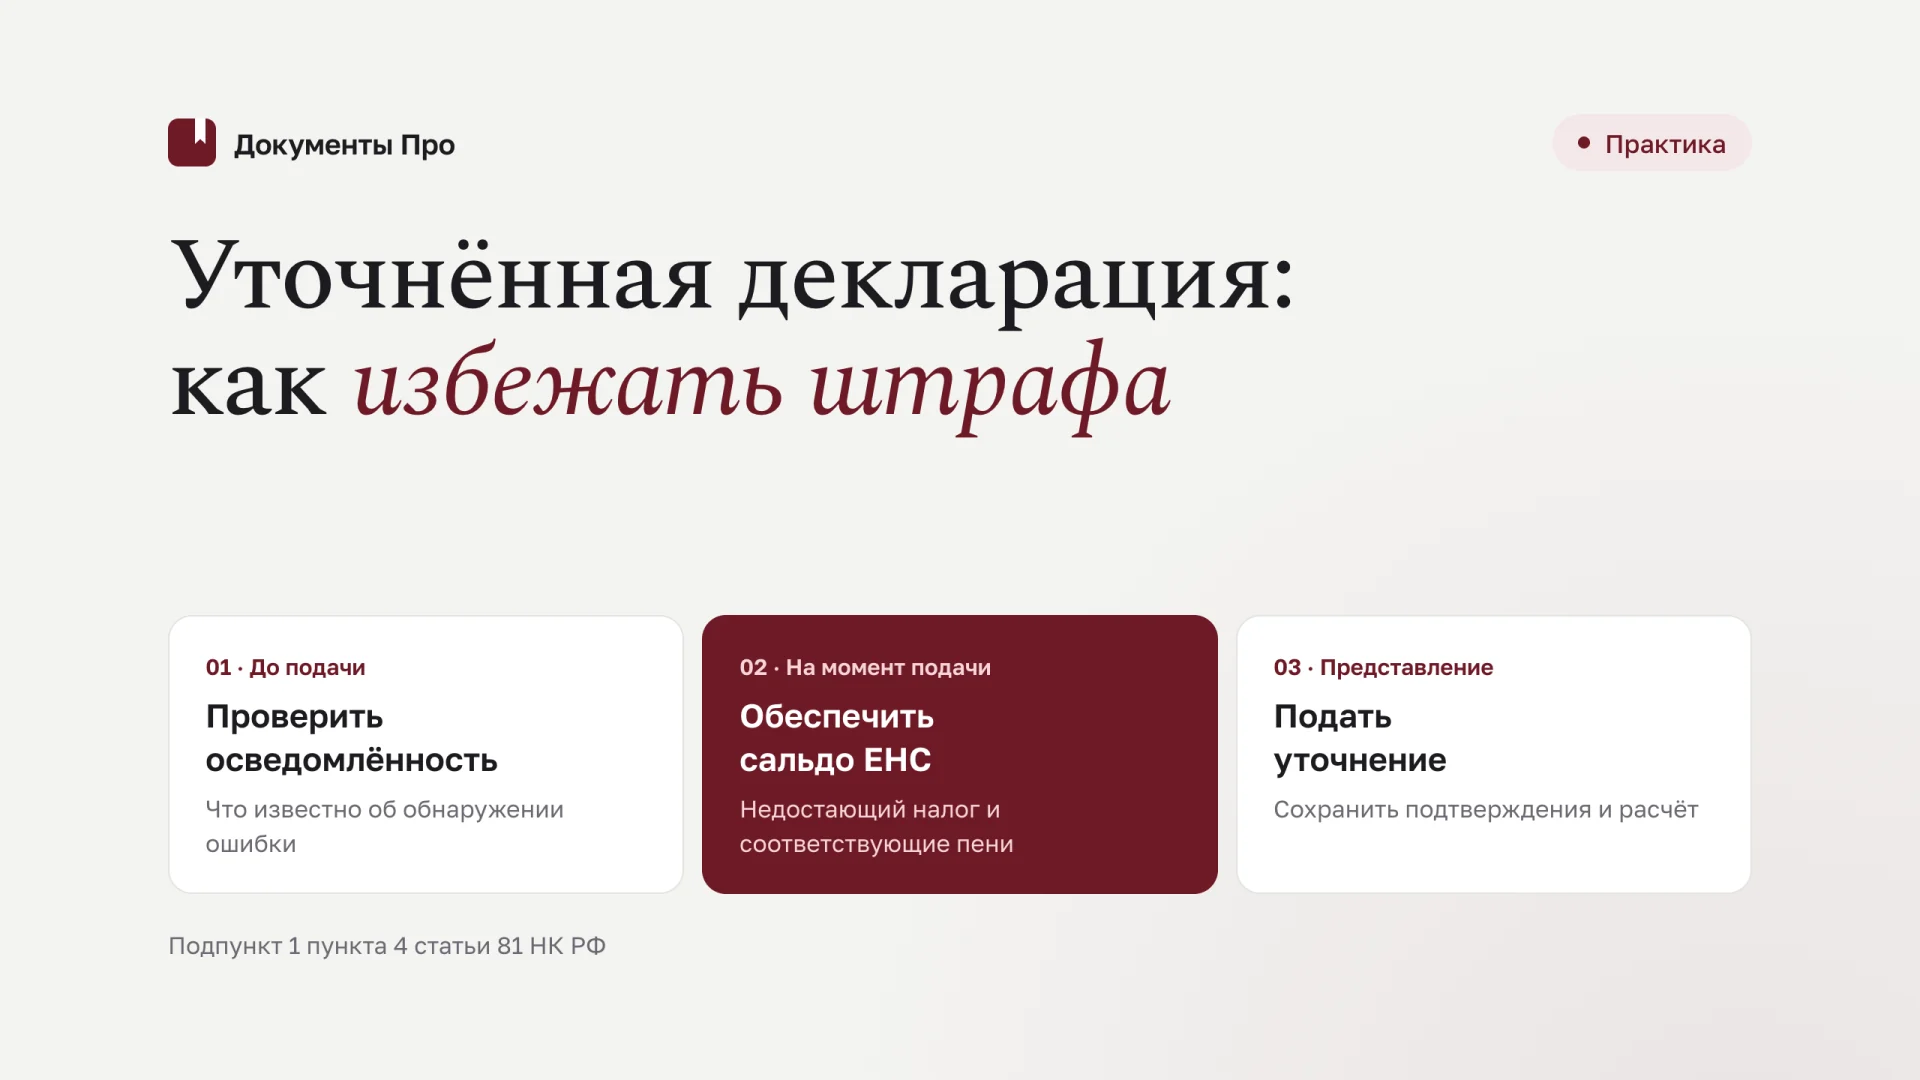
Компания сама нашла ошибку, перечислила деньги и подала уточнённую декларацию. Через несколько месяцев инспекция предлагает штраф: платёж поступил после отправки отчётности, остаток ЕНС оказался меньше ожидаемого либо бухгалтер уже получил сообщение о выявленном нарушении. Для бизнеса всё выглядит как добровольное исправление. Для статьи 81 НК РФ это три самостоятельных вопроса, каждый из которых способен изменить результат.
Юристу здесь нужен не общий тезис о добросовестности, а реконструкция событий с точностью до юридически значимого момента. Когда возникла обязанность исправить отчётность? Что именно налогоплательщик знал перед её подачей? Какое сальдо существовало в этот момент? Чем это подтверждается кроме платёжного поручения? Ниже разбираем процедуру для организации, которая увеличивает налог к уплате после окончания сроков представления декларации и уплаты налога. Правила рассмотрены по состоянию на 8 ноября 2026 года.
Сначала определите, какую ошибку исправляет компания
Пункт 1 статьи 81 НК РФ различает обязательное и добровольное уточнение. Если неотражённые сведения, неполные данные или ошибка привели к занижению подлежащего уплате налога, исправление обязательно. Если занижения нет, налогоплательщик вправе представить уточнённую декларацию. Этот выбор важен уже при подготовке внутреннего заключения: юрист должен назвать конкретную строку отчётности, изменение налоговой базы и результат расчёта.
Не всякое расхождение между бухгалтерским и налоговым учётом означает налоговое правонарушение. Ошибка может затрагивать распределение показателей внутри формы, период признания операции, размер вычета или только сведения контрагента. До разговора об освобождении от ответственности установите, действительно ли появилась неуплата. Иначе компания начнёт оправдывать нарушение, состав которого инспекция ещё не доказала.
Уточнённую декларацию представляют по форме, действовавшей в исправляемом налоговом периоде. Поэтому рабочий файл текущего года нельзя автоматически использовать для старого периода. Сверьте номер корректировки, обязательные приложения и контрольные соотношения. Технический отказ в приёме способен разрушить план, основанный на определённой дате представления.
Внутренний результат первого этапа: короткая записка с исходным показателем, исправленным показателем, причиной изменения и суммой доплаты. Она должна позволять другому специалисту воспроизвести расчёт по первичным документам, а не только увидеть конечную сумму.
Три временные ситуации вместо одного правила
Условия статьи 81 зависят от того, истекли ли сроки подачи декларации и уплаты налога. Нельзя применять пункт 4 к любой корректировке только потому, что она названа уточнённой.
| Когда подаётся исправление | Что проверять |
|---|---|
| До окончания срока подачи декларации | Уточнённая декларация считается поданной в день её представления |
| После срока подачи, но до срока уплаты | Условия пункта 3, прежде всего осведомлённость о выявленной ошибке или назначении проверки |
| После обоих сроков | Одно из оснований пункта 4, включая условия о моменте подачи и ЕНС |
Вторая ситуация встречается там, где календарь отчётности и календарь платежа расходятся. В третьей появляются два самостоятельных основания освобождения. Первое связано с исправлением до получения определённых сведений от инспекции и достаточным положительным сальдо ЕНС. Второе касается уточнения после проведённой выездной проверки, которая не обнаружила соответствующих ошибок.
Составьте календарь именно по выбранному налогу. Для платежей частями покажите каждый срок и относящуюся к нему сумму. Удобная бухгалтерская дата «закрытия квартала» не заменяет предусмотренную законом дату исполнения обязанности. От календаря зависит и расчёт пеней, и оценка того, какие средства уже должны были находиться на ЕНС.
Что означает добровольность для подпункта 1 пункта 4
Закон связывает освобождение не с нравственной оценкой поведения компании, а с установленными событиями. Уточнение должно предшествовать моменту, когда налогоплательщик узнал об обнаружении инспекцией неотражённых или неполных сведений либо ошибок, ведущих к занижению налога. Второй препятствующий факт: осведомлённость о назначении выездной проверки по данному налогу за данный период.
Поэтому фраза «ошибку нашли самостоятельно» полезна, но недостаточна. Самостоятельная проверка могла завершиться после вручения решения о назначении выездной проверки. И наоборот, информационное сообщение инспекции ещё не обязательно означает, что она обнаружила конкретное занижение. Нужно сопоставить содержание документа, круг операций, налоговый период и дату ознакомления.
Соберите хронологию:
- Дата внутреннего обнаружения ошибки и документ, которым она зафиксирована.
- Дата подготовки исправленного расчёта и согласования доплаты.
- Все сообщения инспекции по этому налогу и периоду.
- Даты их поступления, получения и ознакомления уполномоченных лиц.
- Момент представления уточнённой декларации и подтверждение её приёма.
Не создавайте задним числом протокол внутренней проверки. Если отдельной записки тогда не было, используйте существовавшую переписку, версии расчётов, заявки на платёж и сведения учётной системы. Документ, составленный сейчас, может объяснять прошлые события, но не должен изображать себя доказательством, возникшим одновременно с ними.
Требование о пояснениях и обнаруженное нарушение не равны
В письме от 27.12.2023 № БВ-4-7/16343@ ФНС разграничила выявление противоречий и установленное занижение налога. Направление требования о пояснениях по ошибкам и расхождениям до составления акта само по себе не свидетельствует об обнаружении того нарушения, о котором говорит статья 81. Это полезный довод, когда инспекция объявляет любую переписку окончанием добровольного исправления.
Однако защита не должна останавливаться на названии входящего файла. Прочитайте текст требования и приложения. Там могут обсуждаться другие операции, другой налог или иной период. Тогда совпадение темы переписки с корректировкой нужно доказать инспекции. Если речь идёт именно о спорной операции, всё равно необходимо разграничить запрос объяснений и вывод о занижении.
В возражениях приведите конкретный фрагмент документа своими словами и объясните его значение. Например, инспекция просила согласовать расхождение между данными контрагентов, но не установила отсутствие реальной операции и не рассчитала недоимку. Такой довод сильнее общего утверждения, что «камеральная проверка ещё не закончилась».
Отдельно исследуйте электронные квитанции. Дата создания требования, дата отправки, дата получения и дата фактической подачи корректировки могут различаться. Не выбирайте удобную отметку без проверки порядка электронного взаимодействия и обстоятельств доставки.
Положительное сальдо: почему платёжного поручения мало
Подпункт 1 пункта 4 требует положительного сальдо ЕНС на момент представления уточнённой декларации в размере недостающего налога и соответствующих пеней. Сумма отправленного платежа и размер такого сальдо не тождественны. У организации могут существовать другие обязательства, которые изменяют доступный остаток.
Пример для анализа, а не описание реального дела. Компания перечислила 600 тысяч рублей, рассчитывая покрыть доплату 550 тысяч и пени. Одновременно наступил срок исполнения другой обязанности на 200 тысяч. Само поручение на 600 тысяч не подтверждает наличие нужного остатка при подаче декларации. Юрист должен установить, какие движения были учтены на ЕНС и в какой момент.
Запросите у бухгалтерии не только платёжку, но и сведения о состоянии счёта, учтённых обязательствах и распределении денежных средств. Если данные инспекции и компании расходятся, оформите отдельную сверку. Исправление технической ошибки в учёте ЕНС может оказаться решающим для всего спора.
Рабочее правило: сначала подтвердите достаточное сальдо, затем отправляйте уточнение. Между этими действиями проверьте новые обязанности, которые способны изменить остаток. Простая последовательность «отправили платёж, сразу нажали кнопку подачи» оставляет слишком много неподтверждённых предположений.
Рассчитайте именно соответствующие пени
Условие статьи 81 включает не любые пени организации, а пени, соответствующие недостающей сумме налога. Расчёт должен показывать налог, сроки уплаты, размер непокрытой обязанности и изменение остатка ЕНС по дням. Нельзя механически умножить всю доплату на число дней после срока уплаты, игнорируя средства, которые уже покрывали обязанность.
Статья 75 НК РФ устанавливает самостоятельные правила начисления. В частности, значение имеют положительное сальдо и суммы, зачтённые в счёт предстоящей обязанности. Для организаций в 2026 году действует специальная последовательность ставок в зависимости от длительности просрочки. Если период расчёта пересекает разные правовые режимы, разбейте его на соответствующие интервалы.
Юристу необязательно дублировать расчёт налоговой программы вручную до копейки. Но он должен проверить правовую модель: начальную дату, включение последнего дня, применимую ставку, наличие исключений и суммы покрытия. Ошибка в модели делает бесполезной внешне аккуратную таблицу.
Спор о пенях часто требует отдельного анализа движения ЕНС. Для такой ситуации пригодится материал о пенях и уточнённых декларациях. В возражениях по штрафу не подменяйте ссылкой на этот вопрос доказательство достаточного остатка именно на момент подачи.
Исправление после выездной проверки: другое основание
Подпункт 2 пункта 4 статьи 81 предусматривает самостоятельную ситуацию: уточнённая декларация представлена после выездной проверки соответствующего периода, по результатам которой ошибки, ведущие к занижению, не обнаружены. Нельзя соединять это основание с первым и произвольно выбирать наиболее удобные условия из каждого.
Для его применения изучите предмет проведённой проверки, охваченные периоды, акт, дополнения и итоговое решение. Формулировка «нас уже проверяли» ничего не говорит о нужном налоге и нужном периоде. Камеральная проверка ранее представленной декларации также не превращается в выездную.
В письме № БВ-4-7/16343@ ФНС прямо указала, что для данного основания условие о положительном сальдо не требуется. Это не освобождает от самого налога и не отменяет самостоятельный расчёт пеней. Освобождение от ответственности и исполнение обязанности снова нужно разделить.
В процессуальном документе обозначьте, какое именно основание применяется. Если заявлены альтернативные доводы, каждый должен иметь собственный набор фактов и приложений. Не просите инспекцию догадаться, почему приложенная справка о завершении проверки связана с исправляемой операцией.
Если условия статьи 81 не выполнены, штраф ещё нужно проверить
Недостаток средств на ЕНС не позволяет автоматически назначить максимальный штраф со всей увеличенной суммы. Инспекция должна установить состав вменяемого правонарушения, определить размер неуплаты и оценить иные применимые положения. В частности, пункт 4 статьи 122 предусматривает защиту в связи с непрерывным наличием средств в установленном законом размере.
Этот механизм отличается от статьи 81. Для добровольного исправления проверяется достаточность положительного сальдо в определённый момент с учётом пеней. Для пункта 4 статьи 122 важна непрерывность покрытия и самостоятельные условия нормы. Нельзя доказывать непрерывность одной справкой об остатке на день уточнения.
Если покрытие было частичным, необходимо рассчитать соответствующую часть, а не требовать освобождения от штрафа целиком без объяснения арифметики. Если инспекция вменяет умышленное нарушение, отдельно исследуйте доказательства умысла и применимость выбранного основания защиты. Удобная ссылка на ЕНС не заменяет спор о квалификации.
Наконец, добровольное выявление ошибки и последующая уплата могут иметь значение как смягчающие обстоятельства. Но это резервная линия, а не признание законности штрафа. Порядок её подготовки разобран в статье о снижении налогового штрафа.
Как построить возражения на акт камеральной проверки
Начните с точного предмета несогласия. Если размер дополнительно исчисленного налога не оспаривается, укажите это применительно к конкретному эпизоду. Затем отдельно сформулируйте несогласие с привлечением к ответственности. Такое разграничение не даёт инспекции заменить ответ о штрафе рассуждением о правильности налоговой базы.
Основную часть удобно построить из четырёх блоков:
- Исправление: какая ошибка обнаружена и какая декларация её исправляет.
- Осведомлённость: почему уточнение предшествовало препятствующим обстоятельствам.
- Денежное обеспечение: какое положительное сальдо существовало при подаче.
- Последствие: почему совокупность установленных фактов требует освобождения от ответственности.
Для каждого блока укажите конкретное приложение. Не прячьте ключевую квитанцию среди сотни страниц. Пронумеруйте доказательства и сошлитесь на страницы расчёта. В споре о последовательности действий удобнее одна достоверная таблица событий, чем несколько страниц общих заявлений о сотрудничестве с бюджетом.
Используйте образец возражений на штраф после уточнённой декларации. Он рассчитан на первое основание пункта 4, когда компания подтверждает оба условия. Для исправления после выездной проверки правовую и фактическую части следует изменить.
Какие возражения инспекции стоит предусмотреть заранее
«Декларация сама доказывает нарушение». Уточнение показывает изменение налогового обязательства, но не отменяет предусмотренное законом освобождение. Ответ должен соединять признанный расчёт налога с подтверждёнными условиями статьи 81.
«Деньги перечислены в тот же день, значит этого достаточно». Для компании это тоже опасное упрощение. Один календарный день не всегда отвечает на вопрос о состоянии счёта в нужный момент. Представьте сведения, позволяющие восстановить последовательность действий, и объясните, почему выбранный документ подтверждает именно остаток.
«Компания получила требование, добровольности уже нет». Потребуйте определить, какое нарушение было обнаружено, каким документом и когда об этом узнал налогоплательщик. Сопоставьте содержание требования с исправленной операцией.
«Недостающий остаток потом пополнен, вопрос закрыт». Последующая уплата не переносит денежные средства в прошлое. Если исходное условие не выполнено, нужно проверять другие основания защиты и смягчение, а не утверждать, что поздний платёж автоматически исправил ситуацию.
Работа юриста и бухгалтерии: распределите ответственность
Главная организационная ошибка заключается в параллельных действиях без единой точки контроля. Бухгалтер отправляет декларацию, финансовый отдел проводит платёж, юрист анализирует письмо инспекции. Каждый считает свою часть выполненной, а юридически значимая последовательность оказывается нарушена.
Назначьте ответственного за готовность пакета. Он должен получить подтверждение расчёта доплаты и пеней, проверить состояние ЕНС, сверить входящую корреспонденцию и сохранить доказательства подачи. Это не новый обязательный регламент из НК РФ, а практический способ выполнить уже существующие условия.
Полезно предусмотреть остановку отправки, если появились новые документы инспекции или изменился остаток. Такое решение должно приниматься быстро: задержка исправления обязательной ошибки тоже требует правовой оценки. Цель контроля заключается в согласовании действий, а не в бессрочном откладывании подачи.
После отправки сохраните окончательную версию декларации, квитанции и расчёт. Черновик, который бухгалтер использовал при согласовании, может отличаться от реально принятого файла. В дальнейшем спор ведётся по представленным сведениям, поэтому эта разница должна быть исключена сразу.
Что делать после решения о привлечении к ответственности
Если инспекция отвергла возражения, проверьте не только результат, но и мотивировку. Указан ли документ, из которого компания узнала о нарушении? Определён ли момент представления уточнения? Приведён ли расчёт сальдо? Получили ли оценку документы, подтверждающие движение денежных средств?
Жалоба должна показывать конкретный пробел между установленными фактами и выводом о штрафе. Повторение текста возражений допустимо там, где довод остался без ответа, но полезнее прямо сопоставить довод и ответ инспекции. Если расчёт изменился, объясните причину изменения и приложите новую проверяемую таблицу.
Общий маршрут административного и судебного обжалования рассмотрен в материале о возражениях и обжаловании налоговой проверки. Для спора по статье 81 центральным остаётся доказательство условий освобождения. Процедурная ошибка инспекции может усилить позицию, однако не заменяет отсутствующие сведения о средствах на ЕНС.
Как проверить спор на модельной хронологии
Предположим, организация выявила неучтённую реализацию при внутренней сверке. Сроки отчётности и уплаты уже закончились. Финансовый директор согласовал пополнение ЕНС, а бухгалтер подготовил корректировку. В тот же день поступило требование пояснить расхождения по другой группе операций. Это учебная ситуация: её задача показать, какие выводы допустимы из отдельных документов.
Первый вопрос: относится ли требование к исправляемому эпизоду? Совпадение налога и квартала ещё не делает операции одинаковыми. Выпишите контрагентов, суммы и строки декларации из требования, затем сравните их с внутренней запиской. Если пересечения нет, в возражениях нужно показать это сопоставление. Голое утверждение «требование было по другому вопросу» оставляет проверку читателю.
Второй вопрос: что подтверждает платёж? Поручение свидетельствует о распоряжении перечислить деньги, а исполненное банковское поручение добавляет сведения об исполнении. Но для статьи 81 требуется установленный остаток ЕНС. Поэтому к банковским документам присоединяют данные налогового учёта и объясняют все движения, влияющие на размер средств. Если инспекция использует иной остаток, спор должен перейти к конкретной операции, из-за которой появилась разница.
Третий вопрос: когда декларация представлена юридически? Не следует автоматически брать время последнего сохранения файла на компьютере. Нужны документы электронного обмена, предусмотренные применяемым порядком представления. Если файл отклонён, а исправленный принят позднее, необходимо оценить правовые последствия отказа и не выдавать первую попытку за бесспорную дату подачи.
Четвёртый вопрос: что произошло между платежом и представлением? Например, учтена другая обязанность, уменьшившая остаток. Тогда компания должна пересчитать обеспечение, даже если доплату по исправляемому налогу она арифметически определила верно. Это демонстрирует, почему юридический контроль касается состояния счёта, а не только суммы одного перевода.
После такой проверки возможны разные выводы. При достаточном остатке и отсутствии препятствующей осведомлённости заявляют освобождение по подпункту 1 пункта 4. При недостатке остатка не переписывают историю, а отдельно проверяют непрерывное покрытие, состав нарушения и смягчающие обстоятельства. При установленной осведомлённости выясняют, не подходит ли другое самостоятельное основание, и оценивают последствия без обещания автоматической отмены штрафа.
Хорошее заключение заканчивается не словом «рискованно», а перечнем недостающих доказательств и конкретных действий. Например: получить детализацию ЕНС, проверить квитанцию, сопоставить предмет требования, пересчитать пени. Для руководителя это означает понятный выбор дальнейшего шага. Для представителя в споре это будущая структура доказательственного пакета.
Контрольный лист перед подачей уточнения
Перед отправкой документа юрист должен получить ответы на несколько практических вопросов. Они позволяют обнаружить проблему тогда, когда её ещё можно устранить, а не после вынесения решения о штрафе.
- Исправление действительно увеличивает налог, и расчёт подтверждён первичными документами.
- Выбрана форма нужного периода, проверены приложения и номер корректировки.
- Установлены сроки отчётности и каждого относящегося к ней платежа.
- Прочитаны все относящиеся к эпизоду сообщения инспекции.
- Определено применимое основание освобождения по статье 81.
- Пени рассчитаны с учётом покрытия и действовавших правил.
- Достаточное положительное сальдо подтверждено на нужный момент.
- Сохранены квитанции и окончательная версия принятой декларации.
Самостоятельное исправление выгодно защищать как последовательность доказуемых юридических действий. Чем раньше юрист включается в эту последовательность, тем меньше спор зависит от попытки объяснить уже случившийся разрыв между платёжным поручением, состоянием ЕНС и отправленной отчётностью.
Источники
- Статья 81 НК РФ: уточнение декларации и основания освобождения.
- Статья 75 НК РФ: расчёт пеней.
- Статья 122 НК РФ: состав нарушения и непрерывное покрытие.
- Письмо ФНС от 27.12.2023 № БВ-4-7/16343@.
В «Документы Про» можно подготовить проект возражений по документам проверки. Перед подачей юристу необходимо проверить хронологию, расчёт ЕНС и применимость выбранного основания освобождения.