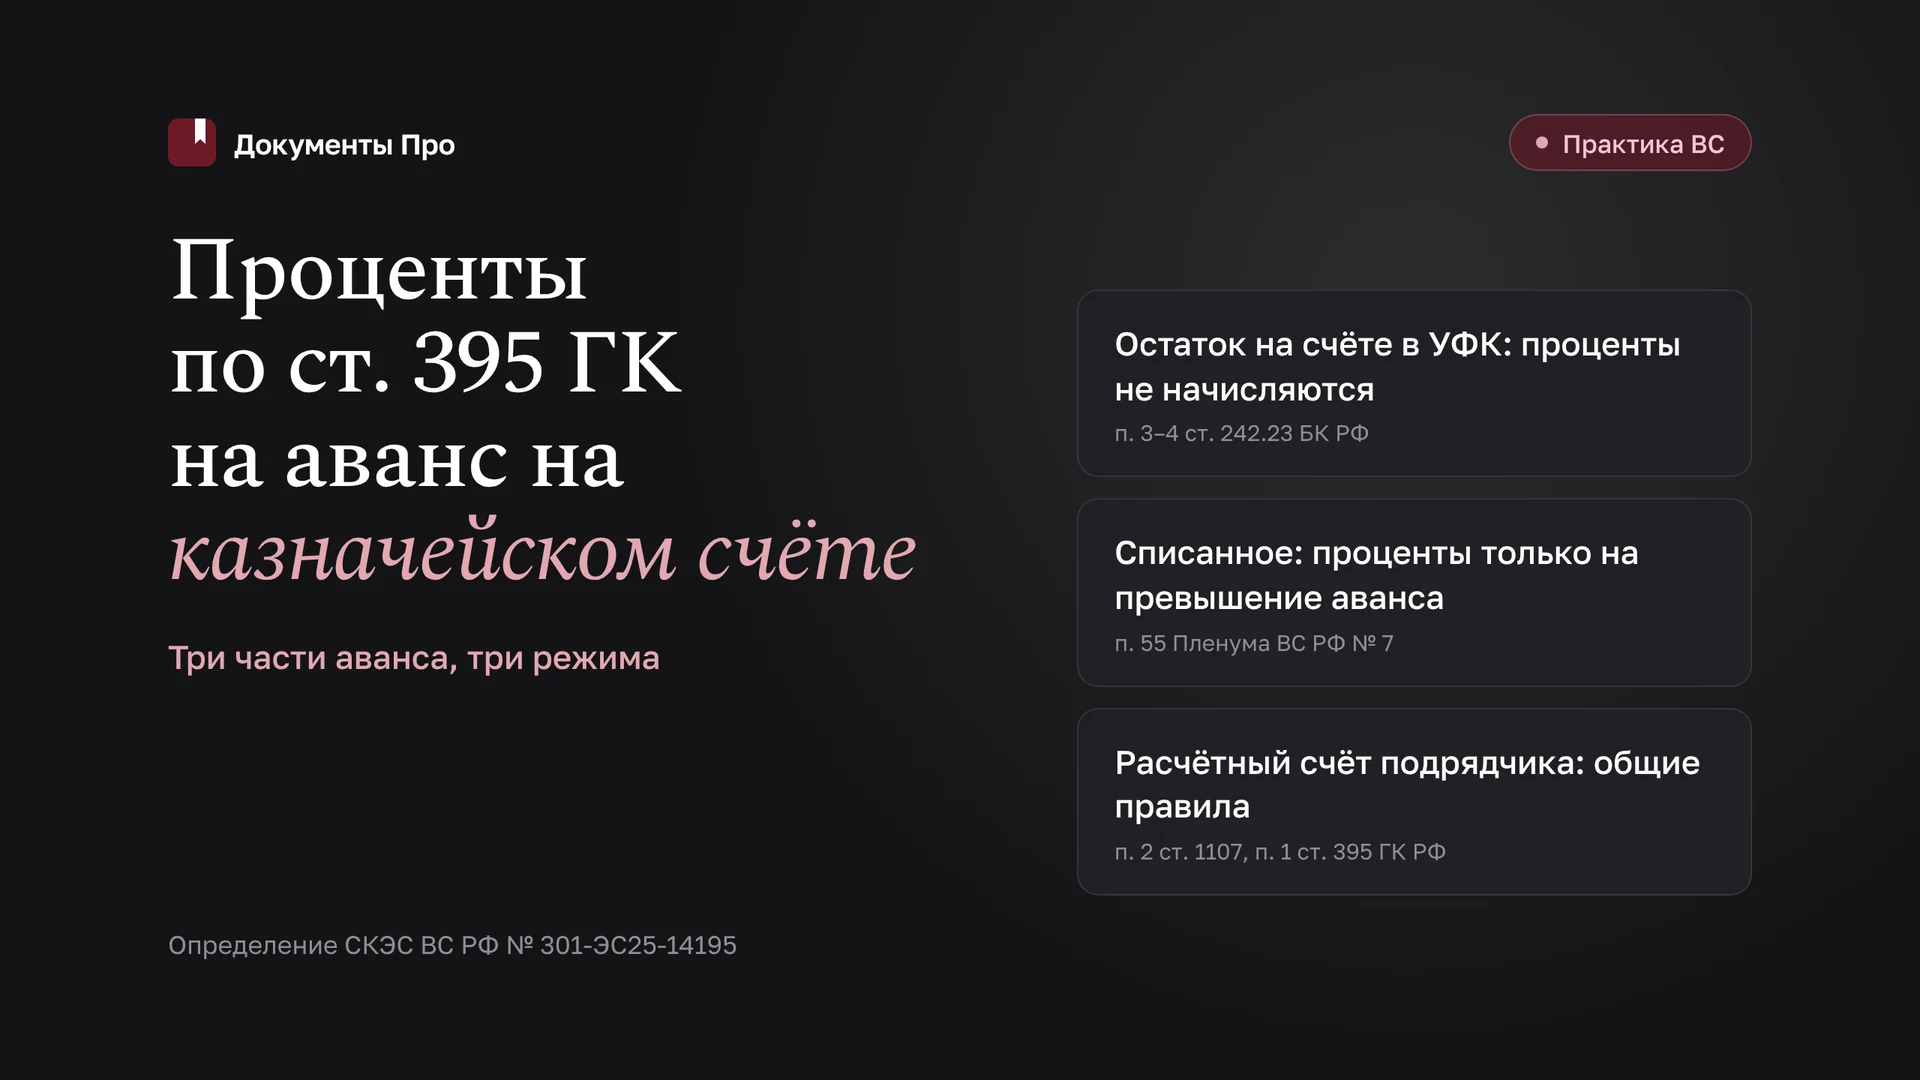
Проценты по ст. 395 ГК РФ не начисляются на аванс по госконтракту, пока он лежит на лицевом счёте подрядчика в казначействе и операции по нему не санкционированы. Так 01.09.2026 решила Судебная коллегия по экономическим спорам Верховного Суда РФ (СКЭС ВС РФ) в Определении № 301-ЭС25-14195: до санкционирования эти деньги остаются бюджетными, подрядчик ими не пользуется и не обогащается. Ответ подрядчика на претензию строится так: остаток со счёта возвращаем, в процентах отказываем, списанную часть закрываем встречным предоставлением.
Образец ответа подрядчика на претензию о возврате аванса и процентах по ст. 395 ГК РФ
Ситуация образца: контракт на мост расторгнут, из аванса 120 млн руб. в УФК осталось 74,3 млн руб., 45,7 млн руб. ушли на металлоконструкции, переданные заказчику. Заказчик требует весь аванс и 9,8 млн руб. процентов.
Соберите ответ на претензию по материалам дела в «Документах Про»: с расчётом и практикой ВС РФ. Результат в Word.
Коротко: проценты на аванс на казначейском счёте
| Вопрос | Ответ | Основание |
|---|---|---|
| Аванс на лицевом счёте в УФК | Не начисляются до санкционирования списания | Определение СКЭС ВС РФ № 301-ЭС25-14195 |
| Почему | Деньги бюджетные, только на цели контракта, без депозитов | п. 3–4 ст. 242.23 БК РФ |
| Списанная часть | Проценты только на превышение аванса над встречным предоставлением | п. 55 Пленума ВС РФ № 7, п. 7 письма ВАС № 49 |
| Расчётный счёт подрядчика | Проценты по общим правилам | п. 2 ст. 1107, п. 1 ст. 395 ГК РФ |
| Начало начисления по требованию заказчика | Заказчик ссылается на дату получения аванса | абз. 4 п. 5 Пленума ВАС РФ № 35 |
| Срок до иска после претензии | 30 календарных дней, если договором не установлено иное | ч. 5 ст. 4 АПК РФ |
Правовая основа
Казначейское сопровождение это проведение казначейством (финансовым органом региона) операций с деньгами участника сопровождения, которые используются только после проверки на соответствие целям их предоставления (ст. 6 БК РФ). Для региональных и местных средств случаи сопровождения устанавливает закон о бюджете или решение высшего исполнительного органа (подп. 1 п. 1 ст. 242.26 БК РФ).
Нормы для ответа на претензию (по состоянию на ноябрь 2026 г.):
- п. 3–4 ст. 242.23 БК РФ: режим лицевого счёта запрещает размещать средства на депозитах (кроме прямо предусмотренных случаев) и переводить их на банковские счета подрядчика, кроме оплаты фактически выполненных работ, зарплаты и других исключений; каждую операцию казначейство санкционирует после сверки с контрактом;
- Правила казначейского сопровождения (постановление Правительства РФ от 24.11.2021 № 2024) и Порядок санкционирования (приказ Минфина России от 17.12.2021 № 214н);
- ст. 1102, подп. 1 ст. 1103, п. 2 ст. 1107 ГК РФ: проценты на неосновательное обогащение идут с момента, когда приобретатель узнал или должен был узнать о неосновательности;
- п. 4 ст. 453, ст. 729 ГК РФ: исполненное до расторжения по общему правилу не возвращается, а заказчик, получивший результат незавершённой работы, компенсирует затраты подрядчика;
- ч. 13 ст. 95 Закона № 44-ФЗ: решение заказчика об одностороннем отказе вступает в силу через 10 дней с даты надлежащего уведомления подрядчика.
Что решил ВС РФ по делу № А79-5595/2024
МКУ «Управление ЖКХ и благоустройства» г. Чебоксары в декабре 2022 г. заключило с ООО «Дорстар» контракт жизненного цикла на ремонт Лапсарского проезда на 695,16 млн руб. Аванс 347,58 млн руб. в феврале 2023 г. ушёл на специальный счёт подрядчика в УФК по Чувашской Республике с казначейским сопровождением. Контракт признали ничтожным (дело № А79-5105/2023), аванс вернули полностью.
Заместитель прокурора республики взыскивал 40,65 млн руб. процентов за 11.02.2023–06.03.2024. АС Чувашской Республики (24.10.2024), Первый ААС и АС Волго-Вятского округа иск в основном удовлетворили: подрядчик знал о ничтожности с подписания. Судья ВС отказал в передаче жалобы, но заместитель Председателя ВС РФ 10.08.2026 передал её в коллегию.
СКЭС ВС РФ отменила акты и отказала в иске:
- Проценты по п. 2 ст. 1107 ГК РФ требуют обогащения; при эквивалентном обмене его нет.
- Подрядчик не мог распоряжаться авансом самостоятельно и тратить его не на цели контракта.
- До санкционирования списания аванс на лицевом счёте оставался бюджетными средствами.
- Счёт создан для целевого учёта и контроля, а не для размещения средств с доходом.
- Превышение аванса над причитающимся возмещением не доказано (п. 55 Пленума ВС РФ от 24.03.2016 № 7, п. 7 информационного письма Президиума ВАС РФ от 11.01.2000 № 49).
Судебная практика: три дела
1. Определение СКЭС ВС РФ от 01.09.2026 № 301-ЭС25-14195, дело № А79-5595/2024. Разобрано выше. Итог: в иске о 40,65 млн руб. процентов отказано полностью.
2. Дело № А33-4525/2024 (обратный подход, 2024–2025). Прокуратура Красноярского края оспорила контракт с единственным подрядчиком на строительство «Поздеев Центра». Из аванса 105,28 млн руб. на лицевом счёте подрядчик израсходовал 34,25 млн руб., остальные 71,03 млн руб. так и лежали на счёте. Третий ААС 13.12.2024 начислил проценты только на израсходованную часть. АС Восточно-Сибирского округа 29.04.2025 (№ Ф02-1098/2025) взыскал проценты на всю сумму: деньги поступили в распоряжение общества, а мер к возврату неизрасходованного остатка оно не принимало. Судья ВС РФ определением от 25.09.2025 № 302-ЭС25-7032 отказал в передаче жалобы.
3. Дело № А64-58/2025 (АС Тамбовской области, решение от 26.06.2025). Подрядчик по допсоглашению возвращал около 17 млн руб. излишнего аванса до 14.11.2024. Первое распоряжение казначейство вернуло: сумма превышала остаток по аналитическому коду (подп. «ж» п. 24 Порядка № 214н). Со второй попытки 12,71 млн руб. со счёта в УФК ушли 05.11.2024, в срок, а 4,26 млн руб. с расчётного счёта поступили с просрочкой. Суд отказал в договорной неустойке и взыскал проценты по ст. 395 ГК РФ только за просрочку: 69 565,82 руб.
Вывод: № 302-ЭС25-7032 это отказное определение судьи, а № 301-ЭС25-14195 решение коллегии, ссылаться нужно на него. Но заказчик подчеркнёт разницу фактов: «Дорстар» вернул аванс полностью, красноярский подрядчик бездействовал.
Как разделить аванс: три части с разным режимом
Ответ строится на делении аванса по выписке с лицевого счёта:
- Остаток на лицевом счёте в УФК. Проценты не начисляются (№ 301-ЭС25-14195); подрядчик признаёт возврат и направляет распоряжение в УФК.
- Списанное с санкционированием на материалы, субподрядчиков, зарплату. Если результат или материалы переданы заказчику, обогащения нет (ст. 729 ГК РФ, п. 4 Пленума ВАС РФ № 35); проценты возможны только на превышение аванса над стоимостью переданного.
- Перечисленное на расчётный счёт подрядчика. Казначейский довод не работает.
Документы: выписка, распоряжения, договоры поставки и субподряда, акты передачи.
С какой даты заказчик считает проценты при расторжении
Заказчик ссылается на абз. 4 п. 5 постановления Пленума ВАС РФ от 06.06.2014 № 35: на возвращаемые деньги проценты идут с даты их получения ответчиком. Позиция № 301-ЭС25-14195 снимает спор о дате для остатка на казначейском счёте: нет пользования, нет процентов ни с даты аванса, ни с даты расторжения.
Риск остаётся: затягивание возврата после вступления отказа в силу (ч. 13 ст. 95 Закона № 44-ФЗ) и получения претензии заказчик назовёт уклонением от возврата (п. 1 ст. 395 ГК РФ). Укажите в ответе дату распоряжения в УФК или запросите реквизиты. Ошибка в аналитическом коде задержит платёж, просрочку вменят подрядчику.
Встречное предоставление и зачёт стоимости работ
Если металлоконструкции, проект или иной результат незавершённой работы переданы заказчику, он компенсирует затраты (ст. 729 ГК РФ). Возврат исполненного допускается только при нарушении эквивалентности (п. 4 Пленума ВАС РФ № 35), а по недействительной сделке предоставления считаются равными, пока не доказано иное (п. 55 Пленума № 7, повторено в № 301-ЭС25-14195).
Укажите стоимость переданного с документами (акт передачи, КС-2, накладные) и на случай иной квалификации заявите о зачёте (ст. 410 ГК РФ). О сальдо при отказе от подряда: иск о взыскании неотработанного аванса.
Где позиция не работает
- Расчётный счёт подрядчика. Проценты по п. 2 ст. 1107 ГК РФ начисляются по общим правилам.
- Нецелевое списание. Если операция прошла по документам, не связанным с контрактом, заказчик докажет пользование.
- Постановление КС РФ от 22.10.2026 № 61-П касается процентов с публично-правового образования как должника за межтарифную разницу, на проценты с подрядчика оно не влияет. Разбор в статье о процентах на межтарифную разницу после 61-П.
- С 01.01.2027 по подп. 2 п. 4.3 ст. 242.23 БК РФ казначейство по обращению федерального заказчика само вернёт остаток аванса при расторжении, если подрядчик этого не сделал.
Ответ на претензию: что в образце
- Шапка: ГКУ-заказчик, реквизиты претензии и контракта.
- Признание части: возврат 74 300 000 руб. со счёта в УФК, дата распоряжения, запрос реквизитов.
- Списанная часть: 45 700 000 руб. за металлоконструкции, переданные заказчику; ст. 729 ГК РФ, запасной довод: зачёт.
- Отказ в процентах: ст. 242.23 БК РФ, Правила № 2024, № 301-ЭС25-14195.
- Предложение и приложения: акт сверки, выписка, распоряжения, акты передачи.
Вопросы и ответы
Начисляются ли проценты по ст. 395 ГК РФ на аванс на казначейском счёте?
Нет, пока операции по его списанию не санкционированы. СКЭС ВС РФ в Определении от 01.09.2026 № 301-ЭС25-14195 указала: такие средства остаются бюджетными, используются только на цели контракта и не приносят дохода, поэтому пользования и обогащения нет.
Действует ли позиция при расторжении контракта, а не при его ничтожности?
В деле № 301-ЭС25-14195 контракт был ничтожным, но довод коллегии основан на режиме лицевого счёта (п. 3–4 ст. 242.23 БК РФ), а не на основании возврата. Поэтому аргумент можно использовать и для остатка аванса после отказа заказчика от контракта.
Можно ли не возвращать остаток, пока идёт спор о процентах?
Нельзя. Остаток после расторжения подлежит возврату (ст. 1102 ГК РФ), а бездействие подрядчика суды учитывают против него (дело № А33-4525/2024).
Нужно ли отвечать на претензию в определённый срок?
Срок ответа закон не устанавливает, но через 30 календарных дней после направления претензии заказчик вправе подать иск, если договором не предусмотрено иное (ч. 5 ст. 4 АПК РФ).
Частые ошибки
- Отказ по всей сумме. Отказ вернуть и остаток делает подрядчика удерживающим чужие деньги.
- Нет деления аванса. Без выписки и данных о санкционировании суд сочтёт весь аванс находившимся у подрядчика.
- Ссылка только на отказное определение. Позиция судьи ВС не равна позиции коллегии; основной довод: № 301-ЭС25-14195.
- Не доказана передача результата. Списанная часть без акта передачи заказчику выглядит как неосновательное обогащение.
Чек-лист
- Получить выписку из лицевого счёта и перечень санкционированных операций.
- Разделить аванс: остаток в УФК, списанное на цели контракта, перечисленное на расчётный счёт.
- Направить в УФК распоряжение о возврате остатка заказчику.
- Собрать акты передачи результата незавершённой работы и материалов.
- Рассчитать сальдо и при необходимости заявить о зачёте.
- Отправить ответ до истечения 30 дней с даты претензии.
Вывод для практики
Определение № 301-ЭС25-14195 закрывает требование о процентах на аванс, не покидавший казначейский счёт. Работает оно при активном поведении подрядчика: остаток возвращается сразу, списанное подтверждается переданным результатом.
Смежные темы: возврат «переплаты» по госконтракту после проверки КСП, немотивированный отказ от госконтракта, возражение на иск о неосновательном обогащении.
Соберите ответ на претензию или отзыв на иск по материалам дела в «Документах Про»: с нормами, расчётом сальдо и ссылками на практику ВС РФ. Результат в Word. Уже есть черновик? Сервис доработает документ и усилит аргументацию.
Источники
- Определение СКЭС ВС РФ от 01.09.2026 № 301-ЭС25-14195
- Определение ВС РФ от 25.09.2025 № 302-ЭС25-7032
- Постановление АС Восточно-Сибирского округа от 29.04.2025 по делу № А33-4525/2024
- Решение АС Тамбовской области от 26.06.2025 по делу № А64-58/2025
- Постановление Пленума ВАС РФ от 06.06.2014 № 35
- БК РФ, ст. 242.23
- БК РФ, ст. 242.26
- ГК РФ, ст. 1107
- ГК РФ, ст. 729
- Закон № 44-ФЗ, ст. 95
- АПК РФ, ст. 4
Статья носит информационный характер и не заменяет консультацию юриста: итог спора зависит от условий контракта, режима лицевого счёта и документов о расходовании аванса.