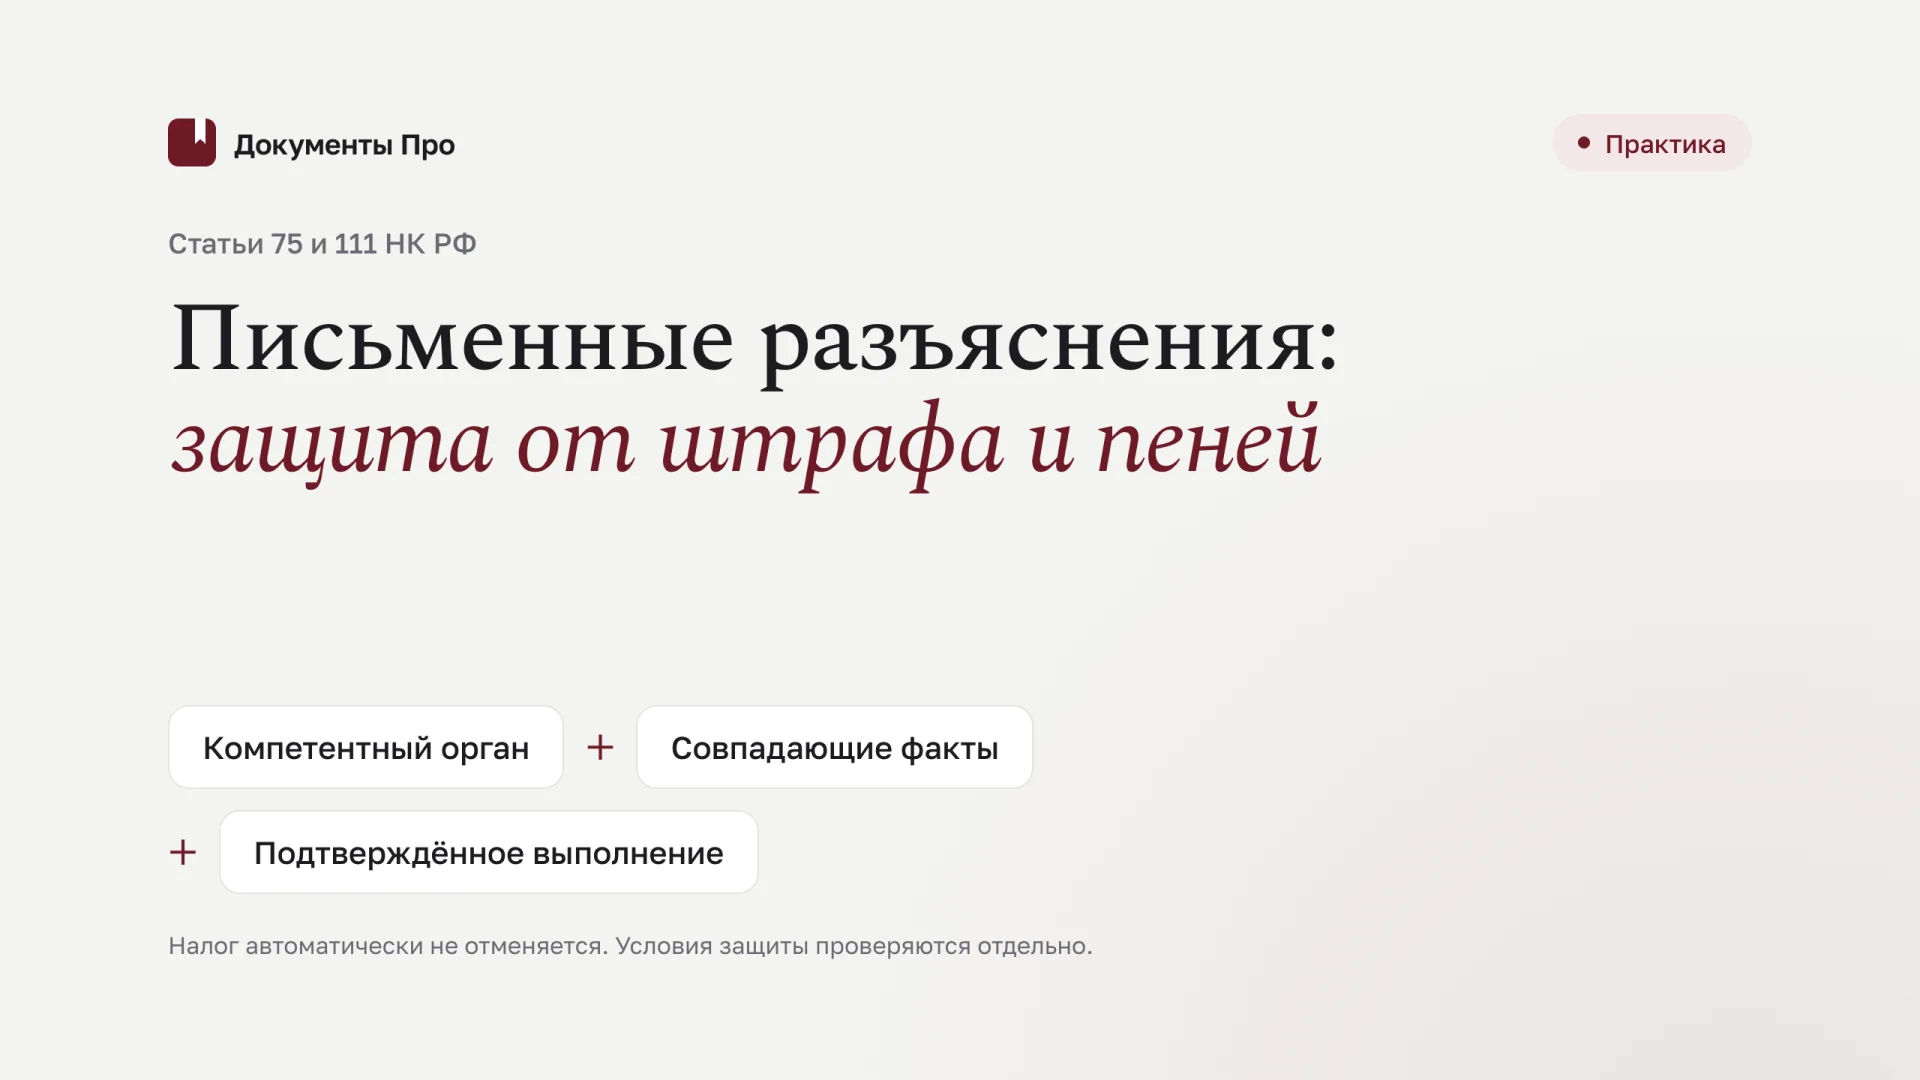
Письмо финансового или налогового органа может защитить налогоплательщика от ответственности, даже если инспекция иначе квалифицировала операцию. Но для этого недостаточно приложить документ с подходящей цитатой: нужно показать, что разъяснение дано компетентным органом, относится к соответствующему периоду и фактам, а компания действительно действовала в соответствии с ним. Основание защиты установлено подп. 3 п. 1 ст. 111 НК РФ.
Практическая задача юриста состоит в разделении трёх вопросов: правильно ли исчислен налог, можно ли взыскать штраф и подлежат ли начислению пени. Ошибка в первом вопросе не означает автоматического проигрыша по остальным. Ниже рассматриваем построение позиции организации на стадии возражений на акт проверки и её сохранение при последующем обжаловании.
Почему ссылка на письмо не равна освобождению от налога
Статья 111 НК РФ регулирует вину в налоговом правонарушении. Она не превращает разъяснение в льготу и не заменяет норму, определяющую налоговую базу. Поэтому требование полностью отменить доначисление лишь по причине наличия письма обычно не раскрывает нужного основания.
В возражениях полезно разделить основной и дополнительный доводы. Сначала обосновать правильность налоговой квалификации, если организация продолжает её защищать. Затем самостоятельно указать: даже при принятии подхода инспекции отсутствуют основания для налоговой ответственности вследствие выполнения письменного разъяснения.
Такое построение не является признанием недоимки. Это альтернативная правовая позиция с явно обозначенными пределами. Она позволяет органу и суду разрешить каждый вопрос отдельно, не сводя спор к выбору между полным удовлетворением требований компании и сохранением всех начислений.
По пеням действует специальное правило подп. 3 п. 7 ст. 75 НК РФ. Оно требует собственной проверки причин возникновения недоимки и применимости разъяснения. В актуальной структуре статьи важно указывать именно этот подпункт, а не копировать старый номер пункта из прежней редакции или шаблона.
Какой документ способен исключить вину
Норма охватывает письменные разъяснения финансового, налогового или другого уполномоченного государственного органа либо уполномоченного должностного лица в пределах компетенции. Адресатом может быть сам налогоплательщик или неопределённый круг лиц. Ответ консультанта, аудитора или коммерческой справочной службы сам по себе не становится разъяснением такого органа.
Проверьте источник документа, реквизиты, подпись и полномочия автора. Файл, пересланный бухгалтеру без исходного письма, создаёт ненужный спор о происхождении. Желательно получить полный текст из официального источника или надлежащим образом сохранённого ответа, включая вопрос и приложения, если они влияют на смысл.
Для Минфина и финансовых органов ориентиром служит ст. 34.2 НК РФ. Компетенция регионального органа по местному или региональному регулированию не означает универсального права разрешать любые вопросы федерального налога. В возражениях достаточно кратко объяснить связь полномочия и предмета ответа, но эту связь нельзя предполагать.
Не смешивайте разъяснение общего правила с согласованием конкретной хозяйственной схемы. Орган мог ответить о порядке признания расходов при названных условиях, не подтверждая реальность операций и достоверность документов. Если инспекция оспаривает именно факты, общее письмо по праву не устраняет потребность доказать их.
Индивидуальный ответ и документ для неопределённого круга лиц
Индивидуальное письмо удобно тем, что позволяет сопоставить запрос организации и полученный ответ. Но оно одновременно делает видимыми все сведения, которые компания сообщила или не сообщила органу. Защита будет зависеть не от наличия фирменного бланка, а от полноты исходного описания.
Для опубликованного разъяснения нужно подтвердить, что оно обращено к неопределённому кругу лиц, и объяснить применимость к ситуации налогоплательщика. Не следует автоматически распространять на себя чужой индивидуальный ответ, опубликованный в подборке без вопроса. Сначала выясните характер документа и существенные ограничения его вывода.
Письмо может содержать несколько ответов по разным обстоятельствам. Выделите нужный фрагмент, но приложите документ полностью. Иначе инспекция справедливо поставит вопрос, не исключает ли соседний абзац тот вывод, на который ссылается организация.
В рабочей позиции полезно указывать не только дату публикации, но и способ сохранения текста. Если на сайте менялась страница, сохранённая копия с адресом и датой получения поможет объяснить, какой документ использовался. При этом сама дата скачивания не подменяет юридические условия подп. 3 п. 1 ст. 111 НК РФ.
Сопоставление фактов: центральный раздел возражений
Составьте таблицу из трёх колонок: условие разъяснения, фактическая ситуация компании, подтверждающий документ. Включайте только юридически значимые условия. Названия контрагентов могут различаться без последствий, тогда как иной статус стороны, характер платежа или момент перехода права способен изменить вывод.
| Проверяемое условие | Что сопоставить | Риск для позиции |
|---|---|---|
| Вид операции | Предмет договора и реальное исполнение | Письмо касается другой хозяйственной модели |
| Статус участников | Резидентство, режим, функции сторон | Вывод основан на отсутствующем статусе |
| Условия учёта | Первичные документы и даты отражения | Компания выполнила только часть условий |
| Налоговый период | Редакция нормы и содержание письма | Использована позиция для другого регулирования |
| Полнота запроса | Вопрос, приложения, фактически известные сведения | Ответ получен на неполном описании |
Таблица не заменяет правового рассуждения. После неё объясните, почему выявленные различия не меняют применимость ответа либо, напротив, требуют ограничить заявляемую защиту определёнными операциями. Излишне широкое требование может дискредитировать и ту часть позиции, которая подтверждена хорошо.
Особенно внимательно проверяйте факты, на которых строится обвинение в умышленном искажении. Если компания ссылается на разъяснение о действительной поставке, а инспекция утверждает отсутствие самой поставки, спор о реальности должен быть разобран отдельно. Статья 111 не легализует фиктивные документы и не отменяет доказательственные обязанности органа.
Не переписывайте исходный запрос так, будто существенные обстоятельства были раскрыты изначально. В процессе можно дать дополнительные пояснения, но нужно прямо обозначить, что именно сообщалось органу при получении письма. Достоверная реконструкция переписки сильнее красивого, но проверяемо неверного пересказа.
Дата письма: важен смысл, а не только календарь
Подпункт 3 п. 1 ст. 111 НК РФ допускает установление исключающего вину обстоятельства по документу, который по смыслу и содержанию относится к соответствующим периодам, независимо от даты его издания. Поэтому нельзя автоматически отвергать письмо только потому, что оно появилось позднее спорной декларации.
Однако поздняя дата не освобождает от анализа законодательства. Если между спорным периодом и письмом изменились норма, переходные положения или фактические предпосылки, нужно показать, какая часть ответа применима к прежнему регулированию. Фраза «письмо подтверждает нашу позицию» без такого сопоставления недостаточна.
Отдельный вопрос - выполнение разъяснения. Налогоплательщику нужно связать своё поведение с тем способом исчисления или уплаты, который описан в документе. Не превращайте законное указание о независимости от даты издания в утверждение, что любое найденное после проверки письмо гарантирует защиту.
Для последовательных периодов составьте отдельную временную схему. Один и тот же способ учёта мог применяться до изменения нормы и после него. Если письмо относится только к части периодов, ограничьте соответствующий довод этой частью, сохранив другие основания защиты по остальным начислениям.
Когда неполная информация разрушает защиту
В подп. 3 п. 1 ст. 111 НК РФ прямо предусмотрено исключение: правило не применяется, если разъяснения основаны на неполной или недостоверной информации, представленной налогоплательщиком. Аналогичное ограничение для пеней закреплено в п. 8 ст. 75 НК РФ. Следовательно, запрос становится таким же важным доказательством, как ответ.
Не всякое отсутствие детали равнозначно юридически существенной неполноте. Обсудите, повлияла бы эта деталь на правовой вывод органа. Если инспекция указывает на нераскрытое обстоятельство, попросите назвать его, подтвердить фактическое наличие и объяснить связь с содержанием разъяснения.
Например, в учебной ситуации компания спрашивает об учёте платы за пользование оборудованием, описывает действующий договор и периодические платежи. Если фактически стороны согласовали выкуп с иной экономической и правовой конструкцией, различие может быть существенным. Если же в запросе не назван цвет оборудования, это само по себе не меняет налоговую квалификацию.
Нельзя строить позицию на формальном рассуждении, что орган мог запросить дополнительную информацию, но не сделал этого. Первичная полнота сведений о собственной операции остаётся значимой. Вместе с тем отсутствие уточняющего запроса не доказывает и обратного: каждая сторона должна раскрыть конкретную причинную связь, а не ограничиваться предположением.
Как доказать выполнение разъяснения
Свяжите письмо с регистрами налогового учёта, декларацией, первичными документами и расчётом. Если разъяснение предполагает распределение сумм между периодами, покажите именно распределение. Если речь о признании расходов после наступления определённого события, подтвердите это событие и дату отражения.
Не перегружайте пакет документами по всем операциям компании. Для массовых однородных эпизодов можно подготовить реестр с одинаковыми проверяемыми полями и приложить подтверждения по каждой включённой строке. Объясните, почему операции образуют однородную группу; совпадение бухгалтерского счёта ещё не делает их юридически одинаковыми.
Внутреннее заключение юриста или бухгалтера может пояснить ход принятия решения, но не заменяет письмо органа. Его ценность состоит в связи между источником и фактическим учётом. Избегайте создания документа задним числом: позднее пояснение должно иметь свою реальную дату и описывать доступные сведения.
Если учёт вёл внешний исполнитель, соберите договор, переписку и переданные инструкции. Но не сводите защиту к перекладыванию ответственности на аутсорсера. Для ст. 111 важны обстоятельства самого налогоплательщика и соответствие его действий разъяснению, а не только квалификация привлечённого специалиста.
Штраф и пени: два самостоятельных расчёта
При наличии обстоятельств, предусмотренных ст. 111 НК РФ, лицо не подлежит ответственности за соответствующее правонарушение. Поэтому просительная часть в отношении штрафа должна содержать требование не привлекать к ответственности, а не уменьшить санкцию по усмотрению инспекции.
Пени не являются налоговой санкцией, и ссылку на отсутствие вины нельзя механически считать достаточной для их исключения. Сопоставьте начисление с подп. 3 п. 7 ст. 75 НК РФ: какая недоимка возникла в результате выполнения разъяснения, за какой период и в каком размере. Приложите отдельный расчёт спорной суммы.
Если акт включает несколько эпизодов, разделите суммы. Защита по письму может относиться только к одному виду операций. Просьба отменить все пени по единому налоговому счёту без выделения причинно связанной части не позволяет проверить заявленный довод.
Сохраните возможность спорить с расчётом и по другим основаниям. Например, наличие положительного сальдо или ошибки в периоде начисления требуют самостоятельного анализа. В материале о пенях на ЕНС и уточнённых декларациях рассмотрена другая сторона этой задачи; она не заменяет проверку условий письменного разъяснения.
Как оформить позицию на стадии акта проверки
Основной документ - возражения на акт в соответствующей части. Укажите конкретный эпизод, налоговый период, сумму штрафа и пеней, применённую инспекцией квалификацию. Затем изложите обстоятельства исключения вины и приложите доказательства, позволяющие органу проверить каждый элемент.
Для этой задачи подготовлен образец возражений по ст. 111 НК РФ о письменных разъяснениях. Он рассчитан на индивидуальный письменный ответ, полученный по полному описанию операции. При использовании документа для неопределённого круга лиц раздел об исходном запросе нужно заменить проверкой характера публикации и применимости позиции.
В общем порядке п. 6 ст. 100 НК РФ предусматривает месяц со дня получения акта для письменных возражений. Не рассчитывайте срок по дате, проставленной на первой странице акта, если документ получен позднее. Зафиксируйте надлежащую дату получения и способ подачи ответа.
Если материалы поступают частями, подайте основную позицию вовремя и обозначьте, какие подтверждения запрошены дополнительно. Подготовка идеального приложения не должна приводить к потере процессуальной возможности своевременно заявить довод. Однако простая фраза о будущих документах не заменяет их последующего представления.
Общий порядок стадии описан в статье об обжаловании налоговой проверки. Здесь важен более узкий предмет: инспекция должна дать оценку не только сумме налогового обязательства, но и самостоятельным условиям ответственности за его нарушение.
Что потребовать от инспекции при рассмотрении
Просите установить источник разъяснения, компетенцию органа, совпадение существенных обстоятельств и выполнение описанного порядка. Если инспекция считает письмо неприменимым, ей следует объяснить конкретное различие. Ответ «письма не являются нормативными актами» не разрешает довод, основанный на специальном правиле ст. 111 НК РФ.
Заранее подготовьте короткое устное пояснение к таблице соответствия. На рассмотрении материалов полезнее последовательно пройти по спорным условиям, чем повторить весь текст возражений. Назовите, какое обстоятельство инспекция считает нераскрытым и каким документом оно подтверждается либо опровергается.
Если довод не отражён в итоговом решении, сохраните подтверждение его подачи и участия в рассмотрении. При дальнейшем обжаловании нужно показать, что вопрос был поставлен своевременно и имел значение для результата. Не всякий недостаток мотивировки автоматически отменяет решение целиком, поэтому связывайте нарушение с конкретной частью начислений.
Не требуйте от инспекции признать письмо обязательным толкованием закона для всех будущих периодов. Предмет рассмотрения ограничен конкретным правонарушением и имеющимися материалами. Чем точнее сформулирован требуемый вывод, тем проще проверить отказ в его принятии.
Четыре типичных возражения инспекции
Письмо носит информационный характер
Сам по себе информационный характер не отвечает на вопрос, подпадает ли документ под подп. 3 п. 1 ст. 111 НК РФ. Разъяснение обычно и не является нормативным актом. Нужно исследовать его автора, полномочия, содержание и адресата, а затем сравнить эти признаки с условиями нормы.
Не утверждайте, что любое информационное письмо автоматически защищает налогоплательщика. Если документ лишь пересылает чужое мнение или сообщает о необходимости самостоятельно оценить обстоятельства, в нём может не содержаться того разъяснения, которому компания, по её словам, следовала. Анализируйте конкретный текст.
Компания описала не все условия
Ответ должен быть фактическим. Покажите исходный запрос, приложения и сведения, которыми располагал орган. Если часть обстоятельств действительно не указана, объясните их влияние на вывод. Признание несущественного различия убедительнее необоснованного заявления о полном тождестве ситуаций.
Разъяснение относится к другому периоду
Сопоставьте редакции нормы и содержание операции. При изменении законодательства укажите границу действия довода. Если существенное регулирование сохранилось, покажите это, а не ограничивайтесь общей ссылкой на отсутствие обратной силы. Здесь спор идёт о содержательной применимости документа, а не только о дате его подписания.
Налогоплательщик должен был понимать ошибку
Такой тезис требует раскрытия. Попросите указать, какие конкретные обстоятельства исключают применение специальной нормы. Если компания выполнила все условия подп. 3 п. 1 ст. 111 НК РФ, общая ссылка на профессиональный статус бухгалтера не заменяет их опровержения.
Альтернативное снижение штрафа не должно подменять основной довод
На практике юрист может одновременно просить исключить ответственность и, при отклонении этого требования, учесть смягчающие обстоятельства. Разделите основания и прямо обозначьте условный характер второй просьбы. Иначе орган может ограничиться уменьшением санкции и не рассмотреть вопрос об отсутствии вины.
Для снижения штрафа действуют другие условия и доказательства. Наличие письма, которое не соответствует подп. 3 п. 1 ст. 111 НК РФ, не нужно искусственно выдавать за гарантированное основание освобождения. Его значение в иной правовой конструкции оценивается отдельно.
Материал о снижении налогового штрафа помогает сопоставить способы защиты, но механически объединять их нельзя. В одном случае оспаривается сама возможность ответственности, в другом обсуждается размер санкции при наличии основания для неё.
Согласуйте такую структуру с бухгалтерией и руководством. Просьба о снижении «на всякий случай» не должна сопровождаться фактическими признаниями, противоречащими основной позиции. Условные правовые доводы допустимы, взаимоисключающие утверждения о реальных событиях ослабляют доказательства.
Как сохранить довод в жалобе и суде
При обжаловании решения не ограничивайтесь повторным приложением письма. Проанализируйте мотив отказа инспекции и ответьте на него. Если орган указал на неполноту запроса, главным станет запрос; если на различие операций, нужна сравнительная таблица и первичные документы.
Не меняйте незаметно документ, на котором строится защита. Если в жалобе появилось другое разъяснение, объясните его значение и связь с первоначальной позицией. Несколько писем могут подтверждать один подход, но также могут относиться к разным условиям и создавать внутреннее противоречие.
В судебной позиции разделите требования по налогу, пеням и штрафу в соответствии с выбранным предметом оспаривания. Это помогает избежать неопределённой просьбы отменить решение «в части применения законодательства». Для каждой суммы назовите основание, расчёт и доказательства.
Итоговая проверка проста: сможет ли другой юрист, не участвовавший в переписке, восстановить ход событий по приложениям? Если для понимания нужны устные пояснения бухгалтера о том, что «все всегда имели в виду», пакет ещё не готов. Надёжная позиция позволяет проверить и правовой вывод, и исходные факты.
Учебная проверка одного эпизода
Предположим, в акте предложено начислить налог, пени и штраф по одной группе платежей. Организация располагает индивидуальным ответом уполномоченного органа, но в запросе описаны только первоначальные условия договора. Позднее стороны подписали дополнительное соглашение, изменившее порядок расчётов. Это учебный пример, суммы и участники в нём не задаются.
Первая задача юриста - разделить платежи до изменения условий и после него. Нельзя автоматически распространить письмо на всю группу. Возможно, первоначальные операции полностью соответствуют запросу, а последующие требуют иной квалификации. Реестр платежей должен содержать ссылку на действовавшую редакцию договора.
Вторая задача - выяснить юридическое значение изменения. Дополнительное соглашение могло лишь уточнить банковские реквизиты, а могло превратить аванс в оплату самостоятельного предоставления. Одно наличие новой редакции ещё не исключает защиту, но и одинаковое название договора её не подтверждает.
Третья задача - сопоставить действия компании с ответом. Даже по первоначальным условиям бухгалтерия могла применить иной порядок, чем разъяснил орган. В таком случае письмо подтверждает правовой подход, но не доказывает его выполнение в спорном учёте.
Четвёртая задача - подготовить раздельные просьбы. По подтверждённой группе заявляется исключение ответственности и соответствующих пеней; по другой группе сохраняются самостоятельные доводы о налоговой квалификации или размере санкции. Это точнее и убедительнее требования отменить всё со ссылкой на один документ.
Наконец, проверьте, какие сведения уже содержатся в акте. Если инспекция сама подтверждает даты договорных изменений и способ учёта, не тратьте основной объём возражений на повторение бесспорного. Сосредоточьтесь на юридическом значении этих фактов. Такой подход делает даже большой пакет материалов удобным для рассмотрения и позволяет увидеть настоящую точку разногласия.
Источники
Подготовьте возражения по материалам проверки в «Документы Про»: сопоставьте письмо органа, запрос, учёт и расчёт начислений. Перед подачей проверьте, что каждый фактический довод подтверждён приложениями.