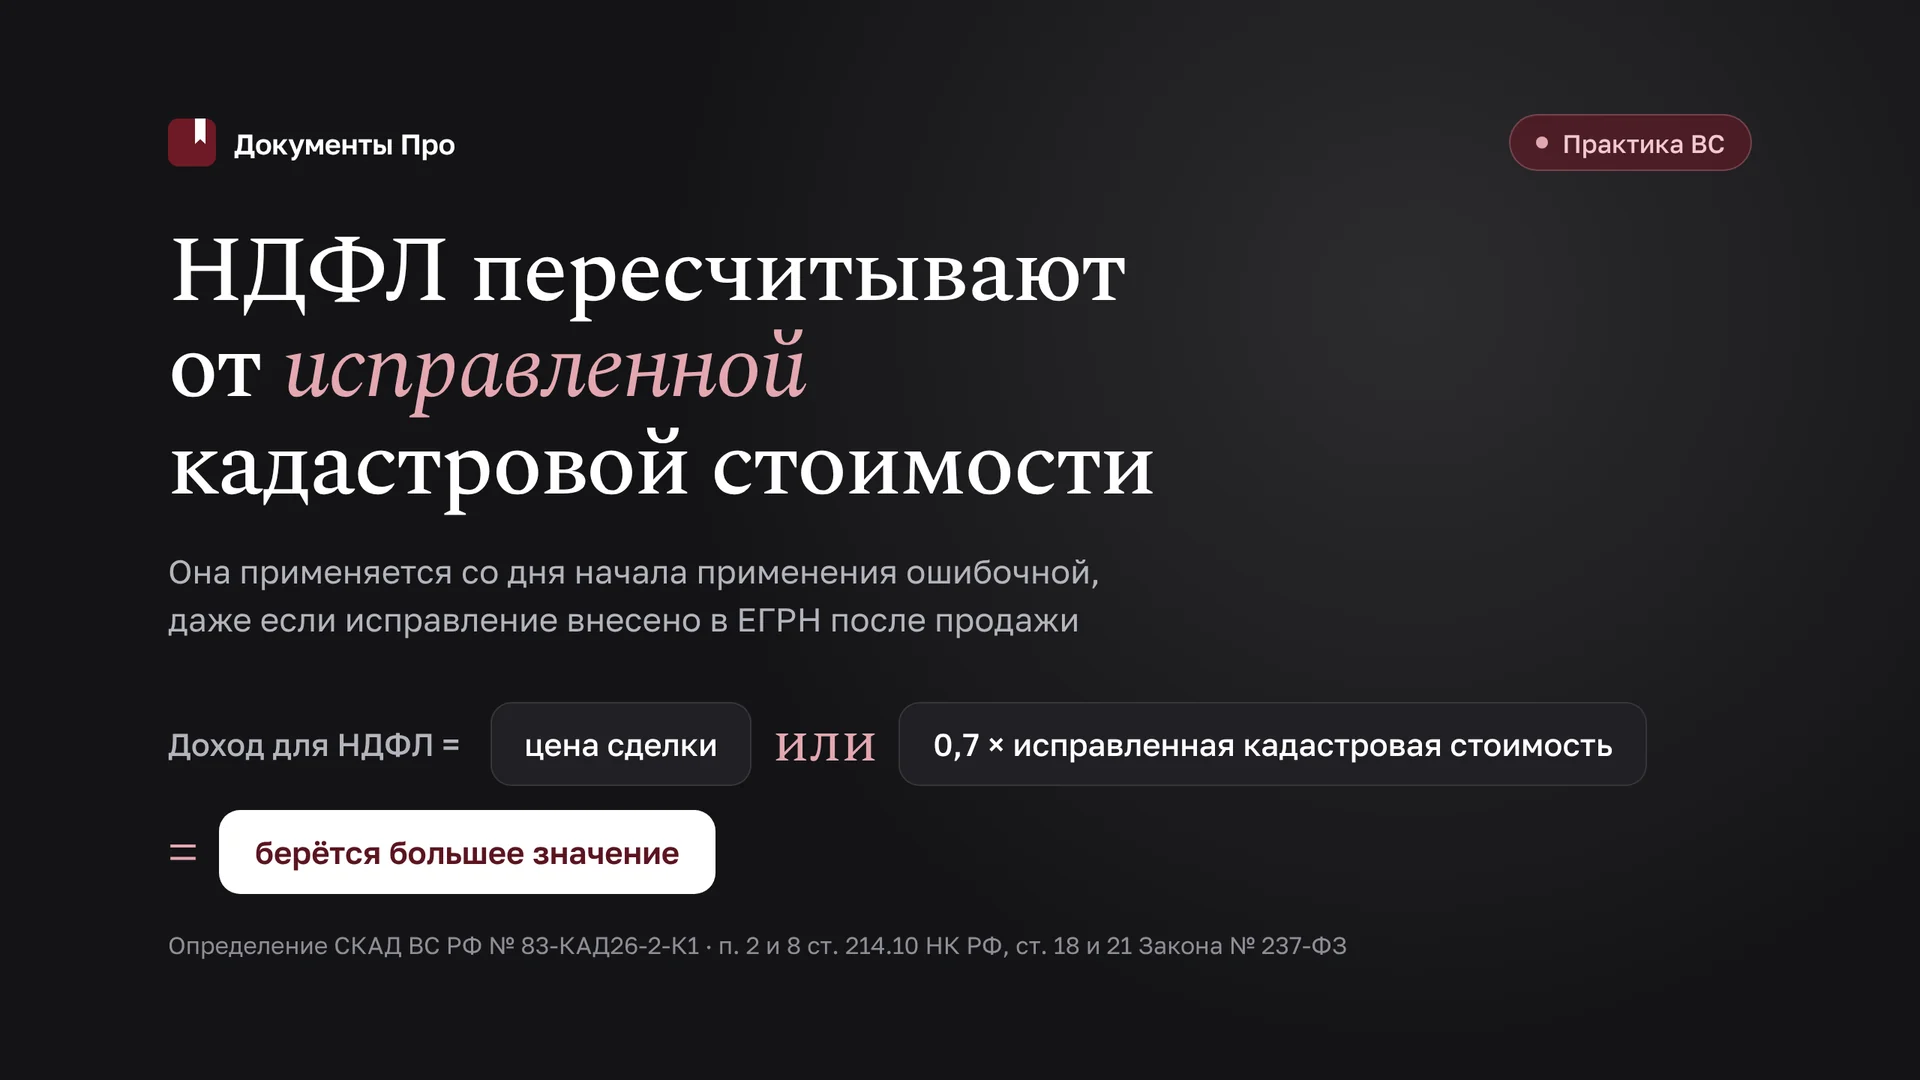
Если кадастровая стоимость проданного объекта уменьшена из-за исправления ошибки, НДФЛ по п. 2 ст. 214.10 НК РФ пересчитывается от исправленной стоимости со дня начала применения ошибочной, даже если исправление внесено в ЕГРН после продажи. Так решила Судебная коллегия по административным делам Верховного Суда РФ (СКАД ВС РФ) в Определении от 30.09.2026 № 83-КАД26-2-К1. Отсутствие заявления о перерасчёте не освобождает суд от проверки расчёта налога (ч. 6 ст. 289 КАС РФ).
Скачать образец жалобы в УФНС на доначисление НДФЛ по ошибочной кадастровой стоимости в Word
Готовый шаблон: подставьте свои данные вместо полей в квадратных скобках.
Соберите жалобу по материалам вашего дела в «Документах Про»: с расчётом налога, пеней и штрафа и ссылками на практику ВС РФ. Результат в Word.
Коротко: перерасчёт НДФЛ по исправленной кадастровой стоимости
| Вопрос | Ответ (на октябрь 2026 г.) |
|---|---|
| Когда доход равен 0,7 кадастровой стоимости | Цена сделки ниже 0,7 стоимости из ЕГРН на 1 января года регистрации перехода права (п. 2 ст. 214.10 НК РФ) |
| Учитывается ли изменение стоимости | Нет, если иное не предусмотрено законодательством о кадастровой оценке (п. 8 ст. 214.10 НК РФ) |
| Исправление ошибки в сторону уменьшения | Применяется со дня начала применения ошибочной стоимости (п. 3 ч. 2 ст. 18 Закона № 237-ФЗ) |
| Рыночная стоимость по ст. 22.1 Закона № 237-ФЗ | Для НДФЛ с даты начала применения изменяемой стоимости (абз. 2 п. 8 ст. 214.10 НК РФ) |
| Ключевой акт | Определение СКАД ВС РФ от 30.09.2026 № 83-КАД26-2-К1 |
| Документ при доначислении по проверке | Жалоба в УФНС: год со дня вынесения решения (п. 2 ст. 139 НК РФ) |
Правовая основа
- Налоговый кодекс РФ (НК РФ): п. 2, 8, 9 ст. 214.10; ст. 217.1; п. 2 ст. 220; ст. 101, 112, 114, 122, 138–140; ст. 48, подп. 3.1 п. 7 ст. 11.3.
- Федеральный закон от 03.07.2016 № 237-ФЗ «О государственной кадастровой оценке» (Закон № 237-ФЗ): ст. 18, 21, 22.1.
- Кодекс административного судопроизводства РФ (КАС РФ): ч. 6 ст. 289.
Пункт 8 ст. 214.10 НК РФ введён Федеральным законом от 31.07.2023 № 389-ФЗ и применяется к доходам, полученным с 01.01.2023. Законом субъекта коэффициент 0,7 может быть увеличен до 1 (п. 9 ст. 214.10 НК РФ).
Что решил Верховный Суд в деле № 83-КАД26-2-К1
Фабула. Гражданин Б. в 2023 г. продал за 500 000 руб. здание столярного цеха и производственный участок, которыми владел меньше минимального срока, декларацию не подал. УФНС по Брянской области решением от 25.11.2024 доначислило НДФЛ исходя из 0,7 кадастровой стоимости, пени и штрафы по п. 1 ст. 119 и п. 1 ст. 122 НК РФ (штрафы снижены в четыре раза). После отмены приказа Управление взыскивало 317 159 руб. налога, 51 405,80 руб. пеней и 41 753 руб. штрафов.
Решение ГБУ «Брянскоблтехинвентаризация» от 04.06.2025 № 130, принятое по заявлению продавца, снизило стоимость здания лишь с 01.01.2024, поэтому для дохода 2023 г. не годилось. Три инстанции (Мглинский районный суд, Брянский областной суд, Первый КСОЮ) взыскали всё: без заявления налогоплательщика инспекция пересчитывать налог не обязана.
Вывод ВС. В деле была выписка из ЕГРН от 07.10.2025 с другой, тоже уменьшенной стоимостью здания: приказом от 26.02.2024 № 263 в приказ 2019 г. № 1498 внесены изменения из-за технической ошибки, дата начала применения 01.01.2020, в ЕГРН сведения внесены 11.03.2024. По п. 1 и 3 ч. 2 ст. 18 Закона № 237-ФЗ эта стоимость применяется с 01.01.2020 и должна учитываться при расчёте дохода 2023 г. Суды выписку не исследовали и расчёт не проверили. Акты отменены, дело направлено на новое рассмотрение для установления корректной суммы налога, пеней и штрафов.
Какое изменение кадастровой стоимости уменьшит налог
Решающий реквизит: дата начала применения в выписке ЕГРН, сопоставленная с 1 января года регистрации перехода права.
| Основание изменения | С какой даты применяется |
|---|---|
| Исправление ошибки в ходе государственной кадастровой оценки по ст. 21 Закона № 237-ФЗ с изменением акта об утверждении результатов (в сторону уменьшения) | Со дня начала применения изменяемой стоимости (подп. «б» п. 3 ч. 2 ст. 18) |
| Исправление ошибки в стоимости, определённой по ст. 16 Закона № 237-ФЗ (вновь учтённые объекты) | То же (подп. «в» п. 3 ч. 2 ст. 18) |
| Исправление технической или реестровой ошибки ЕГРН в сторону уменьшения | То же (подп. «а» п. 3 ч. 2 ст. 18) |
| Установление рыночной стоимости по ст. 22.1 Закона № 237-ФЗ | Для НДФЛ с даты начала применения изменяемой стоимости (абз. 2 п. 8 ст. 214.10 НК РФ) |
| Новый тур кадастровой оценки | С 1 января следующего года |
Заявление об исправлении ошибки подаётся в бюджетное учреждение в течение пяти лет со дня внесения стоимости в ЕГРН (ч. 6 ст. 21 Закона № 237-ФЗ). Срок рассмотрения 30 дней (ч. 16). Об оспаривании «архивной» стоимости после Постановления КС РФ № 48-П см. статью «Архивная кадастровая стоимость по 48-П: заявление в ГБУ, срок, отказ», общий обзор способов снижения в материале «Как снизить кадастровую стоимость в 2026 году».
Порядок действий после исправления стоимости
- Закажите выписку из ЕГРН о кадастровой стоимости по каждому проданному объекту. Нужны три даты: определения, внесения в ЕГРН и начала применения, а также реквизиты акта.
- Проверьте все записи, а не только последнюю. В деле № 83-КАД26-2-К1 решающей оказалась ранняя запись о технической ошибке.
- Если ошибка не исправлена, подайте заявление в ГБУ по ст. 21 Закона № 237-ФЗ и дождитесь изменений акта об утверждении результатов (ч. 21 ст. 21).
- Пересчитайте налог по каждому объекту отдельно: доход = цена или 0,7 исправленной стоимости (что больше), минус вычет по подп. 1 п. 2 ст. 220 НК РФ (до 1 000 000 руб. для жилья и участков, до 250 000 руб. для иной недвижимости) или документально подтверждённые расходы (подп. 2 п. 2 ст. 220).
- Выберите документ. Налог уплачен по своей декларации: уточнённая 3-НДФЛ (абз. 2 п. 1 ст. 81 НК РФ). Есть решение по проверке: жалоба в УФНС.
- Пересчитайте пени и штраф от уменьшенной недоимки и заявите смягчающие обстоятельства (ст. 112, п. 3 ст. 114 НК РФ: снижение не менее чем в два раза).
Почему жалоба, а не заявление о перерасчёте
НК РФ не предусматривает «заявления о перерасчёте» НДФЛ, доначисленного решением по проверке. С 01.11.2025 (Федеральный закон от 31.07.2025 № 287-ФЗ) задолженность физических лиц взыскивается во внесудебном порядке решением о взыскании (п. 2 ст. 48 НК РФ). Обжалуемые и неуплаченные суммы из решения о привлечении к ответственности не учитываются в совокупной обязанности с даты получения жалобы до вступления в силу судебного акта о взыскании (подп. 3.1 п. 7 ст. 11.3 НК РФ). Взыскивать их инспекция может только иском в течение шести месяцев после решения по жалобе (подп. 2 п. 8, подп. 2 п. 10 ст. 48 НК РФ).
Жалоба подаётся через инспекцию, вынесшую решение, и та обязана сама устранить нарушение (п. 1, 1.1 ст. 139 НК РФ). УФНС рассматривает жалобу в течение месяца и вправе отменить решение в части (п. 3, 6 ст. 140); новые документы можно приложить (п. 1 ст. 140). В суде действует довод из № 83-КАД26-2-К1: суд обязан проверить расчёт сам. О сроках судебного взыскания см. статью «Сроки взыскания недоимки с физлиц через суд».
Судебная практика
- Определение СКАД ВС РФ от 30.09.2026 № 83-КАД26-2-К1. Продажа цеха в 2023 г., доначисление от 0,7 кадастровой стоимости. Стоимость, уменьшенная из-за технической ошибки с началом применения 01.01.2020, обязательна для дохода 2023 г.; без заявления налогоплательщика суд всё равно проверяет расчёт. Дело направлено на новое рассмотрение.
- Определение СКАД ВС РФ от 18.09.2024 № 38-КАД24-3-К1. Гражданка А. продала квартиру в 2020 г. без декларации, налог взыскан с вычетом 1 000 000 руб. ВС указал: неподача заявления не лишает права на учёт расходов на приобретение, суд обязан определить налог сам. Дело направлено на новое рассмотрение.
- Определение СКАД ВС РФ от 22.10.2025 № 57-КАД25-6-К1. Доход гражданки Л. от продажи доли участка определён от 0,7 кадастровой стоимости, а вычет поделён на всех собственников участка. ВС: вычет делится только между продавцами по договору; акты отменены из-за завышенного налога.
- Апелляционное определение Московского областного суда от 11.02.2026 № 33а-7978/2026. Доход от дарения участка определён по кадастровой стоимости 2 500 525 руб., внесённой в ЕГРН после сделки, вместо 316 000 руб. Решение инспекции признано незаконным: применяется только стоимость, которая была в ЕГРН.
- Апелляционное определение Ростовского областного суда от 14.01.2026 № 33а-255/2026. Продавец требовал от инспекции и ППК «Роскадастр» пересчитать стоимость и НДФЛ за 2020 г. Отказано: налоговый орган стоимость не меняет, иной стоимости в ЕГРН нет.
Жалоба в УФНС: что в образце и как заполнить
- Шапка и фабула: УФНС через межрайонную ИФНС, реквизиты решения и требования, объекты, цены, доначисление.
- Исправление стоимости: решение ГБУ, изменение акта, выписка ЕГРН с датой начала применения.
- Обоснование: п. 8 ст. 214.10 НК РФ, подп. «б» п. 3 ч. 2 ст. 18 Закона № 237-ФЗ, № 83-КАД26-2-К1.
- Расчёт по каждому объекту, пени, штраф, смягчающие обстоятельства.
- Просительная часть: отменить решение в части, скорректировать сальдо ЕНС, исключить суммы из требования.
Для спора о сроке владения есть образец возражений по НДФЛ при продаже квартиры раньше срока.
Вопросы и ответы
Учитывается ли кадастровая стоимость, исправленная после продажи?
Да, если исправлена ошибка в сторону уменьшения: такая стоимость применяется со дня начала применения ошибочной (п. 3 ч. 2 ст. 18 Закона № 237-ФЗ, п. 8 ст. 214.10 НК РФ). Это подтвердил ВС РФ в Определении № 83-КАД26-2-К1, где запись внесена в ЕГРН в 2024 г. для дохода 2023 г.
Каков срок жалобы на решение по камеральной проверке?
Апелляционная жалоба подаётся до вступления решения в силу, то есть в течение месяца со дня вручения (п. 9 ст. 101 НК РФ). На вступившее в силу и не обжалованное решение жалоба подаётся в течение года со дня его вынесения (абз. 2 п. 2 ст. 139 НК РФ).
Можно ли сразу идти в суд?
Нет: решение оспаривается в суде только после жалобы в вышестоящий налоговый орган (п. 2 ст. 138 НК РФ). Если иск подала инспекция, ссылайтесь на ч. 6 ст. 289 КАС РФ.
Что будет со штрафом?
Штраф по п. 1 ст. 122 НК РФ равен 20% неуплаченного налога: нет недоимки, нет и штрафа. При остатке смягчающие обстоятельства снижают его не менее чем вдвое (п. 3 ст. 114 НК РФ).
Частые ошибки
- Смотреть только последнюю стоимость в выписке. Значение имеет запись, применяемая на 1 января года продажи.
- Путать исправление ошибки с новым туром оценки. Новые результаты на прошлый доход не влияют.
- Требовать перерасчёта от инспекции без исправления в ЕГРН. Налоговый орган стоимость не меняет (дело № 33а-255/2026).
- Считать объекты суммарно. Правило 0,7 и вычеты применяются по каждому объекту.
Чек-лист
Отмечено 0 из 5
Вывод для практики
После № 83-КАД26-2-К1 спор о доначислении НДФЛ от 0,7 кадастровой стоимости начинается с выписки ЕГРН о датах начала применения. Исправленная в сторону уменьшения стоимость действует и за прошлые годы, а жалоба в УФНС к тому же останавливает внесудебное взыскание спорных сумм.
Соберите жалобу в УФНС по материалам вашего дела в «Документах Про»: с нормами, расчётами и ссылками на практику. Результат в Word. Уже есть черновик? Сервис доработает документ и усилит аргументацию.
Источники
- Определение СКАД ВС РФ от 30.09.2026 № 83-КАД26-2-К1
- Определение СКАД ВС РФ от 18.09.2024 № 38-КАД24-3-К1
- Определение СКАД ВС РФ от 22.10.2025 № 57-КАД25-6-К1
- Апелляционное определение Московского областного суда № 33а-7978/2026
- Апелляционное определение Ростовского областного суда № 33а-255/2026
- Ст. 214.10 НК РФ, ст. 217.1, ст. 220, ст. 48, ст. 11.3, ст. 139, ст. 140 НК РФ
- Ст. 18, ст. 21 Закона № 237-ФЗ
- Ст. 289 КАС РФ
Статья носит информационный характер и не заменяет консультацию юриста: результат зависит от оснований изменения кадастровой стоимости, дат в ЕГРН и стадии взыскания.