Компания не проходит выездную проверку, но получает акт об обнаружении налогового правонарушения и предложение уплатить штраф. Юрист открывает привычный шаблон возражений на акт проверки и ссылается на статью 101 НК РФ. Между тем производство может идти по статье 101.4: у него собственные основания, последовательность действий и требования к рассмотрению.
Отсутствие обычной проверки не означает упрощённого штрафа без доказательств. Инспекция обязана описать нарушение, дать возможность представить возражения, обеспечить участие в рассмотрении и оценить доводы защиты. С 2026 года в норме прямо закреплены дополнительные способы электронного представления возражений и возможность рассмотрения с использованием видео-конференц-связи. Но цифровой канал сам по себе не исправляет отсутствие надлежащего извещения или неизвестные заявителю материалы.
Разберём защиту организации по действующей на 8 ноября 2026 года редакции. Основное внимание уделим процессуальной модели: как отличить её от статьи 101, проверить акт, организовать доказательства и сформулировать требования без обещания автоматической отмены любого штрафа.
Почему нужно сначала определить вид производства
Статья 101.4 применяется при обнаружении фактов налоговых правонарушений, кроме тех, дела о выявлении которых рассматриваются по статье 101. Поэтому выражение «вне проверки» удобно для описания типичной ситуации, но не заменяет юридический критерий разграничения. Нужно изучить, откуда возникли материалы и в каком порядке инспекция предлагает привлечь лицо к ответственности.
Одна организация может быть адресатом требования о документах в связи с контролем другого лица. Нарушение обязанности ответить тогда оценивается отдельно от налоговых обязательств проверяемого контрагента. Нельзя считать компанию участником чужой проверки со всеми последствиями только потому, что в поручении назван номер соответствующего мероприятия.
В первом рабочем заключении зафиксируйте четыре вещи: кто привлекается, за какое поведение, на основании какой статьи об ответственности и по какой процедуре. Если документ назван неоднозначно, ориентируйтесь на содержание и нормативное основание. Уточнение процедуры нужно не ради красивого заголовка, а ради правильного срока, адресата и набора прав.
Производство по НК РФ также необходимо отличать от административного дела по КоАП РФ. Пункт 13 статьи 101.4 специально разграничивает налоговые и административные санкции. Протокол об административном правонарушении и акт о налоговом правонарушении не становятся взаимозаменяемыми документами.
Что должно быть в акте
Пункты 1 и 2 статьи 101.4 требуют составить акт установленной формы и указать документально подтверждённые факты, выводы и предложения по устранению нарушений и применению санкций. Это означает, что читатель должен понимать фактическое обвинение без самостоятельного восстановления всей переписки инспекции.
Проверьте, определены ли обязанность организации, момент её возникновения, срок исполнения и конкретное неисполнение. Затем сопоставьте эти обстоятельства с составом, на который ссылается должностное лицо. Например, в споре о документах существенны содержание требования, его получение, перечень запрошенного и фактически переданный ответ.
Недостаточно написать, что компания «не исполнила законные требования». Необходимо показать, какие именно требования, почему они обязательны для этого адресата и в какой части не исполнены. Если предложенная сумма зависит от количества документов или эпизодов, акт должен позволять проверить расчёт.
При этом не любая неточность уничтожает акт. Ошибка в техническом реквизите и отсутствие описания события имеют разное значение. Для сильной защиты объясните, какое обстоятельство нельзя установить из материалов и как это влияет на состав либо размер санкции.
Срок составления акта и дата обнаружения
По пункту 1 акт составляется в течение десяти дней со дня выявления нарушения. Практический вопрос часто заключается не в арифметике, а в определении момента выявления. Инспекция может получить несколько документов в разное время, а затем оформить итоговый вывод позднее.
Попросите назвать событие, которое орган считает обнаружением, и подтверждающий документ. Сопоставьте его с датами поступления ответа, истечения срока требования, получения сведений от другого подразделения. Не принимайте дату внутренней служебной записки за бесспорную отправную точку, если факты были известны раньше.
Однако пропуск срока составления акта не следует автоматически объявлять безусловным основанием отмены решения. Пункт 12 различает существенные условия рассмотрения и иные нарушения процедуры. Для последних нужно объяснить, привели ли они или могли привести к неправильному решению. Например, задержка могла повлиять на возможность собрать подтверждения, но это требуется показать конкретно.
Отдельно проверяется давность привлечения к ответственности. Срок оформления акта и срок статьи 113 решают разные задачи. Нельзя считать, что своевременно составленный акт сохраняет возможность штрафа на неограниченное время.
Получение акта запускает срок защиты
Пункт 4 устанавливает вручение под расписку либо передачу способом, который подтверждает дату получения. При уклонении от получения предусмотрены отметка и направление заказным письмом; для такого направления закон содержит правило о дате вручения. Поэтому календарь защиты начинается с исследования способа доставки, а не только даты на первой странице.
Сохраните конверт, почтовый идентификатор, электронные квитанции и сопроводительное сообщение. Если акт передан представителю, проверьте полномочия и обстоятельства передачи. Если в системе появился только текст без приложений, зафиксируйте состав доступного пакета и запросите недостающие материалы.
Наличие презумпции вручения не освобождает от исследования её условий. Но и ссылка компании на то, что бухгалтер прочитал письмо позднее, не всегда переносит юридическую дату получения. Разделяйте доставку по установленным правилам и внутреннее движение документа между сотрудниками.
Организации полезно настроить немедленную передачу подобных актов юристу. Потеря двух недель внутри канцелярии не делает законный месячный срок длиннее и уменьшает время на получение доказательств от бухгалтерии, контрагентов и оператора электронного обмена.
Месяц на возражения: что изменилось в электронном взаимодействии
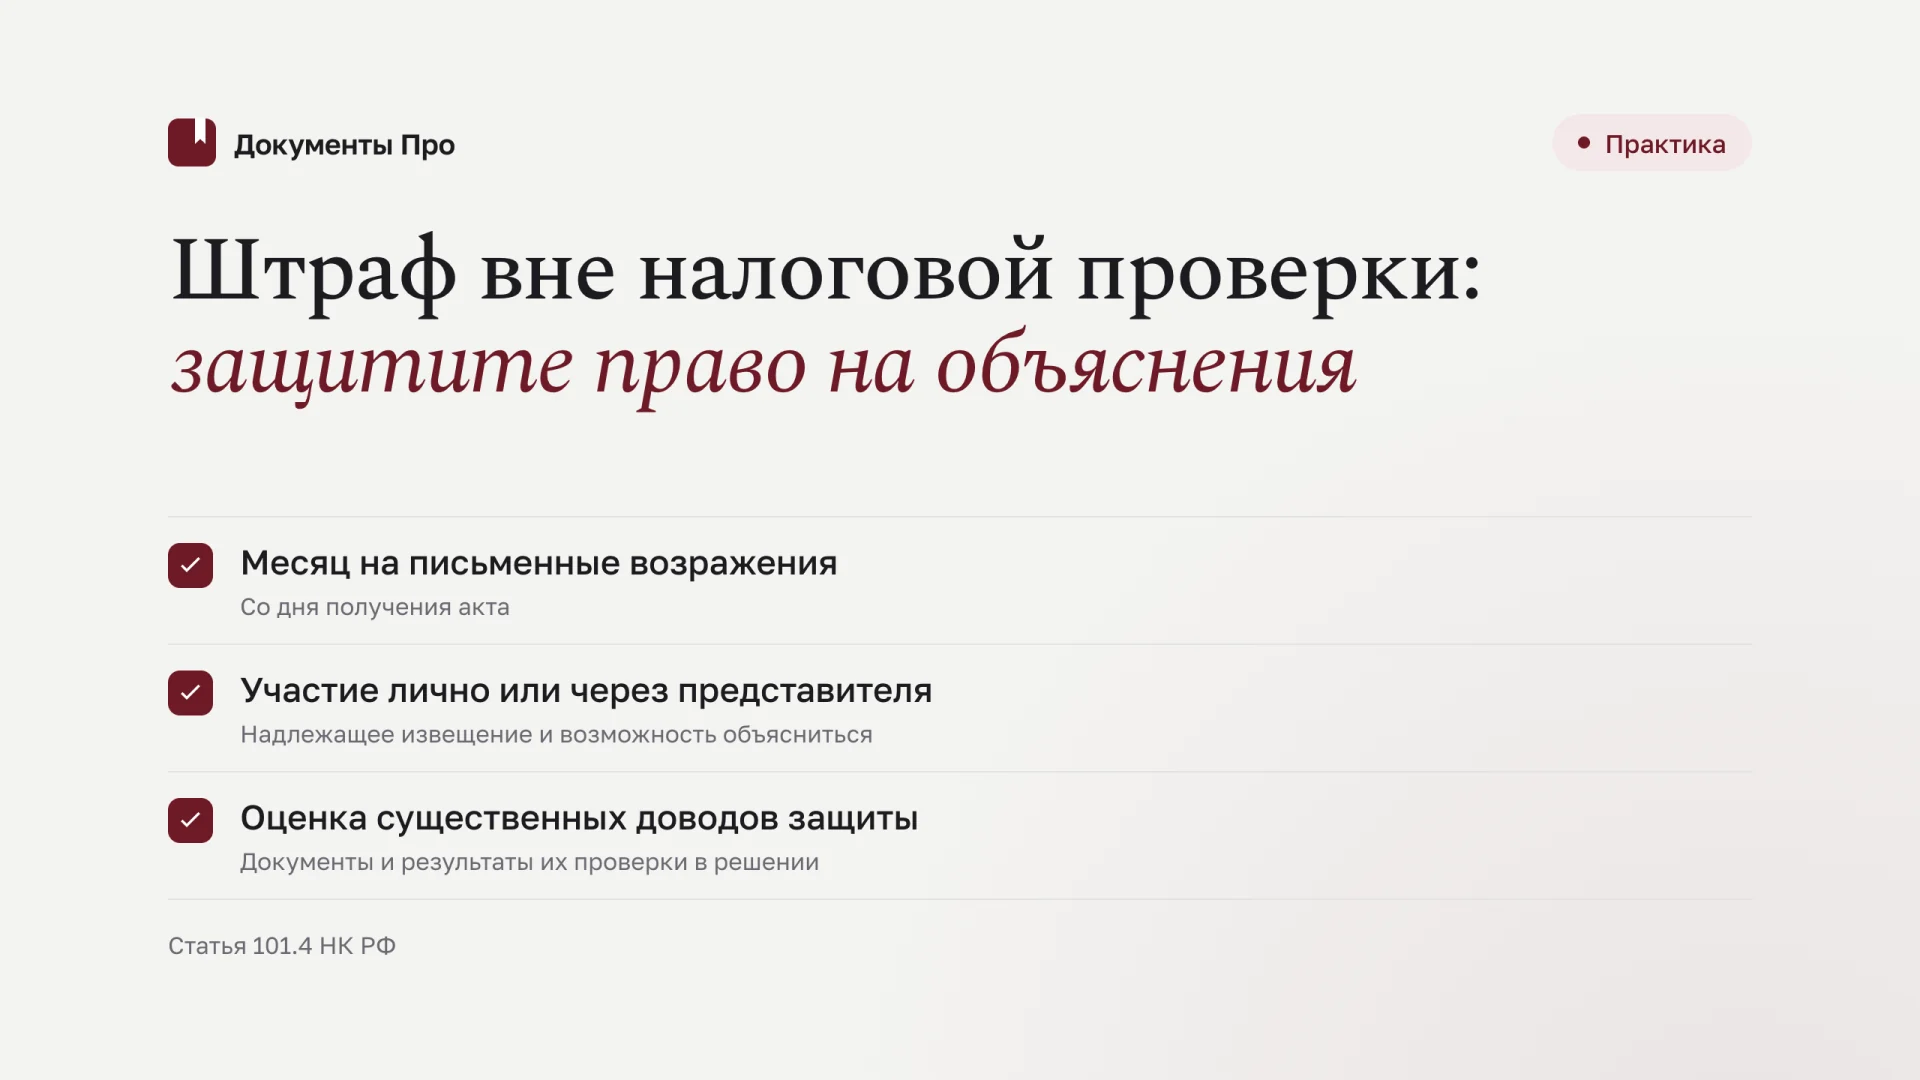
Пункт 5 даёт один месяц со дня получения акта для письменных возражений по акту целиком либо отдельным положениям. Документы можно приложить сразу или передать в согласованный срок. Согласование лучше фиксировать письменно: молчание должностного лица не следует считать подтверждённым продлением.
В редакции после поправок Федерального закона от 28.11.2025 № 425-ФЗ прямо перечислены личная подача, заказное письмо, телекоммуникационные каналы связи, личный кабинет налогоплательщика и личный кабинет на едином портале государственных и муниципальных услуг. Формат и порядок электронного представления устанавливает ФНС.
Практический вывод: выбирайте канал, доступный для соответствующего лица и документа по действующему порядку, и сохраняйте подтверждение приёма. Перечень в кодексе не означает, что любой файл можно направить произвольным сообщением через любой интерфейс. Нужно проверить технический формат, полномочия подписанта и состав приложений.
Если объём доказательств велик, передайте основные возражения в срок и отдельно согласуйте оставшиеся подтверждения. В письме перечислите, что именно будет представлено и почему требуется дополнительное время. Это лучше, чем отправить пустое заявление «с актом не согласны» и рассчитывать, что оно заменит полноценную позицию.
Как построить возражения по существу
Процессуальная защита не должна маскировать отсутствие ответа на факты. Даже при нарушениях извещения полезно показать, почему состав не подтверждён. Это даёт вышестоящему органу или суду возможность оценить спор независимо от отдельной процедурной ошибки.
Удобна следующая структура:
| Блок | Что должен увидеть рассматривающий |
|---|---|
| Обязанность | Норму и условия её возникновения у данного лица |
| Поведение | Что организация сделала в ответ и когда |
| Доказательства | Документы, подтверждающие исполнение или отсутствие обязанности |
| Квалификация | Почему установленные факты не образуют предложенный состав |
| Последствие | Отказ в привлечении либо иной точно обоснованный результат |
В споре о непередаче документов не ограничивайтесь копией исходящего письма. Приложите опись, перечень файлов, подтверждение доставки и объясните соответствие переданного пакета пунктам требования. Если часть документов отсутствовала у компании, опишите причины и доказательства этого обстоятельства. Само заявление об отсутствии ещё не доказывает невозможность исполнения.
Для требований, направленных вне проверки адресата, полезно отдельно изучить ответ на требование по статье 93.1 НК. Если документы уже передавались, проверьте применимость защиты, рассмотренной в материале о повторном истребовании документов.
Извещение и участие: существенное условие процедуры
По пункту 7 акт рассматривается в присутствии привлекаемого лица или представителя, а инспекция заблаговременно сообщает время и место. Надлежаще извещённая компания не получает права блокировать рассмотрение простой неявкой. Поэтому стратегия «не придём, решение всё равно отменят» ошибочна.
Главный вопрос заключается в реальной возможности участвовать. Когда направлено извещение, когда оно получено, какие сведения содержит, достаточно ли времени для организации участия? Если рассмотрение перенесено, проверьте извещение о новой дате. Сообщение о первом заседании не обязательно подтверждает осведомлённость о последующем.
Пункт 12 прямо относит обеспечение возможности участия и представления объяснений к существенным условиям. В жалобе нужно назвать нарушенное право и факты, которыми нарушение подтверждается. Например, компания узнала о рассмотрении после его завершения и не могла представить подготовленный ответ на новый расчёт.
При наличии препятствия направьте мотивированное ходатайство об отложении и доказательства. Нельзя считать, что его подача автоматически остановила производство. Узнайте результат рассмотрения ходатайства и обеспечьте участие доступным способом, если вопрос не разрешён в вашу пользу.
Видео-конференц-связь: способ участия, а не обещание доступности
Пункт 7 теперь прямо допускает рассмотрение с использованием видео-конференц-связи по порядку ФНС. Для организации с представителем в другом регионе это может сократить время и расходы. Но возможность в законе нужно реализовать через установленную процедуру, а не через приглашение в произвольный видеосервис.
Порядок уже утверждён приказом ФНС от 11.08.2026 № ЕД-1-2/567@. Он предусматривает участие через налоговый орган по месту нахождения или жительства лица при наличии технической возможности у участвующих инспекций. Это не подключение представителя из домашнего кабинета. Перечень технически оснащённых органов публикуется на сайте ФНС; материалы с государственной тайной в таком формате не рассматриваются.
Инспекция сообщает о возможности ВКС не позднее чем за три рабочих дня до планируемого рассмотрения и указывает в извещении необходимость направить ходатайство. Личность и полномочия проверяют сотрудники инспекции, через которую участвует представитель. Они же передают представленные документы рассматривающему органу. Для юриста это означает необходимость согласовать место явки и подготовить подтверждения полномочий, а не только получить ссылку на сеанс.
Заранее выясните порядок заявления об участии, требования к полномочиям и идентификации, технические условия и способ передачи дополнительных документов. Попросите подтвердить организацию соединения. Если подтверждение не получено, не предполагайте, что инспекция обязана ждать подключения по выбранной вами ссылке.
При технической неисправности пункт 9 Порядка предусматривает перенос до её устранения либо предложение очного участия. Во втором случае новое извещение направляется не позднее чем за три рабочих дня до рассмотрения. Если неисправность устранить невозможно, рассмотрение проводится без ВКС с записью в протоколе. Зафиксируйте сбой и принятое решение, чтобы отличить неявку представителя от невозможности участия по технической причине.
Видеоформат не уменьшает обязанности органа исследовать доказательства и выслушать объяснения. Если документы оглашаются так, что их невозможно увидеть или проверить, обозначьте это в ходе рассмотрения и попросите предоставить возможность ознакомления.
Отсутствие письменных возражений не лишает права объясняться
Пункт 7 прямо сохраняет право давать объяснения на стадии рассмотрения, даже если письменные возражения не представлены. Это важно, когда компания поздно получила материалы от прежнего представителя или не успела собрать доказательства в первоначальный срок.
Однако право на устное объяснение не делает письменную подготовку ненужной. Передайте краткий текст позиции и список документов, чтобы содержание ответа было зафиксировано. Иначе последующий спор может свестись к разным воспоминаниям о том, что именно говорили участники.
Если новые материалы требуют проверки, прямо укажите, какой вопрос невозможно разрешить немедленно. Просьба предоставить время должна быть связана с конкретным доказательством и его значением. Общая ссылка на занятость представителя обычно менее убедительна, чем необходимость проверить новый перечень якобы непредставленных документов.
Следите за протоколом рассмотрения. Попросите отразить ходатайства, возражения против использования отдельных материалов и существенные пояснения. После рассмотрения проверьте, не исчезли ли из фиксации ключевые доводы. При расхождении направьте письменное уточнение с описанием события и подтверждениями.
Доказательства: незаконное получение и позднее представление различаются
Статья 101.4 запрещает использовать доказательства, полученные с нарушением НК РФ, и предусматривает специальное ограничение относительно сведений из специальной декларации. Возражение о недопустимости должно назвать документ, нарушенный порядок получения и правовое последствие. Общая формула «инспекция всё получила незаконно» не позволяет проверить позицию.
При этом сама норма отдельно оговаривает: документы, представленные привлекаемым лицом с нарушением сроков, не считаются по этой причине полученными с нарушением кодекса. Следовательно, инспекция не может отвергнуть защитный документ только потому, что компания передала его поздно, называя это незаконным способом получения.
Разделяйте допустимость и убедительность. Документ может быть получен законно, но не подтверждать нужную дату или событие. Тогда спор касается содержания и доказательственного значения. И наоборот, достоверная на вид информация может быть получена способом, нарушающим установленную процедуру.
Попросите дать оценку каждому самостоятельному доводу. Если орган считает поздно представленный документ не относящимся к спору, пусть объяснит отсутствие связи. Если считает его недостоверным, нужно понять основание такого вывода. Это создаёт предмет для дальнейшего обжалования, а не оставляет спор на уровне общих впечатлений.
Что обязано содержать решение
Руководитель или заместитель руководителя устанавливает нарушение, наличие состава и основания ответственности, исследует исключающие вину и влияющие на санкцию обстоятельства. Результатом становится решение о привлечении либо об отказе в привлечении. Преждевременное письмо о необходимости заплатить штраф не подменяет эту процедуру.
По пункту 9 решение должно описывать обстоятельства, подтверждающие материалы, доводы защиты и результаты их проверки. Поэтому фраза «возражения рассмотрены и отклонены» без ответа на существенные вопросы требует отдельного анализа. Нужно выяснить, действительно ли орган оценил представленное доказательство или просто перечислил его в начале решения.
Сравните решение с актом. Если изменились фактические основания или появились новые эпизоды, проверьте, могла ли компания по ним объясниться. Уточнение формулировки и новое обвинение имеют разное значение. Для жалобы покажите конкретное изменение и его влияние на защиту.
Решение также должно содержать сведения о порядке обжалования. Не копируйте автоматически маршрут, применяемый к решениям по статье 101, не проверив действующие правила для данного акта. Вид производства имеет значение и после завершения рассмотрения.
Как разделить процедурные нарушения по последствиям
Пункт 12 устанавливает два уровня анализа. Первый касается существенных условий: возможности участвовать и представлять объяснения. Второй включает иные нарушения, если они привели или могли привести к неправильному решению.
Для каждой претензии сформулируйте причинную связь. Например, непредоставленный документ содержал иной перечень спорных операций, и компания не могла показать их исполнение. Или позднее извещение исключило участие представителя, который располагал подтверждением передачи документов. Такие объяснения показывают содержание утраченной возможности.
Не называйте любую ошибку безусловной. Неверный почтовый индекс в копии, которая фактически своевременно получена, и полное отсутствие извещения о рассмотрении требуют разного анализа. Преувеличение слабого аргумента снижает доверие к сильному.
Используйте образец возражений на акт по статье 101.4. В нём процессуальные доводы соединены с моделью фактического исполнения обязанности. Для спора о размере санкции дополнительно изучите снижение налогового штрафа.
Разбор типичной ошибки: ответ отправлен, но не сопоставлен
Представим учебную ситуацию. Инспекция считает, что организация не передала запрошенные документы. Компания уверена, что ответ направлен вовремя, и прикладывает квитанцию оператора. На рассмотрении выясняется, что квитанция подтверждает приём сообщения, а спор касается отсутствия конкретных вложений. В таком виде стороны доказывают разные факты и не приближаются к разрешению дела.
Юристу следует восстановить состав отправленного пакета. Нужны исходное требование, текст ответа, опись, названия и содержание файлов, сведения об отправке и результатах приёма. Затем каждому пункту требования сопоставляется конкретный файл или мотивированное объяснение отсутствия документа. Если наименование файла условное, поясните его содержание и страницы, на которых находятся нужные сведения.
Второй вопрос: что именно инспекция считает непредставленным? Иногда акт повторяет весь перечень требования, хотя часть материалов поступила. Тогда компания должна не ограничиваться общей ссылкой на исполнение, а показать ошибку по каждой позиции. Это влияет как на наличие нарушения, так и на возможный расчёт санкции. Судить о результате по общей сумме штрафа без проверки перечня нельзя.
Третий вопрос: были ли материалы доступны рассматривающему должностному лицу? Если ответ поступил в другое подразделение или присоединён к иному делу, приложите подтверждение и просите исследовать его содержание. Внутреннее движение документа внутри инспекции не следует выдавать за неисполнение организацией, но факт передачи именно налоговому органу нужно подтвердить.
Четвёртый вопрос: могла ли компания объяснить эту ситуацию до решения? Если она получила извещение после рассмотрения, возникает самостоятельный процедурный довод. В нём укажите, какие документы и пояснения представитель представил бы при обеспечении участия. Это связывает нарушение права с конкретным содержанием защиты и позволяет отделить его от формальной жалобы на неудобную дату.
Если же представитель участвовал и все документы исследованы, спор о неправильной оценке остаётся спором по существу. Не называйте его отсутствием возможности объясняться только потому, что инспекция не согласилась. Разграничение помогает выбрать точную правовую конструкцию и не ослаблять доказанный довод неверным процессуальным ярлыком.
Наконец, для внутренней работы полезно выяснить, почему первоначальный ответ нельзя было сразу проверить по описи. Возможно, организация передавала архив без понятной структуры или использовала неоднозначные названия. Исправление такого процесса не означает признания нарушения в текущем деле. Оно уменьшает вероятность следующего спора и делает исполнение будущих требований доказуемым без длительного восстановления переписки.
План работы с первым полученным актом
В день получения сохраните полный пакет и подтверждение доставки, определите процессуальную модель и поставьте месячный срок. Затем запросите недостающие материалы и документы у сотрудников, которые исполняли спорную обязанность. Не откладывайте сбор электронных квитанций: доступ к архивам операторов и внутренних систем может потребовать времени.
На следующем этапе составьте таблицу обвинения. Каждому пункту акта сопоставьте норму, факт, ответ компании и доказательство. Отдельно отметьте вопросы, по которым доказательств пока нет. Именно они определяют план дополнительного сбора, а не объём будущего текста.
До рассмотрения проверьте извещение, полномочия представителя, способ участия и готовность приложений. После рассмотрения сопоставьте протокол и решение с представленными доводами. Работа заканчивается не отправкой возражений, а пониманием того, как орган разрешил каждый существенный вопрос.
Такой подход позволяет защищаться по статье 101.4 как в полноценном производстве об ответственности. Компания получает шанс предотвратить санкцию на административной стадии, а при отказе формирует проверяемый материал для последующего спора.
Источники
- Порядок ВКС по приказу ФНС от 11.08.2026 № ЕД-1-2/567@.
- Статья 101.4 НК РФ в действующей редакции.
- ФНС: подача возражений на акты налоговых органов.
- Статья 113 НК РФ: отдельная проверка давности.
В «Документы Про» можно подготовить проект возражений по акту и переписке с инспекцией. Перед подачей проверьте доказательства исполнения, срок и подтверждение выбранного способа передачи.