Инспекция повторно запрашивает договоры и первичные документы. Бухгалтерия отвечает, что всё уже направлялось, а через несколько месяцев компания получает акт со штрафом за непредставление. В такой ситуации спор решает не объём прежней переписки, а возможность сопоставить конкретные документы и доказать своевременное уведомление инспекции.
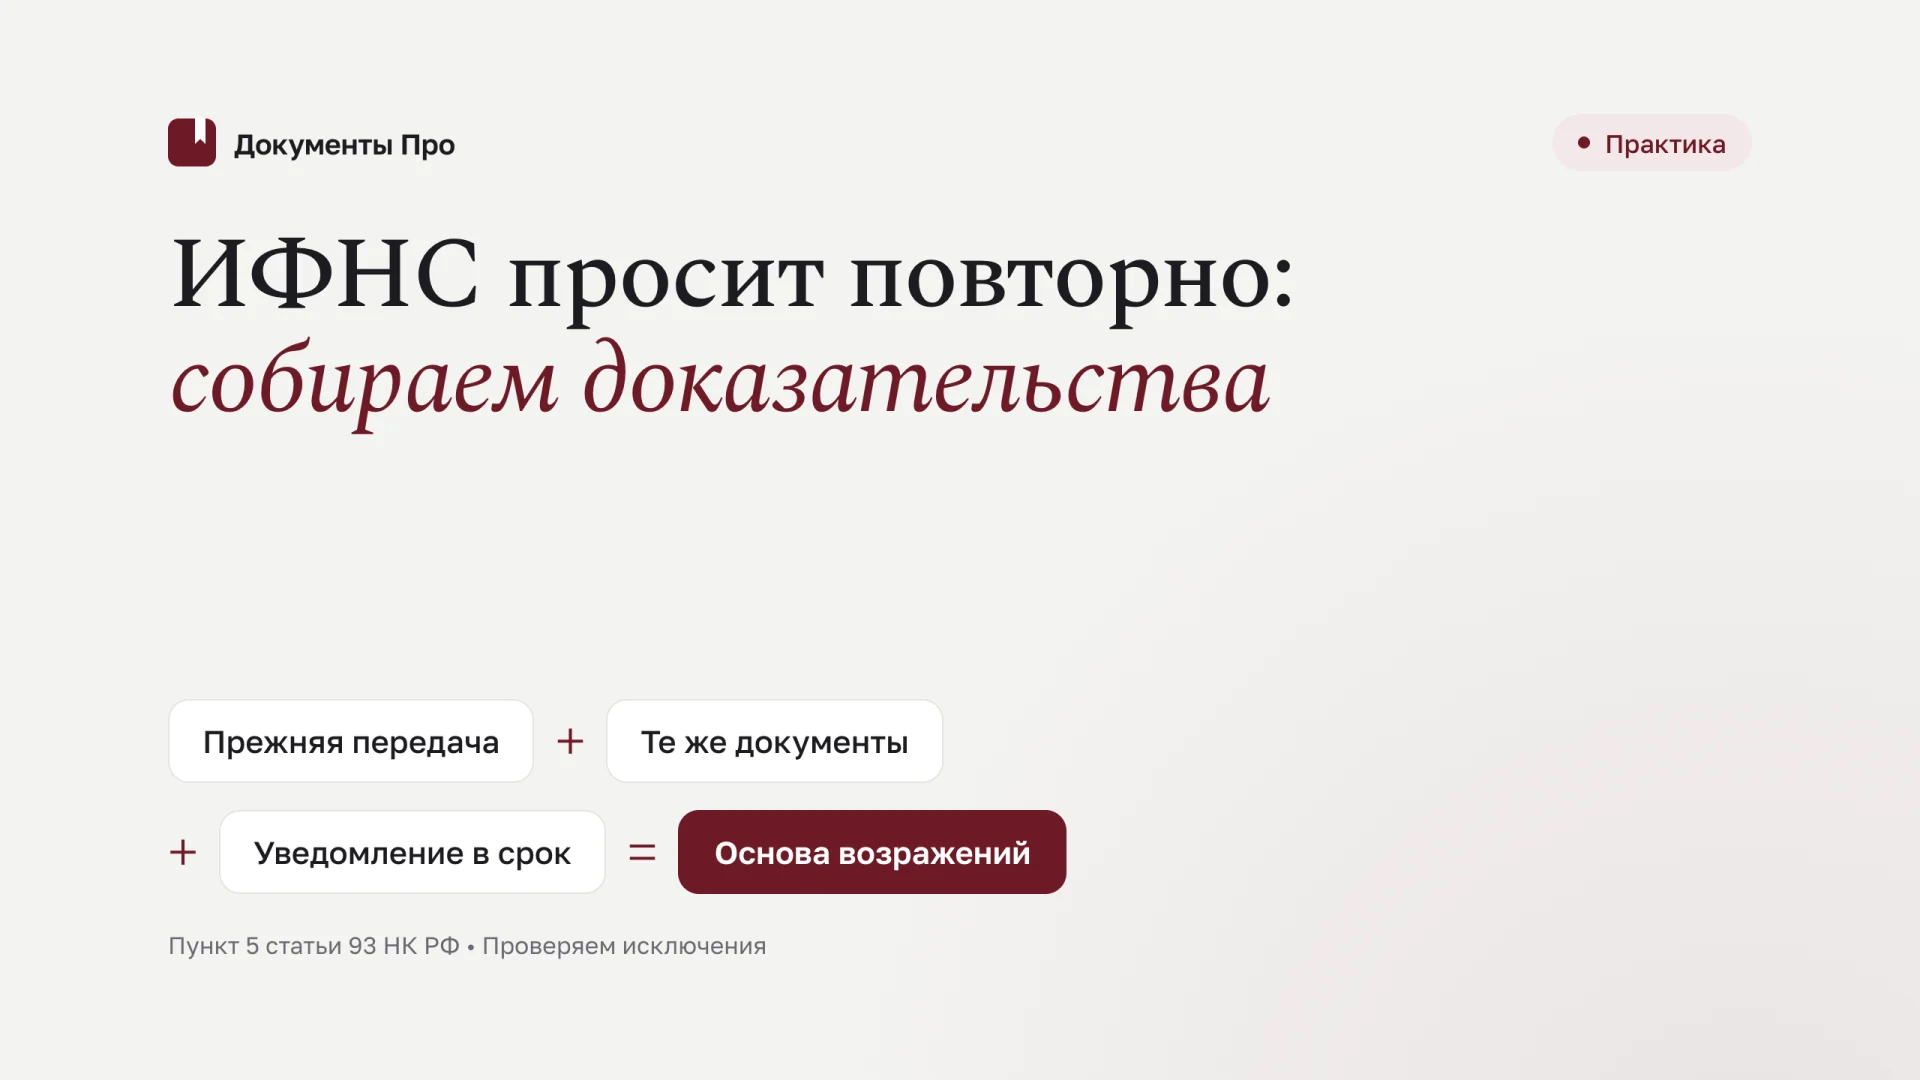
Пункт 5 статьи 93 НК РФ позволяет не представлять ранее переданные документы при соблюдении установленного условия. Это рабочий инструмент защиты от повторной нагрузки, но не право игнорировать новое требование. Для юриста здесь две разные задачи: организовать корректный ответ сейчас и сохранить доказательства на случай последующего спора о санкции.
Что именно защищает пункт 5 статьи 93 НК РФ
Норма распространяется на документы и информацию, ранее представленные в налоговые органы, независимо от основания их первоначального представления. Поэтому изменение основания запроса само по себе не означает, что компания обязана заново отправить идентичный пакет.
Вместе с тем нужно уведомить запрашивающий орган в срок, установленный для представления документов. В уведомлении указывают реквизиты документа, которым они направлялись, и наименование налогового органа, получившего материалы.
Ключевое различие: наличие сведений в учётной системе ФНС и доказанный факт представления именно истребованного документа не всегда тождественны. Не следует строить позицию только на том, что инспектор мог самостоятельно найти нужную информацию.
Норма содержит исключения: ранее переданные подлинники, которые возвращены проверяемому лицу, и утрата документов налоговым органом вследствие обстоятельств непреодолимой силы. Эти обстоятельства требуют отдельной проверки, а не механического использования запрета повторного запроса.
Почему ответ «уже представляли» недостаточен
Защита должна позволять инспектору найти прежний пакет и понять его связь с новым требованием. Письмо без номера, даты, получателя и перечня документов оставляет неопределённость.
Практически полезен реестр сопоставления:
| Новое требование | Ранее направленный документ | Доказательство передачи |
|---|---|---|
| Пункт и описание | Название, дата, номер | Сопроводительное письмо |
| Период и контрагент | Версия и приложения | Опись и идентификатор пакета |
| Запрошенный объём | Полное или частичное совпадение | Подтверждение приёма |
Реестр не заменяет уведомление в предусмотренном порядке, но делает позицию проверяемой. При большом количестве документов это важнее длинного вступления о недопустимости чрезмерного налогового контроля.
Если новая формулировка охватывает несколько периодов, а ранее направлялся один, нельзя отнести к повторным весь пункт требования. Разделите совпадающую часть и новые документы. Такой ответ защищает от санкции точнее, чем общий отказ по всему пакету.
Факт отправки, принятия и содержание пакета
Электронная квитанция подтверждает определённое событие документооборота, но сама по себе может не раскрывать состав файлов. Нужна связка технического подтверждения с описью или сопроводительным документом.
Сохраните исходный пакет, его идентификатор, подтверждение доставки и сведения о результате обработки. Проверьте, не было ли отказа в приёме. Утверждение о представлении документов не должно основываться только на нажатии кнопки отправки.
При бумажной передаче пригодятся отметка о получении и опись. Если раньше направлялась многостраничная сшивка, установите, где находился спорный документ. Юристу желательно восстановить не только количество листов, но и содержание конкретных разделов.
Отдельный риск возникает при смене обслуживающей бухгалтерии. У нового подрядчика может быть копия письма, но отсутствовать архив вложений. Восстановите его до ответа инспекции: последующая догадка о составе пакета не равна доказательству.
Срок уведомления и срок просьбы о продлении
Пункт 5 статьи 93 НК РФ связывает уведомление о прежнем представлении с установленным сроком исполнения требования. Его нельзя путать с уведомлением о невозможности представить документы вовремя, для которого пункт 3 предусматривает собственные правила.
Первый документ сообщает, что обязанность в соответствующей части уже исполнялась и применяется специальное ограничение повторного представления. Второй объясняет, почему новые документы невозможно подготовить в срок, и ставит вопрос о продлении.
Если требование смешанное, могут понадобиться оба действия. Не рассчитывайте, что просьба продлить срок автоматически заменяет сведения о прежней передаче, или наоборот. Каждый блок должен иметь собственное основание и относимый перечень.
Используйте предусмотренные форму, формат и канал уведомления, проверив их актуальность перед отправкой. Свободное деловое письмо не стоит считать универсальной заменой утверждённого электронного документа.
Запрос в ходе проверки и запрос о контрагенте
В первую очередь установите норму, по которой действует инспекция. Статья 93 регулирует истребование у проверяемого лица; статья 93.1 охватывает другие предусмотренные ею случаи. Основание влияет на срок, объём запроса и квалификацию возможного нарушения.
Положения пункта 5 статьи 93 учитываются и при представлении документов в предусмотренном статьёй 93.1 порядке. Но это не делает одинаковыми все процедуры и санкции. Нельзя взять расчёт штрафа из одного режима и без проверки перенести его в другой.
Если спор касается самого объёма запроса вне проверки, полезен отдельный разбор требования по статье 93.1 НК РФ. Здесь рассматривается другой вопрос: документы запрошены повторно, а компания подтверждает прежнее исполнение и своевременное уведомление.
Если штраф уже предложен в акте проверки
Сначала выделите конкретный эпизод. Какие документы инспекция считает непредставленными, сколько их, какой срок нарушен, по какой норме предложена ответственность? Без этой детализации невозможно проверить ни основание, ни размер санкции.
Для ситуации с актом налоговой проверки применяется процедура возражений по пункту 6 статьи 100 НК РФ. Срок составляет один месяц со дня получения акта. Не переносите этот порядок автоматически на отдельный акт об обнаружении фактов налогового правонарушения: у такого производства свои правила.
Образец возражений по повторно запрошенным документам рассчитан на акт проверки и своевременное уведомление. Если уведомление не направлялось, нельзя просто сохранить соответствующий абзац: фактическая основа защиты будет другой.
Как построить доводы без взаимоисключающих утверждений
Сильная позиция последовательно показывает три обстоятельства: документ был передан; новый запрос касается того же документа; инспекция своевременно уведомлена с необходимыми реквизитами. После этого анализируются исключения и расчёт штрафа.
Не начинайте с просьбы снизить санкцию, если основной довод состоит в отсутствии основания ответственности. Снижение и исключение штрафа решают разные задачи. Альтернативная просьба допустима после отдельного объяснения и при наличии соответствующих обстоятельств.
Проверьте также, не посчитаны ли отдельными документами страницы одной формы или одинаковые копии. Однако спор о количестве не заменяет основной довод: даже правильно рассчитанная сумма не делает санкцию обоснованной, если обязанность повторного представления отсутствовала при соблюдении условий нормы.
Учебный пример: один пункт требования, три группы файлов
Инспекция запросила договор с приложениями, акты и платёжные документы за квартал. Договор и часть актов компания ранее направляла в другую инспекцию. Дополнительное соглашение и оставшиеся акты появились позднее.
Правильный ответ разделяет пакет. По совпадающим документам направляется уведомление с реквизитами прежнего представления; новые документы передаются в установленном порядке; по объективно недоступным материалам отдельно оценивается необходимость обращения о продлении.
Если впоследствии акт включает все позиции как непредставленные, юрист делает поэпизодную сверку. Защита не требует доказывать, что абсолютно всё было передано раньше. Она требует точно исключить из обвинения ту часть, для которой выполнены условия пункта 5 статьи 93.
Что проверить в исключениях
Получение назад подлинников отличается от ситуации, когда инспекция хранит ранее представленные копии. Укажите, в каком виде документы передавались и что именно возвращалось. Общая фраза инспектора «оригиналы находятся у вас» ещё не описывает предусмотренное законом исключение.
При ссылке на непреодолимую силу необходимо выяснить обстоятельства утраты и их связь со спорными документами. Обычную трудность поиска архива нельзя автоматически приравнивать к предусмотренному нормой основанию. Вместе с тем не заявляйте, что утрата заведомо невозможна, если у компании нет сведений.
В возражениях просите оценить конкретное исключение и материалы, которыми оно подтверждается. Такой запрос переводит спор из обмена категорическими заявлениями в проверку юридически значимых обстоятельств.
Как организовать архив на будущее
Реестр ответов ИФНС стоит вести по документам, а не только по входящим требованиям. Один договор может направляться в нескольких пакетах, а один пакет включать документы по разным контрагентам.
Минимальный набор полей: получатель, дата, исходящий номер, основание, идентификатор отправки, состав, версия и результат приёма. Для изменяемых документов полезно отдельно отмечать редакцию. Тогда повторный запрос не потребует ручного просмотра многолетней переписки.
При комплексном споре используйте общий образец возражений на акт налоговой проверки, включив этот эпизод самостоятельным разделом. Доводы о реальности операций и доводы о повторном истребовании не должны подменять друг друга.
Как отвечать на частичное признание инспекции
Иногда инспекция признаёт прежнее получение договора, но продолжает считать непредставленными приложения. Не спорьте с этим одним общим тезисом о повторности пакета. Покажите, входили ли приложения в первоначальную опись и сохранились ли они в архиве отправки.
Если подтверждение есть только для части материалов, ограничьте соответствующий довод этой частью. Точная позиция позволяет исключить обоснованно защищаемые суммы и отдельно оценить остальные. Попытка распространить один удачный аргумент на весь акт способна скрыть от рассматривающего материалы лица действительный предмет разногласий.
Источники
В «Документы Про» можно подготовить возражения по акту и архиву переписки с инспекцией. Перед подачей проверьте идентичность документов и подтверждения своевременного уведомления.