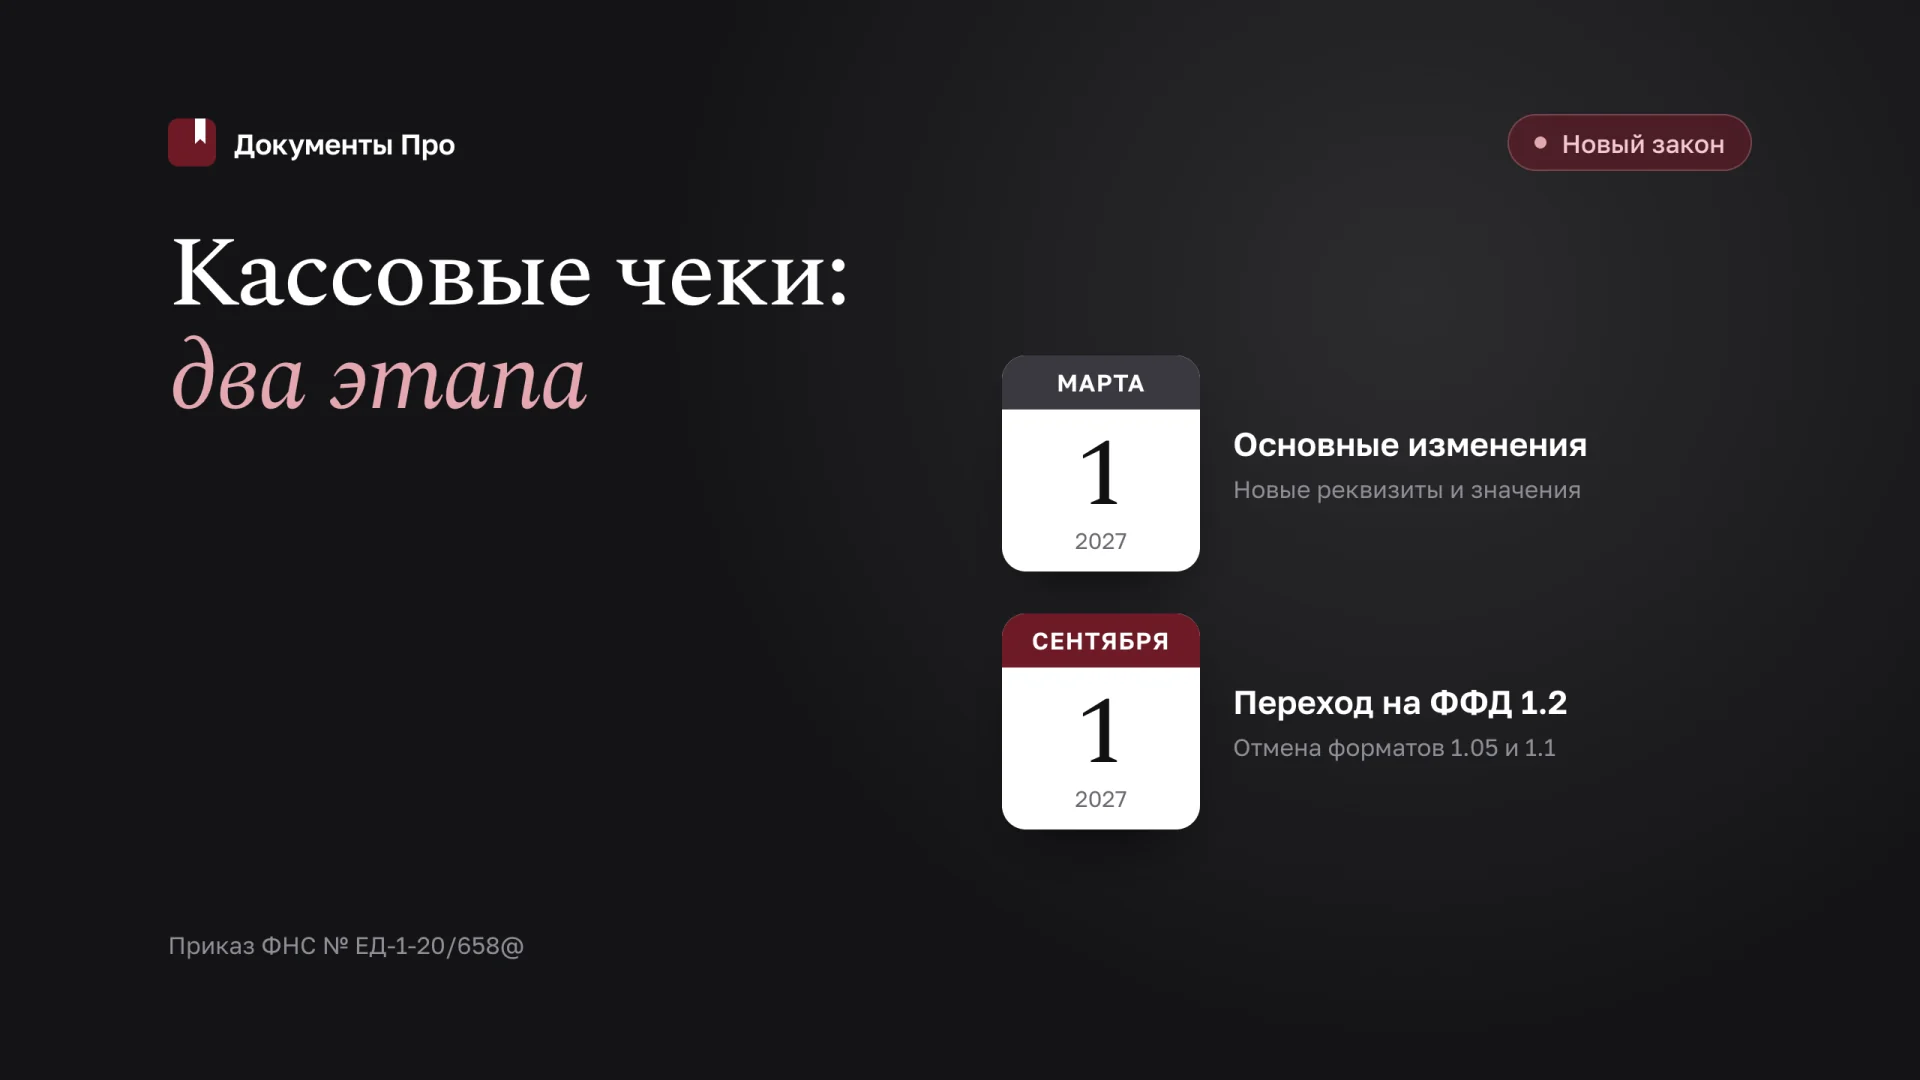
В 2027 году кассовое обновление нужно планировать в два этапа. Приказ ФНС России от 04.09.2026 № ЕД-1-20/658@ меняет реквизиты с марта, а с сентября исключает прежние форматы 1.05 и 1.1. Договор с подрядчиком, обещающий только «обновить кассу к осени», может не закрыть требования первого этапа.
Для юриста торговой компании основной риск находится на стыке закона и технической приёмки. Нужно определить, какие операции выполняет бизнес, какие изменения относятся к ним и какими результатами подрядчик подтвердит работоспособность обновления.
Две даты вместо одного общего срока
Приказ устанавливает начало действия с 1 марта 2027 года, но не ранее истечения 90 дней после официального опубликования. Исключение предусмотрено для пункта 6 приложения, который вступает в силу 1 сентября 2027 года. Срок действия приказа ограничен 1 сентября 2031 года.
ФНС разъясняет второй этап как исключение форматов фискальных данных 1.05 и 1.1. Поэтому инвентаризация должна охватывать каждую используемую ККТ и программную связку. Нельзя делать вывод о готовности сети по одной обновлённой кассе в головном магазине.
| Этап | Предмет проверки |
|---|---|
| Март 2027 года | Новые и уточнённые реквизиты, относящиеся к операциям компании |
| Сентябрь 2027 года | Переход с исключаемых форматов 1.05 и 1.1 |
| До внедрения | Совместимость оборудования, программ и обмена данными |
| После внедрения | Фактический состав документов и устойчивость рабочих сценариев |
Законодательный срок не равен сроку исполнения договора. Заказчику нужен запас на тестирование и исправления, иначе формально своевременная установка может закончиться нарушением уже в первый рабочий день.
Тег 1127: не любая интернет-продажа
Новый реквизит называется «признак дистанционного способа продажи товара». В описании прямо указана реализация маркированного товара дистанционным способом. Поэтому нельзя механически присвоить его любой операции сайта, включая услуги или товары вне соответствующего сценария.
Для признака предусмотрены значения 1 и 0; при нулевом значении он может не включаться в состав фискального документа. Юридическая задача состоит в правильной классификации операций, а техническая - в передаче этого результата в кассовую систему.
Если заказ оформляется онлайн, а выдача и расчёт организованы через партнёра, нужно выяснить роль каждого участника. Одно название канала «интернет-магазин» не раскрывает, кто применяет ККТ и какие данные получает для формирования документа.
АУСН и цифровая валюта: реквизиты не создают разрешение
В таблицу способов кодирования систем налогообложения добавлены значения для автоматизированной упрощённой системы: доход и доход за вычетом расходов. Компания использует соответствующий признак только при наличии основания применять данный режим.
Также добавлено значение 34 для предмета расчёта, связанного с реализуемой цифровой валютой. Само появление реквизита в кассовом формате не разрешает любую операцию с цифровой валютой и не отменяет отдельные ограничения. Это техническая возможность отразить правомерную операцию, а не самостоятельная лицензия на деятельность.
Такие изменения полезно включить в карту применимости. Если компания не совершает соответствующих операций, тестировать их в рабочем контуре ради формальной полноты не требуется. Но подрядчик должен понимать, какие сценарии входят в согласованное задание, а какие остаются за его пределами.
Чек коррекции и сведения о безналичных оплатах
Приказ обновляет состав реквизитов чека коррекции и ряд примечаний. Для реквизита со сведениями обо всех безналичных оплатах сохранена связь с установленным законодательством сроком и порядком ФНС. Поэтому не следует выводить из одного изменения таблицы универсальную дату для любого сопутствующего требования без проверки отсылки.
Заказчику важно получить от исполнителя описание применённых правил, а не только изображение печатного чека. Часть сведений передаётся в электронной форме и может не быть видна покупателю на бумаге. Визуально аккуратный чек не доказывает корректный состав электронного документа.
Если сотрудник допустил ошибку, объяснительная кассира помогает зафиксировать обстоятельства, но не заменяет надлежащий способ исправления фискальных данных. Приёмка обновления должна включать соответствующие сценарии заранее.
Как составить задание подрядчику
Сначала сформируйте перечень ККТ, версий программ и форматов. Затем опишите реальные операции: обычная продажа, возврат, предоплата, дистанционная продажа маркированного товара, коррекция и другие применимые случаи. Для каждого указывается ожидаемый результат и источник данных.
В договоре следует закрепить:
- Два календарных этапа и результаты каждого.
- Перечень оборудования и программных компонентов.
- Ответственность за исходные настройки и доступы.
- Тестовые сценарии и порядок фиксации результатов.
- Устранение ошибок до окончательной приёмки.
- Передачу документации и обучение ответственных сотрудников.
Не стоит заранее требовать заменить всё оборудование. Необходимость замены устанавливается после проверки конкретных моделей и совместимости. Равным образом обещание подрядчика, что «ничего менять не потребуется», должно опираться на результаты диагностики, а не общий рекламный тезис.
Что считать надлежащей приёмкой
Акт установки программы подтверждает только действие исполнителя. Для приёмки результата нужен протокол проверки: какая касса, какая версия, какой сценарий и какие реквизиты получены. Испытания проводят в допустимом режиме, не создавая фиктивные расчёты с реальными покупателями.
Юридическая служба проверяет, что критерии приёмки связаны с заданием. Если ошибка проявляется только при возврате маркированного товара, успешная обычная продажа её не опровергает. Подрядчик должен устранить несоответствие именно затронутого сценария.
Общие обязанности пользователя ККТ рассмотрены в материале об онлайн-кассах и ответственности. Передача обслуживания подрядчику не переносит на него все публичные обязанности пользователя. Поэтому договорная защита должна дополняться внутренним контролем.
Если подрядчик не успевает
До наступления обязательной даты заказчик должен иметь понятный план: какие точки затронуты, какие операции нельзя выполнять корректно и какое законное решение возможно. Продолжение работы с заведомо неподходящими настройками нельзя оправдать тем, что подрядчик обещал исправление позже.
Договорные последствия просрочки оцениваются отдельно. Сохраняются заявки, результаты диагностики, календарный план и сообщения об ошибках. Если подрядчик ссылается на изменение регулирования, проверяется, было ли оно известно при согласовании задания и как стороны распределили риск доработки.
Для фиксации условий подготовлено соглашение об обновлении ККТ. Оно предусматривает этапность, инвентаризацию и проверку результата, не обещая универсального освобождения от ответственности.
Практический вывод
Главная задача сейчас - превратить будущие даты в конкретный план по кассовому парку. У каждой точки должны быть установлены применимые сценарии, ответственный и подтверждение готовности.
Полезно согласовать этот процесс с переходом на новые правила налоговой отчётности, если обе задачи выполняет один подрядчик. Но документы, сроки и критерии приёмки для них остаются разными: успешное обновление бухгалтерской программы не доказывает готовность ККТ.
В акте испытаний полезно указать конкретную модель кассы, версию программного обеспечения и проверенные сценарии расчёта. Общая отметка исполнителя об обновлении всех устройств не позволяет установить, на какой конфигурации обнаружена ошибка и какие операции нужно проверить повторно.
Источники
- Приказ ФНС России от 04.09.2026 № ЕД-1-20/658@, полный текст.
- Официальный канал ФНС с разъяснением этапов.
Проверьте договор обслуживания касс в «Документы Про». Для подготовки дополнительного соглашения приложите перечень оборудования, текущие версии и описание операций вашей компании.


