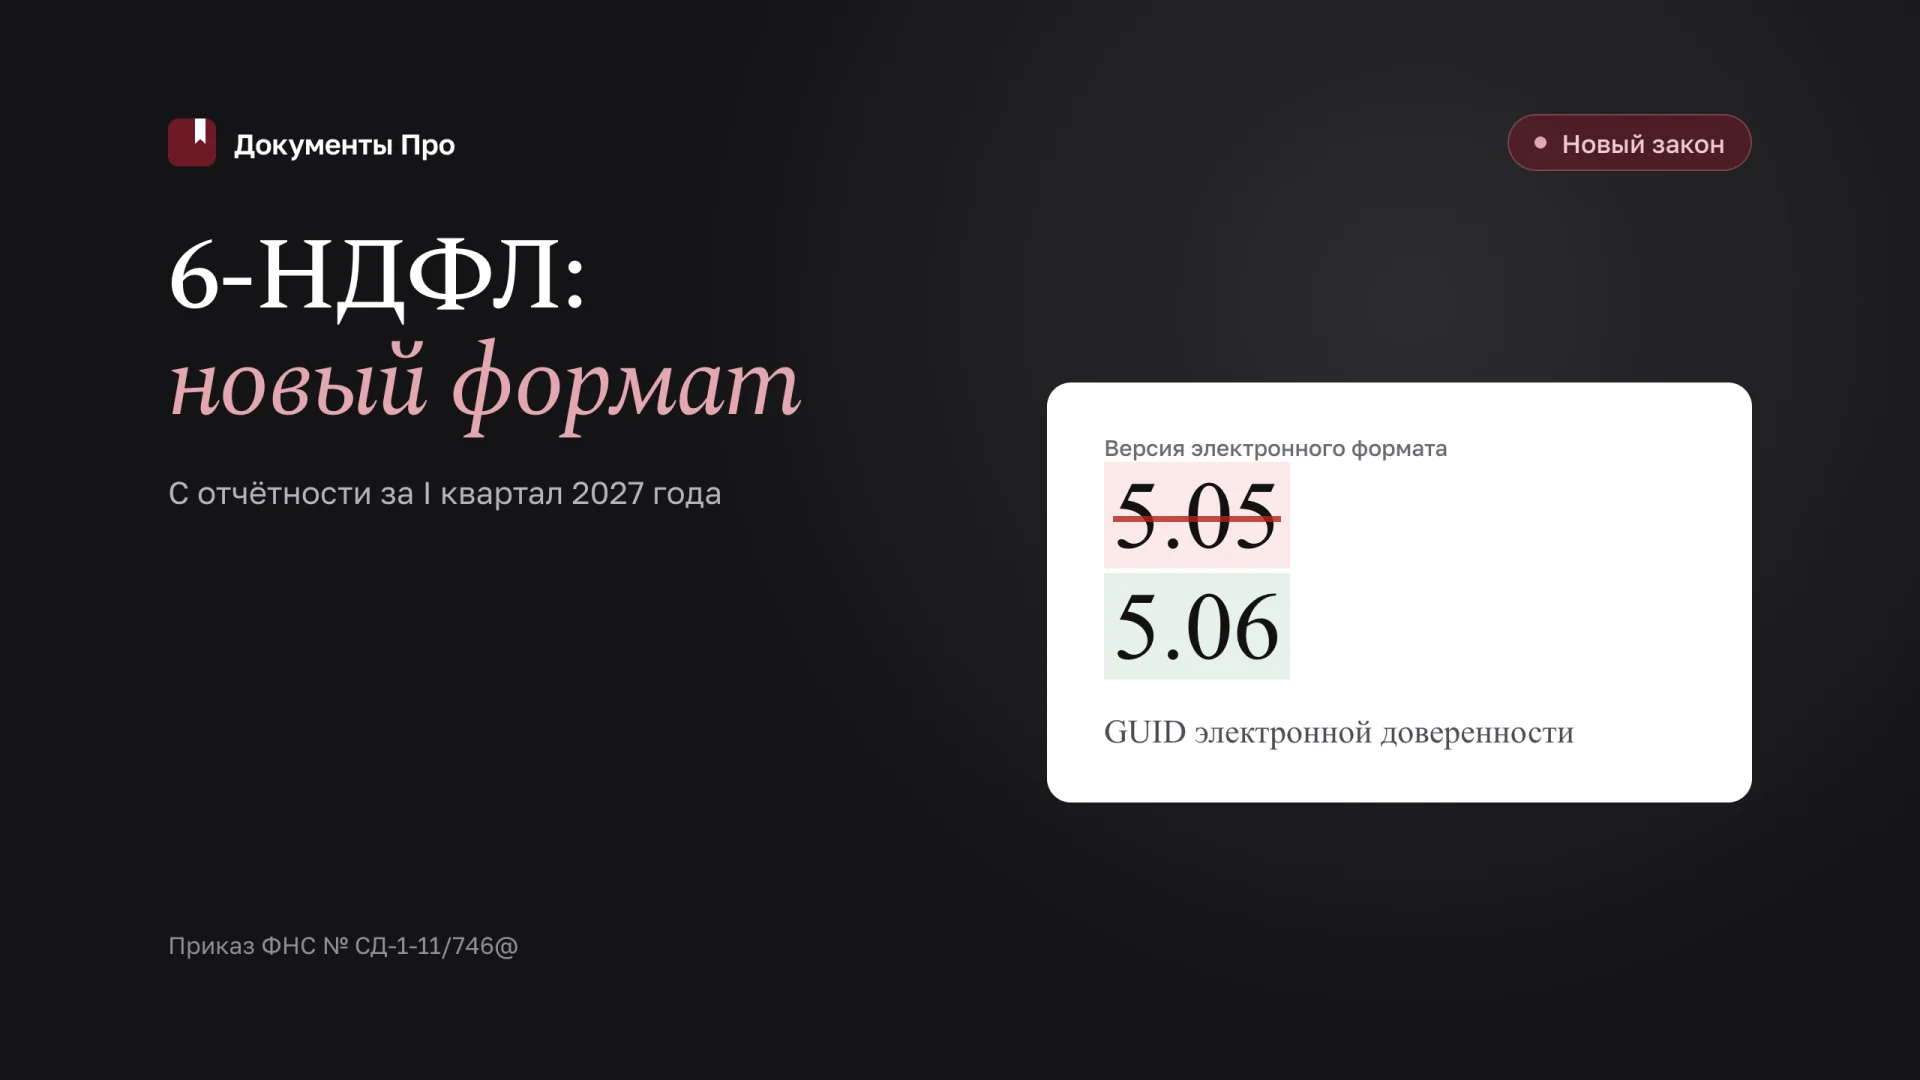
С расчёта 6-НДФЛ за I квартал 2027 года меняются порядок заполнения и электронный формат. Для доверенности, совершённой в форме электронного документа по пункту 3 статьи 29 НК РФ, нужно будет указывать только GUID. Это упрощение реквизита, а не отказ от проверки полномочий представителя.
Приказ ФНС России от 25.09.2026 № СД-1-11/746@ затрагивает также коды отчётных периодов, место представления расчёта и статусы налогоплательщиков. Поэтому юридической службе недостаточно поручить бухгалтерии обновить программу: необходимо проверить, какие новые значения применимы к самой организации и её получателям дохода.
С какого расчёта использовать изменения
Приказ вступает в силу по истечении двух месяцев со дня официального опубликования, но не ранее 1 января 2027 года. При этом прямо установлен первый расчёт, к которому он применяется: за I квартал 2027 года.
Дата отправки файла и отчётный период не взаимозаменяемы. Расчёт за предыдущий период, отправляемый в 2027 году, нельзя автоматически формировать по новым правилам только потому, что календарный год уже сменился. При подготовке исправлений требуется учитывать применимый к соответствующему периоду порядок.
Это первая задача переходного плана: разделить текущую отчётность, будущую отчётность и корректировки. Если программа предлагает одну актуальную форму для всех случаев, нужно проверить её механизм выбора периода, а не полагаться на название последнего обновления.
Что означает «только GUID»
Изменён абзац седьмой пункта 22 порядка заполнения. Для электронной доверенности по пункту 3 статьи 29 НК РФ указывается только её GUID. Аналогичное уточнение внесено в описание сведений о представителе в электронном формате.
GUID идентифицирует доверенность, но не создаёт её. По-прежнему нужно проверить, кто выдал документ, кому предоставлены полномочия, действуют ли они и охватывают ли конкретное представление расчёта. Ошибка в идентификаторе может разорвать техническую связь с правильной доверенностью.
Разбор доверенности юридического лица полезен для общей проверки полномочий. Но обычный текст доверенности и реквизит электронной доверенности в налоговом формате решают разные задачи. Подстановка номера бумажного документа вместо GUID не соответствует специальному правилу.
Новые коды: кому они действительно нужны
| Изменение | Юридически значимая граница |
|---|---|
| Коды 51, 52, 53 и 90 | Уточнено описание периодов, включая снятие с учёта иностранной организации - налогового агента |
| Код места представления 340 | Для иностранной организации - налогового агента, указанного в пункте 1.1 статьи 226 НК РФ |
| Код статуса 9 | Специальная совокупность гражданства, налогового резидентства и трудового дохода |
| Код статуса 0 | Для налогоплательщика со статусом иностранного агента |
| Версия формата 5.06 | Изменён электронный состав и описание данных |
Код 340 не предназначен для любого российского подразделения иностранного бизнеса. Сначала устанавливается соответствие указанному в норме виду налогового агента, затем выбирается значение. Ошибочное расширение сферы кода может привести к неверному месту представления даже при технически допустимом файле.
Уточнение кодов периодов также не означает, что обычный годовой расчёт любой организации нужно обозначать кодом 90. Изменено описание специальных ситуаций, а не отменена связь кода с основанием представления.
Код 9: гражданства государства ЕАЭС недостаточно
Новый статус описывает налогоплательщика, который является налоговым резидентом и гражданином государства - члена ЕАЭС, получает доход от трудовой деятельности в России и не является налоговым резидентом России. Все эти элементы имеют значение.
Нельзя выбирать код по одному паспорту. Налоговый статус и характер дохода требуют самостоятельной проверки. Гражданин государства ЕАЭС, ставший российским налоговым резидентом, не соответствует описанию только потому, что гражданство осталось прежним.
Для внутреннего процесса нужен перечень подтверждающих сведений и ответственный за их оценку. Кадровая служба обычно располагает частью документов, бухгалтерия рассчитывает налог, а юрист помогает разграничить основания. Если обязанности не распределены, статус нередко выбирают по неполному набору данных.
Новый формат не исправляет юридическую ошибку
Приказ заменяет версию 5.05 на 5.06. Обновление схемы позволяет передать предусмотренные значения, но не доказывает правильность их выбора. Файл может успешно пройти форматный контроль и при этом содержать неверную квалификацию лица.
Поэтому проверку целесообразно разделить:
- Применима ли новая редакция к отчётному периоду?
- Верно ли определены налоговый агент и место представления?
- Подтверждены ли статусы получателей дохода?
- Действуют ли полномочия подписанта?
- Соответствует ли файл нужной версии формата?
Для существенных решений сохраняют короткое обоснование. Оно особенно полезно при нестандартном статусе получателя дохода или смене представителя в течение подготовки отчётности.
Что предусмотреть в договоре с внешним бухгалтером
Передача подготовки расчёта подрядчику не снимает обязанности организации контролировать исходные сведения и полномочия. В договоре или рабочем регламенте следует определить, кто проверяет электронную доверенность, кто сообщает об её отмене и кто получает подтверждение результата отправки.
Опасна ситуация, когда подрядчик использует сохранённый GUID после прекращения полномочий сотрудника. Не менее опасна формально действующая доверенность, которая не охватывает нужное действие. Техническое обновление программы этих вопросов не решает.
Контроль должен включать обратную связь: не только факт нажатия кнопки отправки, но и относящиеся к конкретному файлу документы электронного обмена. При споре о непредставленном расчёте и приостановлении операций именно история отправки позволяет восстановить обстоятельства.
Как протестировать переход без лишнего риска
До первого обязательного расчёта составьте контрольные сценарии, соответствующие деятельности организации. Обычному российскому работодателю не нужно искусственно создавать данные иностранного налогового агента в рабочей системе. Для тестирования используют согласованную среду и обезличенные либо специально подготовленные данные.
Проверяются выбор периода, GUID, обновлённые справочники и выходной файл. Результат фиксируют: версия программы, дата, выявленная ошибка и её устранение. Наличие письма поставщика ПО «обновление установлено» не заменяет проверку конкретного маршрута организации.
Для организации перехода подготовлен приказ о новом формате 6-НДФЛ. Он распределяет правовую, учётную и техническую проверку и предусматривает контроль получения результата отправки.
Что делать при обнаружении расхождения
Сначала определите характер ошибки: технический формат, неверные полномочия, неправильный период или содержательные сведения. От этого зависит дальнейшее действие. Не следует автоматически направлять пояснения вместо требуемого исправления самого расчёта.
Если поступило требование, ответ на запрос налогового органа готовится по конкретному предмету проверки. К нему привязываются исходные данные, версия расчёта и документы обмена. Общая ссылка на переход на новую программу не объясняет, почему выбран определённый статус.
При смене представителя проверьте не только новый файл расчёта, но и сведения о полномочиях в связанных системах. Сохраните подтверждения действия доверенности на дату подписания и отправки: корректный GUID не устраняет проблему отозванного или недостаточного по объёму полномочий документа.
Источники
Загрузите внутренний порядок отчётности и документы о представительстве в «Документы Про», чтобы проверить распределение обязанностей и подготовить приказ о переходе на новые правила.


