Компания получила решение УФНС: жалоба оставлена без рассмотрения из-за отсутствия документа о полномочиях подписанта. Юрист уверен, что доверенность отправлялась вместе с приложениями, и готовит заявление в арбитражный суд против доначислений. Здесь возникает отдельный риск: суду недостаточно показать, что жалоба когда-то была направлена. Нужно доказать надлежащее прохождение обязательной административной стадии либо необоснованность отказа её провести.
Статья 139.3 НК РФ регулирует процессуальный результат, который отличается от отказа удовлетворить жалобу по существу. Последствия зависят от причины: подпись можно исправить и подать жалобу повторно в пределах срока, тогда как отзыв или ранее поданная жалоба по тем же основаниям имеют иной режим. Универсального ответа «после любого письма УФНС сразу идём в суд» нет.
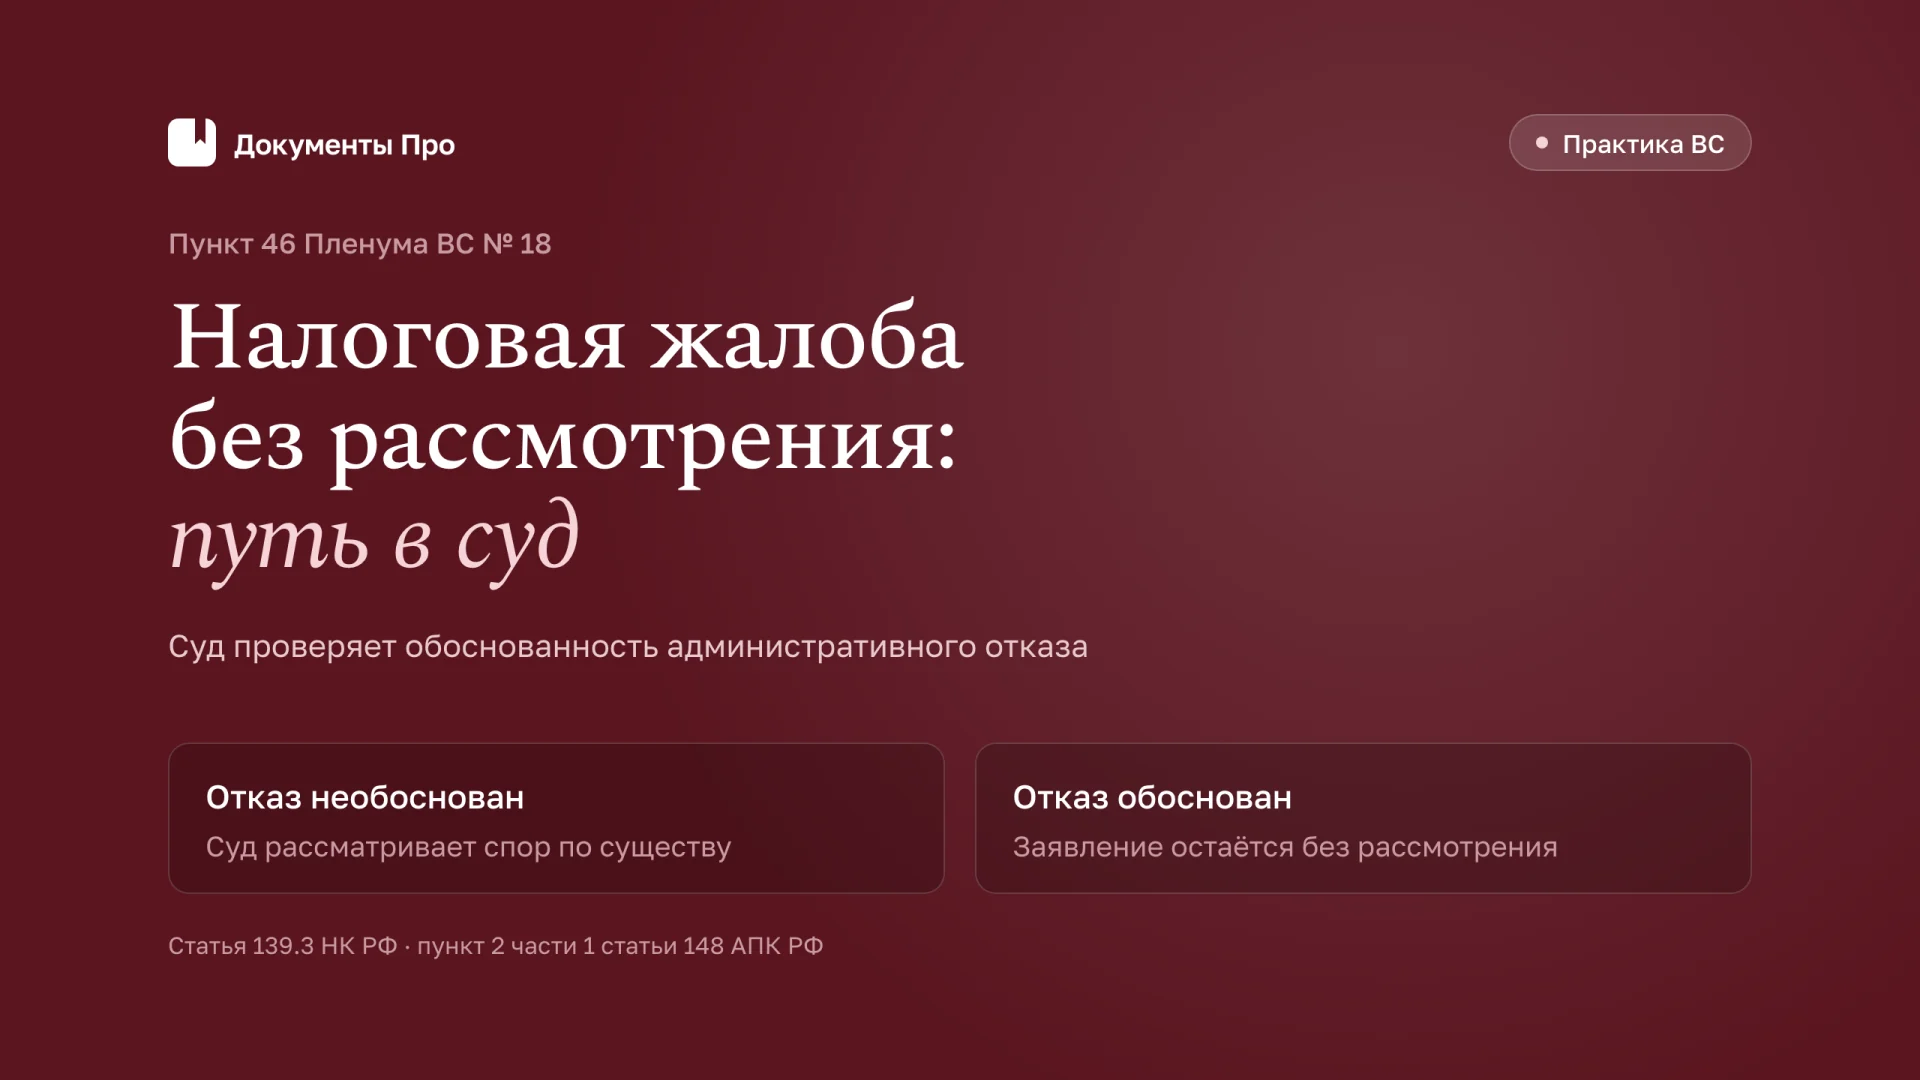
Вместе с тем налоговый орган не может окончательно закрыть судебную защиту необоснованным формальным отказом. Пункт 46 постановления Пленума ВС РФ от 22.06.2021 № 18 предписывает арбитражному суду проверить обоснованность действий органа на административной стадии. Рассмотрим, как подготовить такую проверку по действующим на 9 ноября 2026 года нормам.
1. Какой результат получен: три разных процессуальных состояния
Отказ по существу
При рассмотрении доводов налоговый орган оценивает законность оспариваемого акта и принимает соответствующее решение. Несогласие с выводом означает спор по существу, а не необходимость заново доказывать, что жалоба существовала. В судебном заявлении нужно определить оспариваемый акт, требования и последствия административного решения.
Не называйте любой неблагоприятный ответ «отказом рассмотреть». Если орган исследовал доводы и оставил жалобу без удовлетворения, правовая конструкция иная. Заголовок документа и его содержание необходимо читать вместе: короткая форма ответа ещё не означает отсутствия рассмотрения.
Оставление без рассмотрения
Здесь орган ссылается на установленное законом препятствие и не разрешает соответствующую часть спора по существу. Первый вопрос юриста: какой именно подпункт статьи 139.3 указан и подтверждаются ли его условия материалами? От ответа зависит, исправлять документ, подавать повторно либо спорить с процессуальным отказом.
Возможно частичное оставление. Тогда составьте карту: какие требования рассмотрены, какие не рассмотрены и по каким причинам. Нельзя переносить результат по одному эпизоду на всю жалобу. Для последующего суда это определяет объём проверки соблюдения досудебного порядка.
Отсутствие решения в срок
Неответивший орган и орган, вынесший процессуальное решение, создают разные ситуации. Статья 138 предусматривает возможность обращения в суд при непринятии решения в установленные сроки. Но нужно рассчитать применимый срок с учётом предусмотренных законом продлений и иных процессуальных обстоятельств.
Поэтому не приравнивайте отсутствие письма на ожидаемую дату к автоматическому завершению административной стадии. Проверьте поступление, регистрацию, уведомления и принятые решения. Для суда нужен календарь с подтверждениями, а не предположение, основанное на обычной длительности похожих жалоб.
2. Основания статьи 139.3: исправимые дефекты и окончательные препятствия
| Основание | Что проверить | Первое направление действий |
|---|---|---|
| Нарушение формы либо отсутствие индивидуализированного предмета | Текст жалобы и способ подачи | Уточнить акт, форму и надлежащее направление |
| Пропуск срока обычной жалобы | Начало срока, подача, ходатайство о восстановлении | Проверить расчёт и уважительность причин |
| Отзыв | Подлинность, полномочия и объём волеизъявления | Оценить запрет повторного обращения |
| Ранее поданная жалоба по тем же основаниям | Реальное совпадение и предусмотренное законом исключение | Разграничить повтор и допустимое новое обращение |
| Устранение нарушения | Что фактически исправлено и в каком объёме | Проверить полноту восстановления прав |
| Спор уже разрешён судом | Предмет, основания и судебный результат | Сопоставить действительное тождество |
| Подпись или полномочия | Подписант, доверенность, состав отправки | Устранить дефект либо доказать его отсутствие |
| Прекращение существования заявителя и названные законом случаи | Сведения реестра и применимость правопреемства | Проверить юридическое состояние и норму |
Повторная подача разрешена не всегда
Пункт 3 позволяет повторное обращение в установленные сроки, но исключает основания подпунктов 3, 4, 6 и 8 пункта 1. Поэтому нельзя рекомендовать одинаковую повторную жалобу после любого оставления. Нужно сначала квалифицировать результат.
Особенно осторожно следует относиться к отзыву. По статье 138 отзыв лишает права повторного обращения по тем же основаниям и в том же порядке. Просьбу «не рассматривать до представления дополнений» не следует оформлять как отзыв, если действительная цель состоит в другом процессуальном действии.
При ранее поданной жалобе закон предусматривает специальное исключение, связанное с разрешением спора после её рассмотрения в порядке взаимосогласительной процедуры главы 20.3. Это узкое законодательное исключение, а не общее разрешение повторять прежнюю жалобу с дополнительным письмом.
Апелляционная жалоба имеет особенности
Пункт 4 статьи 139.3 исключает для апелляционной жалобы положения подпунктов 2 и 5 пункта 1. Поэтому основания обычной жалобы нельзя механически переносить на апелляционную. При пропуске периода апелляционного обжалования необходимо отдельно определить возможность жалобы на вступившее в силу решение и её срок.
Не пытайтесь восстановить прежнее процессуальное положение одним изменением заголовка. Юридический режим зависит от вида акта, вступления в силу, даты обращения и применимой нормы. Ошибка в этом вопросе влияет также на исполнение оспариваемого решения.
3. Подпись, полномочия и электронная отправка
Разделить отсутствие полномочия и отсутствие документа
Представитель мог обладать полномочием, но не приложить подтверждение; либо документ приложен, однако не охватывает необходимое действие; либо орган не учёл надлежащее приложение. Это разные фактические модели, требующие разных доказательств.
При первом варианте изучите возможность повторной подачи с устранённым дефектом. При втором оформите полномочие надлежащим образом и оцените сроки. При третьем восстановите состав первоначального отправления: опись, квитанции, перечень файлов, подтверждения приёма, содержание доверенности на соответствующую дату.
Не утверждайте, что наличие доверенности в бухгалтерской программе автоматически означает её представление налоговому органу. Суд проверяет юридически значимый канал и конкретное поступление. Отдельно сопоставьте лицо, подписавшее жалобу, лицо, указанное в доверенности, и владельца используемой электронной подписи.
Квитанция о приёме не равна решению по жалобе
Техническая доставка подтверждает определённый этап, но не гарантирует соблюдения всех требований статьи 139.2. В то же время отсутствие решения нельзя объяснить произвольным утверждением, что документ «не дошёл», если имеется надлежащее подтверждение.
Сохраните полный электронный комплект, а не только снимок экрана с успешной отправкой. Для доказательственной цепочки важно установить дату, адресата, идентификатор, содержимое и результат обработки. Если система позволяет получить подтверждение перечня приложений, используйте его.
Переписка с инспектором по обычной электронной почте не должна автоматически считаться надлежащей жалобой по НК. Статья 139.2 предусматривает письменную форму и установленные электронные способы. Для каждого способа необходимо соблюдать применимые требования, а не переносить привычки деловой переписки на обязательную процедуру.
Предмет должен быть узнаваем
В жалобе указываются конкретные акт, действие или бездействие, орган, основания нарушения прав и требования. Если заявитель критикует «все действия инспекции» без индивидуализации, орган не обязан самостоятельно конструировать предмет обжалования.
Но техническая неточность в реквизите не всегда равнозначна невозможности определить акт. Если приложенная копия, содержание и просьба однозначно указывают на конкретное решение, юристу следует объяснить эту совокупность. Спор должен касаться реальной определённости предмета, а не только формального совпадения каждой цифры.
4. Сроки после оставления: календарь не начинается заново
Повторное обращение сохраняет исходные ограничения
Пункт 3 статьи 139.3 разрешает повторную подачу в сроки, установленные для соответствующей жалобы. Он не предоставляет новый полный срок с даты получения решения об оставлении. Поэтому исправление документа нужно сопровождать отдельным расчётом оставшегося времени.
По общему правилу статьи 139 обычная жалоба подаётся в течение года со дня, когда лицо узнало либо должно было узнать о нарушении. Для вступившего в силу решения о привлечении или отказе в привлечении к налоговой ответственности, не обжалованного апелляционно, год исчисляется со дня вынесения решения. Эти отправные точки нельзя смешивать.
При пропуске обычного срока возможно ходатайство о восстановлении по уважительной причине. Оно должно содержать обстоятельства, период препятствия и подтверждения. Сам факт первоначальной неправильной подачи не гарантирует восстановления: нужно объяснить причины и добросовестность действий.
Срок самого процессуального решения
Статья 139.3 устанавливает общий пятидневный срок принятия решения об оставлении с предусмотренными исключениями по начальной дате. При устранении нарушения отсчёт связан с получением соответствующей информации или документов; для судебного разрешения тождественного спора и названных изменений статуса заявителя также учитывается получение информации.
Решение вручается или направляется в течение трёх дней после принятия. При исчислении сроков в днях применяются правила статьи 6.1 НК, включая рабочие дни, если прямо не установлены календарные. Не переносите календарь гражданского процесса в налоговую процедуру без проверки.
Нарушение органом срока направления важно фиксировать, особенно если оно повлияло на возможность исправления или судебного обращения. Однако просрочка не делает автоматически первоначальную жалобу надлежащей. Разделяйте дефект заявителя и нарушение органа, показывая последствия каждого.
5. Судебный доступ: позиция Пленума № 18
Суд проверяет обоснованность отказа
Пункт 46 Пленума связывает соблюдение обязательной стадии с надлежащей подачей. При несогласии с оставлением, возвратом или нерассмотрением вопрос обоснованности действий органа проверяется арбитражным судом при подготовке дела. Если отказ необоснован, суд разрешает спор по существу.
Это важная гарантия: налогоплательщику не обязательно соглашаться с ошибочным формальным решением только потому, что оно названо процессуальным. Но гарантия не освобождает от доказательств. В заявлении и пояснениях нужно показать, почему указанное препятствие отсутствовало.
Если суд признает отказ обоснованным, заявление подлежит оставлению без рассмотрения по пункту 2 части 1 статьи 148 АПК. Значит, риск затрагивает сам доступ к рассмотрению доначислений. Обсуждать только материальную незаконность налогового решения недостаточно.
Фактическое рассмотрение имеет значение
Пленум отдельно указывает: нарушения порядка, срока, формы или содержания не ведут к выводу о несоблюдении административной стадии, если жалоба фактически рассмотрена органом. Аналогично учитывается самостоятельное устранение органом своих нарушений до окончания рассмотрения.
Поэтому прочитайте мотивировку ответа полностью. Если орган исследовал конкретные доводы и дал содержательный результат, нельзя механически остановиться на неудачном заголовке. Вместе с тем одна фраза о законности инспекции без реального анализа не должна автоматически объявляться полноценным рассмотрением.
Для этой модели подготовьте сопоставление: довод жалобы, ответ органа, результат. Оно помогает показать, состоялась ли административная проверка фактически. Не смешивайте такое доказательство с утверждением, что любой ответ на обращение считается соблюдением процедуры.
Не требуется бесконечная административная лестница
Статья 138 содержит исключения из обязательного предварительного обжалования для определённых решений вышестоящего органа и актов федерального уровня. Поэтому после предусмотренной законом административной стадии не следует автоматически требовать от налогоплательщика пройти все возможные инстанции ФНС.
Однако выбор непосредственного объекта судебного оспаривания важен. Решение инспекции, решение по жалобе и процессуальное оставление не всегда создают одинаковые правовые последствия. Определите, какой акт нарушает право и какой результат требуется от суда, не объединяя разные требования без анализа.
Используйте образец пояснений о досудебном порядке. Он рассчитан на доказывание необоснованности оставления жалобы по мотиву полномочий, а не на автоматическое преодоление любого законного отказа.
6. Практические сценарии: исправление и пределы обжалования
Доверенность действительно не приложена
Орган указывает на отсутствие подтверждения полномочий, и состав отправки это подтверждает. Если срок сохраняется и нет препятствий пункта 3, практический путь может состоять в повторной надлежащей подаче. Спор о доначислениях в суде без исправления создаёт риск оставления заявления.
Не оформляйте повторное обращение как просьбу просто «добавить файл к старой жалобе», если она уже оставлена без рассмотрения. Нужно ясно обозначить новый процессуальный документ, устранённый дефект и сохранение материальных требований. Одновременно проверьте дату и срок.
Документ отправлен, но орган его не учёл
Здесь повторная подача может быть практической альтернативой, если время позволяет, но заявитель вправе обосновывать неправомерность отказа. Сильная позиция включает саму доверенность, подтверждение её действительности, состав отправления и доказательство поступления.
Для суда важно не только наличие файла с подходящим названием, но и его содержание. Если приложен пустой документ либо доверенность другому лицу, техническая опись не решает проблему. Проверьте доказательства до утверждения, что орган допустил очевидную ошибку.
Жалоба отозвана ради переговоров
Компания направила отзыв, рассчитывая позднее вернуться с теми же доводами. Закон ограничивает повторное обращение по тем же основаниям и в том же порядке. Здесь нельзя исправить ситуацию заменой названия документа на «уточнённая жалоба».
Необходимо исследовать действительность отзыва, полномочия подписанта, его объём и возможные самостоятельные основания дальнейшей защиты. Если отзыв был надлежащим, юрист должен честно учитывать возникшее ограничение. Создание видимости новых оснований при тождественном содержании не обеспечивает надёжного результата.
Нарушение устранено только частично
Инспекция сообщает, что исправила ошибку, и жалобу оставляют без рассмотрения. Для обычной жалобы предусмотрено соответствующее основание, однако необходимо проверить фактический объём восстановления. Если отменена часть начисления, а остальные требования сохраняются, нельзя автоматически считать весь спор исчерпанным.
Составьте перечень первоначальных требований и сопоставьте его с документами об устранении. Укажите, какие последствия действительно прекращены, какие записи скорректированы и какая обязанность продолжает предъявляться. Само письмо об исправлении не всегда отвечает на вопрос о реальном состоянии расчётов и исполнимости акта.
При этом не следует отрицать устранение только потому, что компания хотела получить подробную мотивировку по всем аргументам. Предметом защиты является нарушенное право и соответствующее требование. Если результат полностью достигнут, необходимость дальнейшего спора должна иметь самостоятельное обоснование, а не зависеть от желания получить абстрактное подтверждение правоты.
Несколько актов в одной жалобе
Жалоба может затрагивать решение, требование и действия по взысканию. Для каждого объекта нужно проверить собственный срок, орган и содержание просьбы. Оставление в отношении одного акта не обязательно определяет судьбу остальных, если они индивидуализированы и могут рассматриваться самостоятельно.
В судебном документе полезно построить отдельные строки по каждому акту: реквизиты, нарушенное право, дата обращения, административный результат. Это предотвращает ситуацию, когда суд видит только общее решение УФНС и не может определить, какая часть обязательного порядка пройдена.
Если разные требования фактически направлены на оспаривание одного результата, объясните их связь и исключите дублирование. Несколько названий документов не создают несколько самостоятельных нарушений автоматически. От точного предмета зависит и выбор надлежащего способа судебной защиты.
7. Как собрать позицию для арбитражного суда
Сделайте отдельный процессуальный раздел: вид жалобы, срок, способ подачи, подпись, полномочия, предмет, результат и причина несогласия с оставлением. Приложите документы в той последовательности, которая позволяет восстановить административную стадию.
Материальные доводы должны сохраняться в самостоятельном разделе. Для процедурных нарушений проверки используйте анализ обжалования по пункту 14 статьи 101 НК, для общей карты этапов разбор обжалования налоговой проверки. Процессуальный успех по статье 139.3 ещё не означает отмены доначислений.
Проверить сроки судебной защиты отдельно
Получение решения об оставлении не освобождает от расчёта срока обращения в суд. Учитывайте статью 138 НК, применимый процессуальный срок и конкретную последовательность административного обжалования. Не обещайте автоматического продления только потому, что компания повторно переписывается с органом.
Для оспаривания ненормативного налогового акта в арбитраже общий срок составляет три месяца по части 4 статьи 198 АПК РФ. Во взаимосвязи с пунктом 3 статьи 138 НК он исчисляется со дня, когда заявителю стало известно о решении вышестоящего органа по соответствующей жалобе, либо со дня истечения установленного пунктом 6 статьи 140 срока её рассмотрения, если решение не принято. При спорном оставлении без рассмотрения нельзя рассчитывать на автоматический новый трёхмесячный период после каждой повторной жалобы или исправления: отдельно обоснуйте начальную дату, надлежащую административную стадию и при необходимости восстановление судебного срока.
При необходимости восстановления судебного срока подготовьте самостоятельное обоснование с документами. Причины административного пропуска и причины судебного пропуска могут различаться. Смешение двух ходатайств затрудняет оценку каждого препятствия.
Зафиксировать результат предварительной проверки
Если налоговый орган просит оставить судебное заявление без рассмотрения, ответьте на его конкретное основание. Покажите, какой элемент надлежащей подачи подтверждён и почему ссылка на статью 139.3 ошибочна. Просите суд оценить административный отказ в рамках пункта 46 Пленума, а затем перейти к существу при наличии оснований.
Не требуйте признать доначисления незаконными только из-за процессуального отказа УФНС. Это разные предметы оценки. Судебная защита становится устойчивой, когда сначала объяснён доступ к рассмотрению, затем доказана материальная или процедурная незаконность оспариваемого налогового акта.
Организационная проверка до повторной подачи
После формального отказа полезно проверить весь маршрут, а не только исправить названный недостаток. Уточните актуального подписанта, действительность полномочий, адресата, наличие каждого приложения и доступный способ получения решения. Если первоначальная отправка проходила через нескольких сотрудников, восстановите, кто готовил документ, кто подписывал и кто контролировал приём.
Юридическая служба и бухгалтерия должны работать с одной окончательной редакцией жалобы. Иначе в суд попадает подписанный текст, который отличается от фактически отправленного, или перечень приложений относится к другому комплекту. Для подтверждения досудебного порядка важен именно направленный документ, а не более качественная версия, сохранённая во внутренней папке.
При подаче дополнений обозначайте, к какой жалобе они относятся и что меняют. Дополнительный довод, новая сумма и новый объект обжалования могут иметь разное процессуальное значение. Не рассчитывайте, что орган самостоятельно соединит разрозненные обращения в наиболее выгодной для налогоплательщика конструкции.
Если срок близок к окончанию, приоритетом становится надлежащая фиксация обращения и устранение критического препятствия. Но поспешность не оправдывает недостоверные сведения о полномочиях или датах. Лучше ясно описать фактическое положение и заявить предусмотренную законом просьбу, чем создавать противоречивую историю подачи.
Как оценить содержание судебного акта
При разрешении вопроса о досудебном порядке проверьте, исследовал ли суд конкретное основание оставления, представленные подтверждения и аргумент о фактическом рассмотрении. Общая фраза о неполучении положительного ответа УФНС не заменяет установленный Пленумом тест.
Если заявление оставлено без рассмотрения, анализируйте мотивы и доступный порядок обжалования. Не следует повторно подавать тот же судебный документ без устранения установленного препятствия, рассчитывая на иной результат. Если же административный отказ признан необоснованным, продолжайте доказывание по существу и не считайте процессуальный вопрос победой по налоговым начислениям.
Источники
- Статья 139.3 НК РФ.
- Статья 139.2 НК РФ.
- Статья 138 НК РФ.
- Статья 139 НК РФ.
- Пункт 46 постановления Пленума ВС РФ № 18.
В «Документы Про» можно подготовить проект пояснений и систематизировать документы административной стадии. Перед подачей проверьте сроки, основания оставления и подтверждения надлежащего обращения.