ИИ для налоговых юристов полезен там, где много документов и жёсткая процедура: разбор акта проверки, возражения, жалоба в вышестоящий налоговый орган, заявление в суд. Нейросеть быстро сопоставит акт с первичкой и разложит доводы инспекции по элементам ст. 54.1 НК РФ. Проверка сроков, редакции нормы и выбор позиции остаются за юристом: досудебный порядок здесь обязателен, а сроки короткие.
Общие критерии выбора инструмента и правила работы с конфиденциальными материалами разобраны в главной статье рубрики «ИИ для юристов: что умеют нейросети и как выбрать инструмент». Здесь — специфика налоговой практики.
ИИ для налоговых юристов: какие задачи можно поручить нейросети
Налоговый спор идёт по этапам: требования в ходе проверки, акт, возражения, решение, жалоба, суд. На каждом этапе у нейросети есть посильная работа и есть решение, которое она не принимает.
| Этап | Что поручить ИИ | Что остаётся за юристом |
|---|---|---|
| Проверка | черновик пояснений, опись документов к ответу на требование | что раскрывать и в каком объёме |
| Акт | сводка эпизодов, сумм и доказательств инспекции с привязкой к страницам | какие эпизоды оспаривать |
| Возражения | сопоставление выводов акта с документами клиента, черновик | позиция по каждому эпизоду |
| Жалоба | черновик по ст. 139.2 НК РФ, проверка процедурных нарушений | пределы обжалования, приостановление |
| Суд | черновик заявления, таблица доводов и доказательств | выбор требований, стратегия |
Разбор акта и материалов проверки
Акт выездной проверки с приложениями — это протоколы допросов, выписки, ответы контрагентов, заключения экспертов. Здесь ИИ для налогового юриста даёт наибольшую экономию. Попросите модель выписать по каждому эпизоду: сумму доначисления, вывод инспекции, доказательства со ссылкой на страницу и приложение, а также противоречия между ними.
Результат проверяется по исходникам. Если модель не может указать страницу, вывод в работу не берётся.
Анализ позиций ФНС и судов
В спорах по ст. 54.1 НК РФ полезный приём — попросить нейросеть разложить доводы инспекции по элементам нормы: искажение сведений о фактах хозяйственной жизни (п. 1), основная цель сделки и исполнение обязательства надлежащим лицом (подп. 1 и 2 п. 2). Отдельно стоит выписать доводы, которые п. 3 ст. 54.1 НК РФ не позволяет считать самостоятельным основанием: подписание первички неустановленным лицом, нарушения со стороны контрагента, возможность получить тот же результат иными сделками.
Позиции ФНС и судебную практику модель подберёт по вашим материалам и загруженным актам. Ссылки, которые она предложит «от себя», проверяются по первоисточнику: письма ФНС — на nalog.gov.ru, акты арбитражных судов — в kad.arbitr.ru, определения ВС — на vsrf.ru.
Пояснения и ответы на требования
Короткие сроки на этапе проверки — ещё одна зона, где налоговому юристу помогает ИИ. Пояснения по требованию в рамках камеральной проверки представляются в течение пяти рабочих дней (п. 3 ст. 88 НК РФ), истребованные документы — в течение 10 рабочих дней со дня получения требования (п. 3 ст. 93 НК РФ). Черновик пояснений и опись документов нейросеть собирает быстро. А решение о том, какие сведения раскрывать на этом этапе, юрист принимает сам.
Какие документы можно подготовить с помощью ИИ
Документы налоговой практики хорошо формализованы: структуру задаёт кодекс, содержание — материалы проверки. Поэтому ИИ для налоговых юристов здесь особенно удобен как инструмент черновика.
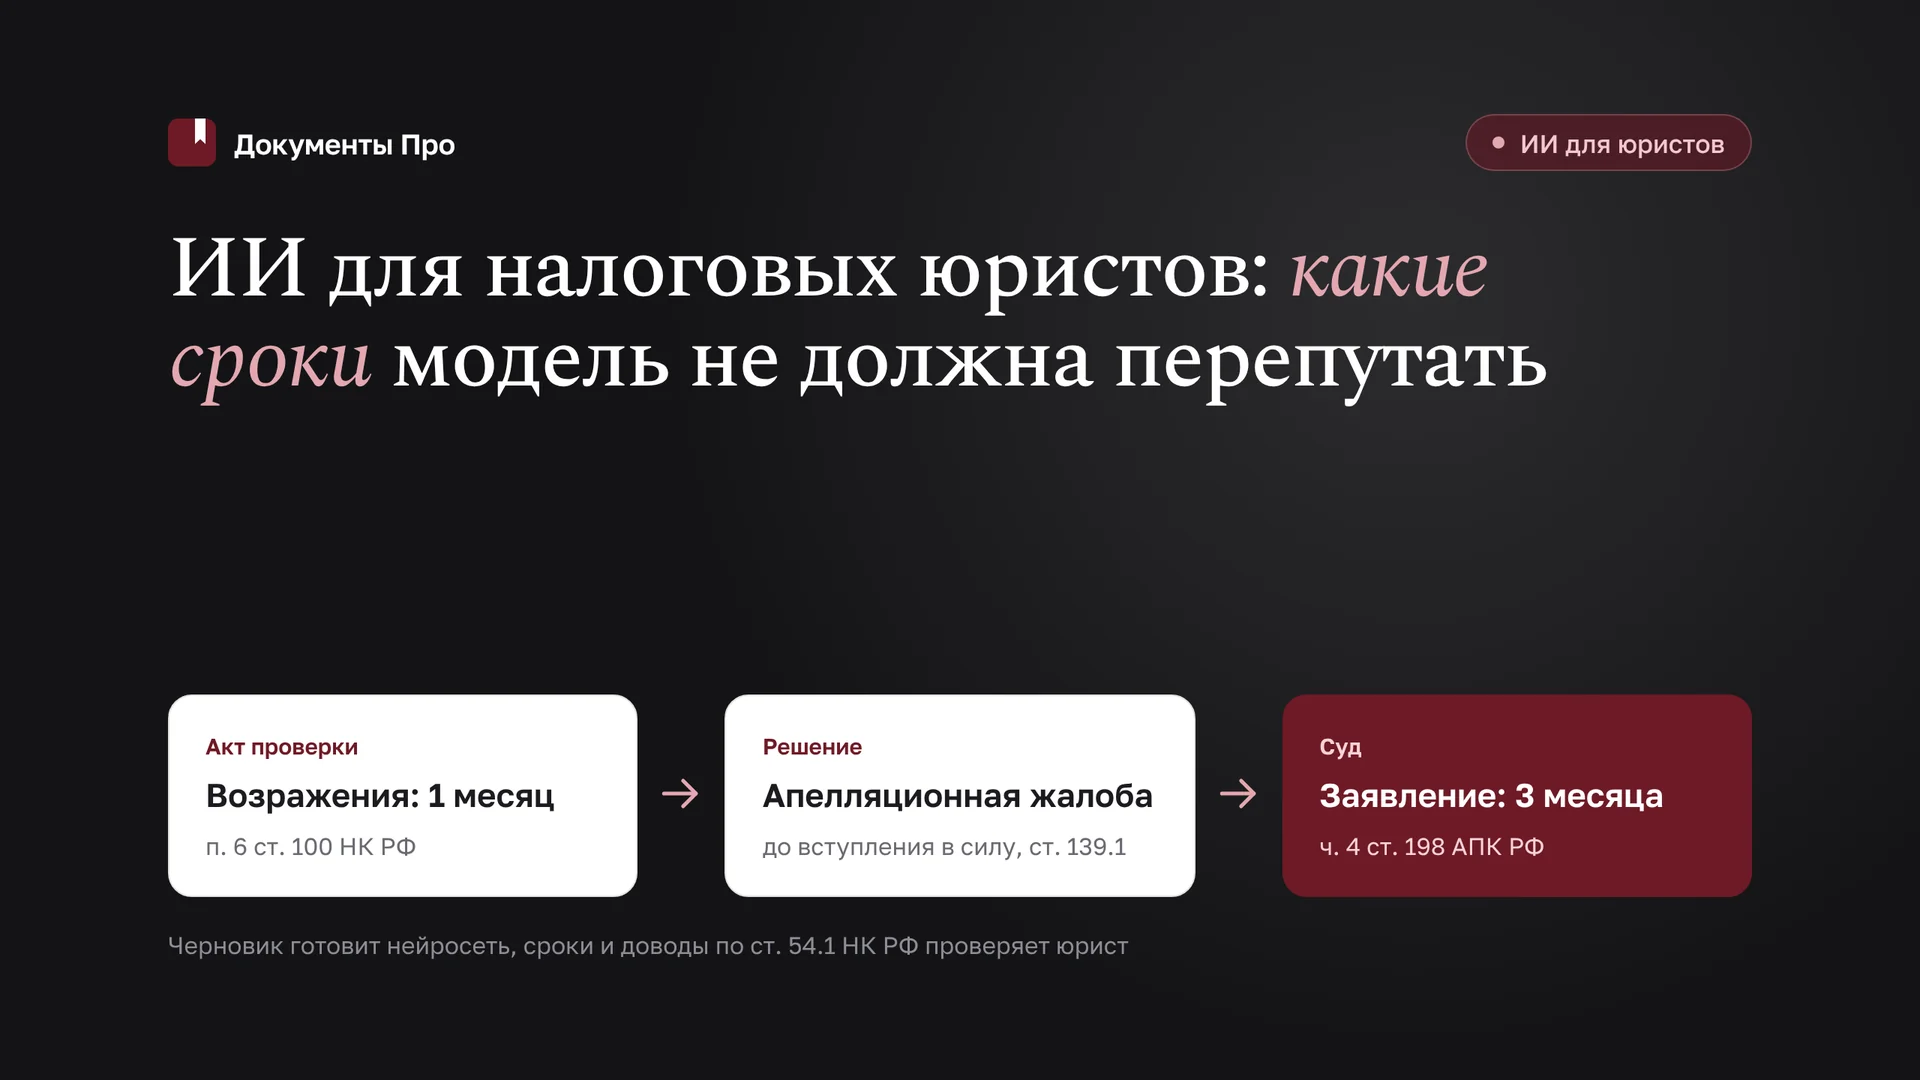
- Возражения на акт налоговой проверки. Срок — один месяц со дня получения акта (п. 6 ст. 100 НК РФ). Структуру и типовые доводы удобно сверить с образцом возражений на акт налоговой проверки.
- Возражения на дополнение к акту после дополнительных мероприятий налогового контроля. Срок — 15 дней со дня получения дополнения (п. 6.2 ст. 101 НК РФ).
- Возражения на акт по ст. 101.4 НК РФ — один месяц со дня получения акта (п. 5 ст. 101.4).
- Апелляционная жалоба и жалоба в вышестоящий налоговый орган. Подаются через орган, принявший решение (п. 1 ст. 139, п. 1 ст. 139.1 НК РФ). Обязательные реквизиты перечислены в п. 2 ст. 139.2 НК РФ. Пример структуры — образец апелляционной жалобы в УФНС на решение по итогам проверки.
- Жалоба в ФНС России на решение по жалобе. Срок — три месяца со дня принятия решения вышестоящим налоговым органом (п. 2 ст. 139 НК РФ).
- Заявление в арбитражный суд о признании решения недействительным (гл. 24 АПК РФ) и ходатайство о приостановлении его исполнения. Пример — заявление об оспаривании решения ИФНС по выездной проверке со ссылкой на ст. 54.1 НК РФ.
- Административный иск физического лица к налоговому органу по гл. 22 КАС РФ. Срок — три месяца со дня, когда стало известно о нарушении прав (ч. 1 ст. 219 КАС РФ), с учётом правила п. 3 ст. 138 НК РФ о начале его течения после досудебного обжалования.
Позицию по эпизодам задайте до черновика. Модель, которая выбирает позицию сама, возражает против всего подряд, и сильные доводы теряются среди слабых.
Что проверить самому: сроки досудебного обжалования и нормы НК РФ
Сроки и правила их счёта
В налоговой процедуре сроки разной длины и с разным началом отсчёта, и в черновике их легко перепутать. Сверяйте каждый срок с таблицей.
| Действие | Срок | Норма |
|---|---|---|
| Вручение акта | 5 рабочих дней с даты акта | п. 5 ст. 100 НК РФ |
| Возражения на акт | 1 месяц со дня получения | п. 6 ст. 100 НК РФ |
| Возражения на дополнение к акту | 15 рабочих дней со дня получения | п. 6.2 ст. 101 НК РФ |
| Вступление решения в силу | 1 месяц со дня вручения | п. 9 ст. 101 НК РФ |
| Апелляционная жалоба | до дня вступления решения в силу | п. 2 ст. 139.1 НК РФ |
| Жалоба на вступившее в силу решение, не обжалованное в апелляционном порядке | 1 год со дня вынесения | п. 2 ст. 139 НК РФ |
| Жалоба в ФНС России | 3 месяца со дня решения по жалобе | п. 2 ст. 139 НК РФ |
| Рассмотрение жалобы на решение по ст. 101 | 1 месяц, продление не более чем на 1 месяц | п. 6 ст. 140 НК РФ |
| Заявление в арбитражный суд | 3 месяца | ч. 4 ст. 198 АПК РФ, п. 3 ст. 138 НК РФ |
Сроки в днях по НК РФ считаются в рабочих днях, если не указано, что дни календарные (п. 6 ст. 6.1 НК РФ), поэтому в таблице и выше дни рабочие. Течение срока начинается на следующий день после даты или события (п. 2 ст. 6.1). Если последний день нерабочий, срок переносится на ближайший рабочий день (п. 7 ст. 6.1). Черновик, где пятидневный срок посчитан в календарных днях, нужно пересчитать.
Трёхмесячный срок на обращение в суд по решению, которое прошло досудебное обжалование, исчисляется со дня, когда лицу стало известно о решении по жалобе, или со дня истечения срока на её рассмотрение (п. 3 ст. 138 НК РФ). Если вышестоящий орган не уложился в срок, обращаться в суд можно, не дожидаясь решения (абз. 2 п. 2 ст. 138 НК РФ).
Досудебный порядок и редакция нормы
Без жалобы в вышестоящий налоговый орган ненормативный акт инспекции в суде не оспорить (п. 2 ст. 138 НК РФ). Черновик заявления в суд без ссылки на решение по жалобе — ошибка процедуры, а не формы.
Универсальная модель знает право на дату обучения и не предупреждает, что норма изменилась. Показательный пример — взыскание задолженности с физических лиц. С 1 ноября 2025 года действует новая редакция ст. 48 НК РФ, установленная Федеральным законом от 31.07.2025 № 287-ФЗ: налоговый орган взыскивает задолженность во внесудебном порядке, размещая решение о взыскании в реестре решений. Действующая ч. 1 ст. 123.1 КАС РФ исключает налоговые требования из приказного производства. В суд налоговый орган обращается с административным иском в случаях, перечисленных в п. 8 ст. 48 НК РФ, например если физическое лицо подало жалобу на решение по проверке. Подача такой жалобы физическим лицом без статуса ИП приостанавливает исполнение решения в обжалуемой части (п. 5.2 ст. 138 НК РФ).
Модель, обученная на текстах до этих изменений, может предложить возражения относительно исполнения судебного приказа по налоговой задолженности, хотя по действующей редакции налоговую задолженность в приказном порядке не взыскивают.
Процедура и давность
Нарушение существенных условий процедуры является основанием для отмены решения. К ним относится необеспечение возможности участвовать в рассмотрении материалов лично или через представителя и необеспечение возможности дать объяснения (абз. 2 п. 14 ст. 101 НК РФ). Иные нарушения процедуры ведут к отмене, только если привели или могли привести к неправомерному решению (абз. 3 п. 14). Хронологию извещений и вручений ИИ построит по материалам дела, а само нарушение юрист устанавливает по документам.
Отдельно проверьте срок давности привлечения к ответственности — три года (п. 1 ст. 113 НК РФ). В суде бремя доказывания законности решения лежит на налоговом органе (ч. 5 ст. 200 АПК РФ). Госпошлина за заявление о признании ненормативного акта недействительным в арбитражном суде составляет 10 000 рублей для физических лиц и 50 000 рублей для организаций (подп. 7 п. 1 ст. 333.21 НК РФ).
Ограничения: данные клиента, выдуманные ссылки, ответственность
Данные клиента. Материалы налоговой проверки содержат персональные данные работников и контрагентов, а также банковские выписки. Их загрузка в сервис считается обработкой персональных данных, в которую прямо входят передача и предоставление доступа (п. 3 ст. 3 Федерального закона № 152-ФЗ). Для адвоката это ещё и адвокатская тайна (п. 1 ст. 8 Федерального закона № 63-ФЗ). Перед загрузкой в универсальную модель обезличивайте документы. Порядок работы на каждом этапе описан в статье об ИИ-помощнике для юриста.
Выдуманные ссылки. Номер письма ФНС, определения ВС или арбитражного дела, названный моделью без опоры на загруженный документ, проверяется по первоисточнику. Не нашёлся или он о другом — ссылку убирайте.
Ответственность. Документ подписывает юрист или руководитель клиента. Ошибка нейросети не восстановит пропущенный срок и не вернёт незаявленный довод.
ИИ для налогового юриста в «Документы Про»
В «Документы Про» ИИ помогает налоговому юристу проработать и обосновать правовую позицию и отразить её в процессуальных документах. Представлять позицию в налоговом органе и суде остаётся юристу. Для налоговой практики подходят режимы:
- «Процессуальный документ» — возражения, жалобы, заявления и ходатайства по материалам дела, а также доработка готового черновика;
- «Правовое заключение» — проверка договоров и любых других документов, в том числе акта проверки или решения инспекции, перед выбором позиции;
- «Анализ решения суда» — разбор судебного акта перед апелляционной жалобой.
К задаче можно приложить файлы суммарно до 200 МБ. Результат приходит в DOCX, а стоимость генерации видна до запуска.
Частые вопросы
Можно ли поручить нейросети возражения на акт выездной проверки целиком?
Черновик — да, если в модель загружены акт, приложения и документы клиента, а позиция по эпизодам задана юристом. Сроки, редакцию норм, суммы и каждую ссылку на практику проверяет юрист. Возражения, в которых модель сама выбрала, с чем спорить, обычно приходится переписывать.
Какой ИИ для налоговых юристов подойдёт для работы с материалами проверки?
Тот, который принимает объёмные файлы, указывает источник каждого вывода и обрабатывает данные на понятных условиях. Для документов в налоговый орган и суд удобнее сервис, где структура документа заложена в сценарий.
Можно ли проверить работу ИИ бесплатно?
В «Документы Про» после регистрации начисляются бесплатные стартовые кредиты, банковская карта не нужна. Дальше можно купить пакеты кредитов без подписки. Для теста удобно взять обезличенные материалы завершённого спора, где итоговые возражения уже есть, и сравнить результат.
Вывод для практики
- Используйте ИИ для налоговых юристов прежде всего на разборе акта: эпизоды с привязкой к страницам, а позицию по каждому эпизоду определяйте до черновика.
- Раскладывайте доводы инспекции по пунктам ст. 54.1 НК РФ и отдельно выделяйте те, что п. 3 этой статьи не позволяет считать самостоятельным основанием.
- Сверяйте сроки по таблице, а дни считайте рабочими по п. 6 ст. 6.1 НК РФ.
- Проверяйте редакцию нормы: со взысканием с физических лиц после 1 ноября 2025 года модель может ошибиться.
- Стройте хронологию извещений для проверки по п. 14 ст. 101 НК РФ, а давность сверяйте по ст. 113 НК РФ.
Другие статьи серии «ИИ по специализации»: ИИ для юристов по банкротству, ИИ для корпоративных юристов и in-house, ИИ для юристов по недвижимости, ИИ для семейных юристов.
Возражения и жалоба по материалам проверки
Загрузите акт, решение и документы клиента в «Документы Про» и соберите возражения, жалобу в УФНС или заявление в арбитражный суд с нормами НК РФ и доводами по эпизодам. Результат в Word. Уже есть черновик? Сервис доработает документ и усилит аргументацию, а позицию в налоговом органе и суде представите вы.
Начать работу в «Документы Про»: стартовые кредиты бесплатно, банковская карта не нужна.
Источники
- НК РФ, ст. 6.1 «Порядок исчисления сроков, установленных законодательством о налогах и сборах»
- НК РФ, ст. 48 «Взыскание задолженности за счет имущества налогоплательщика… — физического лица, не являющегося индивидуальным предпринимателем»
- НК РФ, ст. 54.1 «Пределы осуществления прав по исчислению налоговой базы и (или) суммы налога, сбора, страховых взносов»
- НК РФ, ст. 88 «Камеральная налоговая проверка»
- НК РФ, ст. 93 «Истребование документов при проведении налоговой проверки»
- НК РФ, ст. 100 «Оформление результатов налоговой проверки»
- НК РФ, ст. 101 «Вынесение решения по результатам рассмотрения материалов налоговой проверки»
- НК РФ, ст. 101.4 «Производство по делу о предусмотренных настоящим Кодексом налоговых правонарушениях»
- НК РФ, ст. 113 «Срок давности привлечения к ответственности за совершение налогового правонарушения»
- НК РФ, ст. 138 «Порядок обжалования»
- НК РФ, ст. 139 «Порядок и сроки подачи жалобы»
- НК РФ, ст. 139.1 «Порядок и сроки подачи апелляционной жалобы»
- НК РФ, ст. 139.2 «Форма и содержание жалобы (апелляционной жалобы)»
- НК РФ, ст. 140 «Рассмотрение жалобы (апелляционной жалобы)»
- НК РФ, ст. 333.21 «Размеры государственной пошлины по делам, рассматриваемым Верховным Судом Российской Федерации, арбитражными судами»
- Федеральный закон от 31.07.2025 № 287-ФЗ «О внесении изменений в часть первую Налогового кодекса Российской Федерации и Федеральный закон "Об исполнительном производстве"»
- АПК РФ, ст. 198 «Право на обращение в арбитражный суд с заявлением о признании ненормативных правовых актов недействительными, решений и действий (бездействия) незаконными»
- АПК РФ, ст. 200 «Судебное разбирательство по делам об оспаривании ненормативных правовых актов, решений и действий (бездействия)…»
- КАС РФ, ст. 123.1 «Судебный приказ»
- КАС РФ, ст. 219 «Срок обращения с административным исковым заявлением в суд»
- Федеральный закон от 27.07.2006 № 152-ФЗ «О персональных данных», ст. 3
- Федеральный закон от 31.05.2002 № 63-ФЗ «Об адвокатской деятельности и адвокатуре в Российской Федерации», ст. 8
- «Документы Про»: возможности сервиса и режимы (по данным сайта на 29.10.2026)