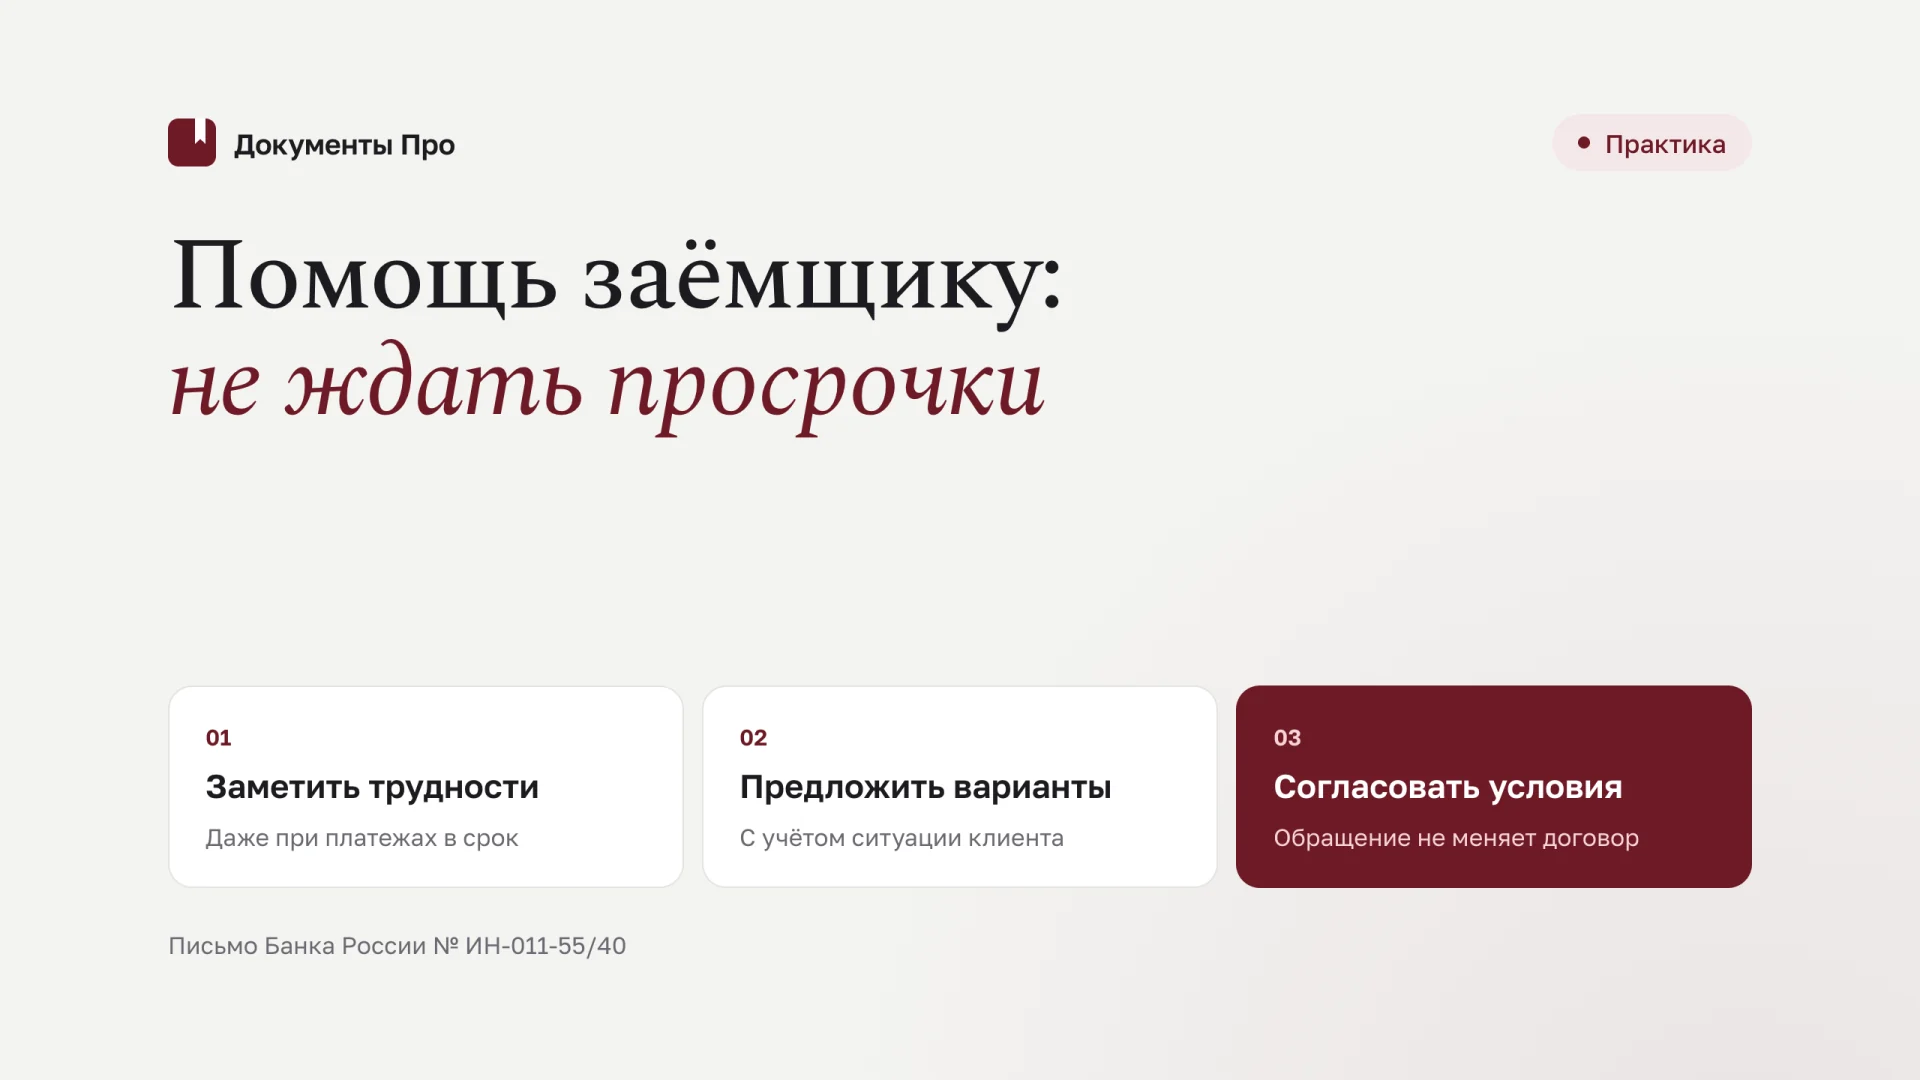
Банк России рекомендует банкам предлагать варианты урегулирования не только клиентам с просрочкой. Информационное письмо от 02.11.2026 № ИН-011-55/40 прямо обращает внимание на заёмщиков, которые ещё соблюдают график, но уже имеют признаки снижения платёжеспособности. Для юридической службы это повод проверить, не начинается ли внутренний процесс помощи слишком поздно.
Письмо не обязывает списать долг по первому обращению и не создаёт новые кредитные каникулы. Его практический предмет - организация адресного взаимодействия, понятный канал связи и обсуждение вариантов с учётом конкретной ситуации клиента.
Почему регулятор обратился к банкам
В письме описана проблема недобросовестных посредников, обещающих полное списание долгов и сохранение всего имущества в банкротстве. Некоторые из них подталкивают граждан к недобросовестным действиям. Предложенная банкам мера состоит в том, чтобы клиент раньше получал содержательную помощь от кредитора.
Из этого не следует, что любое обращение к юристу по банкротству свидетельствует о недобросовестности. Внутренний регламент не должен маркировать профессиональную юридическую помощь как нарушение или использовать её получение в качестве самостоятельного основания ухудшить положение клиента.
Банку полезно предложить проверяемую альтернативу рекламному обещанию: какие варианты доступны, как изменится график, сколько составит итоговая переплата и какие документы нужны для решения. Такая коммуникация требует согласованной работы контактного центра, подразделения урегулирования и юридической службы.
Кого включить в раннее сопровождение
В письме названы три практически значимые группы:
- заёмщики, столкнувшиеся с трудностями исполнения кредитного договора;
- клиенты, исполняющие договор вовремя, но имеющие признаки снижения платёжеспособности;
- клиенты, в отношении которых у банка имеются сведения о намерении обратиться к недобросовестным посредникам.
Для внутренних правил важно различать подтверждённые обстоятельства и предположения сотрудника. Сообщение клиента о снижении дохода можно зафиксировать с его слов, указав источник. Приписывать ему намерение обанкротиться из-за одного пропущенного звонка нельзя.
Если банк использует автоматические сигналы, юристу следует проверить законность обработки данных и содержание последующего контакта. Письмо ЦБ не предоставляет неограниченного права собирать сведения о частной жизни. Для раннего предложения помощи достаточно данных, которые банк правомерно обрабатывает и может объяснить клиенту.
Какие варианты названы в письме
В примечании регулятор приводит примеры: уменьшение или отмена начисленных неустоек, отсрочка погашения основного долга и начисленных процентов либо их части. Это перечень возможных решений, а не универсальное обязательство предложить каждому одинаковые условия.
| Механизм | Что нужно проверить юристу |
|---|---|
| Уменьшение неустойки | Полномочия согласующего лица, размер и порядок отражения |
| Договорная отсрочка | Новые даты, проценты, итоговый график и последствия |
| Законный льготный период | Собственные основания и процедура, которые письмо не заменяет |
| Банкротство | Самостоятельные правовые условия и последствия, без рекламных обещаний |
Если клиент имеет право на кредитные каникулы, нельзя заставлять его вместо предусмотренной законом процедуры принимать менее подходящую договорную реструктуризацию. При этом раннее обращение само по себе ещё не подтверждает наличие такого права.
Полезно установить последовательность: сначала определить, обращается ли клиент с юридически значимым требованием о льготе, затем проверить иные варианты. Иначе сотрудник может принять обязательное к рассмотрению требование за необязательную просьбу изменить договор.
Отдельный канал связи: больше, чем новый номер
Банк России рекомендует выделить отдельный канал для обращения и консультаций. Технически это может быть телефон или электронная почта, но юридическая работоспособность зависит от маршрута обращения.
Должно быть понятно, кто регистрирует сообщение, когда оно передаётся компетентному сотруднику и как клиент узнаёт о недостающих сведениях. Если специальный адрес существует, но письма неделями лежат в общей очереди, задача ранней помощи не решена.
При этом внутренние сроки работы не следует выдавать за установленные новым письмом законодательные сроки. В № ИН-011-55/40 нет единого срока принятия решения по любому предложению реструктуризации. Для отдельных требований и обращений могут действовать собственные правила, которые регламент должен учитывать.
Как говорить об изменении графика
Наиболее чувствительный момент - объяснение экономических последствий. Уменьшение ближайшего платежа может сопровождаться увеличением срока и общей суммы процентов. Сообщение «нагрузка станет меньше» без раскрытия этой связи способно создать у клиента неверное представление о предложении.
Юристу стоит проверить шаблоны консультаций на несколько опасных утверждений:
- «Банк уже одобрил», когда сотрудник только принял документы.
- «До решения можно не платить», если действующий график не изменён.
- «После обращения штрафы не начисляются», когда соответствующего основания нет.
- «Все долги спишутся», если речь идёт лишь о возможном уменьшении неустойки.
Правомерная формулировка отделяет предварительную оценку от решения уполномоченного лица. Клиент должен получить условия, которые можно изучить до подписания, а не обнаружить новую стоимость обязательства после согласия на короткую кнопку в приложении.
Где заканчивается консультация и начинается изменение договора
Сам факт разговора по специальной линии не заменяет соглашение сторон. Нужно определить, каким способом фиксируется согласие, какая версия графика действует и с какого момента. Для спорных случаев сохраняются предложенные условия, подтверждение ознакомления и подписанный документ.
Материал о реструктуризации кредита полезен для понимания позиции заёмщика. Для банка же ключевой вопрос - не форма просьбы, а процедура принятия и исполнения решения: корректно ли изменились учёт, уведомления и работа подразделения взыскания.
Например, согласованная отсрочка может оказаться бесполезной, если автоматическая система продолжает отправлять требования по прежнему графику. Поэтому завершение процедуры подтверждается не только подписью, но и проверкой внедрения решения в обслуживающие процессы.
Что включить во внутренний контроль
Контрольная выборка должна показывать качество помощи, а не только количество исходящих звонков. Проверяются случаи, когда клиент сообщил о трудностях до просрочки, однако обращение не дошло до подразделения, способного предложить решение.
Отдельно анализируют расхождения между консультацией и итоговым предложением, потерю документов, повторные запросы и обращения после уже согласованной реструктуризации. Цель проверки - найти процессуальную ошибку и устранить её, а не обещать одинаковое одобрение всем заёмщикам.
Для внедрения подготовлен регламент ранней помощи заёмщикам. Он предусматривает регистрацию сигналов, проверку законных льгот, адресное предложение и контроль исполнения согласованных условий. Конкретные сроки и полномочия банк заполняет по своей организационной модели.
Вывод для юридической службы
Новое письмо делает ранний контакт самостоятельной частью работы с проблемной задолженностью. Хорошая процедура не ждёт обязательной просрочки, но и не создаёт у клиента впечатления, что обращение уже изменило кредитный договор.
Пересмотрите точки входа, тексты консультаций и маршрут согласования. Если законная льгота, договорная уступка и общее информирование разведены по процедурам, сотрудникам проще помочь клиенту, а банку - подтвердить содержание своих действий при последующем споре.
Источники
- Информационное письмо Банка России от 02.11.2026 № ИН-011-55/40, полный текст.
- Раздел правовых актов Банка России.
В «Документы Про» можно проверить регламент и клиентские шаблоны в режиме «Правовое заключение», затем доработать их с учётом полномочий подразделений и используемых договоров.


