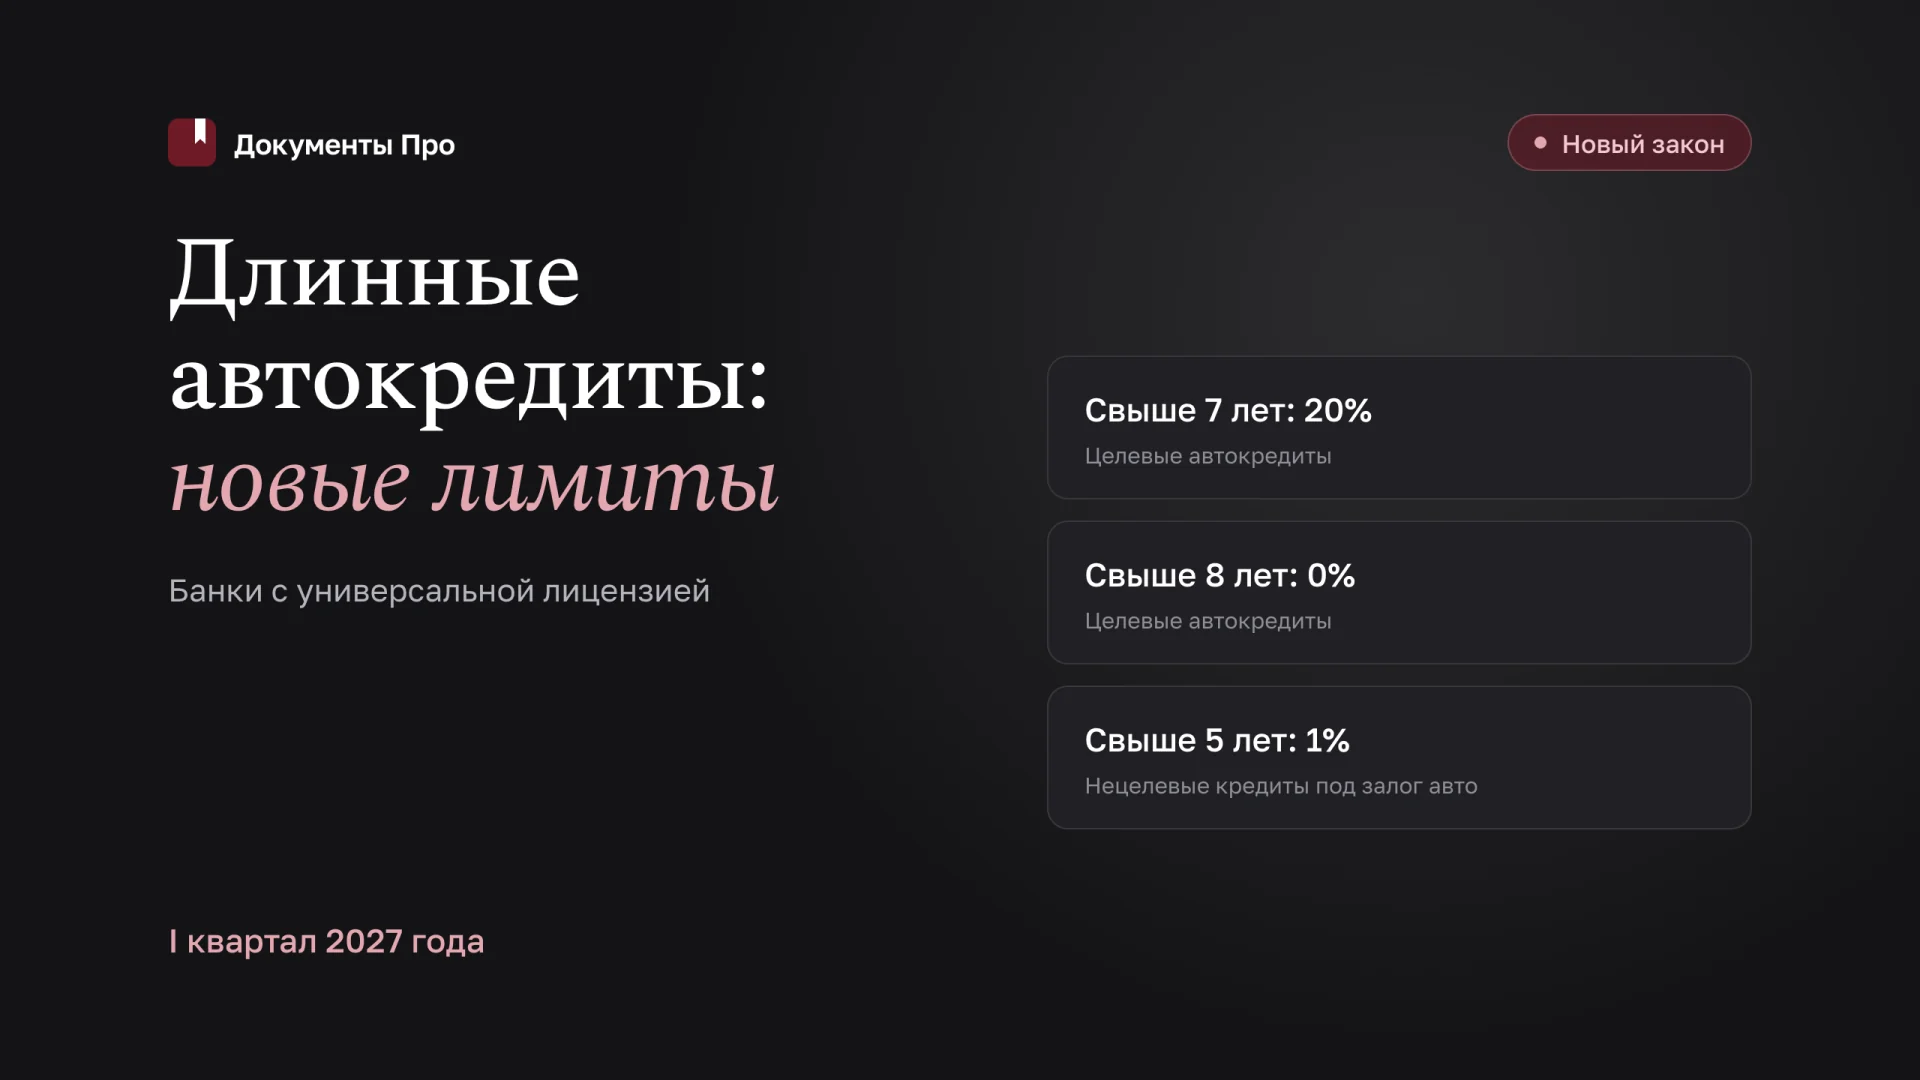
Восьмилетний кредит снижает ежемесячный платёж, но оставляет долг надолго после покупки автомобиля. С 1 января 2027 года такая модель потребует от банков более строгого контроля: Банк России установил на первый квартал новые макропруденциальные лимиты по срокам автокредитов. Решение принято 28 октября 2026 года.
Для юриста здесь важны три разных вопроса. Как классифицировать продукт, какую долю банк вправе сформировать в соответствующей группе и что изменение означает для договора с конкретным клиентом. Заголовок «длинные автокредиты запретили» скрывает эти различия и может привести к ошибкам в документах.
Что именно ограничено
В решении выделены целевые автокредиты и нецелевые потребительские кредиты под залог автомототранспортного средства. Для банков с универсальной лицензией на I квартал 2027 года установлены следующие значения по сроку:
| Группа | Характеристика | Макропруденциальный лимит |
|---|---|---|
| Целевые автокредиты | Срок возврата свыше 7 лет | 20% |
| Целевые автокредиты | Срок возврата свыше 8 лет | 0% |
| Нецелевые автокредиты | Срок возврата свыше 5 лет | 1% |
Лимиты считаются от общего объёма соответствующей группы, а не от числа заявок конкретного дилера. Доля свыше восьми лет входит в более широкую группу свыше семи лет. Складывать 20% и 0% как независимые разрешённые объёмы неправильно.
Формулировка «превышает» также существенна: ровно семь лет и семь лет плюс дополнительный период находятся по разные стороны порога. Проверять следует юридически определённый срок возврата, а не округлённое маркетинговое название продукта.
Кому адресованы новые значения
Сроковые ограничения автокредитов находятся в подпункте «б» пункта 1 решения, адресованном банкам с универсальной лицензией. Их нельзя без проверки переносить на все организации, которые предлагают деньги под залог машины.
В том же решении есть показатели долговой нагрузки для банков с универсальной лицензией и микрофинансовых организаций. Например, для целевых автокредитов доля с ПДН свыше 50% ограничена 20%, а внутри неё с ПДН свыше 80% - 1%. Это другой критерий.
Юридическая служба должна разделить матрицы по субъекту регулирования и характеристике кредита. Одна таблица «для всех кредиторов» создаёт риск одновременно пропустить применимое ограничение и приписать организации чужую обязанность. Внутренние более строгие ограничения допустимо обсуждать отдельно, ясно обозначая их происхождение.
Название продукта не определяет категорию
Целевой автокредит в решении связан с приобретением автомототранспортного средства и его залоговым обеспечением. В определение также включено предусмотренное документом рефинансирование соответствующих обязательств с указанным залогом.
Нецелевой вариант - деньги на иные цели, обеспеченные залогом автомобиля. Поэтому предложение «автокредит на ремонт квартиры» не становится целевым только из-за названия на сайте. Юристу нужны условия использования средств, документы покупки и конструкция обеспечения.
Отдельный договор займа между физическими лицами под залог автомобиля не следует смешивать с банковским регулированием МПЛ. Сходство предмета залога не делает правовой режим одинаковым.
Что проверить до январских выдач
Решение применяется с 1 января 2027 года. Операционная подготовка нужна заранее, особенно для заявок, одобренных в декабре, но предполагающих предоставление кредита в январе.
Рабочая последовательность выглядит так:
- Установить применимость решения к кредитору.
- Проверить классификацию каждого продукта по Указанию № 6993-У.
- Сопоставить договорный срок и алгоритм его отражения в системе.
- Разделить контроль по сроку и по долговой нагрузке.
- Проверить операции приобретения прав требования.
- Настроить повторную проверку при изменении параметров до выдачи.
- Обновить инструкции дилерам и сотрудникам продаж.
Для закрепления ответственности подготовлен регламент контроля сроков автокредитов. Его необходимо согласовать с действующей методикой расчёта МПЛ; сам шаблон не заменяет нормативный алгоритм.
Почему покупки портфелей нельзя оставить за рамками
В определениях групп решения указаны не только предоставленные в течение квартала кредиты, но и полученные в этот период права требования к физическим лицам. Следовательно, проверка исключительно новых договоров собственного кредитного конвейера будет неполной.
При покупке портфеля юридическая экспертиза должна запросить данные о целях кредита, обеспечении, сроке и иных характеристиках, необходимых для расчёта. Заверение продавца «все кредиты стандартные» не даёт покупателю возможности проверить классификацию.
В договоре передачи требований полезно согласовать состав данных, порядок исправления ошибок и последствия их недостоверности. Однако ответственность продавца не освобождает банк-покупатель от собственного регуляторного контроля. Цена портфеля и допустимость его включения в расчёт - разные задачи сделки.
Что происходит с уже заключённым договором
Решение о МПЛ не является само по себе соглашением об изменении срока конкретного кредита. Оно не даёт готового основания объявить заёмщику, что его действующий восьмилетний график автоматически сократился.
Если банк предлагает изменить договор, юрист проверяет самостоятельное правовое основание, условия соглашения и соблюдение прав клиента. Ссылка на новые лимиты не заменяет согласование там, где оно требуется. Аналогично регуляторное значение 20% не создаёт у отдельного заявителя право потребовать одобрения именно его кредита.
Для работы с финансовыми затруднениями применяется иной набор решений, включая раннее урегулирование задолженности по рекомендациям Банка России. Не стоит подменять помощь действующему заёмщику механическим переносом критериев новых выдач.
Учебный пример: одобрение есть, выдачи ещё нет
Клиент получил предварительное одобрение в декабре на срок семь лет и шесть месяцев. Дилер обещает выдать автомобиль после праздников. В январе банк повторно проверяет условия и доступный объём соответствующей группы.
Ошибкой будет объяснение: «Закон запретил кредиты больше семи лет». Для целевых автокредитов установлен лимит доли, а нулевое значение относится к сроку свыше восьми лет. При этом предварительное одобрение, заключённый договор и фактическое предоставление денег нельзя считать одним юридическим событием.
Юристу следует изучить документы конкретной сделки и обязательства сторон. Если предварительное сообщение содержало оговорки, их значение оценивают по тексту и обстоятельствам. Если договор уже заключён, вопрос исполнения решают отдельно, без автоматического отказа под видом технического изменения продукта.
Как проверить внедрение
До запуска проведите выборочную сверку нескольких пограничных ситуаций: ровно семь лет, срок немного больше семи, ровно восемь, свыше восьми, нецелевой кредит под залог автомобиля и приобретённое требование. Проверяется не только результат системы, но и объяснимость классификации.
В протоколе фиксируют исходные документы, расчётную категорию, применимое ограничение и лицо, согласовавшее вывод. Отдельно проверяют, что сотрудник продаж не обещает клиенту гарантированное одобрение из-за «свободной квоты». Лимит ограничивает рискованные объёмы кредитора, но не заменяет оценку клиента и законное оформление сделки.
Перед утверждением полезно сопоставить инструкцию кредитному менеджеру с формой ответа клиенту. Если система блокирует операцию по внутреннему лимиту, текст сообщения не должен утверждать, что закон запрещает клиенту кредитование вообще. Такая сверка помогает избежать противоречий между регламентом, рекламой и договорной перепиской.
Источники: решение Совета директоров Банка России от 28.10.2026, разъяснение Банка России о принятых макропруденциальных решениях.
Загрузите проект регламента автокредитования в «Документы Про»: сервис поможет проверить согласованность договорных категорий, полномочий подразделений и правил взаимодействия с клиентом при изменении параметров сделки.


