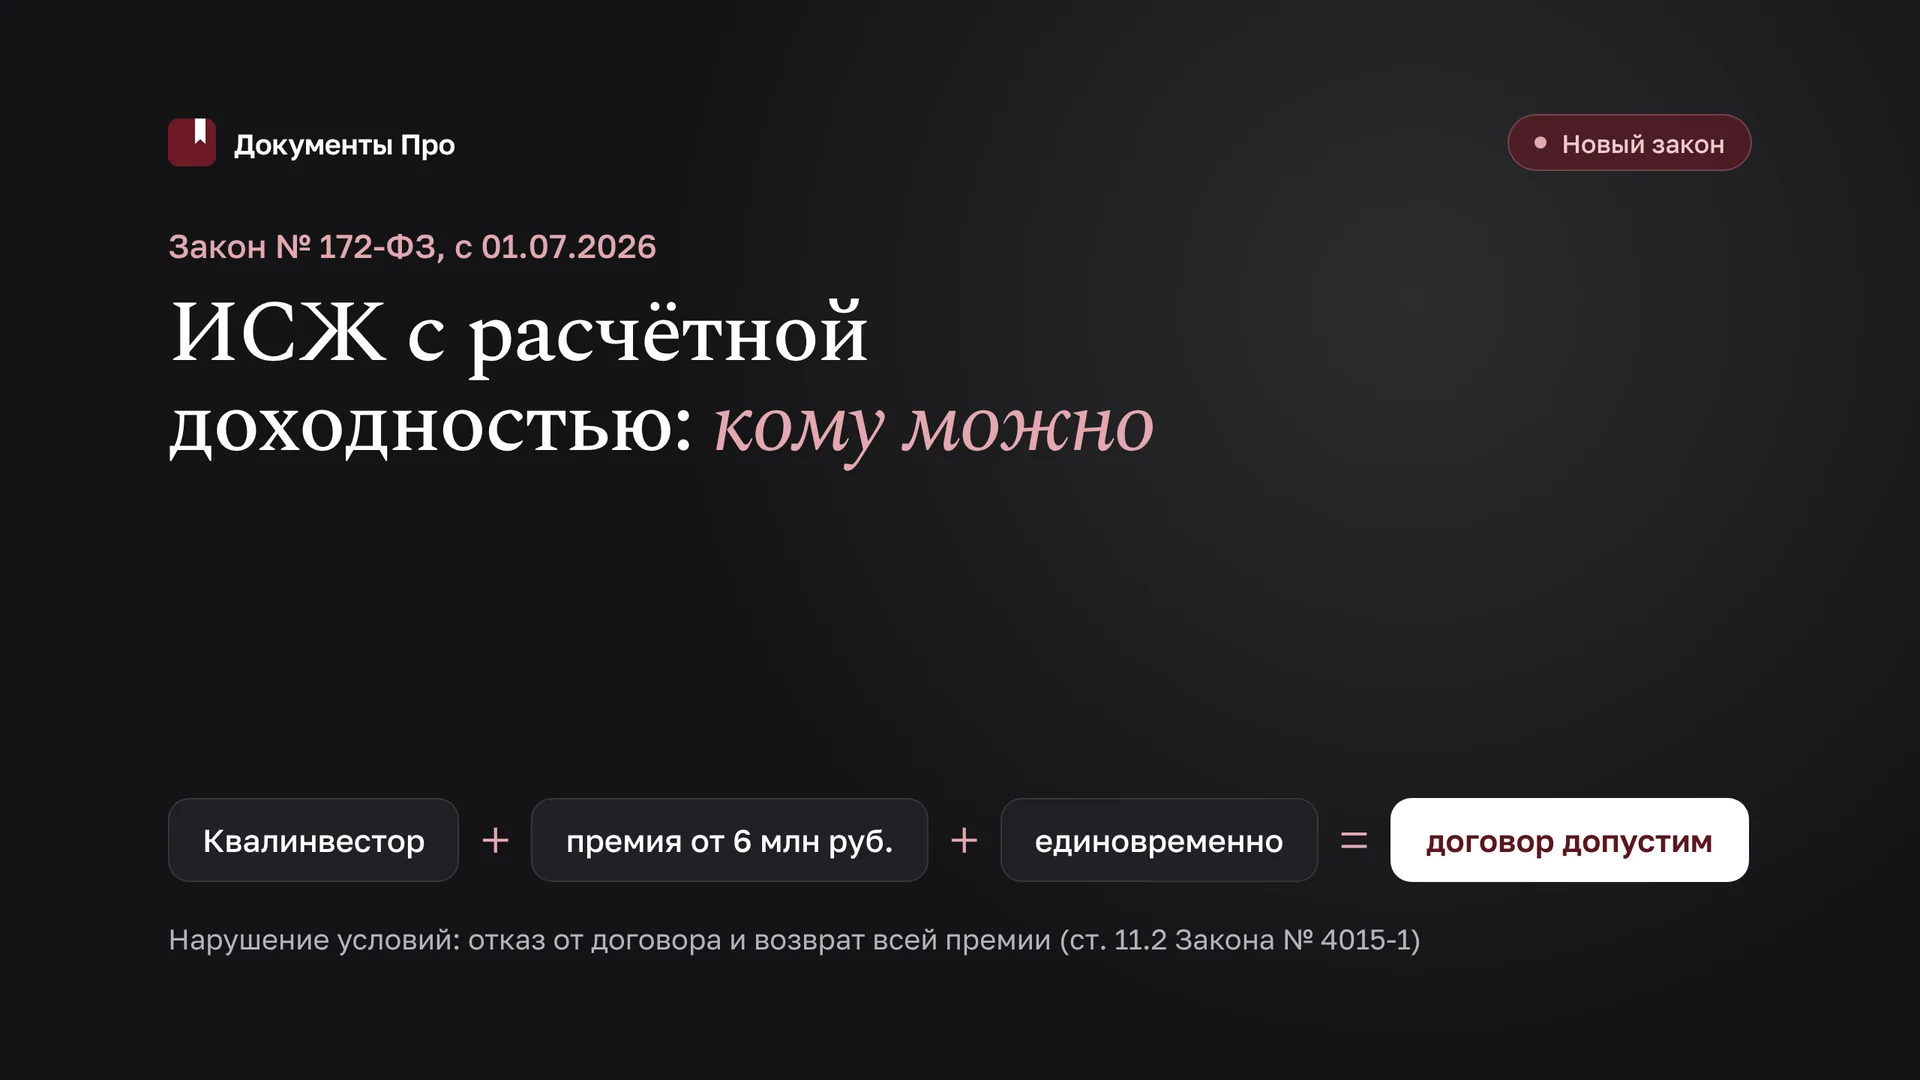
Федеральный закон от 10.06.2026 № 172-ФЗ разделил страхование жизни с инвестиционным доходом на два вида: с объявляемой и с расчётной доходностью. Договор с расчётной доходностью (доход по формуле от активов, индексов или событий) с 01.07.2026 можно заключить только с физическим лицом — квалифицированным инвестором при единовременной премии не менее 6 млн руб. (п. 3 ст. 11.2 Закона РФ № 4015-1). Если это условие нарушено или клиента неправомерно признали квалинвестором, страхователь вправе отказаться от договора и получить премию в полном объёме и все расходы на заключение за вычетом страховых выплат. Новый режим применяется только к договорам добровольного страхования жизни, заключённым после 01.07.2026.
Реквизиты и сроки
Федеральный закон от 10.06.2026 № 172-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» принят Государственной Думой 26.05.2026, одобрен Советом Федерации 03.06.2026, официально опубликован на publication.pravo.gov.ru 10.06.2026 (номер опубликования 0001202606100022).
| Что | Норма 172-ФЗ | Дата |
|---|---|---|
| Вступление в силу | ч. 1 ст. 4 | 01.07.2026 |
| Применение новой редакции Закона № 4015-1 | ч. 2 ст. 4 | к договорам добровольного страхования жизни, заключённым после дня вступления закона в силу |
Из ч. 2 ст. 4 следует, что договор, заключённый 01.07.2026 или раньше, остаётся в прежнем режиме. Новые правила работают для договоров, заключённых со 02.07.2026 (вывод из формулировки «после дня вступления в силу»; в справочной редакции на garant.ru — «заключены после 1 июля 2026 г.»). Дату заключения договора (а не дату уплаты премии или выдачи полиса, если они различаются) нужно устанавливать в каждом деле первой.
Закон затрагивает три акта:
- Закон РФ от 27.11.1992 № 4015-1 «Об организации страхового дела в Российской Федерации» — основной блок (ст. 1 172-ФЗ);
- Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» — ст. 51.2 о квалифицированных инвесторах (ст. 2 172-ФЗ);
- Федеральный закон от 07.08.2001 № 115-ФЗ — терминология видов страхования жизни в ст. 6 и 7 (ст. 3 172-ФЗ).
Новые виды страхования жизни: было и стало
Классификация видов страхования в п. 1 ст. 32.9 Закона № 4015-1 изменена:
| Подпункт п. 1 ст. 32.9 | До 01.07.2026 | С 01.07.2026 |
|---|---|---|
| 3 | страхование жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика | страхование жизни с объявляемой доходностью |
| 3.1 | долевое страхование жизни | без изменений |
| 3.2 | — | страхование жизни с расчётной доходностью |
Содержание обоих видов раскрывает новая ст. 11.2 «Страхование жизни с доходностью».
Объявляемая доходность (п. 1 ст. 11.2)
Страховщик помимо страховой (выкупной) суммы выплачивает инвестиционный доход, размер которого определяет сам. Договором размер дохода нельзя поставить в зависимость от доходности конкретного актива, группы активов, значений показателей или наступления обстоятельств, указанных в абз. 2 подп. 23 п. 1 ст. 2 Закона № 39-ФЗ (то есть от базисных активов производных инструментов). Порядок информирования страхователя о размере дохода определяется условиями договора.
Близкое правило уже было в абз. 3 п. 6 ст. 10 Закона № 4015-1 в редакции Федерального закона от 25.12.2023 № 631-ФЗ (действовала с 01.01.2026): доход по виду подп. 3 определялся страховщиком и не мог зависеть от обстоятельств абз. 2 подп. 23 п. 1 ст. 2 Закона № 39-ФЗ. Теперь запрет прямо распространён также на доходность конкретного актива и группы активов.
Расчётная доходность (п. 2 ст. 11.2)
Это то, что рынок называет классическим ИСЖ: доход рассчитывается по формуле, указанной в договоре, и зависит от доходности актива, группы активов, значений показателей или наступления обстоятельств по абз. 2 подп. 23 п. 1 ст. 2 Закона № 39-ФЗ. Два условия, существенных для споров:
- значения показателей и наступление обстоятельств не могут зависеть от деятельности страховщика (абз. 2 п. 2);
- обязанность подтвердить доходность актива, достижение значений показателей или наступление обстоятельств, а также их влияние на размер начисленного и подлежащего выплате дохода лежит на страховщике (абз. 3 п. 2).
Последнее правило — законодательное распределение бремени доказывания. В споре о размере инвестиционного дохода страхователю достаточно сослаться на формулу договора и выплаченную сумму; расчёт и исходные данные обязан подтвердить страховщик.
Квалинвестор и 6 млн руб.: условия допуска
По абз. 1 п. 3 ст. 11.2 договор с расчётной доходностью заключается только при одновременном соблюдении условий:
- Страхователь — физическое лицо.
- Он является квалифицированным инвестором.
- Премия уплачивается единовременно.
- Размер премии — не менее 6 млн руб.
Из буквы нормы следует, что договор с рассрочкой премии или с премией менее 6 млн руб. по виду подп. 3.2 заключён с нарушением абз. 1 п. 3, даже если клиент — квалинвестор.
Кто признаёт квалинвестором
Страховщик с лицензией на добровольное страхование жизни вправе сам признавать физических лиц квалифицированными инвесторами по их заявлениям в порядке ст. 51.2 Закона № 39-ФЗ (абз. 2 п. 3 ст. 11.2). Статья 2 172-ФЗ встроила страховщиков жизни в механизм ст. 51.2:
- в подп. 4 и 5 п. 4 ст. 51.2 — требования к размеру имущества и дохода могут различаться в зависимости от подтверждения знаний физлица, и такое подтверждение теперь вправе давать страховщик жизни наряду с брокером, управляющим, дилером и УК ПИФ;
- в п. 4.2 — вопросы для проверки знаний составляются так, чтобы оценить знания в отношении конкретных сделок и инструментов и способность оценивать риски;
- в абз. 2 п. 9 — лицо, признанное квалинвестором по имуществу или доходу с подтверждением знаний, считается квалинвестором только в отношении тех сделок и инструментов, по которым знания подтверждены.
Для спора это значит: статус квалинвестора, полученный у брокера по одному виду инструментов, не обязательно покрывает договор страхования жизни с расчётной доходностью. Нужно смотреть основание признания и его объём.
Лицо, осуществившее признание, ведёт реестр признанных им квалинвесторов (п. 12 ст. 51.2 Закона № 39-ФЗ). Признание возможно и на основании сведений из реестра другого лица — тогда последствия неправомерного признания применяются к тому, кто признал (п. 12.1 ст. 51.2).
Полномочия Банка России
В новой редакции абз. 3 п. 3 ст. 3 Закона № 4015-1 закреплено, что Банк России вправе определять минимальные (стандартные) требования к условиям и порядку отдельных видов добровольного страхования и устанавливать требования к условиям страхования жизни, при наличии которых договор может быть заключён только с квалинвестором-физлицом. Значит, круг «только для квалинвесторов» может быть расширен нормативным актом ЦБ сверх подп. 3.2. Перед подготовкой позиции проверяйте, какие акты ЦБ приняты на основании этой нормы на дату договора.
Отказ от договора и возврат премии по п. 3 ст. 11.2
Это центральная новелла для процессуальной работы. По абз. 3 п. 3 ст. 11.2 страхователь, заключивший договор с расчётной доходностью, вправе отказаться от него, если:
- страховщик нарушил требования абз. 1 п. 3 (клиент не квалинвестор, премия меньше 6 млн руб. или не единовременная), либо
- страховщик неправомерно признал физлицо квалифицированным инвестором.
Последствия:
- страховщик возвращает страховую премию в полном объёме;
- возмещает все расходы, понесённые страхователем при заключении договора;
- возврат премии производится за вычетом страховых выплат, произведённых по договору.
Исключение (абз. 4 п. 3): если физлицо признано квалинвестором на основании представленной им недостоверной информации, эти последствия не применяются.
Соотношение со ст. 958 ГК РФ
По абз. 2 п. 3 ст. 958 ГК РФ при досрочном отказе страхователя от договора премия не возвращается, если законом или договором не предусмотрено иное. Пункт 3 ст. 11.2 — именно такое «иное», установленное законом. Поэтому возврат премии здесь не зависит от выкупной суммы и условий правил страхования о расторжении: требование основано на специальной норме.
Что в норме не урегулировано
Текст ст. 11.2 оставляет вопросы, по которым практики пока нет:
- Срок. Специального срока для отказа закон не устанавливает. Как суды будут применять к требованию о возврате премии исковую давность и с какого момента её считать, покажет практика.
- Инвестиционный доход. Из премии вычитаются «страховые выплаты». Будет ли страховщик вправе удержать уже выплаченный инвестиционный доход, норма прямо не говорит; ожидайте этот довод в возражениях.
- Состав расходов. «Все расходы, понесённые при заключении» — понятие открытое. Доказывайте их документально: платежи банку-агенту, комиссии, расходы на конвертацию и т.п.
- Недостоверная информация. Бремя доказывания того, что клиент сам представил недостоверные сведения, по общему правилу ст. 56 ГПК РФ лежит на страховщике, который ссылается на это обстоятельство.
Другие изменения в Законе № 4015-1
Правила страхования и раскрытие информации (п. 3 ст. 3)
Абзацы 2–4 п. 3 ст. 3 изложены в новой редакции:
- правила страхования (кроме правил международных систем страхования ответственности владельцев ТС) должны содержать исчерпывающий перечень сведений и документов для заключения договора, оценки рисков, определения убытков, сроки и порядок принятия решения о выплате, а по страхованию жизни — порядок расчёта выкупной суммы;
- по видам подп. 3 и 3.2 п. 1 ст. 32.9 правила должны определять порядок и сроки начисления и выплаты инвестиционного дохода;
- по требованию страхователя, застрахованного, выгодоприобретателя или лица, намеренного заключить договор, страховщик обязан разъяснять правила и договор, сообщать размер вознаграждения агенту и брокеру по обязательному страхованию, давать расчёты изменения страховой суммы, страховой выплаты или выкупной суммы, а по видам подп. 3 и 3.2 — информацию о порядке начисления и изменении размера инвестиционного дохода.
Это основа для досудебного запроса: отказ или неполный ответ на требование о раскрытии — самостоятельный довод о нарушении обязанности страховщика.
Страховая и выкупная сумма (п. 6 ст. 10)
В новой редакции п. 6 ст. 10:
- размер страховой и выкупной суммы по договору страхования жизни не может зависеть от доходности актива, группы активов, показателей или обстоятельств по абз. 2 подп. 23 п. 1 ст. 2 Закона № 39-ФЗ;
- допускается только увеличение страховой и выкупной суммы в зависимости от ИПЦ, ключевой ставки Банка России или иного индикатора денежного рынка, публикуемого ЦБ; уменьшение не допускается;
- возможна выплата в рублях в сумме, эквивалентной сумме в иностранной валюте;
- инвестиционный доход страховщик вправе выплачивать только по видам подп. 3 и 3.2 п. 1 ст. 32.9.
Практический вывод: рыночный риск по новым договорам допустим только в части инвестиционного дохода. Условие, по которому выкупная сумма снижается из-за падения базисного актива, противоречит п. 6 ст. 10.
Утратившие силу положения
Пункты 5–12 ст. 3 и п. 11 ст. 6 Закона № 4015-1 признаны утратившими силу (подп. «б» п. 1 и п. 2 ст. 1 172-ФЗ). По договорам, заключённым до 02.07.2026, эти нормы в прежней редакции продолжают применяться в силу ч. 2 ст. 4 172-ФЗ — при работе со старыми договорами берите текст закона в редакции на дату договора.
Спецдепозитарий и 115-ФЗ
Ценные бумаги, принимаемые для покрытия страховых резервов и собственных средств страховщика по виду подп. 3.2, учитываются в специализированном депозитарии (п. 1 ст. 26.2 Закона № 4015-1 дополнен цифрами «3.2»). В Законе № 115-ФЗ ссылка в абз. 3 подп. 4 п. 1 ст. 6 расширена до подп. 1–3.2 п. 1 ст. 32.9, а в ст. 7 прежнее наименование вида заменено на «страхование жизни с объявляемой доходностью, долевое страхование жизни, страхование жизни с расчётной доходностью».
На кого распространяется
- Страхователи — физические лица по договорам страхования жизни с расчётной доходностью, заключённым после 01.07.2026.
- Страховщики жизни — новые обязанности по раскрытию информации, по подтверждению доходности и право признавать квалинвесторов.
- Банки и другие страховые агенты, через которых продаются полисы: требования ст. 11.2 адресованы страховщику, но анкета, заявление о признании квалинвестором и проверка знаний могут оформляться при участии агента — эти документы нужно истребовать.
По договорам, заключённым до 02.07.2026, механизм возврата премии по п. 3 ст. 11.2 не действует. Требования по ним строятся на общих основаниях — ст. 178, 179 ГК РФ, нормы о предоставлении информации, условия договора и правил страхования — и прежней редакции Закона № 4015-1.
Как использовать в работе
Проверка договора
Перед претензией или иском по договору с расчётной доходностью проверьте:
- Дату заключения договора — после 01.07.2026 или нет.
- Вид страхования по полису и правилам: подп. 3.2 п. 1 ст. 32.9 или маскировка продукта под вид с объявляемой доходностью при фактической формуле дохода от активов.
- Размер премии и порядок уплаты: единовременно, не менее 6 млн руб.
- Основание и дату признания квалинвестором, кем признан, в отношении каких инструментов (п. 9 ст. 51.2 Закона № 39-ФЗ), выписку из реестра (п. 12 ст. 51.2).
- Кто заполнял анкету и представлял сведения о доходах и имуществе — это ответ на будущий довод страховщика о недостоверной информации.
- Условия о выкупной сумме: нет ли её зависимости от активов вопреки п. 6 ст. 10.
Документы
- Запрос страховщику по абз. 4 п. 3 ст. 3 Закона № 4015-1: копии заявления о признании квалинвестором, решения, документов-оснований, результатов проверки знаний, выписки из реестра, расчёта инвестиционного дохода с исходными данными.
- Заявление об отказе от договора со ссылкой на абз. 3 п. 3 ст. 11.2 и требованием вернуть премию и расходы на заключение. Структуру можно взять из образца заявления об отказе от договора страхования и возврате премии, заменив основание на ст. 11.2.
- Если требование заявлено по иному основанию — досрочное прекращение по ст. 958 ГК РФ — пригодится образец заявления страховщику о расторжении договора и возврате премии; общий порядок расторжения разобран в материале о заявлении о расторжении договора страхования.
- Если полис продавался в банке и клиента «провели» через упрощённое признание квалинвестором, параллельно фиксируйте действия агента — например, жалобой руководству банка на сотрудника, навязавшего услугу.
- Иск о взыскании премии и расходов. В споре о размере дохода — ходатайство об истребовании у страховщика расчёта со ссылкой на абз. 3 п. 2 ст. 11.2.
Вывод для практики
- С 01.07.2026 ИСЖ с доходом по формуле — отдельный вид страхования (подп. 3.2 п. 1 ст. 32.9 Закона № 4015-1), доступный только физлицу-квалинвестору при единовременной премии от 6 млн руб.
- Нарушение этих условий или неправомерное признание квалинвестором даёт страхователю право отказаться от договора и вернуть всю премию плюс расходы на заключение за вычетом страховых выплат (абз. 3 п. 3 ст. 11.2). Защита страховщика — доказать, что клиент сам дал недостоверные сведения.
- Доходность базисного актива и её влияние на доход обязан подтвердить страховщик (абз. 3 п. 2 ст. 11.2).
- Режим касается только договоров, заключённых после 01.07.2026. По старым договорам работайте по ГК РФ и прежней редакции Закона № 4015-1.
- Судебной практики по ст. 11.2 пока нет: вопросы о сроке, удержании выплаченного дохода и составе расходов будут решаться в первых делах.
Соберите заявление об отказе от договора, претензию или иск о возврате премии по ст. 11.2 Закона № 4015-1 в «Документы Про» по материалам вашего дела: с нормами, расчётом суммы к возврату и перечнем истребуемых документов. В режиме «Правовое заключение» сервис проверит договор и правила страхования на соответствие требованиям 172-ФЗ. Результат в Word, итоговая позиция и подача — за юристом. Подготовить документ.
Источники
- Федеральный закон от 10.06.2026 № 172-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» — pravo.gov.ru
- Федеральный закон от 10.06.2026 № 172-ФЗ — текст на legalacts.ru
- Статья 11.2 Закона РФ от 27.11.1992 № 4015-1 «Страхование жизни с доходностью» — garant.ru
- Статья 3 Закона РФ от 27.11.1992 № 4015-1 — garant.ru
- Закон РФ от 27.11.1992 № 4015-1 «Об организации страхового дела в Российской Федерации» (действующая редакция) — legalacts.ru
- Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» (ст. 51.2) — legalacts.ru
- Федеральный закон от 25.12.2023 № 631-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» — legalacts.ru
- Статья 958 ГК РФ