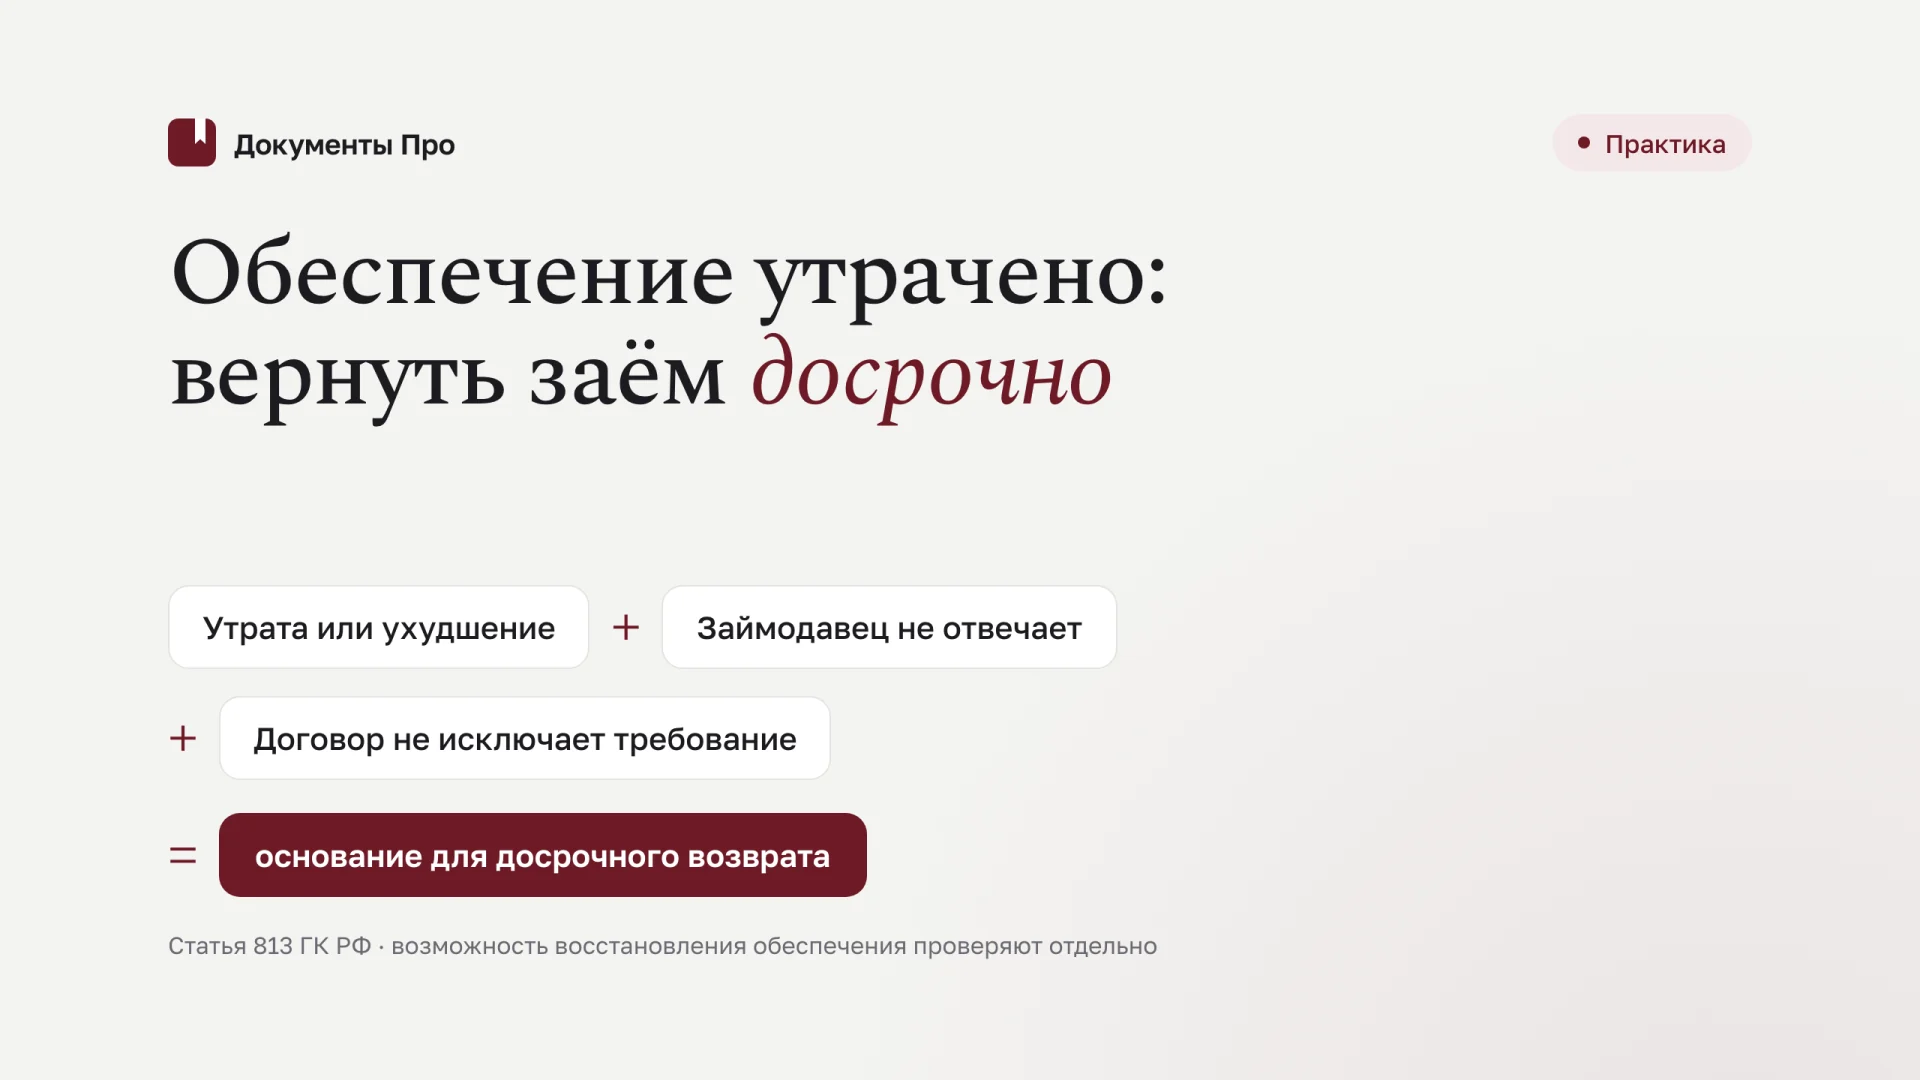
Заёмщик исправно платит проценты, но заложенное оборудование погибло, гарантия прекратилась или обещанное обеспечение так и не оформлено. Ждать первой просрочки по основному долгу необязательно: статья 813 ГК РФ допускает требование о досрочном возврате займа при определённых нарушениях и ухудшении обеспечения. Однако кредитору необходимо доказать предусмотренное нормой основание, учесть собственную ответственность и проверить договорные исключения.
Для юриста это спор не только о факте утраты имущества. Нужно установить, какое обеспечение действительно существовало, насколько изменилось положение кредитора и не восстановлено ли оно допустимым способом. Отдельная задача состоит в расчёте процентов: действующая редакция нормы не позволяет без анализа предъявить все будущие проценты до первоначальной даты окончания займа.
Три основания, которые объединяет статья 813
Обеспечение обещали, но не предоставили
Первый сценарий возникает, когда договор займа обязывает заёмщика обеспечить возврат определённым способом. Например, после выдачи средств он должен заключить договор залога, обеспечить регистрацию ипотеки или предоставить предусмотренное поручительство. Если согласованный срок прошёл, а обязанность не исполнена, кредитор исследует основание для досрочного требования.
Нужно отличать обязательство предоставить обеспечение от переговоров о нём. Упоминание возможного залога в переписке не всегда означает согласованную обязанность заёмщика. В договоре должны быть определимы предмет, способ и условия обеспечения либо механизм их согласования, позволяющий установить, что именно нарушено.
Если оформление зависит от совместных действий, проверяют участие займодавца. Неявка его представителя, отказ подписать подготовленные документы или непредоставление необходимых сведений способны изменить оценку нарушения. Нельзя описывать результат как одностороннее бездействие заёмщика, исключив собственную часть процедуры.
Существующее обеспечение утрачено
Второй сценарий предполагает, что обеспечение возникло, но перестало выполнять свою функцию. Для залога это может быть гибель предмета; для иного способа требуется установить юридический факт прекращения или утраты соответствующего права. Одного сообщения сотрудника «гарантия больше не работает» недостаточно.
Проверяют правовой режим замены, страхового возмещения и иных ценностей, которые могут занять место утраченного предмета. Физическая гибель вещи не всегда равна полному исчезновению имущественного обеспечения. Если у кредитора сохраняется предусмотренное законом преимущество в отношении заменяющего предоставления, это необходимо учитывать.
Условия обеспечения ухудшились
Третий сценарий требует сравнительной оценки. Нужно показать состояние при предоставлении обеспечения и новое состояние, которое снижает его защитную функцию. Снижение стоимости, ухудшение сохранности и изменение юридических характеристик имеют разные доказательства и последствия.
| Основание | Что доказывает кредитор | Основное возражение заёмщика |
|---|---|---|
| Неисполнение обязанности обеспечить возврат | Согласованная обязанность и наступивший срок | Условие не согласовано либо оформлению мешал кредитор |
| Утрата обеспечения | Существование и прекращение обеспечения | Обеспечение заменено или сохраняется в иной форме |
| Ухудшение условий | Конкретное изменение защитной функции | Изменение не доказано либо не влияет на покрытие |
| Обстоятельства, за которые отвечает займодавец | Отсутствие основания отнести событие к его ответственности | Утрата вызвана действиями кредитора |
Статья 813 не требует сначала дождаться неплатежа по обычному графику. Но и общее ухудшение финансового положения компании нельзя автоматически назвать утратой обеспечения. Если залог сохранен, а кредитор просто узнал о новых долгах заёмщика, необходим другой договорный или законный анализ.
Проверка залога: от инвентарной карточки к реальной стоимости
Что именно обеспечивало долг
Описание обеспечения в договоре займа и само обеспечительное соглашение должны совпадать. Если обещан залог двух производственных линий, а фактически оформлен только залог одной, возникают разные вопросы: первоначальное неисполнение обязанности и последующая судьба уже заложенного имущества. Их не следует объединять в неопределённую фразу «залог недостаточен».
Для движимого имущества проверяют индивидуализацию, право залогодателя, уведомления о залоге и конкурирующие права. Для недвижимости дополнительно существенна государственная регистрация. Отсутствие записи в конкретном реестре оценивают с учётом её юридического значения; не каждая запись создаёт право, и не всякий пробел означает полное отсутствие залога.
Важен и объём обеспеченного обязательства. Залог может покрывать только часть основного долга либо иметь договорный предел. Если остаток займа уменьшился, прежнее соотношение стоимости и долга изменилось. Поэтому сравнение первоначальной цены имущества с текущей ценой без учёта погашений даёт неполную картину.
Снижение оценки нужно объяснить
Учебный пример: при выдаче займа остаток долга составлял 10 000 000 рублей, предмет залога оценивался в 15 000 000 рублей. Позднее долг снизился до 6 000 000 рублей, а оценка имущества до 11 000 000 рублей. Само падение цены на 4 000 000 рублей ещё не показывает утрату согласованного покрытия: необходимо сопоставить новый остаток долга, стоимость предмета и требования договора.
Другой пример: долг остаётся 10 000 000 рублей, повреждение уменьшает возможную стоимость реализации до 3 000 000 рублей, страховое возмещение не покрывает разрыв. Здесь у кредитора более предметный довод об ухудшении обеспечения. Но необходимо подтвердить повреждение, методику оценки и отсутствие доступного равноценного замещения.
Отчёт оценщика следует соотнести с договорной моделью: рыночная стоимость, ликвидационная цена и согласованная оценка залога не всегда тождественны. Нельзя сравнивать разные показатели без пояснения. Особенно важно раскрыть, почему новая оценка отражает действительное изменение, а не иной подход автора отчёта.
Кто отвечает за утрату: вина заёмщика не единственный вопрос
Статья 813 выделяет обстоятельства, за которые займодавец не отвечает. Поэтому позиция заёмщика «пожар произошёл не по нашей вине» не всегда исключает досрочное требование. Норма защищает согласованное положение кредитора, а не только предусматривает санкцию за виновное разрушение имущества.
Но если предмет находился у кредитора и повреждён вследствие нарушения им обязанности по сохранности, возникает противоположный вопрос. Нельзя пользоваться собственным нарушением как простым основанием ускорить возврат. Исследуют договор хранения, обязанности залогодержателя, акты передачи и причину повреждения.
Утрата поручительства из-за пропуска кредитором необходимого срока также требует отдельного анализа. Нельзя автоматически представить прекращение, связанное с поведением займодавца, как риск, который должен исправить заёмщик. Сначала устанавливают правовую причину прекращения и действия каждого участника.
Доказательства должны отвечать на причинный вопрос. Акт о пожаре фиксирует событие, но может не устанавливать ответственность за его возникновение. Судебное решение о прекращении обеспечения показывает юридический результат, но не всегда объясняет, какие действия к нему привели. В претензии эти уровни желательно разделить.
При наличии третьего лица, предоставившего обеспечение, кредитор изучает и его роль. Заёмщик может не быть собственником залога, однако это не исключает применения договорных обязанностей по поддержанию обеспечения. В то же время требования к залогодателю и требование досрочного возврата к заёмщику имеют разных адресатов и основания.
Восстановление и замена: можно ли устранить основание требования
Предложение должно быть конкретным
Пункт 4 статьи 345 ГК РФ предусматривает возможность восстановления или замены погибшего либо повреждённого предмета залога при установленных условиях. Залогодатель должен незамедлительно письменно сообщить о намерении воспользоваться этим правом. Договорные положения и правила оценки равноценности имеют значение для результата.
Поэтому ответ заёмщика «мы найдём другой актив» недостаточен. Нужны идентификация предлагаемого имущества, доказательства права, сведения об обременениях, стоимость и срок оформления. Обещание предоставить обеспечение через неопределённое время не равно восстановленному положению займодавца.
Кредитору также недостаточно ответить «любой новый залог нас не интересует». Если закон и договор допускают равноценную замену, возражения должны быть связаны с конкретными характеристиками. Иное местонахождение, сложность реализации, чужие права и стоимость могут иметь значение, но их следует доказать.
Равноценность не сводится к одной цифре
Два объекта с одинаковой рыночной оценкой могут обеспечивать разный результат взыскания. Ликвидный автомобиль и доля в специальном оборудовании с ограниченным кругом покупателей отличаются по возможности реализации. При этом нельзя произвольно требовать от заёмщика обеспечение принципиально лучшего качества, чем первоначально согласованное.
Если предлагается новый залог недвижимости вместо движимой вещи, необходимо учитывать срок регистрации и период, когда обеспечение ещё не возникло. Подписание проекта договора само по себе не закрывает этот промежуток. Стороны могут согласовать временную защиту, но её содержание должно быть оформлено, а не подразумеваться.
В споре полезна таблица сопоставления: стоимость, правовой титул, старшинство, доступность реализации, регистрация и расходы. Она позволяет показать, почему замена принимается либо отклоняется. Для подготовки обеспечительного документа пригодится разбор договора залога автомобиля, но конкретный предмет и правовой режим требуют адаптации.
Досрочное требование: какое действие меняет срок
Право потребовать не равно автоматически наступившему долгу
Статья 813 предоставляет займодавцу право предъявить требование. Поэтому наступление обеспечительного события и момент, когда вся сумма должна быть возвращена, нельзя без анализа считать одной датой. Проверяют договорный механизм, содержание уведомления и правила определения срока исполнения.
В письме указывают, какое событие произошло, каким документом оно подтверждено и почему оно относится к статье 813. Затем формулируют однозначное требование возвратить остаток к определённому сроку. Переписка о тревоге кредитора или предложение обсудить реструктуризацию не всегда означает уже реализованное право ускорить возврат.
Если договор предусматривает предварительное уведомление и период для исправления, их соблюдают. При отсутствии специального условия применимый срок определяют по закону и характеру обязательства, не изобретая универсальных «трёх дней по статье 813». Дата доставки имеет значение для последующего расчёта просрочки.
Требование и претензия могут совпасть, но не автоматически
Одно письмо может содержать реализацию права на досрочный возврат и претензионное требование, если его содержание позволяет выполнить обе функции. Однако до истечения установленного срока возврата нельзя считать заёмщика просрочившим именно этот ускоренный платёж.
Для арбитражного денежного иска учитывают часть 5 статьи 4 АПК РФ и согласованный порядок. Тридцать календарных дней ожидания по общему правилу исчисляются со дня направления претензии, но это не отменяет необходимости наступления самого срока денежного исполнения. Судебная готовность возникает при соблюдении обоих условий.
Подготовленный образец требования о досрочном возврате займа рассчитан на утрату конкретного залога и отсутствие восстановленного обеспечения. Его нельзя использовать как универсальную претензию при любом ухудшении отчётности должника. Факты, договорный механизм и расчёт должны совпадать.
Проценты: не переносите старую формулу на новый договор
Плата за пользование и ответственность считаются отдельно
Действующая статья 813 говорит о процентах за пользование, причитающихся на момент возврата, и отсылает к пункту 2 статьи 811. Поэтому при современном договоре нельзя автоматически умножить ставку на весь оставшийся период до первоначальной даты погашения и объявить результат обычными процентами по займу.
В старой судебной практике встречаются выводы о взыскании процентов до договорного срока, основанные на прежней редакции законодательства. Перед использованием такого акта проверяют применимую во времени норму. Наличие знакомой ссылки на статью 813 не гарантирует, что старый расчёт соответствует действующему тексту.
Проценты по статье 809 являются платой за фактическое пользование при соответствующем договорном режиме. Ответственность за просрочку возврата рассматривают отдельно по статье 811, статье 395 и договорным условиям. Неустойку и проценты ответственности нельзя механически складывать без проверки их соотношения.
Расчёт на конкретную дату
Учебный пример: остаток основного долга 8 000 000 рублей, ставка 15% годовых, после последней оплаты процентов прошло 30 дней обычного года. При согласованном расчёте по фактическим дням на базе 365 сумма за этот период составляет 98 630,14 рубля: 8 000 000 × 15% × 30 / 365.
Это расчёт на определённую дату, а не фиксированная сумма до любой будущей оплаты. Если заёмщик возвращает часть долга, дальнейшую базу изменяют. Если год високосный либо договор устанавливает другой допустимый порядок, знаменатель и периоды должны соответствовать применимым условиям.
В претензии показывают дату расчёта, ранее уплаченные проценты и формулу продолжения начисления. Возврат основного долга, начисленные проценты и санкции записывают отдельными строками. Так заёмщик может проверить требование, а суд не будет восстанавливать расчёт по общей цифре в просительной части.
Общие условия коммерческого займа рассмотрены в статье о договоре займа между юридическими лицами. Для статьи 813 главное дополнение состоит в новой дате востребования и подтверждённом обеспечительном основании, а не в замене обычного расчёта произвольным штрафом.
Что заёмщик может противопоставить требованию
Обеспечение не утрачено. Например, предмет перемещён на другой склад, но сохранился и доступен для взыскания. Кредитор должен показать именно юридически значимое изменение, а не неудобство поиска. При нарушении обязанности сообщать о перемещении может возникнуть другое основание, которое нужно назвать отдельно.
Снижение цены не доказано. Разовая оценка без осмотра и исходных данных может не подтверждать ухудшение. Ответ строят на сопоставлении методики, характеристик и периода, а не на простом несогласии с итоговой цифрой. При существенном техническом споре потребуется исследование специалиста.
Кредитор сам создал причину. Заёмщик предъявляет документы об отказе принять готовое обеспечение, нарушении сохранности или действиях, приведших к прекращению права. Займодавцу необходимо объяснить собственное поведение и причинную связь. Формальная ссылка на наличие пожара или прекращённой записи не закрывает возражение.
Предложена допустимая равноценная замена. Тогда спор смещается к статье 345, условиям договора и фактической реализации замены. Присланный проект и уже возникшее обеспечение нельзя считать одинаковыми состояниями. Но и игнорировать своевременно предложенный законный способ восстановления рискованно.
Договор изменил законодательную модель. Статья 813 допускает иное договорное регулирование. В договоре может быть согласован порог, порядок устранения либо ограничение досрочного требования. Нельзя ссылаться на диспозитивную норму, не объяснив соотношение с собственным соглашением сторон.
Если обеспечение состоит из нескольких элементов
Утрата одного залога при сохранении других
В коммерческом финансировании один заём может обеспечиваться несколькими объектами, поручительством и независимой гарантией. При утрате одного элемента нельзя автоматически описывать ситуацию как полное отсутствие обеспечения. Следует показать, какую функцию выполнял утраченный элемент и как договор связывает его сохранение с правом на досрочный возврат.
Например, долг 12 000 000 рублей обеспечен двумя объектами по 8 000 000 рублей каждый. Один погиб, второй сохранился. Арифметически первоначальное совокупное покрытие уменьшилось, но анализ не заканчивается разницей между 16 и 8 миллионами: проверяют старшинство залога, предел обеспеченного требования, расходы реализации и возможность восстановления утраченного элемента.
Если сохранившийся объект уже обременён старшим залогом на значительную сумму, его номинальная цена не отражает доступное данному кредитору покрытие. Напротив, если долг существенно погашен, а оставшееся обеспечение соответствует согласованным требованиям, заёмщик получает предметное возражение против заявленного ухудшения. Это не универсальная отмена статьи 813, а необходимость исследовать конкретную обеспечительную конструкцию.
При поручительстве дополнительно разграничивают само существование обязательства поручителя и его платёжеспособность. Бухгалтерский убыток поручителя не равен прекращению поручительства. Для утверждения об ухудшении условий кредитор должен объяснить, каким образом установленные обстоятельства отражаются на согласованном обеспечении, а не просто предъявить отрицательную строку отчёта.
Независимая гарантия и срок её действия
Если заёмщик обязан поддерживать гарантию до определённой даты, окончание её срока без предусмотренного продления может образовать самостоятельное нарушение. Но сначала устанавливают, что продление действительно входило в его обязанность. Гарантия, изначально выданная на согласованный более короткий период, не становится нарушением только потому, что кредитор позднее решил, что хотел более длительную защиту.
Проверяют также содержание гарантии и своевременность действий бенефициара. Нельзя использовать пропуск собственного срока предъявления требования как бесспорное доказательство нарушения заёмщика. Если договор обязывал его заблаговременно предоставить замену, соответствующее неисполнение рассматривают отдельно от ошибки кредитора при обращении по прежней гарантии.
Практически полезно построить календарь прекращения каждого обеспечительного инструмента и сопоставить его с графиком займа. Такой календарь помогает обнаружить не только наступившую утрату, но и будущий разрыв. До наступления события кредитор может потребовать предусмотренные договором действия по поддержанию обеспечения, не утверждая преждевременно, что основание статьи 813 уже возникло.
Как оформить восстановленное положение
Если стороны согласовали замену и кредитор решил не требовать досрочного возврата, результат лучше оформить отдельным соглашением. В нём указывают новый предмет, момент возникновения обеспечения, судьбу ранее направленного требования и дальнейший график долга. Простое письмо «вопрос урегулирован» оставляет неопределённость относительно уже наступившего срока.
Если требование отозвано только после регистрации нового залога, это условие нужно выразить прямо. До выполнения условия стороны должны одинаково понимать, сохраняется ли обязанность вернуть деньги досрочно. Иначе заёмщик будет считать обычный график восстановленным, а займодавец продолжит начислять санкции за ускоренный платёж.
Как подготовить доказательства для иска
Основной комплект состоит из договора займа, доказательства выдачи денег, обеспечительных документов, материалов об утрате или ухудшении и требования с подтверждением доставки. Отдельно прикладывают расчёт и историю погашений. Если заём предоставлялся траншами, каждый остаток должен быть прослеживаем.
Для залога третьего лица сохраняют его уведомления и документы о возможности восстановления. Если страховое возмещение могло заменить утраченный актив, исследуют полис, выгодоприобретателя и судьбу выплаты. Неопределённость в этом вопросе способна существенно изменить утверждение о полном исчезновении обеспечения.
Если документы о событии противоречат друг другу, в иске объясняют расхождение. Например, бухгалтерское списание имущества отражает учётное решение, а технический акт может подтверждать сохранение части узлов. Для права на досрочный возврат важна реальная судьба обеспечения. Поэтому решение комиссии о списании не следует выдавать за доказательство физической гибели без сопоставления с осмотром и техническими материалами.
Иск не должен подменять взыскание долга обращением взыскания на предмет залога. При гибели вещи требовать её продажи бессмысленно; при сохранённом частичном обеспечении соответствующее требование имеет отдельные предпосылки. Судебная защита выбирается по реальному состоянию имущества и обязательства.
Полезная позиция кредитора выглядит последовательно: обеспечение было согласовано и существовало либо должно было возникнуть; установленное событие нарушило эту модель; кредитор за него не отвечает; допустимое восстановление не устранило основание; требование доставлено, срок возврата наступил, сумма рассчитана. Такая конструкция позволяет обсуждать конкретные возражения, а не спорить о том, достаточно ли кредитору просто перестать доверять заёмщику.
Источники
- Статья 813 ГК РФ.
- Статья 811 ГК РФ.
- Статья 345 ГК РФ: замена и восстановление предмета залога.
- ГК РФ, часть вторая: статьи 809, 810.
- АПК РФ: статья 4.
В «Документы Про» можно подготовить требование по договору займа и документам об обеспечении. Юрист проверяет основание ускоренного возврата, возможность замены обеспечения и расчёт процентов.