Излишне выплаченную зарплату можно вернуть, только если переплата вызвана счётной ошибкой или недобросовестностью работника (ч. 4 ст. 137 ТК РФ, подп. 3 ст. 1109 ГК РФ). В п. 8 Обзора судебной практики Верховного Суда РФ (ВС РФ) № 1 (2026) по делу № 46-КГ25-8-К6 к счётной ошибке отнесён и неверный ввод в зарплатную программу количества отработанных смен. Поэтому исход спора теперь решают первичные документы: какую цифру ввели в программу, что было в табеле и как работодатель оформил требование о возврате.
Образец уведомления работнику о счётной ошибке и возврате излишне выплаченной зарплаты
Шаблон в Word: подставьте данные расчёта в поля в квадратных скобках.
Соберите уведомление по материалам вашего дела в «Документах Про»: с расчётом «было/стало», нормами и ссылками на практику. Результат в Word.
Коротко: возврат переплаты при счётной ошибке
| Вопрос | Ответ | Норма или акт |
|---|---|---|
| Когда переплату можно вернуть | Счётная ошибка, недобросовестность работника, вина в невыполнении норм труда или простое, установленная судом неправомерность действий работника | ч. 4 ст. 137 ТК РФ, подп. 3 ст. 1109 ГК РФ |
| Что считается счётной ошибкой | Ошибка в арифметическом подсчёте, в том числе ввод в программу неверного количества отработанных периодов | п. 8 Обзора ВС РФ № 1 (2026), Определение № 46-КГ25-8-К6 |
| Что ею не считается | Ошибка в применении закона или локального акта, техническая ошибка, двойное перечисление | Обзор ВС РФ № 1 (2026), Определение № 57-КГ20-8-К1 |
| Удержание без суда | Решение не позднее месяца со дня окончания срока на возврат и при отсутствии возражений работника | ч. 2, 3 ст. 137 ТК РФ |
| Предел удержания | 20 % при каждой выплате зарплаты | ч. 1 ст. 138 ТК РФ |
| Взыскание через суд | Иск о взыскании неосновательного обогащения | п. 1 ст. 1102, подп. 3 ст. 1109 ГК РФ |
| Кто доказывает | Работодатель: наличие счётной ошибки или недобросовестности | Определение ВС РФ № 57-КГ20-8-К1 |
Правовая основа
Счётной ошибкой считается ошибка, допущенная при арифметическом подсчёте сумм, подлежащих выплате работнику. Закон определения не даёт; эту формулу Конституционный Суд РФ привёл в Постановлении от 11.01.2022 № 1-П, а ВС РФ воспроизвёл в Обзоре № 1 (2026), утверждённом Президиумом ВС РФ 25.03.2026.
Опорные нормы:
- ч. 4 ст. 137 ТК РФ: излишне выплаченная зарплата, в том числе при неправильном применении трудового законодательства, не взыскивается, кроме случаев счётной ошибки, вины работника в невыполнении норм труда или простое, неправомерных действий работника, установленных судом;
- подп. 3 ст. 1109 ГК РФ: зарплата и приравненные к ней платежи не возвращаются как неосновательное обогащение при отсутствии недобросовестности получателя и счётной ошибки;
- абз. 4 ч. 2 и ч. 3 ст. 137 ТК РФ: удержание сумм, излишне выплаченных вследствие счётных ошибок, в течение месяца со дня окончания срока, установленного для возвращения неправильно исчисленных выплат, если работник не оспаривает основания и размер;
- ч. 1 ст. 138 ТК РФ: общий размер удержаний при каждой выплате не более 20 %.
Что такое счётная ошибка после п. 8 Обзора № 1 (2026)
ВС РФ сформулировал позицию так: счётной считается, в частности, арифметическая ошибка, в том числе допущенная при введении работником организации в компьютерную программу сведений о количестве отработанных периодов, отличающемся от количества фактически отработанных (количества затраченного труда).
Спор «счётная или техническая» теперь решается не названием ошибки, а сверкой: что ввели в программу и что следует из табеля, трудового договора и положения об оплате труда. Если неверен количественный показатель (смены, часы, дни), а ставка и формула верны, ошибка счётная.
Что счётной ошибкой не является
В том же Обзоре ВС РФ привёл подход, который суды применяли и раньше: счётной ошибкой не являются технические ошибки работодателя, включая двойное перечисление за один период, и ошибки в применении закона при исчислении зарплаты, гарантийных и компенсационных выплат. Отсюда рабочий тест для юриста:
- Неверная цифра в исходных данных (часы, смены, дни по табелю): аргумент за счётную ошибку.
- Неверная ставка, надбавка, коэффициент или период её действия: это применение локального акта или закона, ошибка не счётная.
- Повторная выплата или ошибка в платёжном поручении: технический сбой, суды взыскание обычно отклоняют.
Дело № 46-КГ25-8-К6: запятая на 1,8 млн руб.
Старшему охраннику Ш. за октябрь 2023 г. полагалось к выплате 10 570,98 руб. за 10,64 смены. Специалист по зарплате ввёл в программу 1064 смены, и 03.11.2023 работнику перечислили 1 814 880,35 руб. С уведомлением о возврате Ш. знакомиться отказался, а 06.12.2023 уволился по собственному желанию.
Путь дела:
- Автозаводский районный суд г. Тольятти, решение от 26.02.2024: взыскано 1 804 309,37 руб. неосновательного обогащения.
- Самарский областной суд, апелляционное определение от 02.07.2024: решение оставлено в силе.
- Шестой кассационный суд общей юрисдикции, определение от 28.11.2024: акты отменены, ошибка названа технической.
- При новом рассмотрении 10.04.2025 в иске отказано.
- СКГД ВС РФ, определение от 18.08.2025 № 46-КГ25-8-К6: кассационное определение и новое решение отменены, первоначальные акты оставлены в силе.
ВС РФ указал, что кассация не объяснила, чем «техническая» ошибка отличается от счётной, и переоценила доказательства в нарушение ч. 3 ст. 390 ГПК РФ. Суд учёл и поведение работника: отказ ознакомиться с уведомлением и увольнение в течение месяца после получения суммы, многократно превышающей заработок. Значит, уведомление и акт об отказе работают как доказательства.
Судебная практика: где граница счётной ошибки
- ВС РФ, определение от 03.08.2020 № 57-КГ20-8-К1. Работодатель оплатил работнице Т. проезд к месту отдыха, не исключив из стажа отпуск по уходу за ребёнком, и потребовал вернуть 83 336,90 руб. ВС РФ указал: ошибка в применении норм не счётная, добросовестность получателя презюмируется, недобросовестность доказывает истец. В иске отказано.
- Тверской областной суд, апелляционное определение от 20.01.2026 № 33-105/2026. Работнику начислили надбавку за вахтовый метод 36 270 руб. вместо 12 870 руб. из-за неверного количества дней вахты. Со ссылкой на № 46-КГ25-8-К6 суд признал ошибку счётной, удержание 23 400 руб. по ч. 4 ст. 137 ТК РФ оставлено в силе.
- Ульяновский районный суд Ульяновской области, решение от 23.03.2026 по делу № 2-2-56/2026. Доплату 30 % за замещение не сняли в программе после окончания периода, переплата составила 60 802,50 руб. Суд счёл ошибку технической, связанной с применением локального акта, и в иске отказал (сведений об обжаловании нет).
- Московский областной суд, апелляционное определение от 08.04.2026 № 33-13858/2026. Работодатель требовал 1 446 817,52 руб. излишней компенсации за отпуск через полтора года после увольнения. Суд не нашёл недобросовестности и применил годичный срок по ст. 392 ТК РФ, исчислив его со дня выплаты.
Удержание или иск: что выбрать работодателю
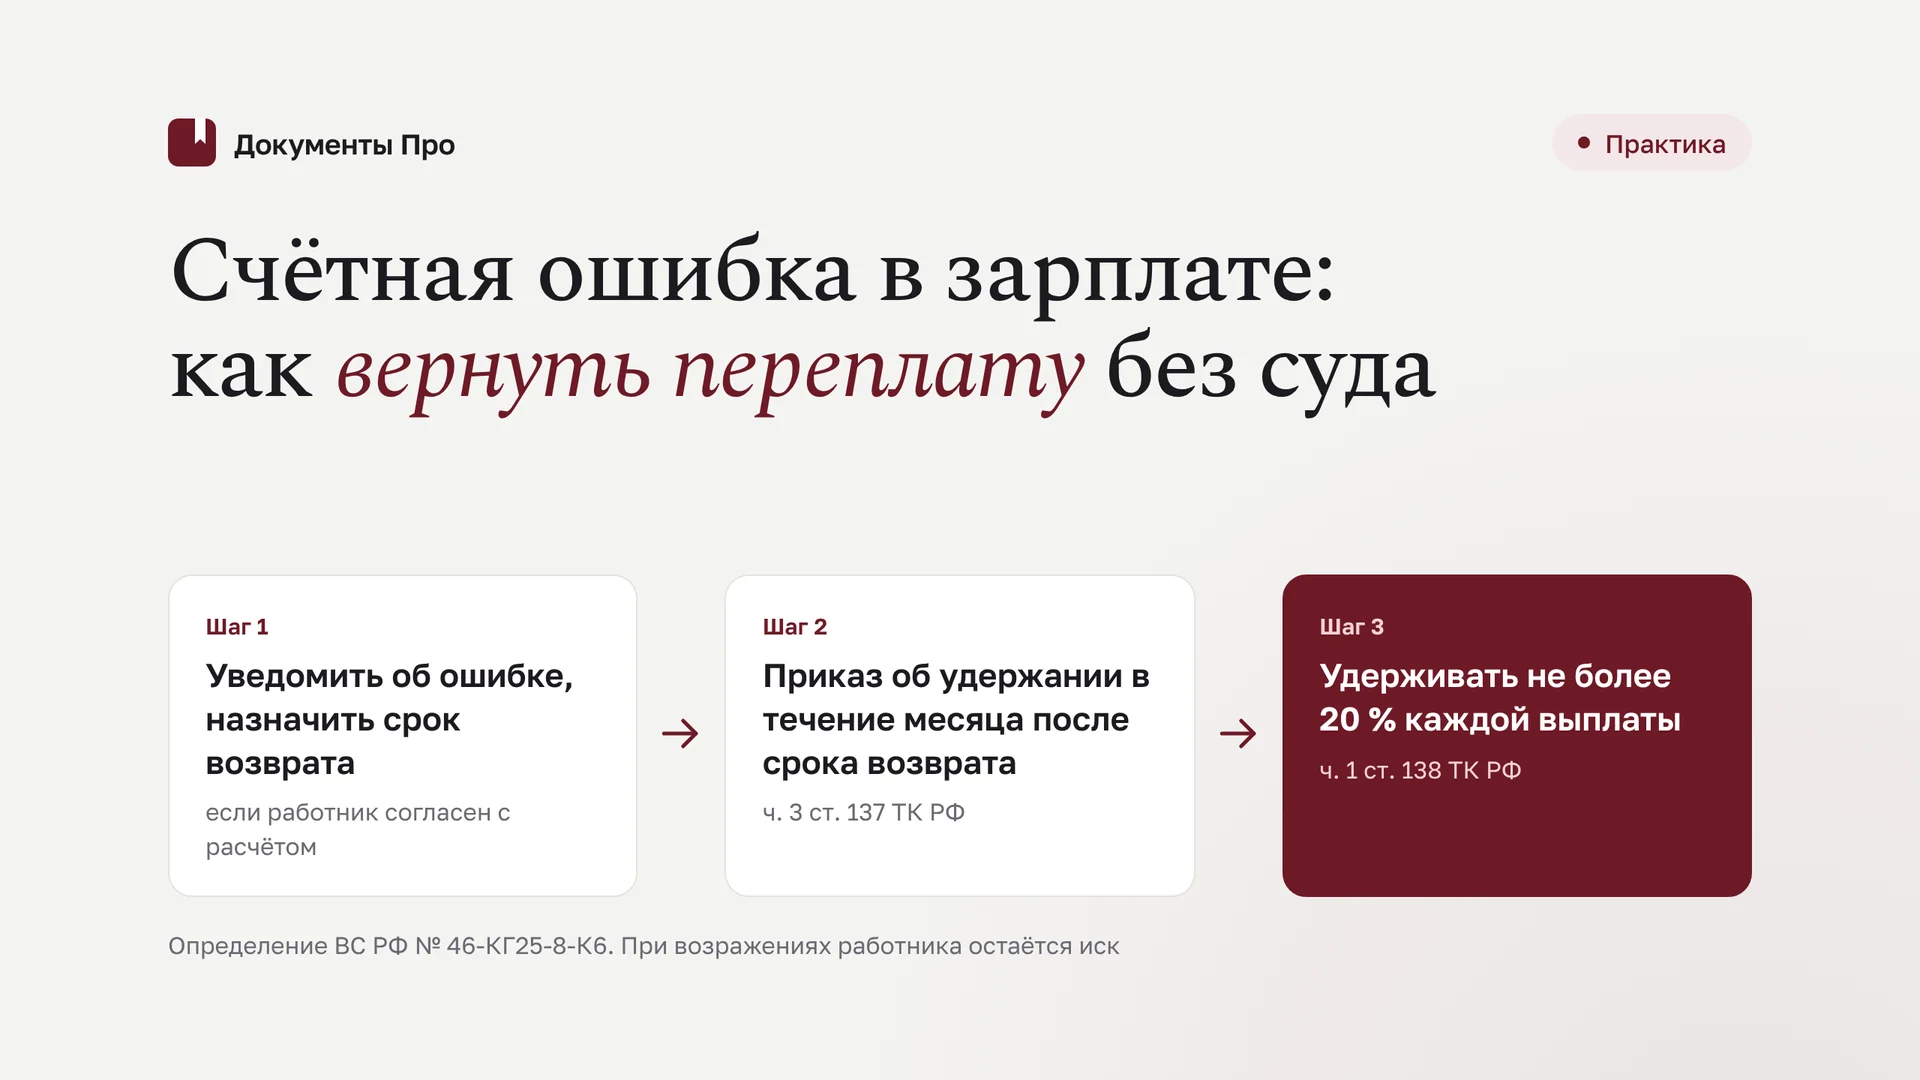
Если работник продолжает работать и согласен с расчётом, быстрее удержание (ч. 3 ст. 137 ТК РФ):
- Уведомить работника об ошибке и установить срок для добровольного возврата.
- Не позднее месяца после окончания срока издать приказ об удержании.
- Удерживать не более 20 % каждой выплаты (ч. 1 ст. 138 ТК РФ).
Если работник оспаривает основания или размер, удерживать нельзя: остаётся иск. Добровольный возврат денег работником не является удержанием, и лимит ст. 138 ТК РФ к нему не применяется. Форма согласия на погашение частями: в образце согласия на удержание излишне выплаченных сумм из зарплаты.
Если работник уволился, удержать переплату не из чего, и уведомление становится доказательством для иска: оно фиксирует, что работник знал о характере суммы.
Какие доказательства собрать сразу
- Служебная (объяснительная) записка главного бухгалтера с описанием ошибки: какой показатель и как введён.
- Выгрузка исходных данных из программы на дату расчёта (поле «часы» или «смены»).
- Табель учёта рабочего времени за период.
- Расчётный лист «было/стало» и перерасчёт.
- Платёжное поручение или реестр перечислений с банковской отметкой.
- Трудовой договор и положение об оплате труда: ставка применена верно.
- Уведомление с отметкой о вручении или акт об отказе от ознакомления.
Как фиксировать отказ: «Акт об отказе от подписи: образец».
Какой срок для иска к работнику?
Безопасный ориентир: один год со дня выплаты. Часть судов применяет годичный срок обращения работодателя по ст. 392 ТК РФ (Мособлсуд, дело № 33-13858/2026), другие применяют общий срок 3 года (ст. 196 ГК РФ). Единой позиции ВС РФ в открытых актах мы не нашли, поэтому на три года рассчитывать не стоит.
Как защищаться работнику
Работнику нужно показать, что ошибка не арифметическая: она касается ставки, надбавки или периода её действия (№ 57-КГ20-8-К1, дело № 2-2-56/2026), выплата задвоена или неверно оформлено платёжное поручение. Полезно и процессуальное: работодатель не представил выгрузку из программы и табель, а добросовестность получателя презюмируется.
Если иск подан, пригодится возражение на иск о взыскании неосновательного обогащения.
Уведомление о возврате переплаты: что в образце
Образец составлен от имени охранной организации: в расчёте за октябрь 2026 г. вместо 198,0 часов в программу внесено 1980 часов, излишне перечислено 612 400 руб. В нём:
- описание ошибки: показатель по табелю и введённый показатель, сумма к выплате и перечисленная сумма;
- обоснование: ч. 4 ст. 137 ТК РФ, подп. 3 ст. 1109 ГК РФ, п. 8 Обзора № 1 (2026);
- предложение: вернуть сумму за 10 рабочих дней или дать согласие на удержание частями в пределах ст. 138 ТК РФ;
- право на возражения и последствие отказа: иск о неосновательном обогащении;
- приложения и форма акта об отказе от ознакомления.
Вопросы и ответы
Можно ли вернуть зарплату, переплаченную из-за ошибки ввода в 1С?
Да, если неверно введён количественный показатель (часы, смены, дни), а ставка и формула верны. Такую ошибку ВС РФ признал счётной в Определении № 46-КГ25-8-К6 и п. 8 Обзора № 1 (2026).
Можно ли удержать переплату без согласия работника?
Можно, если работник не оспаривает основания и размер, а приказ издан не позднее месяца после окончания срока на возврат (ч. 3 ст. 137 ТК РФ).
Является ли двойная выплата счётной ошибкой?
Нет. В Обзоре № 1 (2026) двойное перечисление за один период названо технической ошибкой, которая не позволяет взыскать сумму, если нет недобросовестности работника.
Влияет ли отказ работника знакомиться с уведомлением?
Да: ВС РФ в деле № 46-КГ25-8-К6 учёл отказ от ознакомления и быстрое увольнение как характеристику поведения работника.
Частые ошибки
- Называть ошибку счётной без расшифровки. Суду нужно видеть, какая цифра введена и какая следовала из табеля.
- Не сохранить выгрузку из программы. После перерасчёта исходные данные затираются, и доказать ввод становится трудно.
- Удерживать при возражениях работника. Это нарушает ч. 3 ст. 137 ТК РФ и обернётся спором о невыплате зарплаты.
- Ждать с иском больше года. Суд может применить ст. 392 ТК РФ.
- Выдавать ошибку в ставке за счётную. Неверная надбавка или коэффициент относятся к применению локального акта.
Чек-лист
Отмечено 0 из 6
Вывод для практики
После п. 8 Обзора № 1 (2026) спор о переплате выигрывает тот, у кого лучше первичные документы. Работодателю нужно сразу зафиксировать неверно введённый показатель, вручить уведомление и уложиться в год; работнику нужно показать ошибку в применении ставки или техническое задвоение. Общий контекст по гл. 60 ГК РФ см. в обзоре «Неосновательное обогащение (ст. 1102 ГК) в суде».
Соберите уведомление о возврате излишне выплаченной зарплаты по материалам вашего дела в «Документы Про»: с нормами, расчётом и ссылками на практику, результат в Word. Уже есть черновик? Сервис доработает документ и усилит аргументацию.
Источники
- Обзор судебной практики ВС РФ № 1 (2026), раздел о трудовых спорах
- Определение ВС РФ от 18.08.2025 № 46-КГ25-8-К6
- Определение ВС РФ от 03.08.2020 № 57-КГ20-8-К1
- Апелляционное определение Тверского областного суда от 20.01.2026 № 33-105/2026
- Решение Ульяновского районного суда Ульяновской области по делу № 2-2-56/2026
- Апелляционное определение Московского областного суда № 33-13858/2026
- ТК РФ, ст. 137
- ТК РФ, ст. 138
Статья носит информационный характер и не заменяет консультацию юриста: исход спора зависит от первичных документов расчёта, поведения сторон и даты обращения в суд.