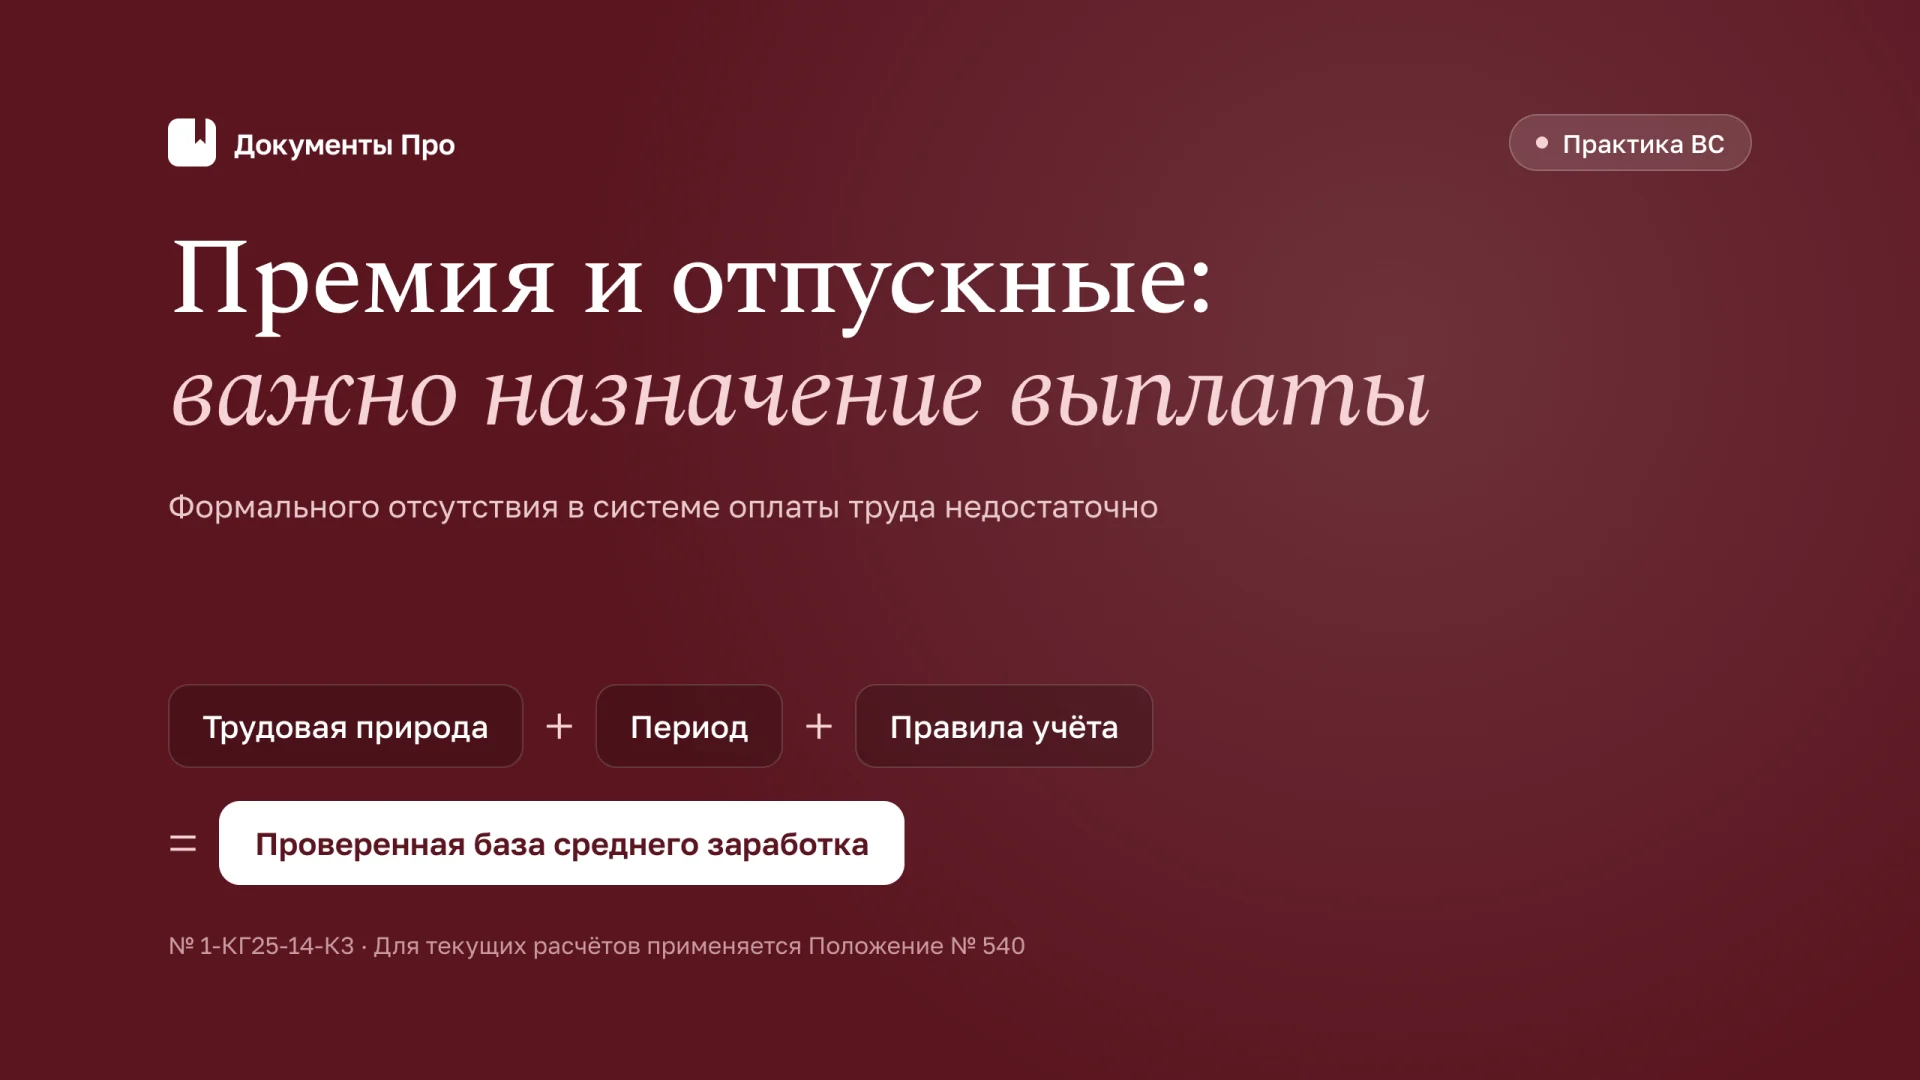
Регулярную выплату за результаты труда нельзя исключить из среднего заработка для отпускных только потому, что работодатель формально не включил её в систему оплаты труда. Верховный Суд подтвердил значение такого подхода в определении от 11.08.2025 № 1-КГ25-14-К3, сославшись на постановление КС от 17.10.2024 № 47-П. Для представителя ключевым становится доказательство природы выплаты, а не поиск слова «премия» в расчётном листке.
У вывода есть и обратная сторона: трудовое стимулирование может учитываться при проверке соблюдения МРОТ. Нельзя одновременно считать выплату частью заработка для отпускных и исключать её из сравнения с минимальной зарплатой лишь из-за негарантированного размера. При этом сами расчётные механизмы различаются, а рассмотренное ВС дело не означает включения любых перечислений работнику в любую расчётную базу.
Какие вопросы разделить в зарплатном споре
| Вопрос | Что проверяет юрист | Что не заменяет проверку |
|---|---|---|
| Относится ли перечисление к оплате труда | Основание, показатели, периодичность, связь с результатами работы | Наименование «дополнительное стимулирование» либо «разовая выплата» |
| Соблюдена ли гарантия МРОТ | Состав учитываемой месячной зарплаты, выполненная норма, исключаемые компенсации | Общий годовой доход работника |
| Входит ли премия в средний заработок | Трудовая природа, расчётный период, правила учёта премий | Сам факт получения денег в том же календарном году |
| Какую сумму нужно взыскать | Правильная база, дни, уже начисленные отпускные, отдельные дополнительные требования | Справка с итоговой суммой без воспроизводимого расчёта |
Профессиональная ошибка часто возникает раньше арифметики: представитель выбирает выгодное наименование выплаты и строит на нём весь иск. Между тем один и тот же документ может подтверждать трудовое назначение премии и одновременно требовать корректировки заявленной доплаты до МРОТ. Все соединённые требования нужно проверить на внутреннюю согласованность.
Что произошло в деле № 1-КГ25-14-К3
Гражданский работник воинской части предъявил требования о невыплаченной зарплате за несколько месяцев 2023 года, недоплате за два отпуска, компенсации просрочки и морального вреда. Спор возник вокруг дополнительного материального стимулирования по приказу Министра обороны от 26.07.2010 № 1010. Нижестоящие суды удовлетворили требования работника, исключив выплату из оценки соблюдения МРОТ.
Их аргумент сводился к тому, что дополнительное стимулирование не относится к гарантированным выплатам системы оплаты труда. Финансовое учреждение оспаривало этот подход: премия выплачивалась за трудовые результаты, из соответствующего фонда и фактически носила систематический характер. Кассационный суд общей юрисдикции согласился с нижестоящими инстанциями без надлежащей оценки этих доводов.
ВС указал, что условия и назначение выплаты позволяют отнести её к стимулирующей части зарплаты. Коллегия разграничила такие премии и компенсации, которые должны начисляться сверх минимальной гарантии. В частности, правило о районных коэффициентах нельзя переносить на трудовое стимулирование только потому, что обе суммы находятся вне оклада.
Отдельно ВС напомнил позицию КС № 47-П: регулярные премии, являющиеся составной частью заработной платы, нельзя исключать из среднего заработка для ежегодного отпуска по одному формальному основанию. Это важный элемент общей квалификации выплаты, но не указание включать без проверки любую премию целиком.
ВС отменил только кассационное определение и направил дело на новое кассационное рассмотрение. Коллегия не выполнила окончательный перерасчёт отпускных, не определила новую сумму взыскания и не объявила работодателя освобождённым от всех требований. Процессуальный результат нужно учитывать при использовании акта в другом деле.
Как доказать, что выплата связана с трудом
Условия назначения важнее бухгалтерского названия
Основу анализа составляют статьи 129 и 135 ТК. Нужно выяснить, за что работнику начисляли деньги: за выполнение трудовых показателей, квалификацию, качество и объём работы либо по социальному поводу. Название «материальное стимулирование» не исключает зарплатную природу, а слово «премия» само по себе её не доказывает.
В исследованном деле ВС обратил внимание на периодичность, бюджетное назначение средств для оплаты труда, результаты исполнения обязанностей и стимулирующую цель выплаты. Эти обстоятельства исследуются в совокупности. Выплата из экономии фонда не становится социальной только потому, что её размер зависит от оставшегося финансирования.
Для обычного работодателя полезен тот же способ анализа, хотя ведомственный приказ к нему не применяется. Изучают положение о премировании, коллективный и трудовой договоры, приказы, расчётные ведомости, показатели подразделения и основание начисления конкретному сотруднику. Правовой вывод переносится через общие нормы и установленные факты, а не через механическое применение приказа Минобороны к частной компании.
Регулярность подтверждается последовательностью документов
Один платёж ещё не устанавливает сложившийся порядок стимулирования. Соберите данные за весь расчётный период и, при необходимости, за предшествующее время. Повторяющиеся приказы с одинаковыми критериями показывают систему значительно лучше, чем справка работодателя о том, что выплаты производились по усмотрению руководителя.
В определении ВС приведён довод о фактическом ежемесячном начислении при предусмотренной приказом квартальной выплате. Для нового спора это напоминание проверить фактический механизм. Однако период, за который назначено вознаграждение, нельзя определять исключительно по датам банковских перечислений: один квартальный платёж может выплачиваться частями, а ежемесячные начисления поступать одновременно.
Банковская выписка подтверждает перечисление, но обычно не раскрывает показатели, начисленный размер до удержаний и относимый рабочий период. Поэтому её сопоставляют с приказами и бухгалтерскими регистрами. Если в документах противоречие, представитель должен сформулировать его точно и запросить объяснение, а не выбирать наиболее удобный источник без анализа остальных.
Почему МРОТ и отпускные нельзя считать одинаково
Проверка минимальной оплаты относится к гарантии за выполненную норму труда в соответствующем месяце. Расчёт отпускных основан на среднем заработке за установленный период. Трудовая природа премии важна для обоих вопросов, но не превращает две процедуры в один арифметический тест.
В деле № 1-КГ25-14-К3 ВС признал ошибочным подход, исключающий стимулирующую выплату из сравнения с МРОТ из-за её дополнительного характера. Одновременно коллегия указала на недопустимость включать в минимальную гарантию предусмотренные законом компенсации за особые условия, включая районный коэффициент и северную надбавку. Поэтому общий итог расчётного листка недостаточен для проверки.
При подготовке позиции составьте два самостоятельных расчёта. В первом покажите месячную зарплату для сравнения с применимым минимумом и выплаты сверх него. Во втором определите базу среднего заработка для отпуска с учётом специального порядка. Совпадение отдельных сумм в таблицах допустимо; подмена одной таблицы другой создаёт риск двойного учёта или необоснованной доплаты.
Если работник требует только перерасчёта отпускных, не нужно искусственно добавлять спор о МРОТ. Однако довод о характере премии следует формулировать последовательно. Если параллельное зарплатное требование уже заявлено, изменение квалификации выплаты требует проверить его размер и при необходимости уточнить расчёт, а не сохранять заведомо несовместимые основания.
Спор 2023 года и действующее Положение № 540
Комментируемое дело касается выплат 2023 года. Тогда особенности расчёта среднего заработка определяло постановление Правительства от 24.12.2007 № 922. С 1 сентября 2025 года действует новое Положение, утверждённое постановлением от 24.04.2025 № 540. В статье для текущих расчётов используются его нормы, а исторические обстоятельства дела не выдаются за применение нового акта.
Статья 139 ТК и пункт 2 Положения № 540 предусматривают учёт применяемых у работодателя выплат системы оплаты труда независимо от источника. Пункт 3 исключает социальные и иные не относящиеся к оплате труда выплаты. Следовательно, новое регулирование также требует исследовать назначение денег; одного отсутствия выплаты в перечне локального документа недостаточно для опровержения доказанной трудовой природы.
Но позиция ВС не освобождает от применения пункта 15 Положения № 540. Он регулирует конкретный порядок включения месячных, квартальных и годовых вознаграждений. Сначала юрист устанавливает принадлежность к оплате труда, затем определяет учитываемую часть и период. Обратная последовательность, когда вся спорная сумма сразу добавляется к базе, способна исказить требование.
Для дела о старых отпускных в иске указывают действовавшее в соответствующий период регулирование. Дата обращения в суд сама по себе не превращает Положение № 540 в основание расчёта за 2023 год. Если спор охватывает разные отпуска и редакции норм, лучше составить отдельный расчёт по каждому событию с явной ссылкой на применённые правила.
Как проверить учёт конкретных премий
Ежемесячные выплаты по пункту 15 Положения № 540 учитываются фактически начисленными в расчётном периоде, но с ограничением по одному показателю за каждый месяц. Это не означает, что можно оставить любую удобную премию и отбросить остальные без изучения оснований. Нужно установить, относятся ли суммы к одному показателю или к разным результатам работы.
Для вознаграждений за период больше месяца проверяются продолжительность премируемого периода и дата начисления. Если этот период длиннее расчётного, применяется правило месячной части. Годовые вознаграждения за предшествующий событию календарный год имеют отдельный порядок: значение не сводится к попаданию даты начисления в обычное двенадцатимесячное окно.
Неполностью отработанное время требует ещё одной проверки. Пункт 15 предусматривает пропорциональный учёт с исключениями для премий, уже начисленных за фактически отработанное время. Поэтому нельзя автоматически уменьшать каждую премию второй раз: сначала выясните, учёл ли работодатель отсутствие сотрудника при первоначальном начислении.
Отдельная таблица должна показывать название выплаты, приказ, показатель, период работы, дату начисления, исходную сумму и учитываемую часть. Последний столбец сопровождается основанием корректировки. Такая форма позволяет суду проверить именно спорную операцию, не восстанавливая всю бухгалтерию организации самостоятельно.
Если спор заключается в невыплате самой премии, требуется другая модель. В разборе взыскания годовой премии после увольнения исследуется возникновение права на поощрение. Здесь же исходный вопрос иной: уже начисленная трудовая выплата исключена из расчёта отпускных.
Учебный расчёт без спорных исключений
Допустим, двенадцать месяцев перед отпуском отработаны полностью. Учитываемая зарплата без спорной премии составляет 720 000 рублей. Дополнительное ежемесячное стимулирование за результаты работы за тот же период начислено в сумме 120 000 рублей; оно не дублирует другие выплаты за тот же показатель и полностью подлежит учёту. Отпуск составляет 28 календарных дней, исключаемых периодов нет.
По пункту 10 Положения № 540 база с премией равна 840 000 рублей, а делитель составляет 12 × 29,3. Отпускные при расчёте без промежуточного округления равны 66 894,20 рубля. Без премии они составили бы 57 337,88 рубля; разница равна 9 556,32 рубля.
Это учебные начисленные суммы до удержания НДФЛ, а не размер банковского перевода. Пример показывает влияние одной исключённой выплаты при неизменных остальных данных. Он не подходит для периода с больничным, предыдущим отпуском, неотработанными месяцами или премией, которая учитывается частично.
В реальном деле нужно воспроизвести точность исходного расчёта, правила округления и фактические начисления работодателя. Если спор затрагивает несколько отпусков, для каждого формируется своё окно и определяется собственная разница. Простое умножение найденной ошибки на число отпусков не заменяет такой проверки.
Последовательность подготовки доказательств и требований
- Определите событие и период. Сверьте приказ об отпуске, даты, количество оплачиваемых дней и применимую редакцию правил среднего заработка.
- Получите исходные начисления. Запросите расчётные листки, справку по базе, документы о премиях и исключаемом времени. Работник вправе запрашивать связанные с работой документы по статье 62 ТК.
- Докажите природу выплаты. Соедините критерии премирования с фактическими приказами и начислениями. Отдельно ответьте на довод о социальной или разовой нетрудовой цели.
- Составьте воспроизводимый расчёт. Укажите исходные суммы, корректировки по пункту 15, делитель, отпускные и уже начисленную оплату.
- Уточните процессуальную форму. Если иск уже рассматривается, представьте пояснения и при необходимости изменение размера требований по статье 39 ГПК. Одни пояснения не должны скрывать новое самостоятельное требование.
Для уже возбуждённого дела подготовлен образец пояснений о премии в среднем заработке. Он рассчитан на спор о недоплате отпускных, где начисление самой премии не оспаривается. Вопросы о законности её уменьшения и самостоятельном взыскании решаются отдельно.
Что возразить работодателю и где его позиция может быть верной
Ссылка на непредусмотренность выплаты локальным актом требует проверки фактической системы. Если приказы издаются регулярно, показатели трудовые, деньги начисляются за работу, формальный пробел документации не должен лишать работника части среднего заработка. Вместе с тем истцу нужно раскрыть эти факты, а не ограничиваться общей ссылкой на справедливость оплаты.
Работодатель может обоснованно указать, что перечисление является материальной помощью, компенсацией расходов или социальной выплатой. Тогда регулярность сама по себе не решает спор: ежемесячная оплата проезда не становится премией за результаты труда только из-за повторяемости. Юрист исследует назначение, условия получения и документы, а не частоту платежей изолированно.
Также возможен спор не о праве включить выплату, а о её учитываемом размере. Например, премия уже частично вошла в базу либо начислена за период, требующий пропорционального распределения. Ответчик должен раскрыть расчёт, а истец сопоставить его со своим. Повторное прибавление всей суммы завышает требование и ослабляет даже обоснованную правовую позицию.
Для работодателя практический вывод состоит в согласовании кадровых и расчётных документов. В материале о положении о премировании рассматривается оформление системы. Но новое положение не меняет задним числом природу уже начисленных выплат и не исправляет автоматически прежние отпускные.
Как работать с неполными документами работодателя
В трудовом споре значительная часть доказательств находится у ответчика. Это не повод заменять расчёт предположением о максимальной премии. В запросе работника нужно перечислить документы за конкретный период: сведения о начислениях, приказы о назначении выплат, расчёт отпускных и данные о времени, исключённом из базы. Для каждого документа полезно указать, какую операцию необходимо проверить.
Если документы не предоставлены, в ходатайстве по статье 57 ГПК объясняют, какие сведения находятся у работодателя и почему получить их самостоятельно не удалось. Копия запроса и подтверждение его получения делают эту часть позиции проверяемой. Просьба предоставить все финансовые документы предприятия без связи с расчётом конкретного работника будет значительно слабее.
Иногда работодатель раскрывает только итоговую справку о среднем заработке. Тогда важно определить отсутствующую детализацию: перечень выплат, помесячные начисления, исключённые периоды, применение пропорции. Суду следует показать, что спор возникает не из недоверия к бухгалтерии вообще, а из невозможности проверить определённый элемент расчёта. Это помогает сформулировать предмет истребования без избыточного вмешательства в чужую документацию.
Персональные сведения других работников не нужно запрашивать автоматически. Для подтверждения порядка премирования обычно сначала исследуются локальные правила и документы самого истца. Если сравнение необходимо для конкретного довода, обосновываются его относимость и допустимый объём раскрытия. Стремление собрать максимальный массив ведомостей не заменяет доказательственную задачу и способно затянуть рассмотрение.
Как избежать противоречий между расчётом и просительной частью
Письменные пояснения удобны, когда истец раскрывает природу уже спорной премии или исправляет объяснение расчётной операции. Однако увеличение взыскиваемой суммы необходимо оформить процессуально ясно. Суд и ответчик должны понимать, заменяет ли новый расчёт прежний, дополняет его или касается другого отпуска. Две таблицы с различными итогами без пояснения не дают надёжной основы для решения.
В отдельном абзаце укажите, какие обстоятельства стороны не оспаривают. Например, сам факт начисления производственной премии и продолжительность отпуска могут быть признаны, а спор остаётся только о включении выплаты в базу. Такой подход позволяет сосредоточить доказательства на правовой природе и расчётной операции. Если же ответчик оспаривает исходные суммы, приложите документы по каждой спорной строке.
Не следует просить одновременно взыскать недоплату в определённом размере и обязать работодателя ещё раз самостоятельно определить тот же долг без ясного разграничения требований. Это затрудняет понимание результата и может создавать дублирование. Для денежного требования представитель должен стремиться к определённой сумме, основанной на исследуемом расчёте; отсутствие исходных данных устраняется процессуальными средствами.
Наконец, применение судебного подхода должно быть симметричным. Если доказанная трудовая природа премии улучшает расчёт отпускных, но опровергает часть доводов о доплате до МРОТ, это следует обсудить с доверителем и отразить в позиции. Профессиональная защита строится на устойчивой квалификации фактов, а не на сохранении каждой первоначально заявленной суммы независимо от результатов исследования документов.
Срок обращения и пределы денежных требований
По части второй статьи 392 ТК срок обращения по неполной выплате причитающихся работнику сумм составляет один год со дня установленного срока выплаты. Для нескольких отпусков сроки анализируют отдельно. Позднее получение юридической консультации или обнаружение удачной судебной позиции само по себе не означает нового начала срока.
Если заявляется компенсация по статье 236 ТК, её рассчитывают самостоятельно, с учётом применимых правил, дат и суммы задержанной выплаты. Нельзя включать её в средний заработок как очередную производственную премию. Требование о моральном вреде также не является арифметическим процентом от недоплаты и нуждается в отдельном обосновании.
В процессуальной позиции необходимо различать начисленную зарплатную задолженность и сумму после налоговых удержаний. Работодатель сохраняет обязанности налогового агента в предусмотренном законом порядке. Расчёт, который сравнивает сумму до налога с банковским перечислением после удержания, создаёт искусственный долг даже при правильной исходной базе.
При добровольном перерасчёте во время процесса проверьте фактическое исполнение и назначение платежа. Доплата основной суммы не означает автоматического разрешения вопроса о последствиях задержки. Но уже исполненная часть должна быть отражена в актуальной позиции, чтобы суд не взыскал её повторно. Для этого сохраняют расчёт начисления, документ выплаты и пояснение о том, какие требования остаются спорными.
Проверка перед подачей расчёта
- Трудовое назначение премии подтверждено документами, а не только её названием.
- Историческое Положение № 922 отделено от действующего с сентября 2025 года Положения № 540.
- Учтены период премирования, исключаемое время и правила пункта 15 без двойного уменьшения или прибавления.
- Расчёт воспроизводится по каждому отпуску, а МРОТ проверен отдельно при наличии такого требования.
- Определение ВС описано как отмена кассационного акта с новым рассмотрением, без обещания готового размера взыскания.
Источники
- Определение ВС от 11.08.2025 № 1-КГ25-14-К3: официальный полный текст.
- Положение о среднем заработке, утверждённое постановлением № 540.
- Статья 139 ТК РФ.
- Статья 392 ТК РФ.
Подготовьте позицию в «Документы Про» по приказам о премировании, расчётным листкам и документам отпуска. Проверьте спорные начисления и получите пояснения в Word.