Инспекция взыскивает НДФЛ с продажи имущества предпринимателя. В ЕГРИП нет кода торговли недвижимостью, объект находился в собственности меньше минимального срока, поэтому доход признан личным. Для защиты это неудобная развилка: спор о налоговой базе начинается раньше, чем суд выяснил, должен ли спорный доход вообще облагаться именно НДФЛ.
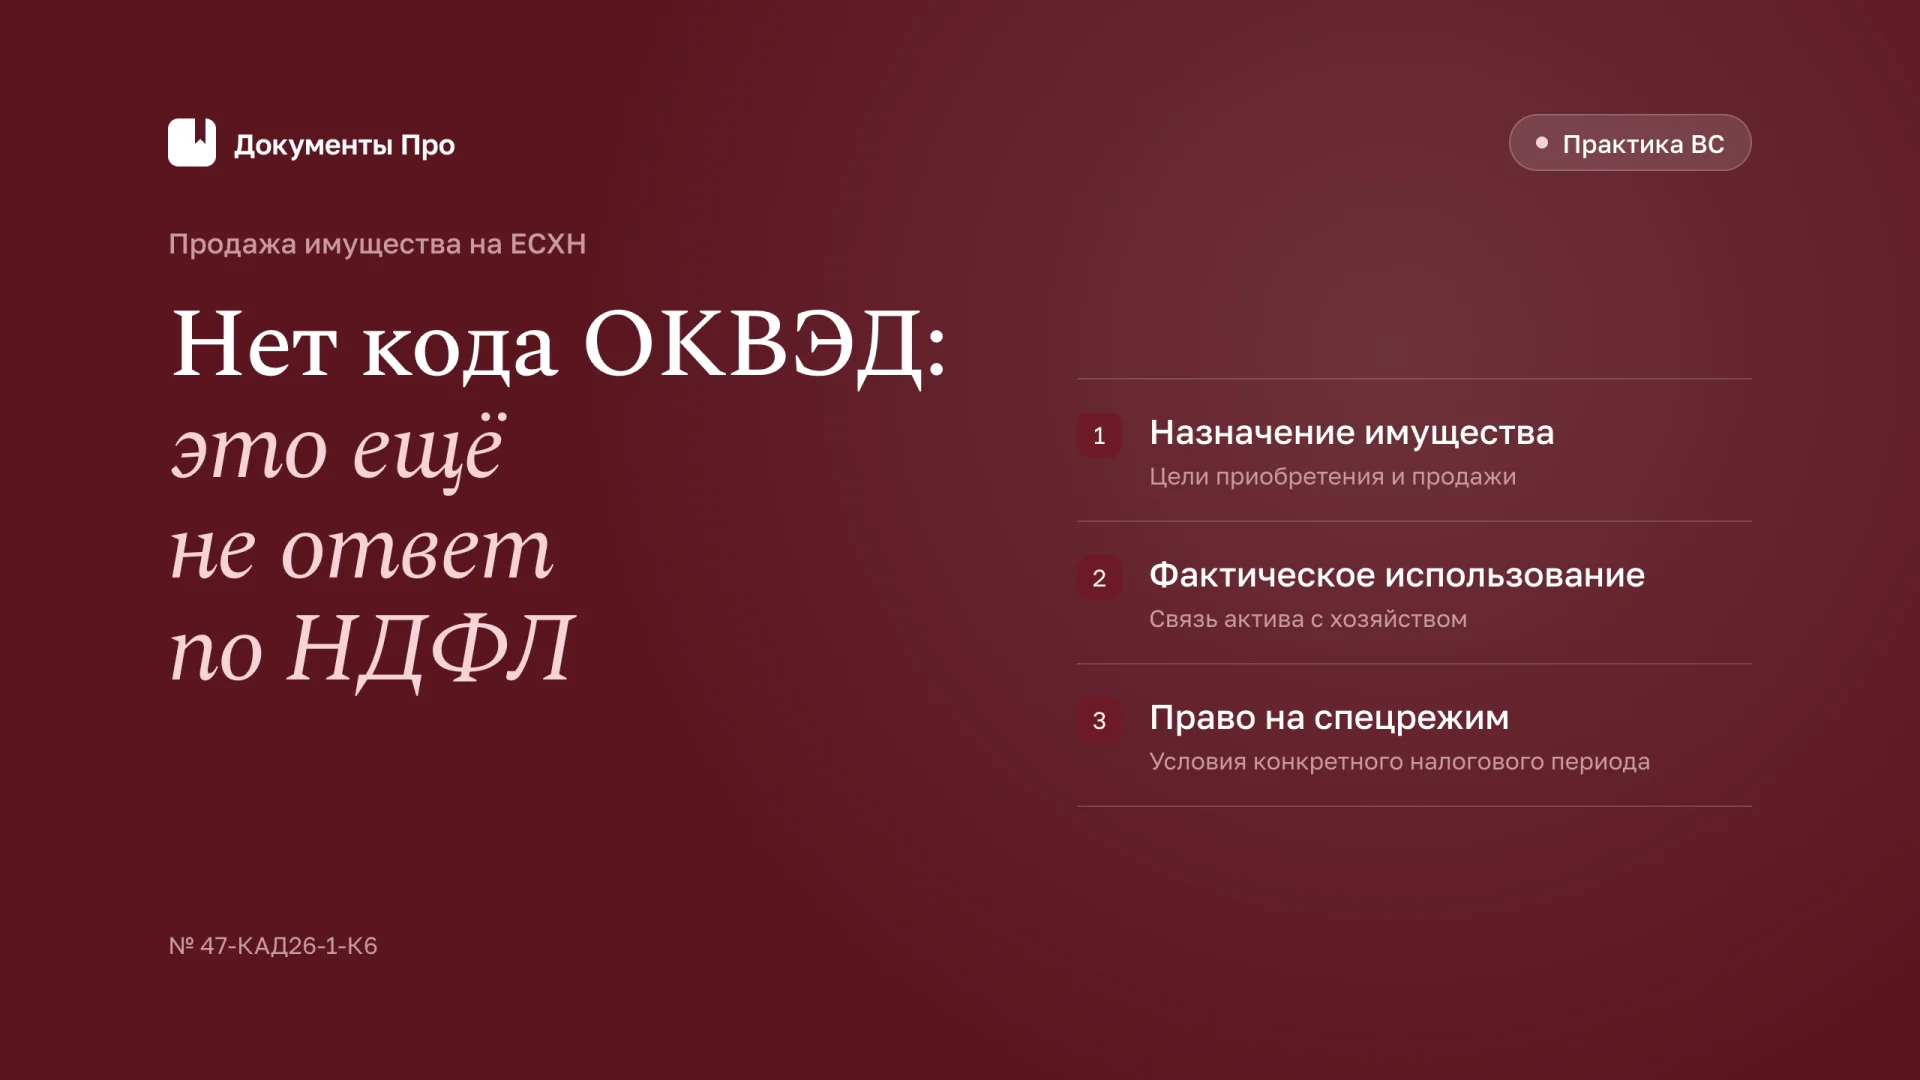
В определении от 11.03.2026 № 47-КАД26-1-К6 Верховный Суд отверг такой формальный подход применительно к главе фермерского хозяйства на ЕСХН. Отсутствие кода реализации недвижимости не освобождало суд от проверки назначения имущества, целей приобретения и продажи, фактического использования и сохранения права на специальный режим. Акты о взыскании НДФЛ и связанных санкций отменены в соответствующей части с направлением дела на новое рассмотрение.
Что изменяет позиция ВС для судебной защиты
Верховный Суд не признал любой доход предпринимателя доходом от бизнеса и не освободил продавца окончательно от налога. Он изменил порядок правовой проверки: сначала нужно установить характер операции и применимый режим, затем обсуждать правильность начисления конкретного налога. Реестр видов деятельности является одним из источников сведений, но не заменяет фактическую оценку.
Для представителя это означает необходимость собрать две доказательственные линии. Первая подтверждает применение ЕСХН в спорный период. Вторая связывает проданное имущество с предпринимательской деятельностью. Подтверждение только одной линии недостаточно: статус плательщика специального налога не превращает личную продажу в хозяйственную операцию, а производственное назначение объекта само по себе не доказывает сохранение права на режим.
Вторая важная позиция касается защиты против взыскания. Неоспоренное решение инспекции о привлечении к ответственности не становится безусловным доказательством законности начисления. Существенные возражения административного ответчика должны получить оценку в деле о взыскании. Это позволяет строить защиту по существу обязательства, не сводя её исключительно к давности или ошибкам направления документов.
Фабула: земельный актив хозяйства и отдельное начисление НДФЛ
Айжанов был зарегистрирован как лицо, ведущее крестьянское хозяйство, с октября 2012 года до марта 2024 года. Основным видом деятельности было выращивание зерновых и других сельскохозяйственных культур; дополнительные виды также относились к хозяйственной деятельности. Он применял ЕСХН.
В 2020 году была продана доля 17/18 в земельном участке сельскохозяйственного назначения площадью около 603 гектаров. Налогоплательщик объяснял, что исходный земельный актив приобретён в 2018 году для хозяйства и использовался в производстве. В частности, участок связывался с заготовкой кормов для имевшегося скота. Эти доводы сопровождались документами о деятельности хозяйства.
Инспекция провела камеральную проверку НДФЛ за 2020 год и вынесла решение в апреле 2022 года. Продажу она оценивала как реализацию недвижимости, находившейся в собственности меньше минимального предельного срока. Доход для исчисления налога определили с использованием кадастровой стоимости и понижающего коэффициента 0,7.
Взыскивались НДФЛ 1 544 584 рубля, относящиеся к нему пени 137 931,36 рубля и штрафы по статьям 119 и 122 НК РФ. Нижестоящие суды поддержали взыскание. В числе мотивов фигурировало отсутствие заявленного вида деятельности по продаже недвижимого имущества: сельскохозяйственный профиль, по их оценке, не позволял отнести такую продажу к предпринимательским доходам специального режима.
ВС признал вывод преждевременным. Материалы не подтверждали самостоятельную деятельность по торговле недвижимостью, но содержали сведения о сельскохозяйственном бизнесе и использовании проданного актива в нём. Разовый выход основного средства из хозяйственного оборота нельзя оценивать только через наличие отдельного регистрационного кода продавца недвижимости.
Какие нормы применялись и почему важен налоговый период
Спор касается дохода за 2020 год. Верховный Суд анализировал пункт 3 статьи 346.1 НК РФ в применимой редакции, предусматривавшей освобождение предпринимателей на ЕСХН от НДФЛ в отношении доходов от предпринимательской деятельности с установленными законом исключениями. Пункт 1 статьи 346.2 НК РФ определяет круг плательщиков сельскохозяйственного налога.
Свежая дата судебного акта не превращает исторический налоговый период в текущий. При работе с другим годом представитель должен отдельно проверить редакции правил специального режима, состав исключений, условия его применения и порядок взыскания. В частности, нельзя переносить текст исторической нормы на все виды доходов без проверки действующей редакции.
Не следует также расширять вывод на УСН или любой иной специальный режим. У каждого из них собственные условия и исключения. Практический подход к исследованию назначения имущества может быть полезен при оценке доказательств, но основание освобождения от конкретного налога должно следовать из нормы, применимой к данному плательщику и периоду.
Статья 2 ГК РФ помогает определить признаки предпринимательской деятельности, однако сама по себе не устанавливает налоговую льготу. В споре она работает вместе с нормами главы 26.1 НК РФ. Поэтому ссылка на коммерческое использование объекта должна завершаться объяснением, как установленный факт влияет именно на спорный НДФЛ, а не общим утверждением о предпринимательском статусе продавца.
Отсутствие ОКВЭД не отвечает на вопрос о характере дохода
Ошибка нижестоящих судов состояла не просто в чрезмерном внимании к ЕГРИП. Они использовали отсутствие одного кода как достаточное основание для выбора налогового режима операции. Между тем продажа актива, использовавшегося в производстве, не обязательно означает начало самостоятельного бизнеса по продаже недвижимости.
Представим хозяйство, которое использовало склад для хранения собственной продукции, а затем продало его при изменении производственной модели. Для квалификации дохода существенны причины приобретения склада, его использование, учёт и связь продажи с хозяйственной деятельностью. Наличие либо отсутствие кода торговли недвижимостью не даёт полного ответа. Этот пример иллюстрирует метод проверки; применимость ЕСХН и последствия конкретной продажи требуют отдельного расчёта.
Обратная ситуация также возможна: лицо зарегистрировано предпринимателем и имеет широкий перечень кодов, но продаёт имущество, которое использовалось исключительно для личных целей. Одной записи в реестре недостаточно, чтобы отнести доход к предпринимательскому. Поэтому защита, построенная только на выписке ЕГРИП, воспроизводит ту же формальную ошибку, хотя и в пользу налогоплательщика.
В деле Айжанова суд должен был исследовать назначение и потребительские свойства земли, цели приобретения и продажи, характер фактического использования. Важен не ярлык «основное средство» в возражениях, а доказательства реального участия объекта в деятельности хозяйства. Если учётные документы отсутствуют, нужно объяснить, какими другими материалами подтверждается эта связь и почему они относятся именно к спорному объекту.
Доказательства: от назначения земли к конкретному хозяйственному использованию
Верховный Суд перечислил документы, не получившие надлежащей оценки: отчёты об использовании гранта, сведения о животноводстве, уборке урожая и пояснения о заготовке кормов. Они были важны не как общий фон жизни хозяйства, а как подтверждение экономического назначения актива и ведения деятельности.
| Проверяемый вопрос | Какие материалы помогают ответить | Чего недостаточно |
|---|---|---|
| Для чего объект приобретался | Договор, хозяйственный план, документы о финансировании и приобретении | Названия категории земель без связи с деятельностью |
| Как использовался до продажи | Производственная отчётность, договоры, документы о продукции и расходах | Общего утверждения о наличии хозяйства |
| Почему был продан | Решения о смене производственной модели, переписка, последующее использование выручки | Одной записи о предпринимательском статусе |
| Какой режим действовал | Уведомления, декларации, переписка с инспекцией и документы об условиях режима | Ссылки на режим в другом году |
| О каком объекте говорят документы | Кадастровая история, сведения о преобразовании участка, идентификаторы | Документов на другой участок без пояснений |
Последняя строка особенно важна при разделе или образовании земельного участка. В рассмотренном деле проданный объект связывался с ранее приобретённым участком. Представителю нужно провести документальный переход от исходного имущества к проданной доле. Иначе инспекция может обоснованно возразить, что производственные документы относятся к иному активу.
Не требуется превращать возражения в перечень всей хозяйственной деятельности за несколько лет. Выбирайте документы, которые подтверждают конкретный спорный факт. Для каждого объясняйте период, объект и значение. Несколько согласованных доказательств полезнее объёмного архива без связи с налоговым начислением.
Утрата права на ЕСХН: отдельный предмет доказывания
Инспекция в суде ссылалась на отсутствие сельскохозяйственного дохода и непредставление деклараций в 2019-2020 годах, полагая, что право на ЕСХН было утрачено. Однако при камеральной проверке, завершившейся спорным начислением, нарушения условий применения режима установлены не были. Суд должен был сопоставить этот довод с материалами проверки и другими документами.
Налогоплательщик представил декларацию по ЕСХН за 2020 год. Кроме того, имелось уведомление инспекции от ноября 2024 года, в котором подтверждалось применение ЕСХН и предлагалось представить декларацию за 2023 год. Другой судебный акт оценивал документы о ведении хозяйственной деятельности в 2020-2022 годах. Эти материалы не получили должной оценки в рассматриваемом деле.
Из этого нельзя сделать вывод, что любое письмо налогового органа навсегда закрепляет право на специальный режим. Документ за последующий период не заменяет проверку условий спорного года. Но противоречие между поздней судебной позицией инспекции и её собственными материалами требует объяснения, а не игнорирования.
Защиту лучше строить по последовательности: какое условие, по утверждению инспекции, нарушено; в каком периоде; какими доказательствами это подтверждено; какое правовое последствие предусмотрено применимой нормой; как оно влияет на продажу. Общая фраза об отсутствии декларации не должна автоматически заменять весь этот анализ.
При этом налогоплательщику нельзя ограничиться указанием на недостатки позиции инспекции. Следует представить свои сведения о соблюдении условий режима и объяснить выявленные расхождения. Если фактически условия не выполнялись, отсутствие соответствующего вывода в одном документе само по себе не гарантирует применения ЕСХН. ВС направил дело на исследование обстоятельств, а не запретил их проверять.
Неоспоренное решение инспекции не закрывает возражения против взыскания
Суды ссылались на действующее решение о привлечении к налоговой ответственности. Верховный Суд отметил, что отсутствие отдельного заявления о его незаконности само по себе не подтверждает законность решения. В обоснование приведён пункт 58 постановления Пленума ВАС РФ от 30.07.2013 № 57.
Для адвоката это означает возможность содержательно возражать против обязанности, которую инспекция просит принудительно исполнить. Вопросы характера дохода, применимого режима и доказанности начисления не становятся недоступными лишь потому, что налоговое решение ранее отдельно не отменено. Однако предмет требований нужно сохранять: в деле о взыскании ответчик просит отказать во взыскании спорной суммы, а не подменяет защиту новым самостоятельным требованием об отмене решения.
При подготовке важно получить не только итоговое решение инспекции, но и акт проверки, расчёт, документы об основаниях начисления, требования и материалы, подтверждающие соблюдение процедуры. Сравните мотивы решения с доводами административного иска. Если в суде появляются дополнительные объяснения, покажите, какие факты нуждаются в проверке и чем они подтверждаются или опровергаются.
Порядок взыскания нужно проверять отдельно от материальной квалификации. С ноября 2025 года действуют изменения во взыскании налоговой задолженности физических лиц, поэтому нельзя описывать исторический маршрут дела как обязательный для каждого нового начисления. Подготовленный здесь образец рассчитан на уже рассматриваемый административный иск, когда соответствующий судебный порядок применим.
Общие процессуальные доводы собраны в возражениях на административный иск налоговой о недоимке. В споре об активе хозяйства их следует дополнить доказательствами специального режима и характера дохода: общие возражения о расчёте или сроках не раскрывают эту центральную проблему.
Почему спор о кадастровой стоимости следует проверять отдельно
Инспекция рассчитала доход с учётом кадастровой стоимости и коэффициента 0,7. Но даже безупречная арифметика не отвечает на вопрос, правильно ли выбран налог. Представителю полезно отделить основную позицию о неприменимости НДФЛ к спорному предпринимательскому доходу от альтернативных возражений против расчёта.
Такое разделение не означает признания начисления. В письменной позиции можно указать: даже если суд не согласится с квалификацией операции, он должен проверить использованную стоимость, относимый объект, долю, период и арифметику. При этом каждый альтернативный довод должен быть подтверждён, а не включён в документ как предположение о любой возможной ошибке инспекции.
Если кадастровая стоимость исправлялась, возникает самостоятельный вопрос о значении исправления для налогового обязательства. Он разобран в материале о перерасчёте НДФЛ по исправленной кадастровой стоимости. Это другой предмет анализа: определение № 47-КАД26-1-К6 прежде всего требует правильно квалифицировать доход и проверить специальный режим.
Не объединяйте в одной цифре основной налог, пени и штрафы. Для производных требований необходимо установить основание, период и связь именно со спорным начислением. Если административный иск содержит несколько налогов или эпизодов, отмена вывода по продаже одного актива не означает автоматической необоснованности остальных сумм.
Как подготовить позицию к рассмотрению дела
Сначала составьте хронологию без правовых оценок: регистрация, переход на режим, приобретение актива, его использование, преобразование объекта, продажа, декларации, проверка и решение инспекции. Затем напротив каждого события укажите подтверждающий документ. Пропуск в цепочке нужно устранить доказательством или честным объяснением его отсутствия.
Второй шаг - сформулировать предмет разногласия. Инспекция считает доход личным из-за отсутствия кода? Оспаривает фактическое использование? Утверждает утрату режима? Эти доводы требуют разных ответов. Не стоит доказывать использование земли, если суд уже признаёт его, но сомневается в соблюдении условий ЕСХН за соответствующий год.
Третий шаг - проверить документы самого налогового органа. Сопоставьте акт и решение проверки, последующую переписку, учёт режима и объяснения представителя в суде. Каждое противоречие изложите конкретно: какой документ, какой период, какой факт. Это позволяет просить содержательную оценку доказательств, не превращая спор в общие обвинения инспекции в непоследовательности.
Четвёртый шаг - определить доказательственные ходатайства. Если нужный документ находится у инспекции или другого органа, укажите его реквизиты, значение и причины невозможности представить самостоятельно. Просьба истребовать «все материалы» менее полезна, чем точное указание на уведомление о режиме, расчёт спорного дохода или документы конкретной камеральной проверки.
Пятый шаг - согласовать просьбу с процессуальной стадией. В первой инстанции административный ответчик просит отказать во взыскании доказанно оспариваемой суммы и раскрывает фактические возражения. В кассации акцент переносится на существенные ошибки применения права и отсутствие оценки необходимых обстоятельств. Требование заново установить факты непосредственно в кассации не заменяет соответствующую правовую аргументацию.
Практическая модель такой защиты приведена в возражениях против взыскания НДФЛ с продажи основного средства на ЕСХН. Она предполагает реальную хозяйственную связь актива и проверяемые документы о режиме, а не универсальное освобождение любого бывшего предпринимателя.
Как разобрать противоречивый комплект документов
Допустим, договор продажи заключён от имени гражданина без указания предпринимательского статуса, деньги поступили на личный счёт, а производственные отчёты подтверждают многолетнее использование актива хозяйством. Эти обстоятельства нельзя оценивать изолированно. Форма указания продавца и счёт получения денег должны быть сопоставлены с назначением имущества, целью сделки и действительным характером деятельности.
Защита не должна скрывать неудобные документы. Лучше прямо объяснить их содержание и предложить суду проверить, меняют ли они квалификацию дохода. Если договор не содержит ссылки на хозяйство, укажите, чем подтверждается производственное использование объекта. Если деньги поступили на отдельный счёт, раскройте обстоятельства расчётов в той мере, в какой они относятся к спорному вопросу. Одного утверждения о техническом характере оформления недостаточно.
Другая ситуация - отчётность показывает деятельность хозяйства, но не позволяет связать её с проданным участком. Тогда требуется дополнительное звено: документы о размещении производства, заготовке кормов, пользовании конкретной территорией, сведения о кадастровом преобразовании. Сам факт наличия сельскохозяйственной продукции не доказывает использование любого имущества того же предпринимателя.
Возможна и обратная проблема: использование участка подтверждено, но представлены декларации только за соседние годы. Поясните, почему отсутствует документ за спорный период, запросите сведения о его поступлении и проверьте содержание поданной отчётности. Не стоит выдавать декларацию за последующий год за доказательство всех условий режима в предыдущем. В определении ВС такие документы имели значение в совокупности, а не как универсальная замена проверки конкретного периода.
Наконец, если инспекция смешивает отсутствие самостоятельной торговли недвижимостью с отсутствием предпринимательского характера разовой продажи, зафиксируйте это различие отдельным доводом. В первом случае речь идёт о виде систематической деятельности, во втором - о налоговой оценке выбытия актива, использованного в уже существующем бизнесе. Суд должен ответить на второй вопрос, а не ограничиться отрицательным ответом на первый.
Такая работа с противоречиями делает позицию устойчивее. Она показывает не только удобные для ответчика сведения, но и объясняет их связь с остальными материалами. При новом рассмотрении именно оценка совокупности доказательств должна заменить первоначальную формулу, основанную на одном отсутствующем регистрационном коде.
Пределы результата: что ВС решил и что оставил открытым
Верховный Суд отменил судебные акты только в части НДФЛ за 2020 год с продажи доли участка и соответствующих пеней и штрафов. В остальном акты оставлены без изменения. На новом рассмотрении суд должен был полно исследовать доказательства и решить вопрос о правомерности взыскания. Окончательного отказа инспекции Верховный Суд не постановил.
Следовательно, определение даёт сильный аргумент против формальной квалификации дохода, но не заменяет доказывание. Необходимо подтвердить характер использования имущества и право на ЕСХН, разобрать возражения инспекции и проверить расчёт каждого требования. Если эти обстоятельства окажутся иными, результат другого дела может отличаться.
Отдельно нужно оценить налоговые последствия в рамках самого специального режима. Отсутствие обязанности по НДФЛ не означает, что доход вообще исчезает из налогообложения. Его отражение, расходы, влияние на показатели и условия применения ЕСХН требуют самостоятельной проверки по применимому периоду. В рассмотренном деле Верховный Суд разрешал вопрос о законности конкретного взыскания НДФЛ, а не утверждал окончательный расчёт всех обязательств хозяйства.
Практическая ценность позиции состоит в точной последовательности анализа: факты использования актива, действующий для плательщика режим, квалификация дохода, затем расчёт и взыскание. Когда эта последовательность отражена в возражениях, отсутствие кода ОКВЭД перестаёт быть коротким ответом на сложный налоговый вопрос.
Источники
- Определение ВС РФ от 11.03.2026 № 47-КАД26-1-К6, полный текст.
- Глава 26.1 НК РФ: правила ЕСХН, редакцию необходимо соотносить с периодом.
- ФНС: единый сельскохозяйственный налог.
- Постановление Пленума ВАС РФ от 30.07.2013 № 57: пункт 58.
Подготовьте возражения в «Документы Про», приложив решение инспекции, документы о режиме и использовании проданного имущества. Разделите квалификацию дохода, условия ЕСХН и альтернативную проверку расчёта. Результат в Word.