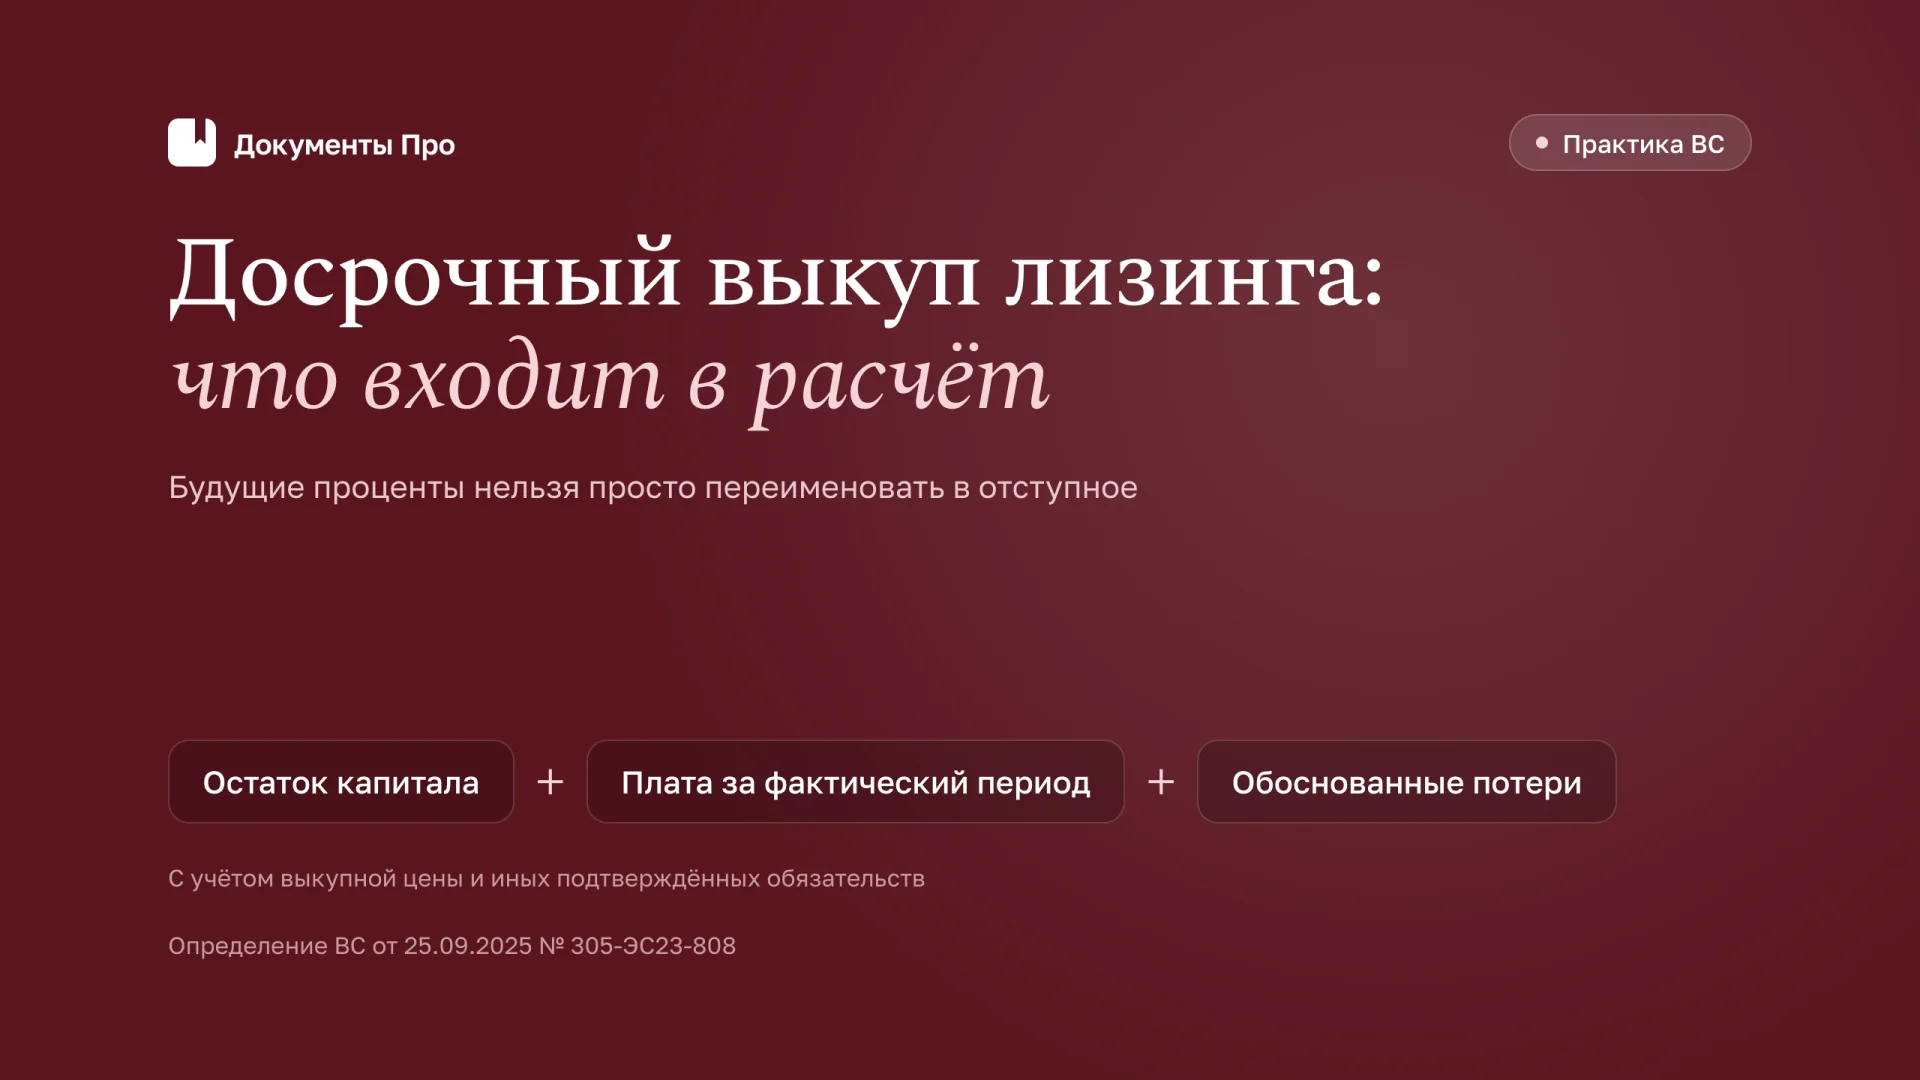
Лизингодатель не может удерживать право собственности на технику только потому, что клиент отказался оплатить финансирование за будущие годы после его возврата. Но из этого не следует, что любая плата за досрочный выкуп незаконна: нужно отделить остаток финансирования, уже начисленные платежи и обоснованную компенсацию потерь от скрытого требования сохранить всю будущую доходность сделки. Именно эту границу Верховный Суд провёл в определении от 25.09.2025 № 305-ЭС23-808 по делу № А40-51870/2022.
Решение важно для юристов обеих сторон. Лизингополучателю недостаточно назвать отступной платёж несправедливым, а лизингодателю - предъявить подписанный график. Спор выигрывается проверяемым расчётом, который показывает экономическое содержание каждой суммы и момент исполнения обязательств, необходимых для перехода собственности.
Что проверять в сумме закрытия сделки
| Составляющая | Что требуется установить | Основной риск |
|---|---|---|
| Остаток финансирования | Сколько вложенных средств ещё не возвращено | Перепутать его с суммой будущих платежей |
| Плата за фактическое пользование | Период и согласованная ставка | Продолжить начисление после возврата денег |
| Выкупная цена | Условие договора и произведённая оплата | Пропустить самостоятельный небольшой платёж |
| Компенсация досрочного прекращения | Реальные потери, их состав и связь с выкупом | Взыскать будущий доход под другим названием |
| Отдельные расходы | Предусмотрены ли они договором и уже учтены ли в цене | Дважды возместить одни издержки |
Главный вывод: проверяется не название платежа, а то, за что именно лизингодатель требует деньги. Условие о компенсации может быть допустимым, тогда как рассчитанная на его основании сумма - необоснованной.
Почему спор об одном самосвале дошёл до ВС дважды
ООО «Энергия» заключило с ООО «РЕСО-Лизинг» договор на приобретение самосвала КАМАЗ стоимостью 3,7 млн рублей. Договор предусматривал досрочный переход имущества в собственность после внесения суммы закрытия сделки. В неё входили отступной платёж, выкупная цена и другие предусмотренные договором составляющие.
В феврале 2022 года лизингополучатель перечислил последний текущий платёж и самостоятельно рассчитанную сумму закрытия, затем потребовал оформить переход собственности. Компания ответила, что для выкупа необходимо доплатить ещё около 904 тыс. рублей. Разногласие касалось не индивидуализации техники, а размера финансового обязательства перед её приобретением.
Первоначально суды отказали в иске, сославшись на согласованные условия. В мае 2023 года Верховный Суд отправил дело на новое рассмотрение: требовалось проверить явную несоразмерность отступного платежа имущественным потерям лизингодателя. При повторном рассмотрении нижестоящие суды вновь отказали, опираясь в том числе на финансовую экспертизу и отсутствие полной оплаты договорного отступного.
В сентябре 2025 года экономколлегия приняла решение по существу в части собственности. Суд установил, что платежи, внесённые в совокупности, превышали необходимую для окончательного выкупа сумму, и признал право лизингополучателя на самосвал. Отказ в самостоятельном требовании о ничтожности условия сохранился: проблема заключалась в размере взимаемой компенсации, а не в принципиальной невозможности согласовать её.
Свобода договора допускает компенсацию, но не двойной доход
По пункту 3 статьи 310 ГК стороны предпринимательского обязательства могут в предусмотренных случаях связать односторонний отказ с уплатой определённой суммы. Пункт 16 Пленума ВС от 22.11.2016 № 54 позволяет отказать во взыскании такой платы полностью или частично при доказанной очевидной несоразмерности неблагоприятным последствиям и заведомо недобросовестном требовании. Это иной механизм, чем автоматическое уменьшение любой договорной неустойки.
В лизинге необходимо учитывать финансовую природу отношений. Компания предоставляет средства для приобретения выбранного имущества, получает их обратно и зарабатывает на финансировании. После досрочного возврата денег она может снова разместить их в другой сделке. Требование одновременно сохранить плату за весь прежний срок способно дать доход от двух размещений одного капитала.
Однако возврат денег раньше графика иногда действительно создаёт потери. Может потребоваться время для повторного размещения, возникнуть дополнительные действия при принятии исполнения, измениться рыночная стоимость финансирования. Право заявить такие обстоятельства сохраняется. Судебная позиция не устанавливает универсальную бесплатность досрочного выхода и не заменяет исследование финансовой модели лозунгом о защите слабой стороны.
Для договора это означает необходимость понятного механизма, для спора - необходимость раскрытия расчёта. Условие, которое позволяет взимать сумму без проверки её содержания, особенно уязвимо при очевидном совпадении с будущими процентами. Подробно общие пределы платы за отказ разобраны в материале о статьях 310 и 450.1 ГК.
Остаток финансирования не равен сумме оставшихся платежей
В графике лизинга каждый периодический платёж может объединять возврат капитала и вознаграждение за пользование. При аннуитетной модели эти части меняются во времени. Поэтому сложение всех строк после даты выкупа обычно не отвечает на вопрос, сколько основного финансирования осталось вернуть.
Нужны закупочная стоимость, аванс, дата предоставления финансирования, ставка и структура уже внесённых платежей. Из расчёта должно быть видно, какая часть каждого перечисления погашала капитал, какая относилась к плате и какие самостоятельные обязательства сохраняются. Если сторона предлагает другую модель распределения, она должна объяснить её основание в договоре и влияние на результат.
В деле «Энергии» суд сопоставил объективный остаток финансирования с отступным по графику и суммой процентов, которые компания получила бы при исполнении до первоначального окончания срока. Сходство спорной доплаты с будущим вознаграждением стало содержательным доказательством. Простая ссылка на высокий размер платежа была бы существенно слабее такого сопоставления.
Не переносите цифры из определения в собственную калькуляцию. У другого договора могут отличаться аванс, порядок его зачёта, начало начисления платы, периодичность и условия выкупа. Полезен сам метод: сначала раскрыть финансовую структуру, затем показать, какая часть требования оплачивает период, когда предоставленный капитал уже возвращён.
Когда бремя объяснить потери переходит к лизингодателю
Начальная задача лизингополучателя - подтвердить с разумной степенью достоверности, что отступной фактически включает плату за неиспользуемое финансирование. Для этого пригодятся договор, график, платежи и сравнительный расчёт. Не требуется обладать внутренней бухгалтерией компании, чтобы показать явное несоответствие между остатком капитала и предъявленным условием выкупа.
После такого обоснования, как указал ВС в деле № А40-51870/2022, именно лизинговая компания должна раскрыть наличие и размер имущественных потерь, вошедших в отступной. Это следствие состязательности и распределения обязанности доказывать по статье 65 АПК. Нельзя просто сообщить, что расчёт предусмотрен типовыми условиями и потому не нуждается в объяснении.
Для ответчика полезно разделить потери на проверяемые элементы: какое действие вызвано досрочным выкупом, когда произведён расход, почему он не возмещён обычными платежами, как определён разумный период повторного размещения. Показатель общей прибыльности компании не заменяет сведения о спорной компенсации. Внутренний тариф также требует объяснения экономической связи с последствием отказа.
Для истца важно ответить именно на раскрытые данные. Если компания доказала самостоятельные расходы, повторение фразы о будущих процентах не опровергает их. Позиция должна допускать обоснованную часть требования и содержать расчёт остатка после её учёта. Это позволяет суду определить исполнение условия выкупа без выбора между двумя заведомо крайними суммами.
Почему расходы на облигации не стали дополнительным долгом клиента
В споре лизингодатель ссылался на проценты по привлечённому финансированию и управленческие расходы. Верховный Суд объяснил, что цена предпринимательской услуги обычно уже компенсирует издержки её предоставления. Для лизинга это связано с принципом окупаемости вложений по пункту 1 статьи 28 Закона № 164-ФЗ.
Поэтому предполагается, что плата за финансирование покрывает расходы лизингодателя на его предоставление. Иной режим возможен для издержек, прямо названных при заключении договора как отдельно возмещаемые. Но даже соответствующее условие необходимо прочитать точно: оно не позволяет повторно включить одну сумму в процентную ставку и в дополнительный счёт без самостоятельного основания.
В рассматриваемом деле компания не показала, что названные расходы возникли именно из-за досрочного выкупа. Не был раскрыт и полноценный расчёт: отдельные итоговые суммы не подтверждали механизм их образования. Наличие у профессионального финансиста собственных заимствований само по себе не превращает каждого клиента в плательщика процентов по этим заимствованиям сверх цены его договора.
Юристу лизингодателя следует заранее определить, какие расходы являются обычной себестоимостью, а какие действительно вызваны досрочным исполнением. Юристу клиента - проверить, не предъявлены ли уже покрытые затраты повторно. Вопрос решается содержанием договора и доказательствами, поэтому категорическое утверждение о невозможности любых дополнительных расходов также будет ошибочным.
Экспертиза помогает с арифметикой, но не определяет законность платы
Финансовая экспертиза может установить ставку, разложить платежи и рассчитать остаток финансирования. Но вопрос о допустимости взимания вознаграждения после возврата капитала является правовым. Эксперт не вправе заменить суд в выборе того, какие составляющие вообще подлежат взысканию.
Перед назначением исследования обозначьте несколько расчётных сценариев. Например, остаток по согласованной модели на дату платежа, сумма процентов за фактический период, отличие от отступного по графику. Отдельно перечислите исходные данные и объясните расхождения между банковскими документами и внутренней ведомостью компании. Иначе достоверный математически расчёт может воспроизводить неверную правовую предпосылку.
Если заключение учитывает все будущие платежи как неизбежный расход, поставьте вопрос о методе и границах задания. Не нужно обвинять эксперта в пристрастности только потому, что итог невыгоден. Покажите, какая исходная сумма или предпосылка требует иной судебной оценки и какой результат получается после её изменения.
При необходимости используйте разбор рецензии на судебную экспертизу. Рецензия не создаёт собственную правовую силу против заключения: она помогает сформулировать проверяемые вопросы и обосновать процессуальное действие. Для лизингового спора полезнее прозрачная таблица денежных потоков, чем общее утверждение о неправильной формуле.
Признание собственности требует подтверждения достаточной оплаты
Неправомерность части отступного не доказывает, что клиент уже исполнил все необходимые обязательства. В деле «Энергии» первоначальное перечисление не было единственным: в ходе рассмотрения компания получила дополнительные платежи. Верховный Суд оценил их совокупность, и именно достаточность итоговой оплаты позволила признать право собственности.
Из этого следует практический порядок: определить обязательства на дату выкупа, учесть всю фактическую оплату, разрешить вопрос об обоснованной компенсации и только затем сформулировать требование о праве. Если остаток капитала не погашен, спор о завышенной плате не позволяет объявить имущество своим. Признание собственности не должно использоваться как средство избежать бесспорной части расчёта.
Подготовьте реестр платежей с датами, назначением, банковскими подтверждениями и распределением. Уточните, не вернула ли компания платёж и не направила ли его на другое обязательство. Если распределение оспаривается, этот вопрос необходимо разрешить открыто. Само наличие в выписке крупной суммы ещё не устанавливает исполнение именно условий спорного выкупа.
Для согласованного договором досрочного выкупа подготовлен образец иска о признании собственности на предмет лизинга. Он рассчитан на доказанную достаточную оплату и спорную доплату за будущие периоды. Если имущество уже изъято и продано, задача и способ защиты будут другими.
Не требуйте ничтожности условия только ради результата по деньгам
Верховный Суд не признал сам пункт договора ничтожным. Условие допускало компенсацию расходов при досрочном закрытии, а гражданское законодательство не запрещает такую конструкцию в принципе. Нарушение состояло в том, что компания связала переход имущества с внесением конкретной несоразмерной суммы.
Поэтому перед включением самостоятельного требования о недействительности прочитайте пункт целиком. Возможно, его можно применить законным образом, исключив необоснованный расчёт. Тогда дополнительный исковой пункт усложнит предмет доказывания и вопрос пошлины, не приближая доверителя к собственности.
В другом договоре текст может прямо закреплять недопустимую обязанность, и правовая оценка будет отличаться. Но нельзя выдавать исход дела «Энергии» за признание любых аналогичных условий ничтожными. Ссылка на судебный акт должна сопровождаться объяснением, какое нарушение совпадает с вашей ситуацией, а какое требование в нём, напротив, не удовлетворено.
Если клиент уже заплатил спорную надбавку, возникает самостоятельный вопрос о возврате переплаты. Его нужно обосновать размером, распределением платежей и отсутствием правового основания удержания. В такой модели предмет иска отличается от признания собственности, хотя экономический анализ структуры закрытия может быть общим.
Как организовать дело до подачи иска
Начните с договора и приложений в редакции, действовавшей на момент выкупа. Найдите право на досрочное исполнение, уведомительный порядок, требуемый период предварительного сообщения и условия перехода собственности. Само определение ВС не предоставляет каждому клиенту безусловное право закрыть любой договор в выбранный день вопреки его допустимым условиям.
Далее направьте мотивированное обращение с расчётом и просьбой раскрыть спорные составляющие. Даже когда обязательность претензионного порядка не следует из характера вещного требования, переписка фиксирует отказ и предмет разногласий. При соединении денежных требований отдельно проверьте часть 5 статьи 4 АПК и договорные условия досудебного урегулирования.
В иске индивидуализируйте имущество: вид, модель, заводской номер, VIN при наличии и документы приобретения. Укажите, где оно находится и кто им владеет. Признание права на неопределённый «предмет договора» создаёт проблемы независимо от качества финансовых доводов. При действующих обременениях и интересах третьих лиц необходимо проверить их участие в процессе.
Для иска о признании права собственности часть 2 статьи 103 АПК устанавливает пошлину в размере, предусмотренном для неимущественных требований. По подпункту 4 пункта 1 статьи 333.21 НК для организации это 50 тыс. рублей, для физического лица - 15 тыс. рублей. При соединении с самостоятельным денежным требованием расчёт меняется: состав требований и основания платежа необходимо проверить до подачи.
Что отличает этот спор от сальдо после расторжения
Здесь клиент сохраняет имущество и реализует предусмотренный договором досрочный выкуп. При расторжении с изъятием необходимо дополнительно оценивать стоимость возвращённого предмета, сроки и условия его продажи, расходы и завершающее денежное обязательство. Эти факты нельзя механически включать в иск о собственности на уже оплачиваемую технику.
Для второго сценария существует статья о сальдо встречных обязательств при лизинге. Общая финансовая природа отношений объединяет темы, но доказательственные задачи различаются. В споре о выкупе ключевой результат - достаточность оплаты для перехода права, а не денежный остаток после реализации изъятого имущества.
Отдельно проверьте, не изменился ли сценарий за время процесса. Изъятие, продажа, гибель имущества или банкротство стороны могут повлиять на доступную защиту и состав участников. Первоначально правильно выбранный иск требует актуализации, если фактическая возможность признать и реализовать право изменилась.
Три расчёта, которые полезно поставить рядом
Первый расчёт воспроизводит требование компании без исправлений. Сохраните все строки, наименования и ссылки на приложения, даже если они кажутся дублирующими. Это позволит установить, спорите ли вы с договорной формулой, её применением или дополнительным счётом, который вообще не следует из условий. Если в процессе сумма менялась, покажите каждую редакцию и причину изменения.
Второй расчёт отражает исполнение на предполагаемую дату выкупа. В нём нужны остаток финансирования, плата за фактический период, выкупная цена и другие подтверждённые обязательства. Не вычитайте аванс второй раз, если он уже уменьшил первоначально предоставленный капитал. Не принимайте бухгалтерский остаток компании за бесспорный результат, пока не проверено распределение всех платежей.
Третий расчёт показывает спорную разницу и её возможные объяснения. Сопоставьте её с будущими процентами, отдельно названными расходами и обоснованной компенсацией. Именно здесь становится видно, подтверждает ли компания реальные потери или лишь переименовывает невыпавшие строки графика. Для суда полезно указать источник каждой исходной величины, чтобы результат можно было повторить без специального программного обеспечения.
Если договоров несколько, расчёты делаются раздельно. Погашение одного обязательства не обязательно закрывает другое, даже когда техника приобреталась в рамках общего проекта. Также нельзя переносить переплату между договорами только потому, что итоговый баланс клиента кажется положительным: необходимо определить правовое основание соответствующего распределения, зачёта или согласования с компанией.
Как возражать против довода «клиент согласился с графиком»
Подписание графика подтверждает согласование условий, но не устраняет пределы их осуществления. Поэтому не нужно отрицать подлинность договора или утверждать, что клиент не читал приложения, если таких обстоятельств нет. Более точный довод состоит в том, что исполнение конкретного условия не может приводить к экономически необоснованному дополнительному доходу при уже возвращённом финансировании.
При этом учитывайте поведение самого клиента. Предварительное согласование иной суммы выкупа, последующее изменение условий, дополнительные услуги или самостоятельный спор о просрочке могут отличать дело от рассмотренного Верховным Судом. Такие обстоятельства следует разобрать до подачи, а не впервые объяснять после возражений ответчика. Сходство названия платежа ещё не означает совпадения всех юридически значимых фактов.
Если лизингодатель предлагает новый расчёт уже в суде, проверьте, объясняет ли он первоначальное требование или впервые вводит другую плату. Во втором случае важны договорное основание, момент возникновения обязанности и возможность взыскания именно в рассматриваемом споре. Смена описания с «будущих процентов» на «расходы по прекращению» не является доказательством существования этих расходов.
В письменных объяснениях полезно завершить финансовую аргументацию точным выводом: какая сумма требовалась для выкупа, когда она внесена и почему оставшаяся доплата не препятствует переходу права. Без такой связки суд может согласиться с критикой отступного, но не получить достаточных оснований для удовлетворения заявленного иска о собственности.
Сохраняйте версии финансового расчёта и даты их направления. Если в процессе появились дополнительные платежи, уточните объяснения о достаточности исполнения и представьте банковское подтверждение. Суд должен видеть актуальный результат на момент разрешения спора, а ответчик - понимать, какие поступления учтены. Это особенно важно, когда первоначальное перечисление само по себе не покрывало необходимую сумму, но позднее обязательства были исполнены полностью.
Чек-лист перед обращением
Отмечено 0 из 7
Источники
- Определение СКЭС ВС от 25.09.2025 № 305-ЭС23-808, дело № А40-51870/2022.
- ГК РФ, часть первая: статьи 10, 12, 310, 315 и 393.
- ГК РФ, часть вторая: статьи 624 и 665.
- Закон от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)».
- Обзор практики по лизингу от 27.10.2021.
- АПК РФ: статьи 4, 65, 103, 125 и 126.
Подготовьте иск в «Документы Про» по договору, графику и платежам: с расчётом достаточной оплаты, предметными возражениями на доплату и точным описанием имущества. Результат в Word.