Банк принял исполнительный лист, деньги на счёте должника были, но взыскателю их не перечислили. После переписки основной долг наконец получен. На этом спор не обязательно заканчивается: задержка может стать основанием для самостоятельного требования к банку о процентах. Однако считать их автоматически на всю присуждённую сумму со дня сдачи листа рискованно.
В определении от 23.04.2025 № 305-ЭС24-24537 Верховный суд признал возможность взыскания процентов с банка за неправомерную задержку исполнения при наличии соответствующей суммы на счёте должника. Для юриста здесь важны три самостоятельных вопроса: когда банк должен был исполнить документ, какую сумму он действительно мог перечислить и какой способ защиты соответствует последствиям нарушения. Разберём их на ситуации коммерческого взыскателя, предъявившего лист непосредственно в банк.
Коротко: что можно требовать от банка
| Ситуация | Что нужно установить | Возможный способ защиты |
|---|---|---|
| Лист не исполнен, хотя деньги доступны | Незаконность отказа или задержки | Требование устранить нарушение |
| Деньги перечислены с опозданием | Период просрочки и сумма, доступная для исполнения | Проценты по статье 395 ГК |
| Из-за незаконного отказа деньги утрачены для взыскания | Убытки и причинную связь с поведением банка | Иск о возмещении убытков |
| Денег на счёте не было | Отсутствие реальной возможности списания | Само ожидание поступлений не создаёт ответственность банка |
| Банк исполнил приоритетное требование | Очередность, даты и суммы документов | Проверка правомерности распределения, а не механический расчёт процентов |
Главная граница: банк не становится поручителем должника. Его ответственность связана с собственным нарушением, а не с самим фактом, что кредитор долго не получает присуждённые деньги.
Что решил Верховный суд в деле против Альфа-Банка
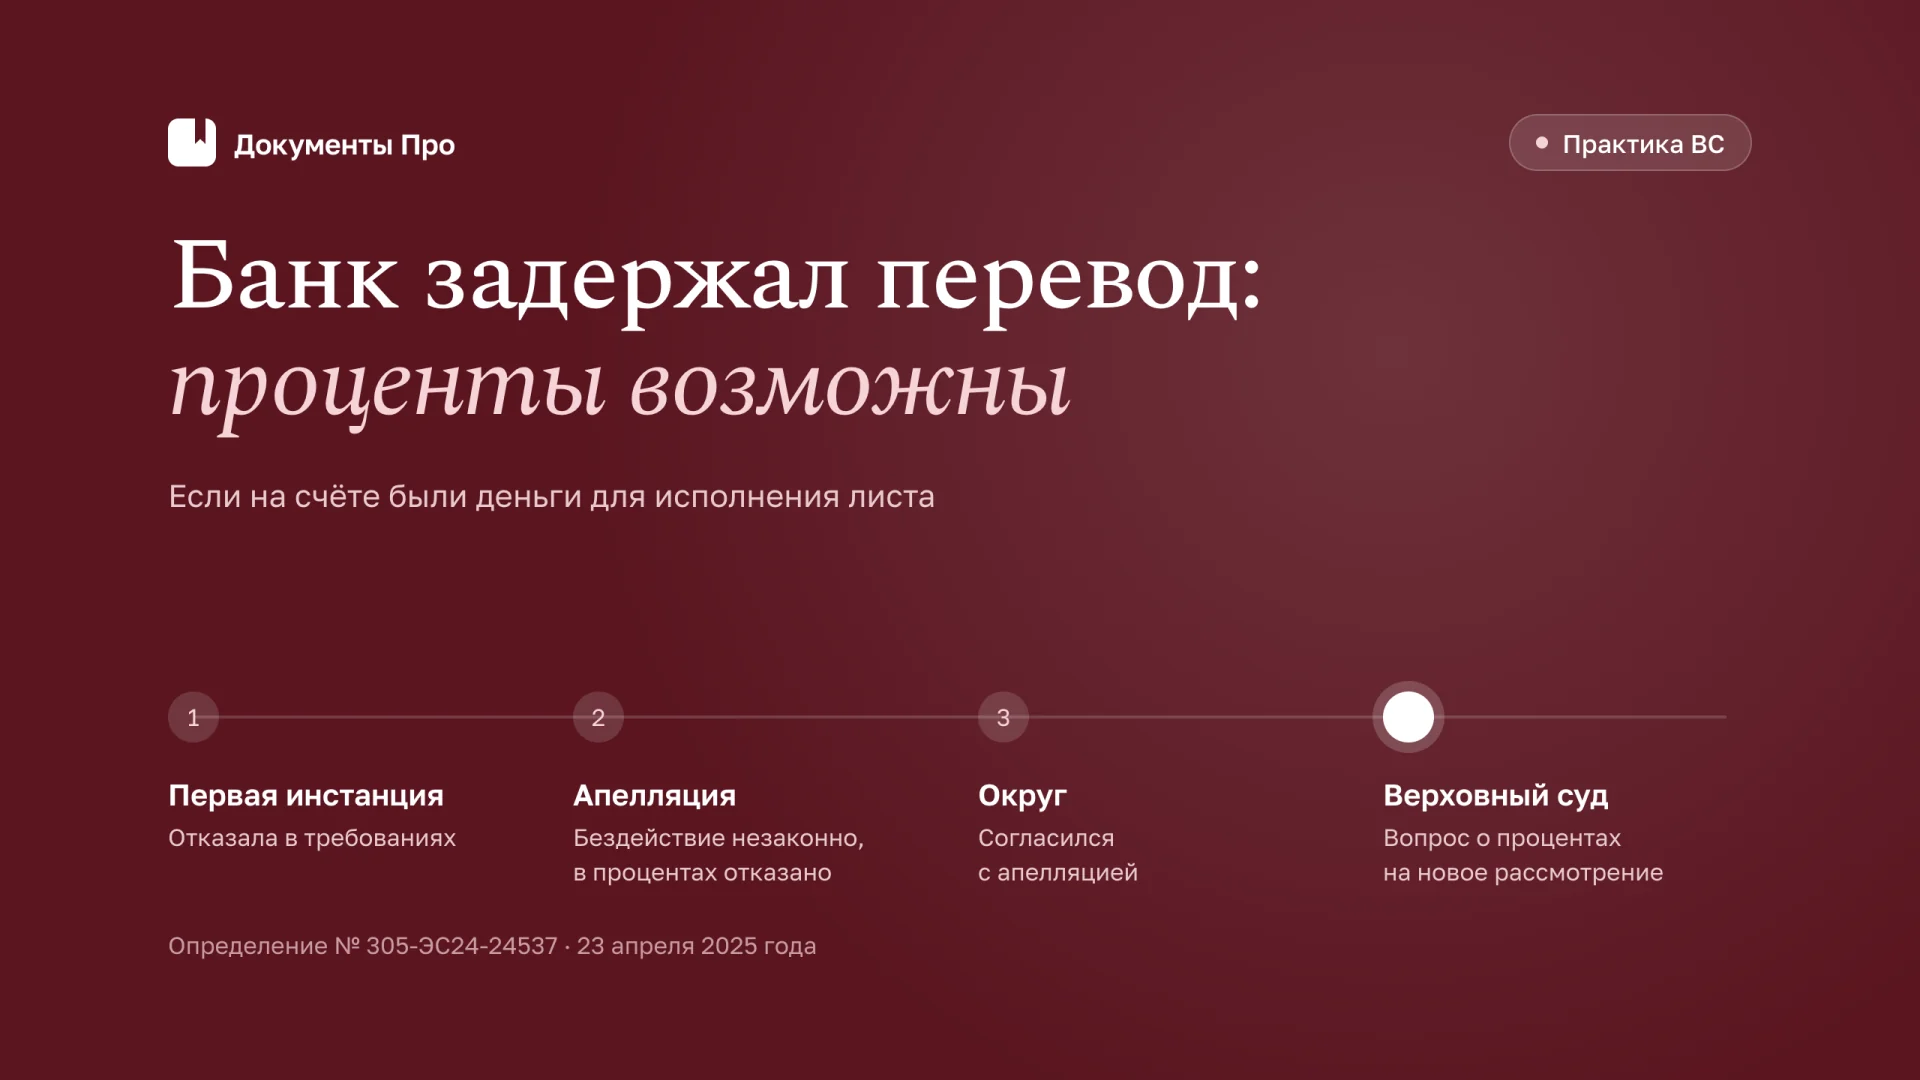
Спор рассмотрен по делу № А40-271552/2023. Взыскатель предъявил в банк лист на 1 952 500 рублей. Банк ссылался на высокий риск подозрительных операций должника по Закону № 115-ФЗ. Первая инстанция отказала в требованиях; апелляция признала бездействие незаконным и обязала устранить нарушение, но отказала в процентах. Округ согласился.
Причина отказа в процентах состояла в том, что у банка нет собственного денежного обязательства перед взыскателем: он выполняет публичную функцию, а ответственность за просрочку несёт должник. Верховный суд отверг такое ограничение защиты. Банк использует находящиеся на счёте средства; неправомерное неперечисление взыскателю не должно оставаться без имущественных последствий только из-за отсутствия договора между ними.
В определении от 23.04.2025 № 305-ЭС24-24537 ВС отменил судебные акты в части отказа в процентах и направил эту часть на новое рассмотрение. Саму сумму процентов коллегия не присудила. Применять вывод следует к подтверждённому периоду незаконной задержки, когда на счёте имелись средства, подлежащие перечислению.
Это практика 2025 года, а не новая поправка к статье 395 ГК. Для процессуального документа важно воспроизвести условия позиции, а не сослаться на неё как на универсальный штраф за любой отказ банка.
Сначала докажите, что банк получил пригодный к исполнению документ
Предмет спора начинается не с даты решения суда, а с предъявления исполнительного документа. Соберите копию листа, заявление взыскателя, подтверждение приёма, перечень переданных приложений и полномочия представителя. Если банк оспаривает полноту комплекта, одна почтовая квитанция не всегда показывает, что находилось в отправлении.
Статья 8 Закона № 229-ФЗ позволяет взыскателю направить документ о взыскании денежных средств непосредственно в банк. Заявление должно содержать предусмотренные законом сведения и реквизиты для перечисления. Ошибка в получателе, неподтверждённые полномочия или непригодная копия вместо надлежащего документа меняют спор: сначала придётся определить, возникла ли у банка обязанность исполнить именно этот комплект.
Отдельно фиксируйте дальнейшую судьбу оригинала. Возвращение листа, его повторное предъявление, отзыв взыскателем и передача приставу образуют разные периоды. Нельзя начислить банку проценты за всё время после первого обращения, если документ затем несколько месяцев находился у взыскателя и банк объективно не мог продолжать исполнение.
Порядок первоначального обращения подробно разобран в материале о предъявлении исполнительного листа в банк. В споре об ответственности эти формальности превращаются в доказательства даты начала обязанности, поэтому их лучше проверять до расчёта денежного требования.
«Незамедлительно» не означает семь дней на каждый лист
Часть 5 статьи 70 Закона № 229-ФЗ закрепляет незамедлительное исполнение. Срок информирования взыскателя об исполнении не следует превращать в дополнительное время для самого списания. В то же время момент фактической обработки документа оценивается с учётом обстоятельств его поступления, режима работы и законных процедур, а не одной календарной отметки на конверте.
Часть 6 статьи 70 допускает задержку до семи дней для проверки подлинности документа или достоверности предусмотренных законом сведений при обоснованных сомнениях. Это специальное основание, а не стандартная отсрочка. Банк должен объяснить, что вызвало сомнения и какие действия по проверке совершались. Проверка не позволяет бездействовать произвольное время после устранения сомнений.
Для расчёта составьте последовательность: получение комплекта, возникновение конкретного сомнения, запрос в суд, ответ суда, наличие средств, списание. Если банк ссылается на проверку, а суд ответил значительно раньше перечисления, выделите период после подтверждения документа. Такой расчёт устойчивее требования начислить проценты с первой минуты поступления листа.
Не переносите автоматически семь дней в календарную формулу. Сначала определите применимые правила исчисления срока по Закону № 229-ФЗ, затем установите начало неправомерной задержки. Для процентов уже считается фактическая продолжительность установленной просрочки. Процессуальный срок проверки и число дней пользования денежными средствами решают разные задачи.
Наличие денег: главное доказательство в споре
Выписка с положительным остатком на одну дату ещё не подтверждает возможность исполнить весь лист в течение месяца. Деньги могли поступить позже, быть перечислены по более раннему или приоритетному документу, иметь специальный правовой режим. Юристу требуется реконструкция доступного остатка по спорным периодам.
Попросите банк объяснить конкретные причины неисполнения, даты поступлений и списаний в объёме, необходимом для проверки вашего требования. Право получить информацию об исполнении не означает неограниченного доступа ко всем операциям клиента. Формулируйте запрос применительно к листу, периоду и обстоятельствам отказа: это снижает вероятность обоснованного возражения о чрезмерном раскрытии банковской тайны.
Если необходимые сведения не представлены, в суде заявляют ходатайство об истребовании доказательств. Укажите, какой документ нужен, какие обстоятельства подтверждает, где находится и почему его невозможно получить самостоятельно. Просьба «истребовать всю банковскую документацию» без связи с предметом доказывания обычно менее убедительна, чем перечень операций и ограничений за конкретный период.
В рабочей таблице удобно разделить сведения на четыре колонки:
- доступная для взыскания сумма на начало периода;
- поступления, увеличивающие возможность исполнения;
- законные списания и ограничения, уменьшающие её;
- сумма и дата фактического перечисления взыскателю.
Не путайте собственные средства должника с невыбранным кредитным лимитом. Наличие договора овердрафта само по себе не означает, что банк обязан выдать должнику кредит для исполнения листа. Также не доказывает остаток бухгалтерская задолженность должника перед взыскателем: она относится к основному обязательству, а не к движению денег по счёту.
Как считать проценты, если средства поступали частями
База расчёта должна соответствовать сумме, которую банк неправомерно не перечислил. Если лист выдан на два миллиона рублей, а реально доступные средства появились частями, расчёт на два миллиона за весь срок создаёт очевидное завышение. Нужны отдельные интервалы по остаткам и ключевой ставке.
Учебный пример. Предположим, подтверждено, что с установленной даты начала просрочки банк мог перечислить 600 тысяч рублей. Через десять дней стали доступны ещё 400 тысяч; вся сумма перечислена через двадцать дней после этого. При условии неизменной ставки сначала рассчитывается задержка 600 тысяч за первый интервал, затем одного миллиона за второй. Конкретные даты, число дней и включение дня перечисления проверяются по документам и применимым правилам.
Формула для каждого интервала: сумма неправомерно удержанных средств × ключевая ставка в процентах ÷ 100 × число дней просрочки ÷ число дней соответствующего года. Если меняется ставка, год или база, интервал делят. Расчёт прикладывают в проверяемом виде, а не одной итоговой строкой из онлайн-калькулятора.
Для воспроизводимости сохраните источник ставок Банка России и выписки, на которые опирается каждая строка. В претензии полезно показать не только итог, но и логику исключений: какие дни не включены из-за законной проверки, какие суммы не были доступны, когда уменьшилась база. Это позволяет обсуждать действительный спор, а не исправлять арифметику уже в заседании.
Когда вместо процентов возникает требование об убытках
Проценты компенсируют неправомерную задержку доступных денег. Убытки могут потребоваться, когда поведение банка привело к самостоятельной имущественной потере: например, он незаконно не исполнил документ, после чего деньги ушли со счёта и взыскание оказалось невозможным. В этом случае размер ущерба не выводится автоматически из номинала листа.
Нужно показать последовательность: у банка была обязанность и реальная возможность исполнить документ; он неправомерно её не реализовал; позднейшее событие лишило кредитора результата, который был бы получен при надлежащем исполнении. Если деньги всё ещё доступны у должника или долг уже взыскан другим способом, требование о возмещении всей суммы потребует особенно убедительного объяснения отсутствия двойного получения.
Пункты 14-15 Обзора практики ВС от 16.06.2021 посвящены ответственности банков за ненадлежащее исполнение и ситуации отказа до фактического закрытия счёта. Обзор полезен как основание анализа причинной связи, но не освобождает истца от доказательств конкретной потери. Само заявление должника о расторжении договора счёта не тождественно отсутствию денег или уже состоявшемуся закрытию счёта.
Различайте неполученную основную сумму и дополнительные расходы. Например, проценты по срочному кредиту для покрытия кассового разрыва требуют доказать необходимость финансирования, связь с задержкой и разумность расходов. Нельзя включить весь процентный платёж по давно существующему кредиту только потому, что в тот же период банк задержал исполнение листа.
Как не получить отказ из-за двойной компенсации
У взыскателя могут одновременно существовать требования к первоначальному должнику и к банку. Но это не означает автоматической солидарности или права дважды компенсировать одну потерю. В иске объясните, какое нарушение совершил каждый ответчик, за какой период начислена сумма и какие платежи уже получены.
Пункт 2 статьи 395 ГК регулирует соотношение процентов и убытков: превышающие проценты убытки возмещаются в соответствующей части. Если заявляются разные по природе потери, это также нужно раскрыть. Простое сложение процентов, полной суммы листа и всех расходов без распределения оснований делает размер требования уязвимым.
Особенно внимательно учитывайте перечисления должника напрямую. Банк мог задержать перевод, но кредитор в середине спорного периода уже получил исполнение другим способом. Такая дата влияет на дальнейшую оценку нарушения и размера требований. Сохраните реестр всех поступлений независимо от плательщика и не ограничивайтесь выпиской по переводу из спорного банка.
Вопросы процентов за иные денежные нарушения могут иметь другую правовую основу. Например, проценты на аванс, размещённый на казначейском счёте, разбираются через отношения сторон договора. Переносить оттуда момент начала начисления в спор с банком нельзя без самостоятельной проверки.
Претензия и судебная защита: разделите требования
Для претензии о процентах достаточно одного понятного сценария: лист принят, законных оснований задерживать исполнение не было, доступные деньги перечислены позднее, сумма процентов рассчитана за установленный период. Не перегружайте документ просьбами к Банку России наказать сотрудников или признать недействительными операции должника. Эти вопросы не заменяют денежное требование.
В образце претензии банку о процентах за задержку исполнения листа предусмотрены хронология, сведения о доступном остатке, расчёт и требование предоставить мотивированные возражения. Если основной долг ещё не получен, текст необходимо адаптировать: определить актуальный период и отдельно сформулировать требование об исполнении.
Способ обращения в суд зависит от предмета защиты. Оспаривание исполнения публичной обязанности, взыскание убытков и денежное требование о процентах нельзя описывать как полностью взаимозаменяемые процедуры. Проверяйте компетенцию, порядок рассмотрения, срок обращения, пошлину и необходимость досудебного урегулирования для выбранного требования. Обзор 2021 года отдельно разграничивает оспаривание действий банка и гражданско-правовые иски об убытках.
Для коммерческого спора подготовьте доказательства направления претензии и истечения применимого срока, если претензионный порядок обязателен. Стандартные тридцать календарных дней из части 5 статьи 4 АПК относятся к указанным в ней категориям; распространение их на любое требование к банку только из-за денежной формы неверно. Установите квалификацию, а затем рассчитывайте дату допустимой подачи.
Какие возражения банка проверить заранее
«Денег не было». Сопоставьте ответ с выпиской и датами поступлений. Если подтверждён только остаток на день предъявления, нельзя без дополнительной проверки утверждать его сохранение в последующие недели.
«Шла проверка листа». Запросите основания сомнений и документы о проверке. Срок и необходимость проверки оцениваются отдельно; формальная ссылка на внутренний регламент не заменяет предусмотренного законом основания.
«Взыскатель представил неверные реквизиты». Проверьте исходное заявление, дату исправления и возможность идентифицировать получателя. Причинная связь между ошибкой и задержкой может исключить часть периода, даже если после исправления банк продолжал бездействовать.
«Исполнение ограничено другими требованиями». Установите содержание ограничений и очередность. Ссылки на сам факт ареста или налогового решения недостаточно без оценки того, препятствовали ли они именно спорному платежу.
«Взыскатель не является клиентом банка». Это не снимает вопроса о самостоятельной ответственности за неправомерное неисполнение листа. Вместе с тем отсутствие договора важно для квалификации требований и не позволяет механически переносить все условия банковского обслуживания клиента на взыскателя.
Пример: как меняется позиция после получения выписки
Представим учебную ситуацию: компания предъявила лист на 1,8 миллиона рублей и спустя месяц получила всю сумму. В ответе банк указал, что ожидал подтверждения документа. Взыскатель рассчитал проценты на весь долг за месяц и направил претензию. На этом этапе требование выглядит логичным, но его фактическая основа ещё не проверена.
После получения документов выяснилось, что в день предъявления на счёте было 500 тысяч рублей, через неделю поступил миллион, а оставшиеся 300 тысяч появились только перед перечислением. Суд подтвердил подлинность листа на четвёртый день. Кроме того, часть раннего остатка была направлена на требование, очередность которого банк считает более высокой. Теперь общий месячный расчёт необходимо разобрать на отдельные вопросы.
Первый вопрос: были ли первоначальные сомнения обоснованными и завершилась ли допустимая проверка после ответа суда. Второй: какая часть первых 500 тысяч подлежала перечислению взыскателю с учётом конкурирующего требования. Третий: почему миллион, поступивший после проверки, не был перечислен до конца месяца. Четвёртый: возникла ли вообще просрочка по последним 300 тысячам, если они направлены взыскателю сразу после поступления.
Сильная позиция может оказаться уже первоначальной: уверенно подтверждённый интервал по миллиону рублей вместо спорного месяца по всей сумме. Это не означает отказа от других требований. Недостающие доказательства можно истребовать, а после их получения уточнить расчёт в предусмотренном процессуальном порядке. Но утверждать неизвестный остаток как установленный факт не следует.
Для переговоров предложите банку дать контррасчёт по тем же интервалам. Если банк признаёт поступления и даты, но спорит только о правомерности проверки, предмет разногласий становится значительно точнее. Такой ответ полезен и в суде: он показывает, какие обстоятельства действительно нуждаются в доказывании, а какие стороны одинаково понимают.
Какие документы сохранить, если банк уже исполнил лист
Фактическое перечисление прекращает ожидание основной суммы, но не сохраняет автоматически доказательства предшествующего нарушения. После исполнения взыскатель нередко получает только платёж и оригинал листа с отметкой. Для спора о процентах этого мало: отметка показывает результат, но не весь путь документа внутри банка.
Сохраните заявление с отметкой приёма, опись почтового отправления, все версии ответа банка, подтверждения электронных обращений и документ о дате получения денег. Если банк сначала называл отсутствие средств, а затем сослался на проверку подлинности, обе версии важны. Противоречие не доказывает незаконность само по себе, но обосновывает запрос конкретных документов и проверку достоверности объяснений.
Отдельно сохраните информацию о статусе судебного акта в спорный период: было ли приостановлено исполнение, отменён ли акт, выдавался ли дубликат листа. Наличие поданного заявления о пересмотре не следует приравнивать к уже принятому определению о приостановлении. В претензии нужно сопоставить юридически значимое событие с датой задержки, а не ограничиться фразой, что решение «действовало».
При возврате оригинала проверьте отметки о частичном исполнении и времени нахождения документа в банке. Если они расходятся с вашим реестром, направьте запрос об исправлении или разъяснении сразу, приложив подтверждения. В дальнейшем расхождение может повлиять не только на проценты, но и на повторное предъявление документа, поэтому откладывать его до будущего иска невыгодно.
Что подготовить юристу до подачи
- Подтвердить дату и состав предъявленного комплекта, полномочия подписанта и реквизиты получателя.
- Разделить законную проверку, неправомерную задержку и периоды отсутствия документа в банке.
- Установить доступный остаток с учётом поступлений, очередности и ограничений.
- Выбрать требование: исполнение, проценты, убытки либо обоснованное сочетание.
- Подготовить интервальный расчёт и учесть все полученные платежи.
- Направить адресную претензию и необходимые запросы, сохранить подтверждения.
- Определить процессуальный порядок и своевременно раскрыть доказательства другой стороне.
Последний шаг влияет на практическую устойчивость позиции: даже хороший расчёт трудно обсуждать, если выписки появляются впервые в заседании. Правила раскрытия разобраны в статье о доказательствах в арбитражном процессе. Основа сильного требования к банку - не общий упрёк в затягивании, а доказанный период, в котором конкретная сумма должна была поступить взыскателю и не поступила по вине банка.
Источники
- Определение ВС от 23.04.2025 № 305-ЭС24-24537, дело № А40-271552/2023.
- Обзор практики по исполнению документов банками от 16.06.2021.
- Закон № 229-ФЗ, статьи 8, 15 и 70.
- Статья 395 ГК РФ.
Подготовьте претензию или иск в «Документы Про» по исполнительному листу, переписке с банком и расчёту: с хронологией, доказательствами и отдельным обоснованием каждого требования. Результат в Word.