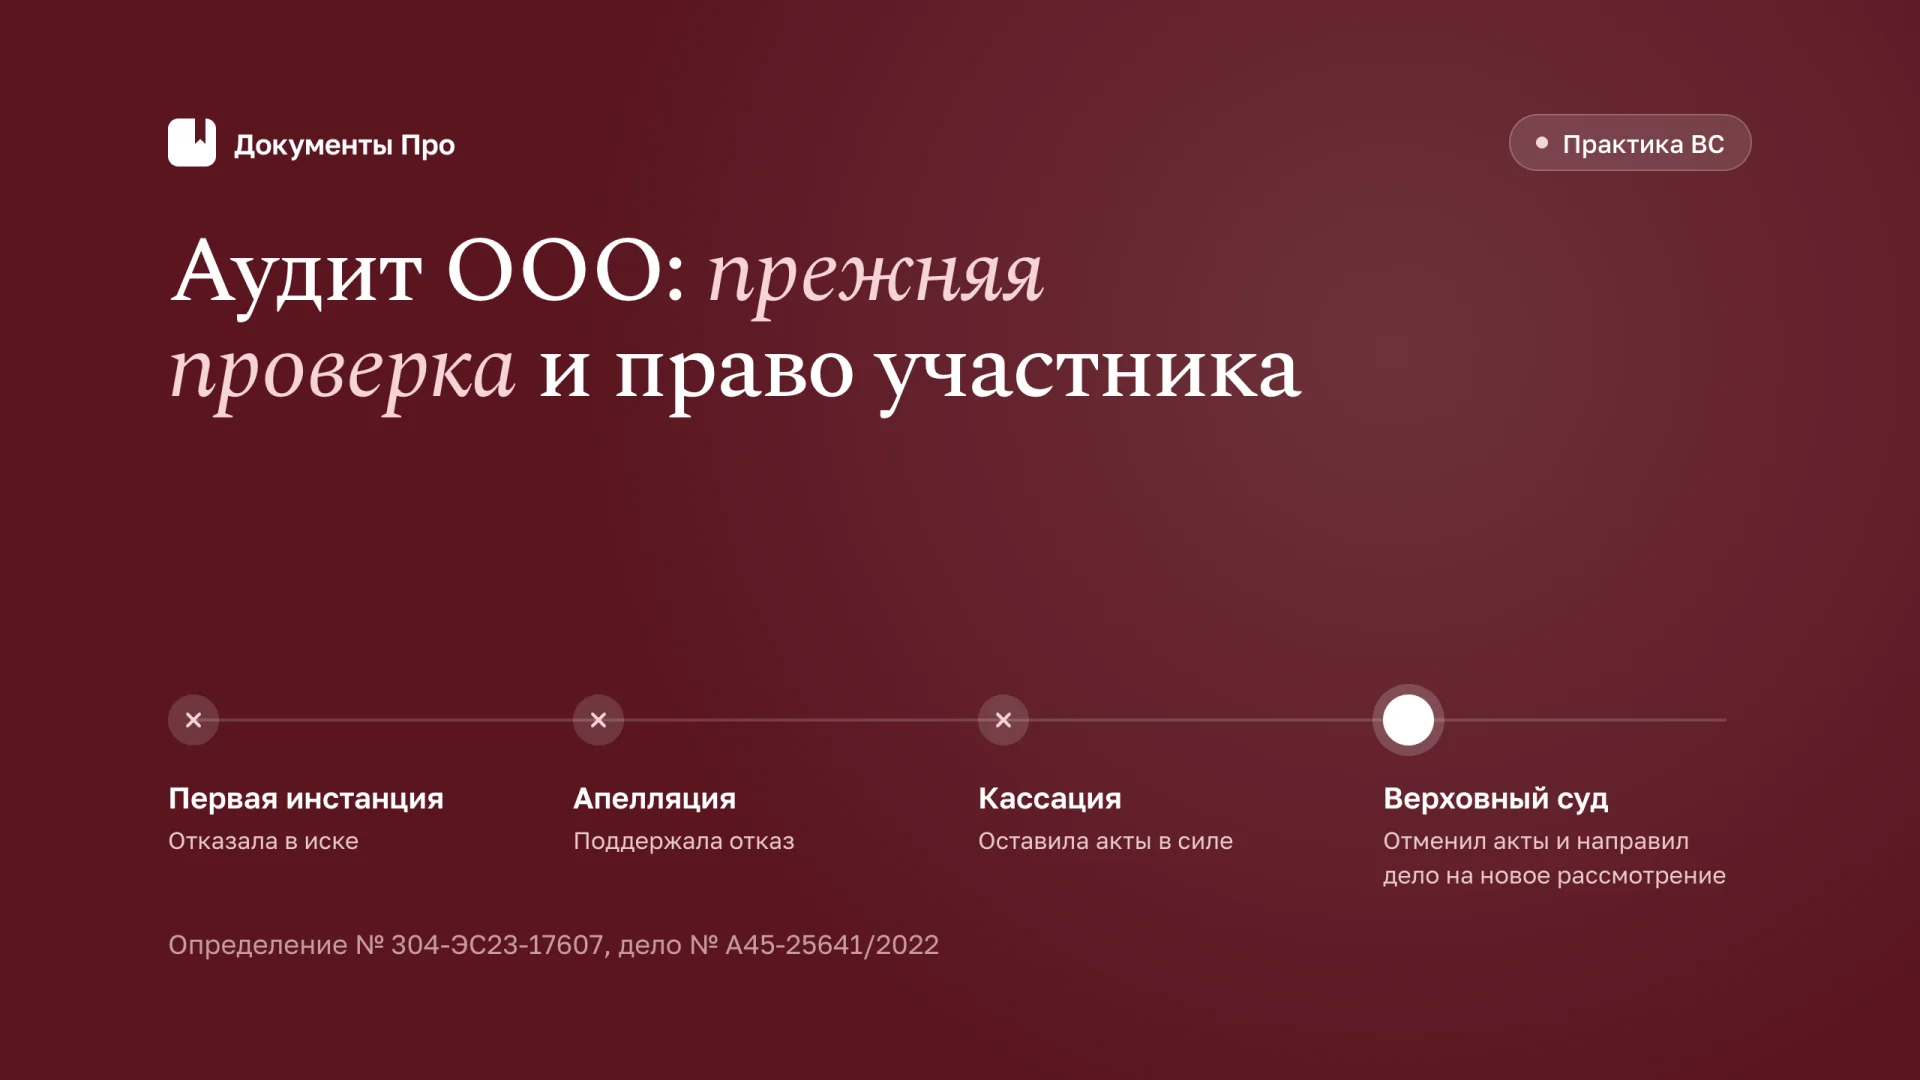
Аудит ООО по инициативе одного участника сам по себе не исчерпывал право другого участника потребовать проверку того же периода. Такой вывод сделала СКЭС ВС РФ в определении от 30.01.2024 № 304-ЭС23-17607. Суд применял прежнюю редакцию ст. 48 Закона об ООО. Для нового спора юристу важно отдельно обосновать предмет аудита по действующей норме и объяснить, какое препятствие создало общество.
Как возник спор в деле № А45-25641/2022
Участник ООО «Новосибирский Эмульсионный Завод» с долей 19% несколько раз обращался в общество в 2022 году. Он просил провести проверку и намеревался оплатить работу выбранного аудитора. Общество ссылалось на неточности и сомнения в происхождении обращений.
Участник предъявил требования к обществу и директору. С учётом изменения иска по ст. 49 АПК РФ он настаивал на аудите за период с 1 января 2021 года по 31 марта 2022 года. Спор затронул сразу две задачи: повторную проверку уже проверенного периода и проверку первого квартала следующего года.
| Инстанция | Итог |
|---|---|
| Арбитражный суд Новосибирской области, 22.11.2022 | Отказал в иске |
| Седьмой арбитражный апелляционный суд, 10.02.2023 | Оставил решение без изменения |
| Арбитражный суд Западно-Сибирского округа, 30.05.2023 | Оставил судебные акты в силе |
| СКЭС ВС РФ, 30.01.2024 | Отменила все три акта и направила дело на новое рассмотрение |
Суды сослались на аудит 2021 года, проведённый по требованию другого участника. Проверку периода 2022 года они связали с окончанием финансового года. Значение имели и возражения общества о том, что заявитель недостаточно определил период проверки.
Какие возражения определили исход в нижестоящих судах
В мотивировке определения СКЭС можно выделить три блока возражений. Первый касался повторности. Проверка за 2020 и 2021 годы уже проводилась по требованию другого участника, поэтому суды посчитали, что по 2021 году право истца не нарушено. Второй касался периода 2022 года. Нижестоящие суды связали возможность проведения аудита с окончанием финансового года. Третий блок касался содержания переписки: общество ссылалось на недостаточную конкретизацию периода при досудебном обращении.
У этих возражений разные предметы. Первое требует сопоставить субъектов, основания и предмет двух проверок. Второе зависит от применимой редакции закона и вида отчётности либо проверки. Третье требует посмотреть, какие сведения общество уже имело и какие могло уточнить. Для иска и отзыва это удобное разделение: даже если подтверждён факт прежнего аудита, он сам по себе не отвечает на вопрос о периоде или достаточности обращения.
По определению видно, что суды сочли несущественным отсутствие результата от аудитора, которому доверял заявитель. СКЭС, напротив, связала это с возможностью участника получить квалифицированную информацию. При изложении позиции полезно показать, для какого корпоративного решения клиенту потребовалась информация и в какой мере готовое заключение другого аудитора решает эту задачу. Такой довод помогает отличить реальный запрос на проверку от спора только о том, повторяется ли календарный период.
Что Верховный суд посчитал существенным
Проверка по инициативе участника служила способом получить профессиональную информацию для участия в управлении обществом. Из прежней редакции нормы следовало, что значение имел и выбор специалиста, которому заявитель доверял. Поэтому проведённый по запросу другого участника аудит не закрывал вопрос о доступе самого истца к такому способу корпоративного контроля.
Коллегия также отметила, что при неясности периода общество могло уточнить его у заявителя. К моменту рассмотрения спора период был определён в изменённых требованиях. Для юриста общества это отдельный процессуальный урок: запрос об уточнении и подтверждённая готовность содействовать дают суду больше материала для оценки, чем общий отказ из-за расплывчатой формулировки.
Довод о возможности проверки текущих дел основан на прежнем тексте ст. 48. По той редакции ВС отверг тезис о необходимости дождаться окончания финансового года. Коллегия вернула спор в первую инстанцию, где предстояло исследовать доказательства и вновь разрешить требования. В ссылке на дело указывайте именно этот результат.
Как применить выводы к действующей статье 48
Пункт 3 действующей ст. 48 Закона № 14-ФЗ предусматривает аудит бухгалтерской (финансовой) отчётности общества по требованию любого участника. Аудиторская организация или индивидуальный аудитор должны отвечать требованиям независимости по Закону № 307-ФЗ. Услуги оплачивает участник, инициировавший аудит. Общее собрание вправе решить вопрос о возмещении ему этих расходов за счёт общества.
Слова о проверке состояния текущих дел и прежняя конструкция о выбранном участником аудиторе требуют сверки с действующим текстом. Если клиенту нужен контроль отдельного платежа, проверка договора или сведения о движении имущества, сначала определите, входит ли задача в аудит конкретной отчётности. Для получения документов оцените самостоятельный порядок по ст. 50 Закона об ООО и условия доступа к конкретному виду документов. Если требуется решение собрания, отдельно проверьте образец требования о созыве внеочередного собрания.
Ссылка на определение особенно полезна для ответа на довод «аудит уже проводили». Сопоставьте инициатора, исполнителя, период и предмет прежней проверки с новым требованием. Если общество ссылается на злоупотребление, обсуждайте конкретные обстоятельства: частоту запросов от этого участника, совпадение предмета, фактическую нагрузку и объяснение заявленной потребности. Формальное совпадение отчётного года не раскрывает этих обстоятельств.
Как подготовить требование и доказательства уклонения
- Назовите отчётность и период, по возможности со ссылкой на её реквизиты. Отдельно перечислите данные, которые нужны аудитору для начала работы.
- Приложите доказательство статуса участника и полномочий подписанта. Зафиксируйте готовность оплачивать услуги и предложите способ согласовать сроки и обмен документами.
- Если предлагаете конкретную аудиторскую организацию, приложите сведения о её статусе и предварительное подтверждение независимости. Запросите мотивированный ответ на кандидатуру.
- Сохраните подписанный экземпляр, подтверждение вручения и переписку по уточнениям. Ответ «всё уже проверено» полезно запросить с указанием периода, предмета и инициатора прежнего аудита.
Предложить порядок взаимодействия можно по образцу требования участника ООО об аудите отчётности. При подготовке иска проверьте, кто должен выполнить конкретное действие, кто хранит документы и в чём выражен отказ. Например, требование обеспечить доступ к указанному комплекту отчётности в целях аудита имеет проверяемый результат. Просьба «провести полную проверку компании» оставляет неопределёнными объём действий и момент исполнения.
Если переписка уточнила период или состав отчётности уже после подачи иска, проверьте, требуется ли изменение требований. Отделите его от простого пояснения уже изложенной позиции. На этой стадии пригодится разбор процессуальных ходатайств в арбитраже, когда документы общества нужно получить через суд.
Как построить позицию в иске и в отзыве
Для участника
В иске полезно разложить переписку по эпизодам. В первой строке зафиксируйте первоначальный запрос и чем подтверждено его получение. Во второй приведите ответ общества и конкретное препятствие, на которое оно сослалось. В третьей покажите, какое уточнение предоставил участник. В деле № А45-25641/2022 ВС специально оценил, могло ли общество уточнить период в досудебном порядке. Поэтому доказательства того, что уточнение уже было дано или что общество отказалось его запросить, работают на разных этапах аргументации.
Сопоставьте просительную часть с тем, чего не сделал ответчик. Если общество ответило, что аудит невозможен из-за отсутствия документов, выясните, какие документы действительно отсутствуют, у кого они должны находиться и можно ли установить это по переписке и учётным сведениям. Если отказ состоит в том, что согласование кандидатуры откладывают без указания причин, опишите, какие шаги участник уже выполнил и какие сведения общество могло сообщить. От этого зависит, просить ли о совершении определённого действия или заявлять иную форму защиты.
При ссылке на определение ВС выделите общий и специальный доводы. Общий состоит в самостоятельном значении права участника на получение квалифицированной информации. Специальные доводы о выборе аудитора и возможности проверить текущие дела были сделаны по прежней редакции. Для современного обращения анализ действующего п. 3 ст. 48 должен предшествовать ссылке на прежнее дело. Удобно отвести действующей норме отдельный подраздел и уже после него показать, чем полезен подход СКЭС к фактическому отказу.
Для общества
В отзыве полезно показать, какие действия общество предприняло после получения требования. Запросило ли оно уточнение периода, предложило ли другой способ обмена материалами, проверило ли независимость кандидата. Если заявитель не подтвердил, что готов оплатить работу, поясните, какой запрос ему направили, какие условия были предложены и что осталось несогласованным. Вывод о препятствии должен следовать из переписки, а не из предположения о поведении участника.
Если общество уже проходило аудит, представьте документы о его предмете и сроке, а также объясните, как он соотносится с новым запросом. Например, отчёт за целый год и отдельный договор о проверке конкретной формы могут иметь разные предметы, даже если включают одни календарные месяцы. Сравнение только по году не раскрывает основания отказа. Если имеющийся документ уже передан участнику, укажите дату передачи и содержание отправленного комплекта.
Как подтвердить исполнимость требования
Суду важно понять, что произойдёт при удовлетворении иска. Подготовьте перечень действий: предоставить комплект названной отчётности, определить контактное лицо, организовать доступ к соответствующим документам в разумный срок. Проверьте, от кого каждое действие зависит и можно ли установить момент его исполнения. Если предполагаемое содействие связано с персональными данными или коммерческой тайной, изложите предлагаемый режим доступа. Он помогает отделить реальное препятствие от организационного вопроса, который можно решить.
До подачи проверьте материалы минимум в трёх частях: подтверждение статуса участника, идентификация отчётности, документы об организации аудита и реакции общества. В суде эти материалы лучше представлять в том же порядке, в котором о них говорится в иске. Такой пакет показывает и основание требования, и предмет, и фактическое нарушение.
Источники
- Определение СКЭС ВС РФ от 30.01.2024 № 304-ЭС23-17607.
- Статья 48 Закона об ООО в действующей редакции.
- Федеральный закон от 30.12.2008 № 307-ФЗ об аудиторской деятельности.
В «Документы Про» можно подготовить проект требования или искового заявления. В исходных данных укажите конкретный период, условия взаимодействия с аудитором и документ, в котором общество выразило отказ.


