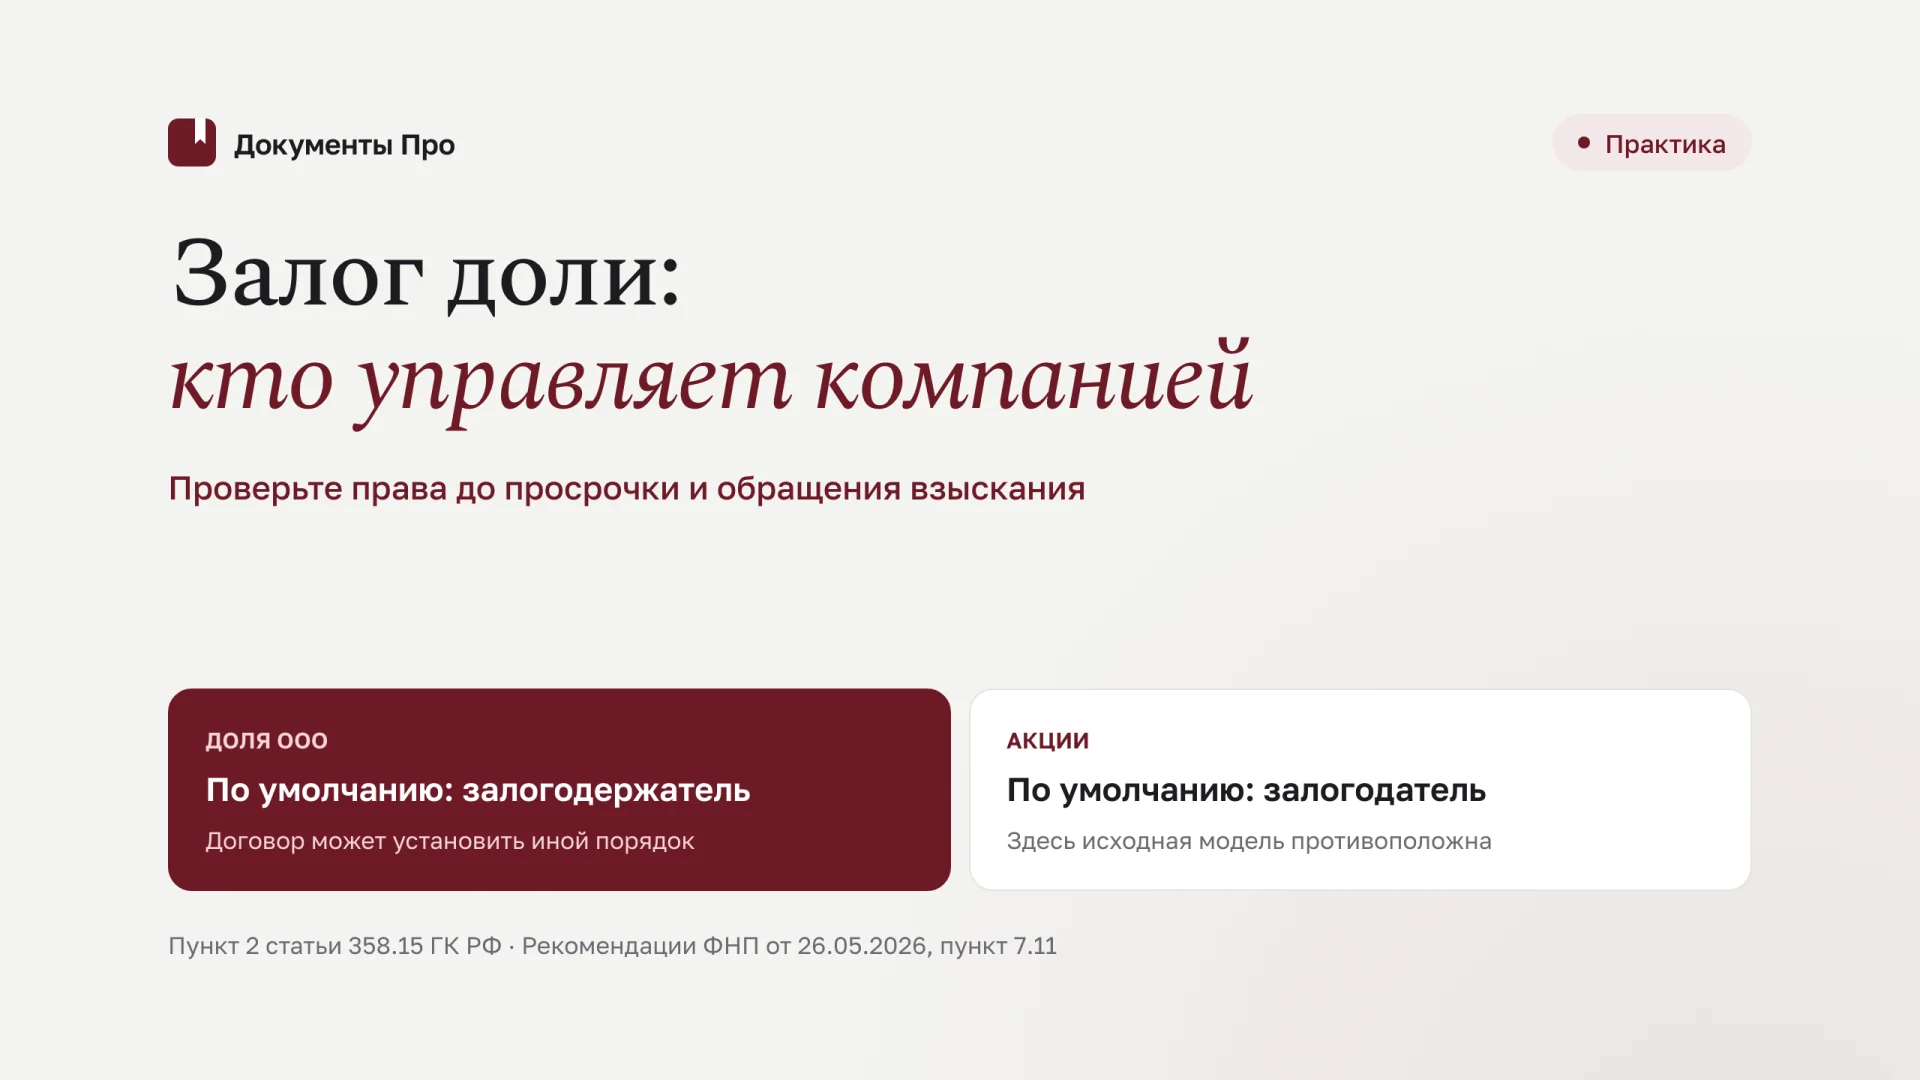
Собственник бизнеса передаёт долю банку в обеспечение кредита и рассчитывает, что кредитор заинтересуется управлением только после просрочки. Однако п. 2 ст. 358.15 ГК РФ устроен иначе: для доли ООО закон предусматривает осуществление прав участника залогодержателем, если договор не установил другой порядок. Ошибка в одном разделе обеспечительного договора способна изменить корпоративное управление задолго до взыскания.
В мае 2026 года ФНП направила обновлённые методические рекомендации по сделкам с долями. Их раздел о залоге прямо обращает внимание на распределение корпоративных прав. Для юриста это повод проверить не только стоимость обеспечения, но и то, кто после регистрации залога будет голосовать, получать информацию и взаимодействовать с обществом.
Почему обеспечение кредита меняет управление уже сейчас
Залогодатель остаётся обладателем доли, но принадлежность доли и осуществление связанных с ней прав могут расходиться. Именно поэтому фраза «доля не продана» не отвечает на вопрос о голосовании. Залог создаёт обеспечительный режим, в котором закон и договор определяют отдельные полномочия кредитора.
Ключевое условие следует искать в самом договоре залога. Если стороны обсуждали сохранение управления только в переписке, а нотариальный документ ничего об этом не говорит, возникает серьёзный риск применения законной модели. Согласование кредита и согласование режима корпоративных прав должны быть частью одной юридической проверки.
Просрочка не является обязательной точкой переключения
Общее правило ст. 358.15 не откладывает осуществление прав залогодержателем до нарушения обеспеченного обязательства. Поэтому юристу нельзя автоматически связывать полномочия кредитора с направлением требования о досрочном возврате займа. Договор может предусматривать иную конструкцию, но её необходимо прямо и последовательно оформить.
Положение «залогодержатель вправе обратить взыскание при просрочке» само по себе не сохраняет голосование за залогодателем. Оно отвечает на другой вопрос. В одном договоре могут существовать независимые блоки: текущие корпоративные права, ограничения распоряжения и порядок удовлетворения из стоимости доли. Их смешение создаёт ложное чувство защищённости.
Если стороны намерены менять распределение полномочий после определённого события, необходимо определить это событие, подтверждающие документы и момент изменения. Неопределённая формула «при ухудшении положения заёмщика» неудобна для общества: директору требуется понимать, чьё волеизъявление принимать сегодня, а не гадать о финансовой оценке кредитора.
Правило для акций другое
В той же статье закон устанавливает иную исходную модель для залога акций: права осуществляет залогодатель, если стороны не предусмотрели обратное. Копирование условия из документа акционерной сделки в залог доли ООО без проверки может привести к противоположному результату.
| Вопрос | Акции | Доля ООО |
|---|---|---|
| Кто осуществляет права по законной модели | Залогодатель-акционер | Залогодержатель |
| Может ли договор изменить распределение | Да, с учётом применимых правил | Да |
| Достаточно ли знать, кому принадлежит актив | Нет, требуется проверить договор | Нет, принадлежность и осуществление различаются |
Это различие важно для группы, где одновременно финансируются ООО и АО. Единый банковский пакет не должен скрывать разные исходные режимы. Юристу полезно готовить отдельную карту управления по каждой обеспечительной сделке, даже если экономическая цель у кредитов одна.
Что разъяснила ФНП в рекомендациях 2026 года
Письмом от 26.05.2026 № 4914/03-16.3 ФНП направила методические рекомендации по удостоверению сделок с долями ООО. Это профессиональные разъяснения нотариальной практики, а не закон, впервые передавший кредитору управление компанией. Основное диспозитивное правило уже содержится в ГК РФ.
Пункт 7.11 допускает закрепить осуществление прав за залогодателем либо распределить их между сторонами. При этом разграничиваются корпоративные права и действия, определяющие юридическую судьбу самой доли. Залогодержатель не получает из одного общего правила право свободно отчуждать чужую долю. Полный текст рекомендаций, раздел 7.
Разъяснение не заменяет индивидуальную конструкцию
Для договора недостаточно повторить, что стороны «руководствуются рекомендациями ФНП». Нужно решить, какие права фактически сохраняет собственник бизнеса, какие получает кредитор и какие действия требуют согласования между ними. Отсылка не определяет адресата уведомления о собрании и не устраняет противоречащие друг другу условия.
Особенно важно отделить текущее управление от юридической судьбы доли. Возможность участвовать в собрании не означает возможность продать предмет залога от имени его владельца. Для распоряжения, последующего обременения и взыскания проверяются собственные основания и требования закона.
В договоре также не стоит обещать кредитору больше полномочий, чем способен передать залогодатель. Например, представитель участника не может одним соглашением отменить компетенцию органов общества или обязать всех остальных участников голосовать определённым образом. Условия работают в пределах прав сторон и обязательных корпоративных правил.
Три модели распределения полномочий
Первая модель сохраняет за залогодателем осуществление корпоративных прав. Кредитор получает договорные инструменты контроля: информацию от своего контрагента, согласование значимых действий и последствия нарушения обязательств. Такая конструкция удобна, когда финансирование не предполагает участия банка в ежедневном управлении.
Вторая модель передаёт осуществление определённых прав залогодержателю. Например, стороны специально распределяют голосование и иные правомочия. Здесь необходимо подробно описать границы, чтобы обе стороны не считали себя одновременно вправе совершить одно и то же действие.
Третья модель предусматривает изменение режима при установленном событии. Она требует особенно точной процедуры подтверждения, уведомления и разрешения разногласий. Чем сложнее условие переключения, тем больше вероятность, что общество окажется между противоречащими требованиями двух лиц.
Сохранение прав и предварительное согласие кредитора не одно и то же
Если права осуществляет залогодатель, обязанность предварительно согласовать голосование обычно представляет собой договорное ограничение в отношениях сторон. Её нарушение нельзя автоматически объявить недействительностью решения собрания. Для оспаривания корпоративного решения проверяются самостоятельные основания, состав заявителей и последствия нарушения.
Поэтому формулировка «без согласия банка решение ничтожно» опасна. Она может создавать ожидание, которое не следует из закона. Гораздо точнее определить предмет согласования, срок ответа, допустимые условия отказа и договорную ответственность, отдельно сохранив применение обязательных правил о корпоративных решениях.
Аналогично обязанность направлять банку копии документов не всегда означает самостоятельное неограниченное право кредитора требовать любую информацию от общества. Нужно определить, кто обязан предоставить сведения, какие права позволяют их получить и какие ограничения охраняют информацию третьих лиц.
Частичный залог требует расчёта полномочий
Если участнику принадлежит шестьдесят процентов, а заложена только половина его доли, нельзя описывать предмет как «все права участника» без уточнения. Следует установить, какая часть обременена и как распределяются связанные с ней правомочия. Иначе при подготовке собрания возникает спор о числе голосов, допустимых требованиях и подтверждении статуса.
Проверка должна охватывать и последующие изменения капитала. Сторонам важно заранее определить обязанности сообщать о событиях, способных повлиять на предмет обеспечения, и согласовывать необходимые документы. Но обещание автоматически распространить залог на любой новый актив не заменяет требования к определимости предмета и регистрации.
Регистрация, уведомление общества и корпоративные процедуры
Статья 22 Закона об ООО требует нотариального удостоверения договора залога доли и государственной регистрации залога. Для определения начала обеспечительного режима нужно проверить соответствующую запись, а не только дату подписания кредитного договора. При залоге, возникающем в будущем, учитывается специальная процедура.
ЕГРЮЛ не рассказывает всё о распределении прав
Запись об обременении подтверждает юридически значимый факт, но не заменяет прочтение договорных условий. Директору может быть известно о залоге, однако неизвестно, сохранили ли стороны голосование за залогодателем. Поэтому договор должен предусматривать передачу обществу достаточных подтверждений выбранного режима.
Полезен отдельный документ для общества: реквизиты залога, обременённая часть, сведения о лице, осуществляющем соответствующие права, и основание распределения. При этом не следует без необходимости раскрывать весь кредитный пакет с коммерческими условиями. Объём раскрытия должен позволять проверить полномочия и соблюдать охраняемые интересы.
Изменение распределения требует той же аккуратности. Если стороны подписали дополнительное соглашение, а общество продолжает получать прежние инструкции, риск конфликтного голосования сохраняется. Необходимо определить, кто и в какой срок доводит изменения, каким способом подтверждается получение и какие документы предъявляются перед собранием.
Согласие на залог не равнозначно согласию на любые решения
При передаче доли третьему лицу в залог проверяются устав и требуемое согласие общего собрания по ст. 22 Закона об ООО. Такое согласие относится к обеспечительной сделке. Оно не означает, что остальные участники заранее одобрили будущую продажу имущества, назначение директора либо увеличение капитала.
Это существенно при подготовке решения о согласии. В нём можно отразить известную модель осуществления прав, чтобы участники понимали последствия. Но нельзя подменять одной формулировкой все будущие процедуры, для которых закон или устав требуют отдельного решения.
Сохранение доказательств уведомления полезно обеим сторонам. Кредитор подтверждает, что общество знало о его полномочиях, а залогодатель о договорном исключении из общей модели. Если возникает спор о допуске на собрание, документы должны показывать состояние отношений именно на дату корпоративного действия.
Какие условия договору действительно нужны
Вместо декларации о сотрудничестве полезно составить перечень конкретных действий. Для каждого определяется управомоченное лицо, обязанность информировать другую сторону и пределы согласования. Чем яснее этот перечень, тем меньше вероятность блокировки обычных решений из-за слишком широкого банковского запрета.
| Блок | Что следует определить | Практическая причина |
|---|---|---|
| Голосование | Кто осуществляет право и в отношении какой части | Исключить двойное волеизъявление |
| Информация | Источник, получатель, объём и способ передачи | Различить право к обществу и обязанность контрагента |
| Значимые решения | Закрытый либо определимый перечень согласований | Не блокировать повседневную деятельность |
| Срок ответа | Начало, длительность, последствия молчания | Не оставлять заявку без разрешения перед собранием |
| Завершение режима | Подтверждение прекращения и обновление документов | Исключить сохранение старых инструкций |
Перечень значимых решений должен учитывать экономику сделки
Для кредитора могут иметь значение увеличение капитала, изменение структуры бизнеса, распределение прибыли или крупное отчуждение активов. Однако договор нельзя писать так, будто любой хозяйственный платёж является корпоративным голосованием. Нужно определить конкретные решения участника, которые действительно способен контролировать залогодатель.
Согласование также должно быть соразмерно графику корпоративных процедур. Если материалы приходят за короткий период до собрания, а договор даёт кредитору длительный срок без возможности оперативного ответа, залогодатель оказывается между риском нарушения договора и утратой возможности голосовать. Юрист должен согласовать работающий процесс, а не только строгий запрет.
Молчание следует урегулировать прямо. Стороны могут выбрать обязанность получить явное согласие либо договорный результат отсутствия ответа, если это допустимо для их модели. Нельзя оставлять обе конструкции в разных разделах. В любом случае внутреннее правило не отменяет обязательные требования к самому решению общества.
Ответственность должна соответствовать нарушенному интересу
Если залогодатель проголосовал без предусмотренного согласования, кредитору нужны понятные способы договорной защиты. Их выбор зависит от обеспеченного обязательства, тяжести нарушения и согласованной системы последствий. Автоматическое превращение любого опоздания с копией протокола в основание прекращения всего финансирования может стать источником отдельного конфликта.
Залогодержатель, получивший информационный доступ, также должен иметь обязанности: сохранять конфиденциальность, использовать сведения по согласованному назначению, не требовать неподконтрольных контрагенту действий. Договор не становится профессиональнее от одностороннего перечисления запретов только для владельца бизнеса.
Если отношения дополнительно регулируются корпоративным договором, необходимо проверить совместимость документов. Одна сторона не должна обещать кредитору голосовать одним образом, уже обязавшись перед партнёром действовать иначе. Практические вопросы такого согласования рассмотрены в статье о корпоративном договоре и опционах.
Спор до взыскания: что проверять в первую очередь
Представим условную ситуацию: участник заложил семьдесят процентов капитала, договор не сохранил за ним осуществление прав, а после регистрации залога он единолично проголосовал за смену директора. Компания считает решение бесспорным, поскольку должник исправно платит проценты. Но своевременное обслуживание кредита не отвечает на вопрос о полномочиях голосовавшего.
Первое действие юриста состоит в изучении действовавшего договора и регистрационного состояния на дату решения. Второе в установлении содержания корпоративной процедуры: кто был уведомлён, кто присутствовал, как подтверждались полномочия и голоса. Лишь после этого выбираются способ защиты и участники спора.
Не каждый дефект устраняется повторным протоколом
Попытка задним числом получить согласие кредитора может создать новый документ, но не автоматически устранить все последствия исходного решения. Необходимо проверить возможность и значение последующих действий в конкретной ситуации. Особенно осторожно следует работать, если на основании спорного решения уже заключены сделки или изменены сведения о руководителе.
Представителю залогодателя важно не ограничиваться утверждением о сохранённой собственности. Представителю кредитора недостаточно показать договор займа. Обе стороны должны доказать именно применимый режим осуществления прав, а затем связать его нарушение с выбранным требованием.
Срок судебной защиты определяется предметом конкретного требования. Для оспаривания корпоративного решения и для договорных убытков могут действовать разные правила. Поэтому нужно зафиксировать дату получения информации о решении и нарушения, не рассчитывая, что общий срок по кредиту автоматически сохранит возможность корпоративного оспаривания.
Договорный спор и спор с обществом различаются
Если права оставлены залогодателю, но он нарушил обязанность согласовать голосование, первоначальный конфликт может находиться прежде всего между сторонами залога. Если права осуществляет кредитор, а общество вообще его не допустило, вопрос затрагивает корпоративную процедуру. Универсальная претензия «вернуть управление» не описывает ни одну ситуацию достаточно точно.
Для договорной настройки доступно соглашение о правах при залоге доли ООО. Оно рассчитано на сохранение осуществления прав за залогодателем с определёнными договорными согласованиями. Это проект для нотариального оформления, а не готовая замена обязательной формы обычными подписями.
Уведомления при спорном переключении полномочий
Допустим, договор связывает переход осуществления прав к кредитору с просрочкой и письменным уведомлением. Стороны спорят, была ли просрочка: должник ссылается на отсрочку, кредитор отрицает её действительность. В такой ситуации директор общества не должен по собственной инициативе разрешать кредитный спор, но ему всё равно необходимо принять организационное решение о документах предстоящего собрания.
Договорная процедура должна снижать такую неопределённость заранее. Следует определить, какие документы подтверждают наступление условия, кому направляется уведомление и как устанавливается дата его получения. Также полезно предусмотреть обязанность сторон оперативно сообщать об отмене ошибочного уведомления и достигнутом урегулировании. При этом частное соглашение не должно обещать, что любое одностороннее утверждение кредитора становится неопровержимым для суда.
Если конфликт уже возник, юристу необходимо сохранить обе версии документов и установить хронологию. Когда изменение режима оспаривается, подходящая обеспечительная мера оценивается по конкретным требованиям и риску ущерба. Просьба полностью остановить деятельность компании может оказаться чрезмерной по сравнению с предметом спора. Более точное описание спорных действий помогает сформулировать соразмерную защиту.
Кто представляет кредитора на собрании
Даже если корпоративные права по договору осуществляет залогодержатель, конкретный сотрудник банка должен подтвердить полномочия действовать от его имени. Указание должности в подписи электронного письма не всегда заменяет надлежащие документы. Проверяются представитель, объём полномочий и форма участия по применимым корпоративным правилам.
Если полномочия переданы управляющему залогом, необходимо изучить соответствующий договор и сведения о роли управляющего. Нельзя одновременно считать управомоченными всех работников всех кредиторов только потому, что обеспеченное обязательство связано с несколькими лицами. Для общества и других участников должна быть понятна одна подтверждённая процедура выражения соответствующей воли.
Организационная проверка не должна превращаться в искусственный отказ допустить управомоченное лицо. Требования к документам нужно применять последовательно, объясняя конкретный недостаток и учитывая возможность его устранения. Переписка о допуске впоследствии становится важным доказательством того, где возникло нарушение: в договорном распределении прав или в действиях организатора собрания.
Документы общества и коммерческая информация
При предоставлении кредитору материалов следует различать сведения, необходимые для осуществления корпоративных прав, и дополнительные договорные отчёты о бизнесе. Их состав, правовое основание и режим доступа могут различаться. Слишком широкое обещание предоставить любые сведения по первому запросу создаёт риск конфликта с ограничениями, которые стороны залога не вправе отменять.
Для договорного информационного обмена полезно определить круг получателей у кредитора, допустимое использование, технический канал и порядок возврата либо хранения копий после завершения отношений. Если в документах содержатся персональные данные или охраняемые сведения третьих лиц, нужна самостоятельная проверка оснований передачи. Условие о конфиденциальности является частью защиты, но не универсальным разрешением раскрыть любую информацию.
Практически это означает, что юрист готовит два связанных перечня: документы, подтверждающие право действовать перед обществом, и сведения, которые контрагент обязуется передавать кредитору по договору. Такое разделение позволяет сохранить прозрачность управления, не создавая лишних обязанностей для общества, которое вообще не подписывало обеспечительное соглашение.
Проверка перед подписанием и после погашения кредита
До сделки нужно подтвердить принадлежность и оплату доли, допустимость залога, согласия и отсутствие конфликтующих ограничений. Если архив оплаты вызывает сомнения, проблему нельзя скрыть общей гарантией директора. Подход к таким доказательствам раскрыт в статье о неоплате доли и корпоративной истории.
Затем отдельно проверяются кредитный договор, залог и документы корпоративного управления. Важно, чтобы одинаковые события имели согласованное значение: просрочка, уведомление, изменение режима и прекращение обеспечения. Ошибка часто возникает не внутри одного файла, а на стыке несовместимых определений.
После прекращения залога требуется согласованно завершить обеспечительные и организационные действия. Следует проверить основания прекращения, порядок погашения записи и уведомление общества о действующем режиме. Сохранённая в архиве старая инструкция кредитора не должна продолжать определять корпоративную практику после отпадения её основания.
Рабочий результат юридического сопровождения можно проверить простым вопросом: сможет ли директор по представленным документам определить, кто вправе действовать по конкретному вопросу сегодня? Если для ответа требуется устное объяснение менеджера банка, распределение полномочий оформлено недостаточно ясно.
Источники
- Статья 358.15 ГК РФ.
- Статья 22 Закона об ООО.
- Письмо ФНП от 26.05.2026 № 4914/03-16.3, раздел 7 рекомендаций.
В «Документы Про» можно подготовить проект условий о корпоративных правах по документам финансирования. Перед нотариальным оформлением проверьте распределение полномочий, уведомление общества и согласованность договорных ограничений.