Возврат основной суммы с единого налогового счёта не закрывает вопрос о процентах за задержку. Для требования по пункту 9 статьи 79 НК РФ юристу нужно подтвердить право на возврат, определить начало начисления и восстановить движение денег до фактического перечисления. Самая дорогая ошибка - применить к обычной переплате правила об излишнем взыскании: у этих ситуаций разные основания и начальные даты.
Разбор рассчитан на спор организации с инспекцией о возврате собственных денежных средств, образующих положительное сальдо ЕНС. Возмещение НДС, платежи третьих лиц и возврат госпошлины требуют дополнительных условий; механически переносить на них обычный расчёт нельзя.
Коротко: какие даты определяют требование
| Событие | Значение | Подтверждающий документ |
|---|---|---|
| Получено заявление о возврате | Основная отправная точка для обычного возврата | Квитанция приёма, отметка инспекции |
| Возникло право распорядиться положительным сальдо | Определяет доступную к возврату сумму | Справка о сальдо и история операций |
| Направлено поручение в Казначейство | Показывает исполнение обязанности инспекцией | Поручение и сведения о передаче |
| Деньги поступили на банковский счёт | Позволяет установить окончание задержки | Банковская выписка |
| Перечислена только часть суммы | Меняет базу последующего расчёта | Выписка и расшифровка возврата |
| Изменилась ключевая ставка | Требует выделить новый интервал | Сведения Банка России |
Условие начисления и начало расчёта различаются. Пункт 9 связывает возникновение процентов с возвратом, нарушающим более чем на десять дней срок пункта 3. Затем отдельно определяет период начисления: после истечения десяти дней от перечисленного в пункте 9 события. Поэтому сначала подтвердите превышение установленного порога задержки, а затем рассчитывайте проценты от предусмотренной законом даты. Пограничный возврат нельзя оценивать только по числу дней после заявления.
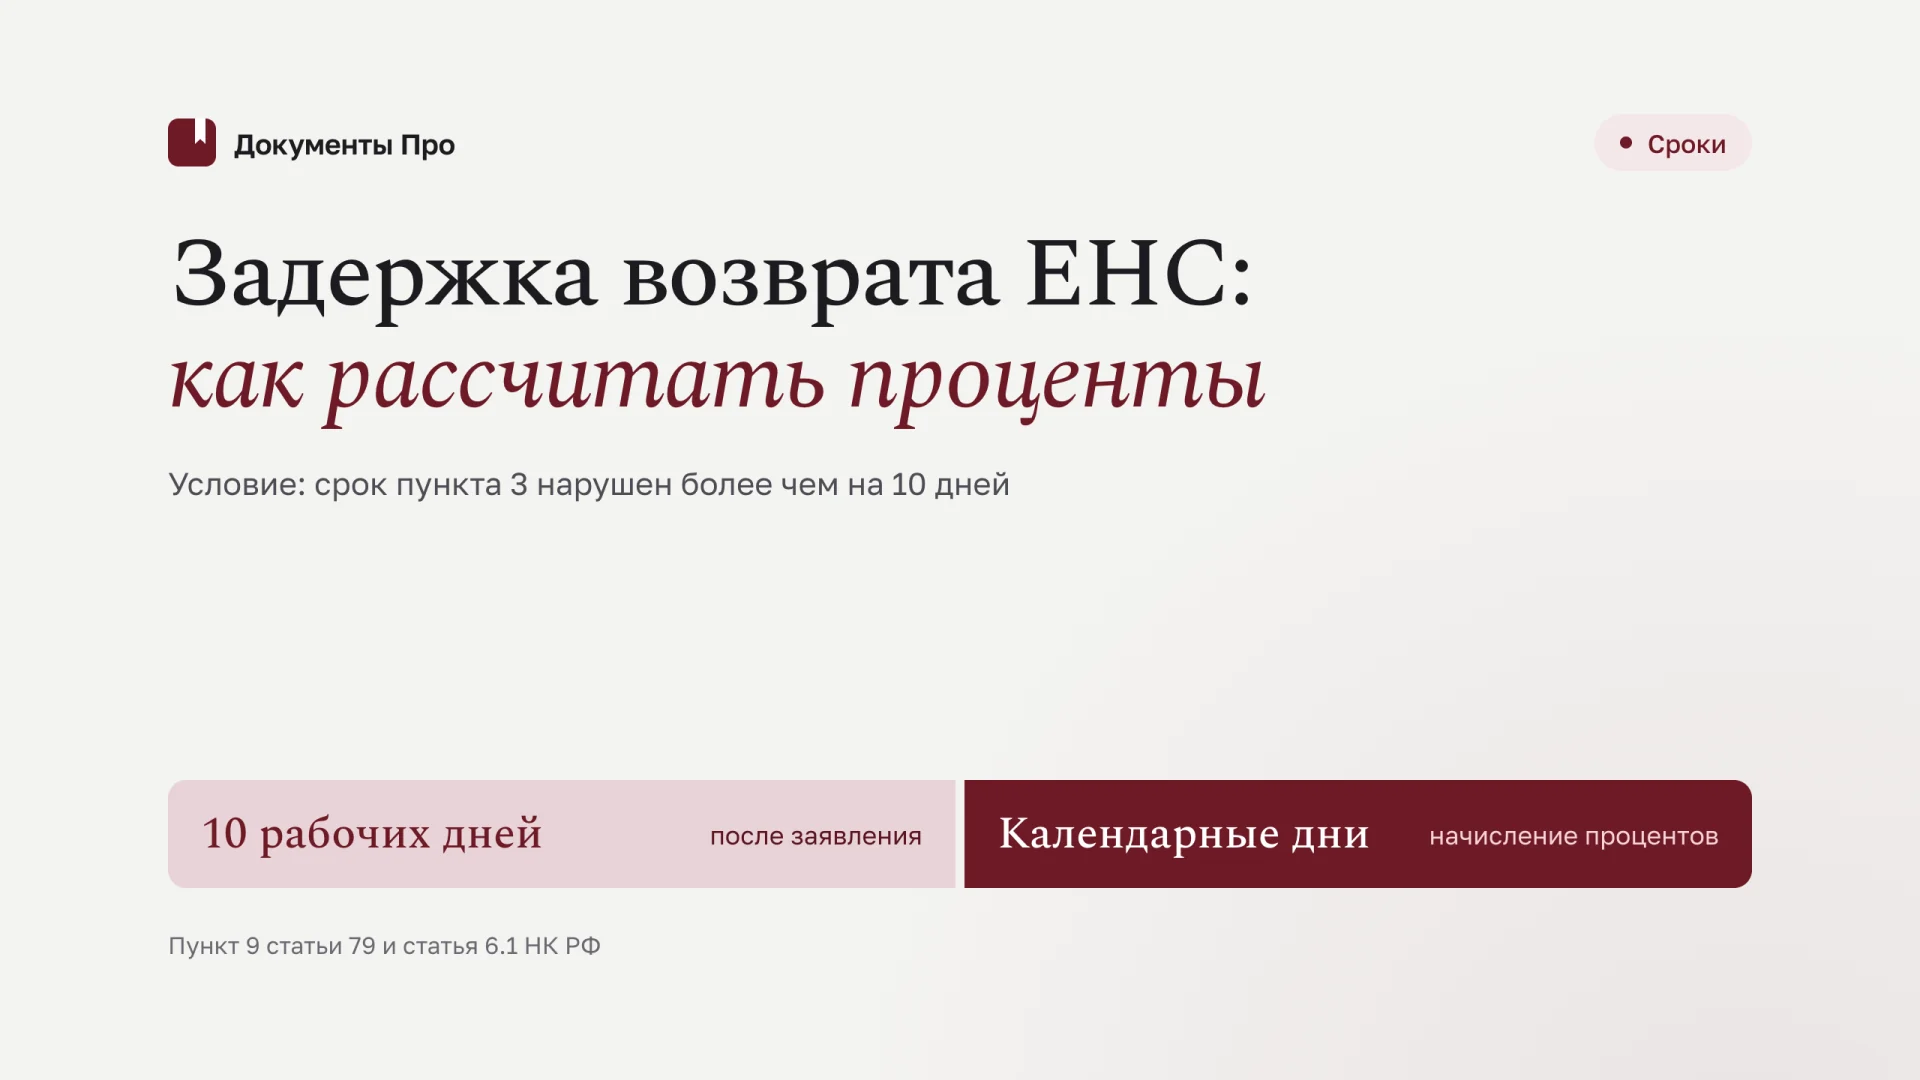
Две шкалы времени: десятидневный период из пункта 9 отсчитывают по правилам статьи 6.1 НК РФ в рабочих днях, поскольку закон не называет эти десять дней календарными. После его истечения проценты начисляют за календарные дни. Пропуск выходных в самом процентном периоде занижает требование.
Сначала установите, почему деньги находятся у бюджета
Добровольная переплата и задержка её возврата
Компания перечислила единый налоговый платёж, а после учёта совокупной обязанности на ЕНС сохранился положительный остаток. Само наличие этого остатка не означает, что бюджет должен ежедневно платить за пользование деньгами: налогоплательщик вправе оставить их для будущих обязательств. Для обычного возврата нужна надлежащая реализация права распорядиться суммой.
Заявление подают по установленной форме и предусмотренным пунктом 1 статьи 79 каналам. Письмо «просим разобраться с переплатой» не следует автоматически считать заявлением о распоряжении путём возврата. В споре важно содержание направленного документа, полномочия подписанта и доказательство его получения налоговым органом.
Если бухгалтерия отправила заявление, но оператор отклонил файл, дата подготовки не становится началом срока. Разберите квитанции: подтверждение отправки, приём, отказ и повторное направление обозначают разные события. Для процессуального документа нужна установленная дата получения надлежащего заявления, а не скриншот исходящего сообщения.
Излишнее взыскание
Пункт 4 статьи 79 предусматривает другой режим: если установлен факт излишнего взыскания, проценты начисляются со следующего за взысканием дня до фактического возврата либо учёта суммы в счёт совокупной обязанности. Здесь не нужно переносить начало начисления на истечение десяти дней после обычного заявления о возврате.
Квалификация зависит от обстоятельств получения денег бюджетом. Не ограничивайтесь названием банковской операции: исследуйте требование, решение о взыскании, инкассовое поручение и основание последующей отмены начисления. Вместе с тем отмена налогового решения не превращает любой старый положительный остаток на ЕНС в излишне взысканные средства.
Составьте отдельную строку для каждой суммы и её происхождения. Если часть перечислена добровольно, а другая списана принудительно, у них могут различаться периоды начисления. Единый расчёт со дня первого движения денег скроет эту разницу и даст инспекции обоснованное возражение против всей суммы.
Почему поручение должно уйти раньше, чем начнут начисляться проценты
По пункту 3 статьи 79 инспекция направляет поручение о возврате в территориальный орган Федерального казначейства не позднее следующего дня после предусмотренного законом события. Для обычной ситуации это получение заявления. Для сумм, связанных с возмещением налога, необходимо учитывать соответствующее решение: заявление не всегда запускает процедуру независимо от результатов проверки.
Казначейство исполняет поручение не позднее следующего дня после его получения по пункту 6. Эти короткие сроки не равны периоду до начала начисления процентов по пункту 9. Нельзя делать вывод, что инспекция вправе без оснований держать заявление десять дней: срок выполнения административного действия и денежное последствие задержки регулируются отдельно.
Есть и специальное правило пункта 7. Если инспекция направила предусмотренный законом запрос в банк о наличии счетов, сроки пункта 3 начинают исчисляться со следующего дня после представления банком информации. Ссылка инспекции на «проверку реквизитов» требует конкретизации: какой запрос направлен, когда и какие сведения получены. Внутренняя техническая проверка без такого основания не заменяет установленную процедуру. Пункт 7 переносит именно срок пункта 3, который учитывают при проверке условия возникновения процентов. Он сам по себе не заменяет перечисленные в пункте 9 исходные события датой ответа банка.
В споре запросите обе хронологии: движение заявления внутри налогового органа и прохождение поручения через Казначейство до банка. Это позволяет установить, где произошла задержка, и избежать требования к ненадлежащему участнику. Формулировка «заявка обработана» в личном кабинете не подтверждает поступление денег компании.
С какой суммы начислять проценты
Пункт 5 статьи 79 ограничивает возврат положительным сальдо на дату формирования поручения. Поэтому сумма заявления и фактически доступный остаток могут различаться. По пункту 2 при недостаточности положительного сальдо возврат производится частично, а при его отсутствии направляется сообщение об отказе.
Для требования процентов нужно показать, какая сумма должна была быть возвращена своевременно. Справка, полученная через несколько месяцев, не обязательно отражает положение на юридически значимую дату. Нужны история операций, сведения о совокупной обязанности и документы, объясняющие изменение остатка.
Если инспекция учитывает долг, с которым компания не согласна, сначала разберите основание такого учёта. Нельзя просто начислить проценты на заявленные к возврату пять миллионов, когда официальное сальдо составляет один миллион, не объяснив разницу. Но и поздняя справка с нулём не снимает вопроса, имелись ли деньги к возврату раньше и почему своевременное поручение не сформировали.
Спор о сальдо и спор о задержке связаны, но не тождественны. В первом проверяется состав налоговых обязательств и платежей, во втором - исполнение уже возникшей обязанности вернуть доступную сумму. В жалобе выделите оба блока, если отказ основан на ошибочном начислении, а не маскируйте первый блок одним требованием процентов.
Не включайте в базу проценты, которые сами ещё не выплачены. Пункт 9 не предусматривает автоматического начисления новых процентов на ранее рассчитанную компенсацию. Также нельзя подменять ключевую ставку договорной стоимостью кредита, который компании пришлось привлечь из-за задержки: это другой расчёт и иной предмет доказывания.
Как построить проверяемый расчёт
Для каждого интервала используйте формулу: сумма задержанного возврата × ключевая ставка / 100 × календарные дни / число дней в году. При переходе через границу года и изменении ставки расчёт разбивается. Для обычного года применяются 365 дней, для високосного - 366; условная база 360 дней не соответствует фактической продолжительности года.
Выделяйте новый интервал при каждом изменении одного из трёх показателей: невозвращённой суммы, ключевой ставки или календарного года. В таблице достаточно даты начала, даты окончания, основания изменения, базы, ставки, числа дней и результата. За таблицей должен стоять документ: выписка, сведения ЦБ или подтверждение исходной даты.
Учебный расчёт, не фактическая ставка Банка России. Предположим, после установленного начала начисления задержаны 2 млн рублей, условная годовая ставка составляет 12%, период приходится на невисокосный год. За пять календарных дней на всю сумму начисляется 3 287,67 рубля. Затем возвращены 1,2 млн рублей, а оставшиеся 800 тыс. задержаны ещё на десять календарных дней: вторая часть составляет 2 630,14 рубля. Итого при этих условных данных - 5 917,81 рубля.
| Интервал | База | Условная ставка | Дни | Проценты |
|---|---|---|---|---|
| До частичного возврата | 2 000 000 руб. | 12% | 5 | 3 287,67 руб. |
| После частичного возврата | 800 000 руб. | 12% | 10 | 2 630,14 руб. |
| Всего | 15 | 5 917,81 руб. |
В реальном расчёте приложите календарь первоначальных десяти рабочих дней. Праздники и переносы могут изменить дату начала начисления; самостоятельно вычитать все субботы и воскресенья без проверки производственного календаря недостаточно. Внутри уже начавшегося процентного периода учитываются календарные дни, в том числе выходные.
Отдельно согласуйте границу частичного возврата: день поступления соответствующей части завершает период её задержки, следующий интервал начинается после него. Не включайте один день одновременно в два интервала по полной сумме. Суммарное число дней проверяйте независимо от формулы: ошибка на один день при большой базе иногда превышает спорную корректировку ставки.
Что приложить к требованию, кроме расчёта
Банковская выписка подтверждает приход денег, но не доказывает право на их возврат в более раннюю дату. Справка о сальдо подтверждает состояние учёта, но не получение заявления. Юристу нужен комплект, в котором каждый документ отвечает на свой вопрос.
- Надлежащее заявление о распоряжении путём возврата и подтверждение его приёма.
- Сведения о положительном сальдо и движении средств за спорный период.
- Документы, объясняющие происхождение денег и отсутствие препятствий возврату.
- Поручение инспекции, сведения о его передаче и исполнении, если доступны.
- Выписка банка по фактическому возврату, включая каждую частичную выплату.
- Расчёт по интервалам и официальные сведения о ставках.
- Переписка об устранении нарушения и решение об отказе, если оно вынесено.
Если часть документов находится только у инспекции, прямо назовите их в жалобе и объясните, что они подтверждают. Требование «предоставить всю историю ЕНС» без периода и предмета создаёт ненужный объём. Запрос на дату формирования поручения и сведения о конкретной операции позволяет проверить спорное обстоятельство быстрее.
При передаче дела внешнему представителю сохраняйте исходные электронные файлы, а не только распечатки. Квитанция без связанного с ней заявления может не позволить установить, какой документ принят. Проверьте идентификаторы пакета, номер обращения и полномочия лица, подписавшего документ электронной подписью.
Типичные возражения инспекции и ответ на них
«Основная сумма возвращена, нарушение устранено». Возврат прекращает дальнейшую задержку соответствующей суммы, но не отвечает на требование процентов за уже прошедший период. Разделите в просительной части возврат основного остатка и выплату начисленной компенсации; если остаток возвращён, не продолжайте требовать его второй раз.
«Заявление было направлено не по установленной форме». Проверьте, имеется ли действительный дефект или инспекция ссылается на техническую особенность принятого файла. Нужны содержание документа, квитанции и основание отказа. Не заменяйте эту проверку утверждением, что любое обращение налогоплательщика равнозначно распоряжению сальдо.
«Возврат исполнен поручением Казначейству». Установите дату фактического перечисления, на которую ориентирован пункт 9, и разберите документы прохождения платежа. Для вывода о нарушении нельзя ограничиться датой внутреннего решения. При этом наличие внешней задержки требует оценки компетенции каждого органа, а не голословного возложения любых банковских проблем на инспекцию.
«На ЕНС не было свободной суммы». Представьте историю остатка и расчёт совокупной обязанности. Если разногласие связано с конкретным начислением, укажите способ его оспаривания и влияние на сумму возврата. Ссылка на общую сумму уплаченных за год налогов не доказывает существование положительного сальдо.
«Компания сама сообщила неправильный счёт». Проверьте, был ли счёт открыт налогоплательщику, имелась ли информация у налогового органа, когда поступили исправленные сведения. Ошибка компании может изменить оценку причин задержки. Но инспекция должна объяснить, какие действия действительно препятствовали возврату и какой период они охватывали.
Жалоба: как сформулировать предмет и не потерять срок
Если инспекция не начисляет проценты либо отказала в выплате, используйте порядок главы 19 НК РФ. Жалоба в вышестоящий налоговый орган направляется через орган, чьи действия или бездействие обжалуются. Для обычной жалобы действует год со дня, когда лицо узнало или должно было узнать о нарушении, с учётом специальных правил статьи 139.
Не называйте её апелляционной только потому, что спор связан с налогами. Апелляционный порядок предназначен для соответствующих не вступивших в силу решений по результатам рассмотрения материалов проверки. Отказ выплатить проценты за задержанный возврат требует самостоятельной квалификации предмета обращения.
В жалобе укажите инспекцию, её оспариваемое поведение, конкретную сумму и период, правовые основания и способ получения решения. Полномочия представителя подтверждаются по применимым правилам. Для ситуации, когда основной возврат уже завершён, подготовлен образец жалобы о невыплате процентов за задержку возврата ЕНС.
По пункту 6 статьи 140 обычная жалоба на такие действия или бездействие рассматривается в течение 15 рабочих дней; предусмотрена возможность продления не более чем на 15 рабочих дней. Проверяйте уведомления о продлении и применимость специальных процедур, а не считайте отсутствие ответа спустя две календарные недели автоматическим отказом.
Если жалобу оставили без рассмотрения, нельзя считать административный этап завершённым при любом основании. Порядок исправления зависит от причины: подпись, полномочия, срок или повторность. Эти различия разобраны в материале о жалобе без рассмотрения по статье 139.3 НК РФ.
Судебная защита: определите, чего именно добиваетесь
Организация может оспаривать отказ или бездействие с требованием восстановить нарушенное право, а может ставить вопрос о взыскании определённой денежной суммы. Форму защиты выбирают по предмету спора: от неё зависят процессуальные сроки, госпошлина и содержание просительной части. Нельзя механически оформить денежное требование как бесплатное письмо в налоговый орган.
При оспаривании по главе 24 АПК РФ учитывайте трёхмесячный срок части 4 статьи 198 и обязательный административный порядок по статье 138 НК РФ. Повторная переписка с инспекцией не создаёт новый срок для обжалования того же решения. Для самостоятельного имущественного требования отдельно определяются применимый срок и досудебные действия; сроки двух способов защиты не следует смешивать.
В суде покажите не только арифметику, но и нарушение права компании. Если инспекция признаёт просрочку, однако спорит с начальной датой, сосредоточьте доказательства на основании возврата и исчислении срока. Если она отрицает положительное сальдо, одной правильной таблицы процентов недостаточно: потребуется разобраться с налоговым учётом спорной суммы.
Отдельно учитывайте, что компенсация за незаконное приостановление операций по счёту регулируется статьёй 76 НК РФ. Это другой состав нарушения и другой расчёт. Не объединяйте его с процентами за возврат ЕНС без самостоятельного обоснования; соответствующая тактика приведена в разборе незаконной блокировки счёта налоговой.
Как разобрать дело, если инспекция признаёт только часть периода
Самый удобный для проверки способ - составить две хронологии: действия компании и действия органов. В первой будут подача заявления, получение квитанций, уточнение банковских реквизитов и получение денег. Во второй - учёт заявления, проверка доступного сальдо, формирование поручения и его исполнение. Между ними отметьте только подтверждённые зависимости: например, какой именно недостающий реквизит объективно препятствовал возврату и когда инспекция его получила.
Учебная ситуация. Компания своевременно направила заявление на возврат трёх миллионов рублей. Инспекция признала положительный остаток, но в ответе на требование процентов сослалась на позднее получение информации о банковском счёте. Юристу недостаточно возразить, что счёт открыт несколько лет назад. Нужно проверить, имелись ли сведения о нём у инспекции на дату заявления, направлялся ли запрос по предусмотренной законом процедуре и когда получен ответ. Только после этого можно оценивать применение пункта 7 статьи 79 и спорную начальную дату.
Если данные уже находились у инспекции, приложите документ, который позволяет установить этот факт, и объясните, почему дополнительное ожидание не связано с предусмотренным законом препятствием. Если информации действительно не было, не скрывайте это обстоятельство: заново проверьте срок пункта 3 и превышение порога задержки, отдельно сохранив предусмотренную пунктом 9 исходную дату расчёта. Сохранение заведомо завышенной даты осложнит защиту даже той части процентов, которая бесспорно подлежит начислению.
Другая распространённая ситуация - инспекция признаёт задержку, но считает её окончанием дату поручения, а компания использует дату поступления средств. Здесь спор решается не дополнительным описанием финансовых трудностей, а документами прохождения платежа. Запросите реквизиты поручения, сведения Казначейства и банковскую выписку, сопоставьте их с формулировкой пункта 9 о перечислении средств на открытый в банке счёт. Если платёж вернулся из-за закрытия счёта, выделите этот эпизод отдельно: он не тождествен обычному исполненному возврату.
При частичном признании полезно разделить расчёт на согласованную и спорную части. Это не означает отказ от остатка требования. Такой способ показывает вышестоящему органу, какая сумма зависит только от исполнения уже признанной обязанности, а какая требует разрешить разногласие о конкретном факте или норме. В просительной части сохраняйте полный размер требования и объясняйте, из каких частей он складывается.
Как сохранить предмет спора после исправлений в налоговом учёте
После подачи жалобы инспекция может уточнить сведения ЕНС, перечислить часть процентов или сообщить новую дату формирования поручения. Не оставляйте первоначальные материалы без обновления: направьте дополнение с объяснением, какое обстоятельство изменилось и как оно влияет на требование. При представлении дополнительных документов срок рассмотрения по пункту 6 статьи 140 исчисляется с момента их получения вышестоящим налоговым органом; обновите процессуальный календарь. При частичной выплате укажите полученную сумму, реквизиты операции и непогашенный остаток; иначе решение может быть вынесено по расчёту, который уже не соответствует состоянию расчётов.
При этом изменение технической выписки не обязательно подтверждает устранение всего нарушения. Сопоставьте не только итоговое число, но и периоды, к которым относятся исправленные записи. Возникший позднее положительный остаток сам по себе не доказывает наличие той же суммы в дату первоначального заявления. И наоборот, поздняя корректировка ошибочной записи требует объяснить, каким было право компании на возврат в спорный период, а не автоматически исключить прошлую задержку.
Для суда сохраните первоначальный и уточнённый расчёты вместе с пояснением различий. Нельзя молча заменить приложение так, чтобы оппонент и суд не могли восстановить, почему изменилась сумма. Если спор касается только процентов, подтверждение уже состоявшегося возврата основной суммы должно оставаться в комплекте: оно устанавливает окончание периода и исключает повторное взыскание тех же денег.
Чек-лист перед подачей
Отмечено 0 из 7
Источники
- Статья 79 НК РФ: возврат сальдо и проценты.
- Статья 6.1 НК РФ: исчисление сроков.
- ФНС: возврат положительного сальдо ЕНС.
- Статья 140 НК РФ: рассмотрение жалобы.
- НК РФ, глава 19, АПК РФ, глава 24.
- Банк России: история ключевой ставки.
Подготовьте жалобу в «Документы Про» по заявлению о возврате, выписке банка и истории ЕНС. Сервис поможет связать расчёт с правовыми основаниями и оформить требования; даты и суммы сверяет юрист.