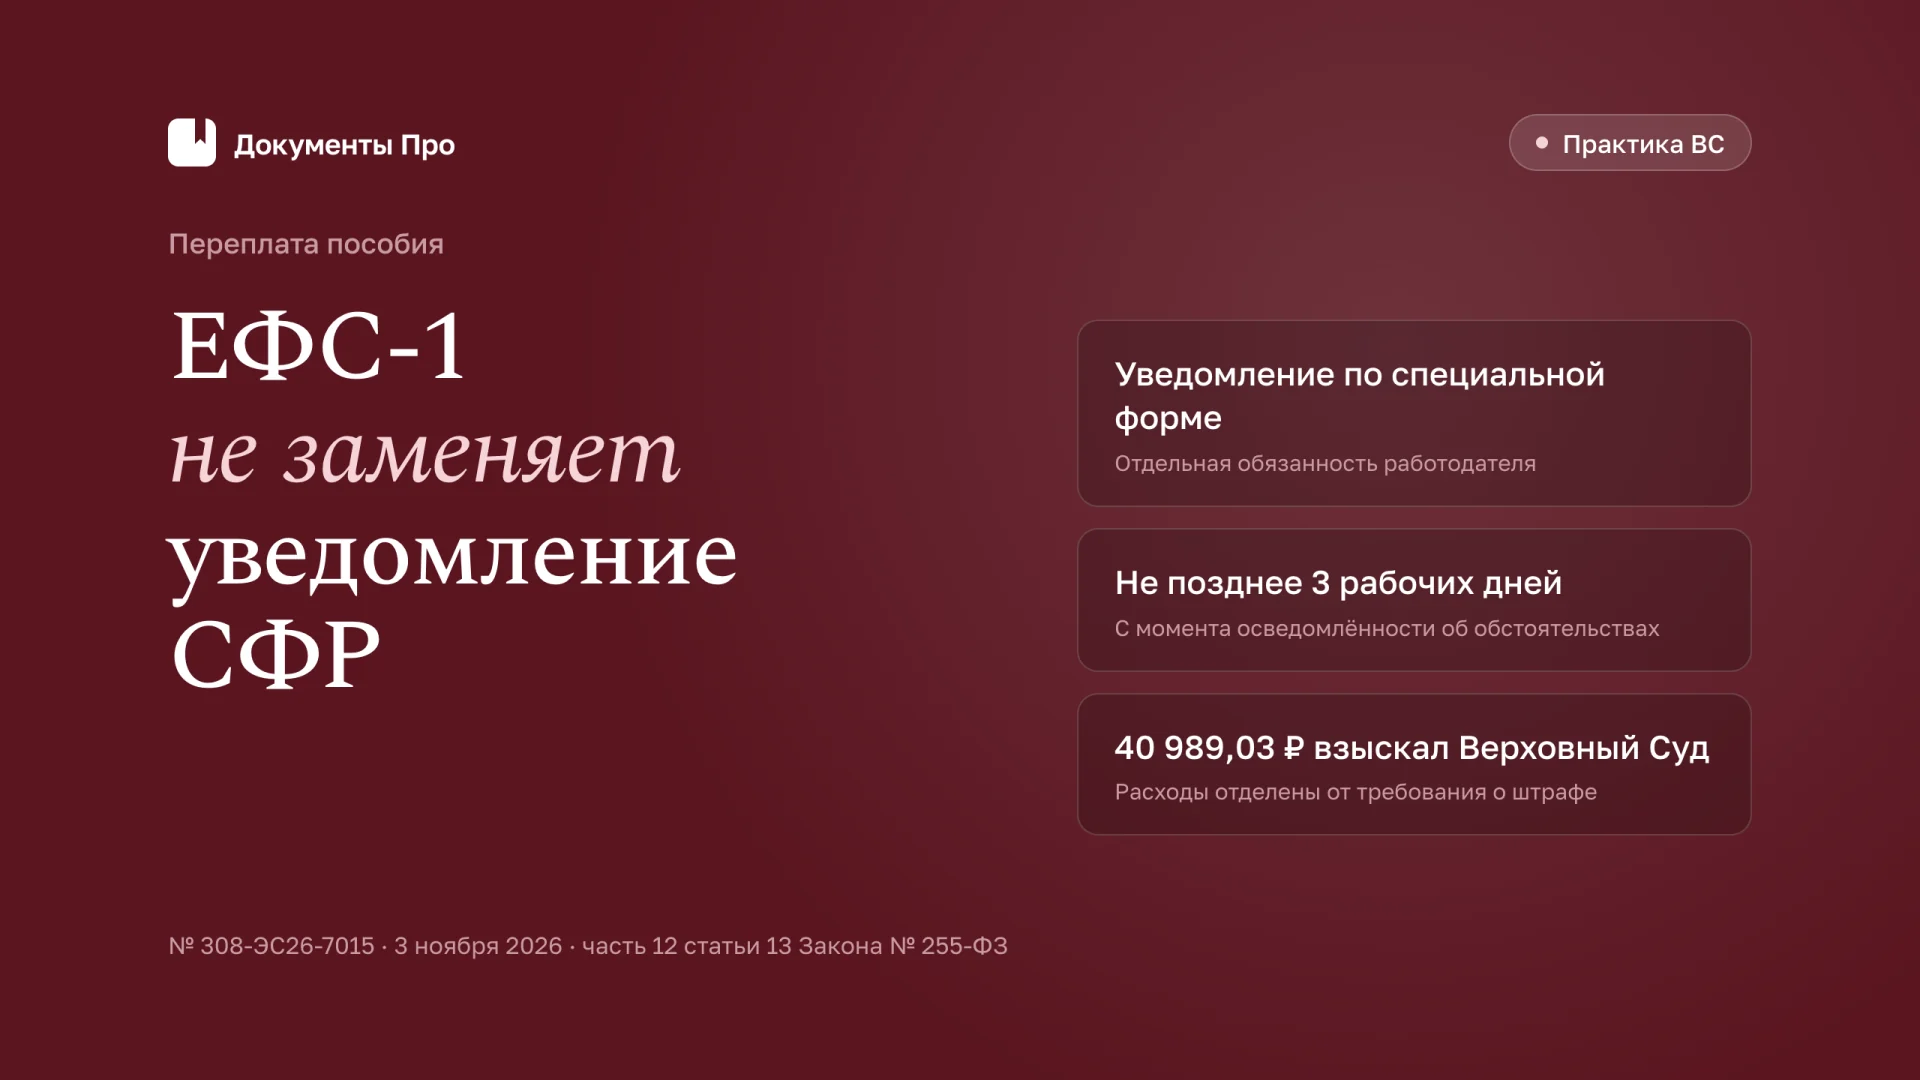
Своевременно сданная ЕФС-1 не освобождает работодателя от отдельного уведомления СФР о прекращении права работника на пособие по уходу за ребёнком. Возможность фонда обнаружить увольнение в своей информационной системе не заменяет исполнение специальной обязанности страхователя. Для защиты от взыскания переплаты нужен иной довод: например, подтверждённое направление именно необходимого уведомления или ошибка в составе предъявленных расходов.
В определении от 3 ноября 2026 года № 308-ЭС26-7015 по делу № А01-5731/2024 Верховный Суд сам взыскал с работодателя 40 989,03 рубля. Три инстанции прежде отказали фонду, посчитав достаточными сведения индивидуального учёта. Коллегия отменила их акты в части расходов на страховое обеспечение. Для юриста организации это повод пересмотреть не только шаблон отзыва, но и способ сохранения электронных доказательств после увольнения получателя пособия.
Работодатель сообщил об увольнении, но проиграл спор о выплатах
Отделение СФР по Республике Адыгея предъявило требование к муниципальному детскому саду. Страхователь ранее передал сведения, на основании которых назначалось пособие по уходу за ребёнком до полутора лет. После прекращения трудовых отношений фонд продолжил выплаты за апрель-июль 2024 года и потребовал возместить их как излишне понесённые расходы. Вместе с этой суммой первоначально заявлялся штраф 5000 рублей.
Арбитражный суд Республики Адыгея отказал во взыскании. Апелляция и окружной суд согласились: на момент выплаты фонд располагал данными об увольнении, поскольку работодатель представил ЕФС-1. Логика защиты выглядела убедительно с информационной точки зрения: получатель сведений один, трудовой договор прекращён, сообщение принято, следовательно, фонд мог остановить перечисления.
Однако эта логика объединила две разные обязанности. Сведения о трудовой деятельности передаются для индивидуального учёта по Закону № 27-ФЗ. Уведомление о прекращении права на пособие направляется в рамках Закона № 255-ФЗ. Верховный Суд указал, что первое действие не является исполнением второго. В рассмотренном деле специальное уведомление отсутствовало, а размер излишних выплат не оспаривался.
Результат определения - взыскание, а не новое рассмотрение. ВС отменил три судебных акта в части отказа возместить 40 989,03 рубля и присудил эту сумму фонду. Кассационная жалоба СФР касалась именно расходов. Поэтому нельзя писать, что коллегия взыскала ещё и первоначально заявленные 5000 рублей штрафа: такого результата в резолютивной части нет.
Две формы передают разные юридически значимые сведения
При подготовке позиции полезно сначала установить, какую обязанность фонд считает нарушенной. Общая фраза «организация всё сообщила» скрывает различие между кадровым событием и основанием прекращения конкретной страховой выплаты. Суду необходимо показать документ, который соответствует предмету обязанности, его содержание и подтверждение доставки.
| Документ или обстоятельство | Что подтверждает | Чего само по себе не доказывает |
|---|---|---|
| ЕФС-1 с кадровым мероприятием | Передачу сведений о трудовой деятельности | Исполнение обязанности направить специальное уведомление о пособии |
| Уведомление по установленной форме | Сообщение о прекращении права на конкретное пособие | Его получение фондом, если нет подтверждающих материалов |
| Квитанция по электронному обмену | Статус обработки конкретного сообщения | Содержание вложения без связи с идентификатором документа |
| Расчёт фонда | Заявленную величину переплаты | Фактическое перечисление каждой суммы и отсутствие возвратов |
Часть 12 статьи 13 Закона № 255-ФЗ предусматривает направление уведомления не позднее трёх рабочих дней со дня, когда страхователю стало известно об обстоятельствах, прекращающих право на ежемесячное пособие по уходу за ребёнком. Такое же правило отражено в пункте 43 Правил, утверждённых постановлением Правительства РФ от 23.11.2021 № 2010. Для собственного дела важны и событие, и момент осведомлённости работодателя, и своевременность надлежащего сообщения.
Трёхдневный срок относится к специальному уведомлению. Нельзя автоматически переносить на него срок сдачи кадровой отчётности либо считать, что отправка одного документа запускает или завершает срок другого. Внутреннее поручение бухгалтеру также не равно уведомлению фонда: оно показывает организацию работы, но не поступление необходимых сведений адресату.
Форма определяется датой события, а не датой судебного спора
В деле № А01-5731/2024 ВС сослался на формы, действовавшие в спорный период: первоначально приказ ФСС от 08.04.2022 № 119, затем приказ СФР от 22.04.2024 № 643. Приказ № 643 содержит форму уведомления в приложении № 6. Для текущей отправки необходимо использовать её действующую редакцию, а при анализе старого эпизода - установить редакцию, применимую на соответствующую дату.
Это существенно для доказательств. Современная печатная форма, сформированная из программы после начала проверки, не подтверждает, что такой документ отправлялся несколько лет назад. Если организация восстанавливает архив, нужно отделить исходное сообщение от поздней выгрузки и объяснить, какие поля отражают исторические данные, а какие добавлены программой при формировании копии.
Увольнение и выход на работу нельзя объединять в одно основание прекращения выплаты. После изменения правил сохранения пособия выход из отпуска по уходу за ребёнком сам по себе не означает утраты права. В рассматриваемом деле спор возник после прекращения трудовых отношений. Вывод о специальном уведомлении не разрешает работодателю направлять его при любом кадровом изменении, не проверив материальное основание.
При наличии нескольких работодателей, нового трудоустройства или другого самостоятельного основания обеспечения потребуется отдельная оценка права на соответствующую выплату. Определение № 7015 не устанавливает универсального правила об утрате любых социальных выплат после увольнения. Его предмет - ответственность конкретного страхователя за ненаправление предусмотренного уведомления и возникшие вследствие этого расходы.
Почему довод о доступности информации для СФР перестал быть достаточным
Сильная сторона позиции фонда состоит в нормативном распределении обязанностей. Закон не возлагает на него обязанность заменять специальное сообщение страхователя поиском всех возможных косвенных сведений. Поэтому тезис «в базе уже была дата увольнения» не отвечает на вопрос, исполнила ли организация часть 12 статьи 13 Закона № 255-ФЗ.
Различие между потенциальной доступностью данных и доказанным исполнением обязанности нужно сохранить и в отзыве. Если у компании имеется только ЕФС-1, нельзя назвать её приложением № 6 или доказательством специального уведомления. В этом случае профессиональная задача заключается в проверке других элементов требования, включая период, размер, фактическую выплату и повторное взыскание, а не в переименовании документа.
Вместе с тем определение не делает любую информационную ошибку работодателя безусловным основанием взыскать весь расчёт СФР. Часть 2 статьи 15.1 Закона № 255-ФЗ связывает возмещение с причинённым ущербом. Следовательно, для каждого спорного эпизода имеют значение нарушение, излишняя выплата и связь между ними. В деле № 7015 размер не оспаривался, поэтому ВС не разрешал самостоятельный конфликт об арифметике или ранее возвращённых суммах.
Соседний разбор переплаты пособия исполнителю по договору ГПХ касается другой фактической модели: содержания ответов на запросы при назначении выплаты. Переносить его вывод на отсутствие обязательного уведомления после увольнения нельзя. Сначала сопоставляются конкретная обязанность и документы, затем выбирается подходящая практика.
Как проверить электронные доказательства до составления отзыва
Начните с выгрузки самого уведомления, а не со списка отправленных сообщений. В перечне может стоять понятное бухгалтеру название, но суду необходимы содержание файла, вид документа, идентификатор, сведения о подписанте и статус приёма. Если доказательства представлены скриншотами, они должны позволять связать эти элементы между собой, а не показывать отдельную зелёную отметку.
Разделите три возможные ситуации. Первая: уведомление подготовлено, но не отправлено. Вторая: отправлено, однако отклонено из-за ошибки. Третья: получено и принято фондом. Правовые выводы в этих ситуациях различаются. Сам факт создания файла в бухгалтерской программе не позволяет утверждать, что адресат получил корректное сообщение вовремя.
При отклонении нужно сохранить первоначальный файл, протокол ошибки, исправленную версию и даты повторной отправки. Уничтожать неудачную попытку ради более аккуратной картины нельзя: именно последовательность действий может объяснить причину задержки и пределы возникших расходов. Если срок нарушен, следует прямо оценить это обстоятельство, а не представлять позднее исправление как первоначальное исполнение.
Когда техническая история находится у оператора или фонда, запрос должен быть предметным. Например, нужны сведения о приёме сообщения с конкретным идентификатором и содержание результата обработки. Общая просьба представить весь электронный архив организации создаёт лишний объём и затрудняет установление относимых фактов. Для судебной стадии пригодится ходатайство об истребовании доказательств.
Расчёт переплаты проверяется отдельно от нарушения
Даже если специальное уведомление действительно не направлялось, сумма требования требует самостоятельной проверки. Сопоставьте период прекращения права с периодами, за которые начислены и фактически перечислены деньги. Дата платёжного документа и месяц, за который выплачено пособие, не всегда совпадают. Взыскание нельзя проверять только по общей сумме в акте.
Для каждого перечисления выделите получателя, основание, период и размер. Затем установите, были ли возвраты, зачёты или иные операции, уже учтённые фондом. Если часть суммы вернул получатель, это не означает автоматического прекращения всего спора, но требует исключить повторное возмещение одного и того же расхода. Подтверждением служит документ о поступлении денег и его отнесении к конкретной выплате.
Полезно составить собственную сверку: сумма фонда, сумма по банковскому документу, период, возврат, остаток, причина расхождения. Это рабочая таблица доказательств, а не признание долга. В тексте отзыва прямо укажите, какие данные используются только для проверки арифметики и какие обстоятельства организация действительно признаёт.
Если фонд объединяет выплаты нескольким работникам, проверять нужно каждый страховой случай. Уведомление по одному лицу не доказывает исполнение обязанности по другому, а арифметическая ошибка в одном эпизоде не опровергает остальные. Просительная часть должна соответствовать установленному объёму возражений: при споре только о части суммы нельзя оставлять немотивированную просьбу отказать полностью.
Три модели спора: какие различия действительно меняют защиту
Ниже приведены условные ситуации для проверки позиции, а не дополнительные судебные дела. Они показывают, почему одинаковый размер переплаты может требовать разных документов и разных просьб к суду. Отправной точкой остаётся содержание обязанности, установленной законом, но доказательственная задача зависит от фактической последовательности.
Уведомление принято до всех спорных выплат
Допустим, работодатель своевременно направил установленное уведомление, получил положительное подтверждение, а фонд продолжил перечисления после указанной даты прекращения права. Здесь защита не воспроизводит отклонённый ВС довод о доступности ЕФС-1. Она доказывает исполнение именно специальной обязанности, отсутствие вины в непредставлении сведений и необходимость установить иной источник ошибочной выплаты.
В такой ситуации недостаточно приложить квитанцию без файла. Нужно показать, что принятый документ относится к нужному застрахованному лицу, содержит правильную дату и основание прекращения права. Если уведомление заполнено на другого работника или указывает неверный период, положительный технический статус не подтверждает надлежащее исполнение по спорному эпизоду. Проверка содержания предшествует выводу об освобождении от ответственности.
В отзыве полезно поставить перед фондом конкретный вопрос: какое нарушение сохраняется при наличии этого уведомления и как оно привело к каждой заявленной выплате. Ответ «пособие оказалось излишним» не раскрывает причинную связь с действиями организации. Однако отсутствие письменного ответа фонда само по себе не означает автоматической победы: суд оценивает весь комплект доказательств, включая данные о назначении и перечислении.
Первоначальная ошибка исправлена между двумя выплатами
Другой пример: своевременное сообщение было ошибочным, затем организация направила корректное уведомление, принятое фондом до следующего перечисления. Нельзя объявить исправление ретроактивным исполнением и исключить всю ответственность. Но нельзя и механически отнести к первому нарушению любые последующие выплаты без анализа того, какие сведения уже имел адресат.
Для такого дела нужна разбивка по периодам и решениям о перечислении. Установите дату исправления, дату приёма и содержание корректного документа, затем сопоставьте их с каждым расходом. Если организация оспаривает лишь выплаты после исправления, обозначьте эту границу в расчёте и просительной части. Практическая ценность позиции состоит в точном определении спорной суммы, а не в попытке скрыть первоначальную ошибку.
Вопрос о причинной связи в подобной ситуации не разрешён автоматически определением № 7015: там специальное уведомление не представлялось. Поэтому ссылку на ВС следует использовать для определения надлежащей обязанности, а собственные факты доказывать отдельно. Называть любую позднюю корректировку достаточным основанием полного отказа фонду было бы таким же упрощением, как считать её юридически безразличной во всех случаях.
Уведомления нет, но фонд включил уже возвращённые деньги
Третья модель ближе к неблагоприятной практике: организация передала только кадровые сведения. Основной довод о надлежащем уведомлении здесь отсутствует. Однако до обращения в суд часть переплаты фактически возвращена фонду. Юрист проверяет, относится ли возврат к тем же суммам, не учтён ли он уже и какой остаток действительно заявлен.
Документ о возврате должен позволять установить плательщика, назначение и поступление средств. Одно обещание работника вернуть деньги не уменьшает состоявшийся расход. Если деньги поступили, а фонд настаивает на прежнем размере, следует представить сверку и возражения против повторного возмещения. Отдельно обсуждается судьба санкции: уменьшение невозмещённого ущерба не означает её автоматического обнуления.
Во всех трёх моделях полезно заранее определить пределы признания. Согласие с наличием первоначальной переплаты не тождественно признанию обязанности работодателя возместить её целиком. И наоборот, отсутствие спора по арифметике не опровергает нарушение специальной обязанности. Ясное разделение этих вопросов позволяет суду разрешить действительный конфликт, а не спорить с формулировками, которых сторона не заявляла.
Возмещение расходов и штраф требуют разных возражений
Возвращение излишне понесённых расходов компенсирует имущественную потерю страховщика. Штраф представляет самостоятельную меру ответственности, для которой проверяются предусмотренные законом основания и порядок. Поэтому успешный довод против одной части требований нельзя механически использовать вместо анализа другой.
В рассматриваемом деле фонд первоначально просил взыскать и расходы, и штраф. Но в Верховном Суде оспаривался отказ в возмещении расходов. Это ограничение предмета жалобы объясняет итог определения. Оно не означает ни общего запрета штрафовать страхователя, ни вывода о том, что штраф обязательно взыскивается вместе с любой переплатой.
Для собственного дела составьте два отдельных блока. В первом исследуйте нарушение обязанности, причинную связь, фактические расходы и их размер. Во втором, если санкция заявлена, - конкретный состав, установленный статьёй 15.2 Закона № 255-ФЗ, фактические основания решения и расчёт. Ссылка лишь на незначительность суммы пособия не заменяет такой проверки.
Не следует также автоматически заявлять о снижении штрафа по статье 333 ГК РФ как договорной неустойки. Страховые санкции имеют собственное регулирование, а применимость конкретного механизма защиты требует самостоятельного обоснования. Включение неподходящей нормы в отзыв отвлекает от сильных доводов и может создать впечатление признания самого нарушения.
Как выстроить позицию работодателя в уже начатом деле
Сначала определите предмет обращения фонда. Если он требует взыскать расходы, отзыв отвечает на основания взыскания. Если организация самостоятельно оспаривает решение или требование фонда, необходимо выбрать соответствующий процессуальный способ защиты и проверить срок. Отзыв по уже предъявленному иску не заменяет самостоятельное заявление и не продлевает срок его подачи.
Далее разграничьте неоспариваемые факты и спорные выводы. Можно признавать увольнение и первоначальное назначение пособия, но оспаривать утверждение о неполучении специального уведомления. Можно признавать нарушение срока, но возражать против включения возвращённых сумм. Такая позиция точнее, чем отрицание всего расчёта без объяснения конкретных расхождений.
Для модели, в которой уведомление действительно направлено и принято своевременно, подготовлен отзыв работодателя на требование СФР после увольнения получателя пособия. Его нельзя использовать без изменения фактов, если у организации имеется лишь ЕФС-1. В комментарии к образцу разделены доказательство надлежащего уведомления и проверка суммы.
Документы следует раскрыть суду и другим участникам в установленный срок, подтвердив направление. Если организация обнаружила нужную квитанцию позднее, объясните причины и значение нового материала. Не рассчитывайте, что кассационная инстанция впервые установит факт своевременного приёма сообщения: доказательственную основу нужно формировать на стадии рассмотрения спора по существу.
Что изменить во внутреннем контроле работодателя
Юристу стоит проверить, кто отвечает именно за специальное уведомление, а не за отчётность в целом. Кадровик может считать увольнение завершённым после приказа и ЕФС-1, бухгалтер - ожидать отдельного поручения по пособию. Формально корректная работа каждого подразделения при таком разрыве не исключает нарушения обязанности организации.
Рабочий порядок должен связывать кадровое событие с проверкой действующих выплат. При выявлении обстоятельства, прекращающего право, ответственное лицо определяет нужную форму, передаёт документ и контролирует результат обработки. Завершением операции считается подтверждённое исполнение, а не нажатие кнопки отправки. При ошибке заранее определяются ответственный и порядок повторной передачи.
Архив доказательств лучше формировать одновременно с операцией. В нём сохраняются основание события, уведомление, подтверждение отправки и приёма, сообщения об исправлениях. Через два года восстановить эту цепочку по одному приказу об увольнении значительно сложнее. Особенно это важно при смене бухгалтерской программы, оператора обмена или обслуживающей организации.
Передача отчётности внешнему исполнителю не устраняет автоматически обязанностей страхователя перед СФР. Вопрос о возможных требованиях к исполнителю рассматривается отдельно по договору и доказанным последствиям нарушения. В споре с фондом прежде всего нужно подтвердить, что и когда поступило адресату, а не ограничиваться указанием на виновного сотрудника или подрядчика.
Проверка перед заседанием
- Установлено конкретное обстоятельство прекращения права, а не только кадровое изменение.
- Выбрана применимая по времени форма уведомления и определён срок её направления.
- Содержание файла связано с идентификатором и подтверждением приёма.
- ЕФС-1 используется как самостоятельное доказательство кадрового события, а не подмена уведомления.
- Переплата проверена по каждому периоду и фактическому перечислению, возвраты учтены.
- Требование о расходах отделено от штрафа, просьба к суду соответствует доказанным возражениям.
Определение № 7015 показывает цену формального сближения разных видов отчётности. Для защиты работодателя решающим становится не общий объём сведений в системе фонда, а исполнение конкретной обязанности и доказанная связь нарушения с заявленной суммой. Именно вокруг этих вопросов следует строить позицию и документы.
Источники
- Определение ВС РФ от 03.11.2026 № 308-ЭС26-7015 по делу № А01-5731/2024.
- Статья 13 Закона № 255-ФЗ.
- Статья 15.1 Закона № 255-ФЗ.
- Форма уведомления: приложение № 6 к приказу СФР № 643.
Подготовьте отзыв в «Документы Про» по требованию СФР, расчёту и истории электронного обмена. Проверьте фактическую хронологию и получите документ в Word.