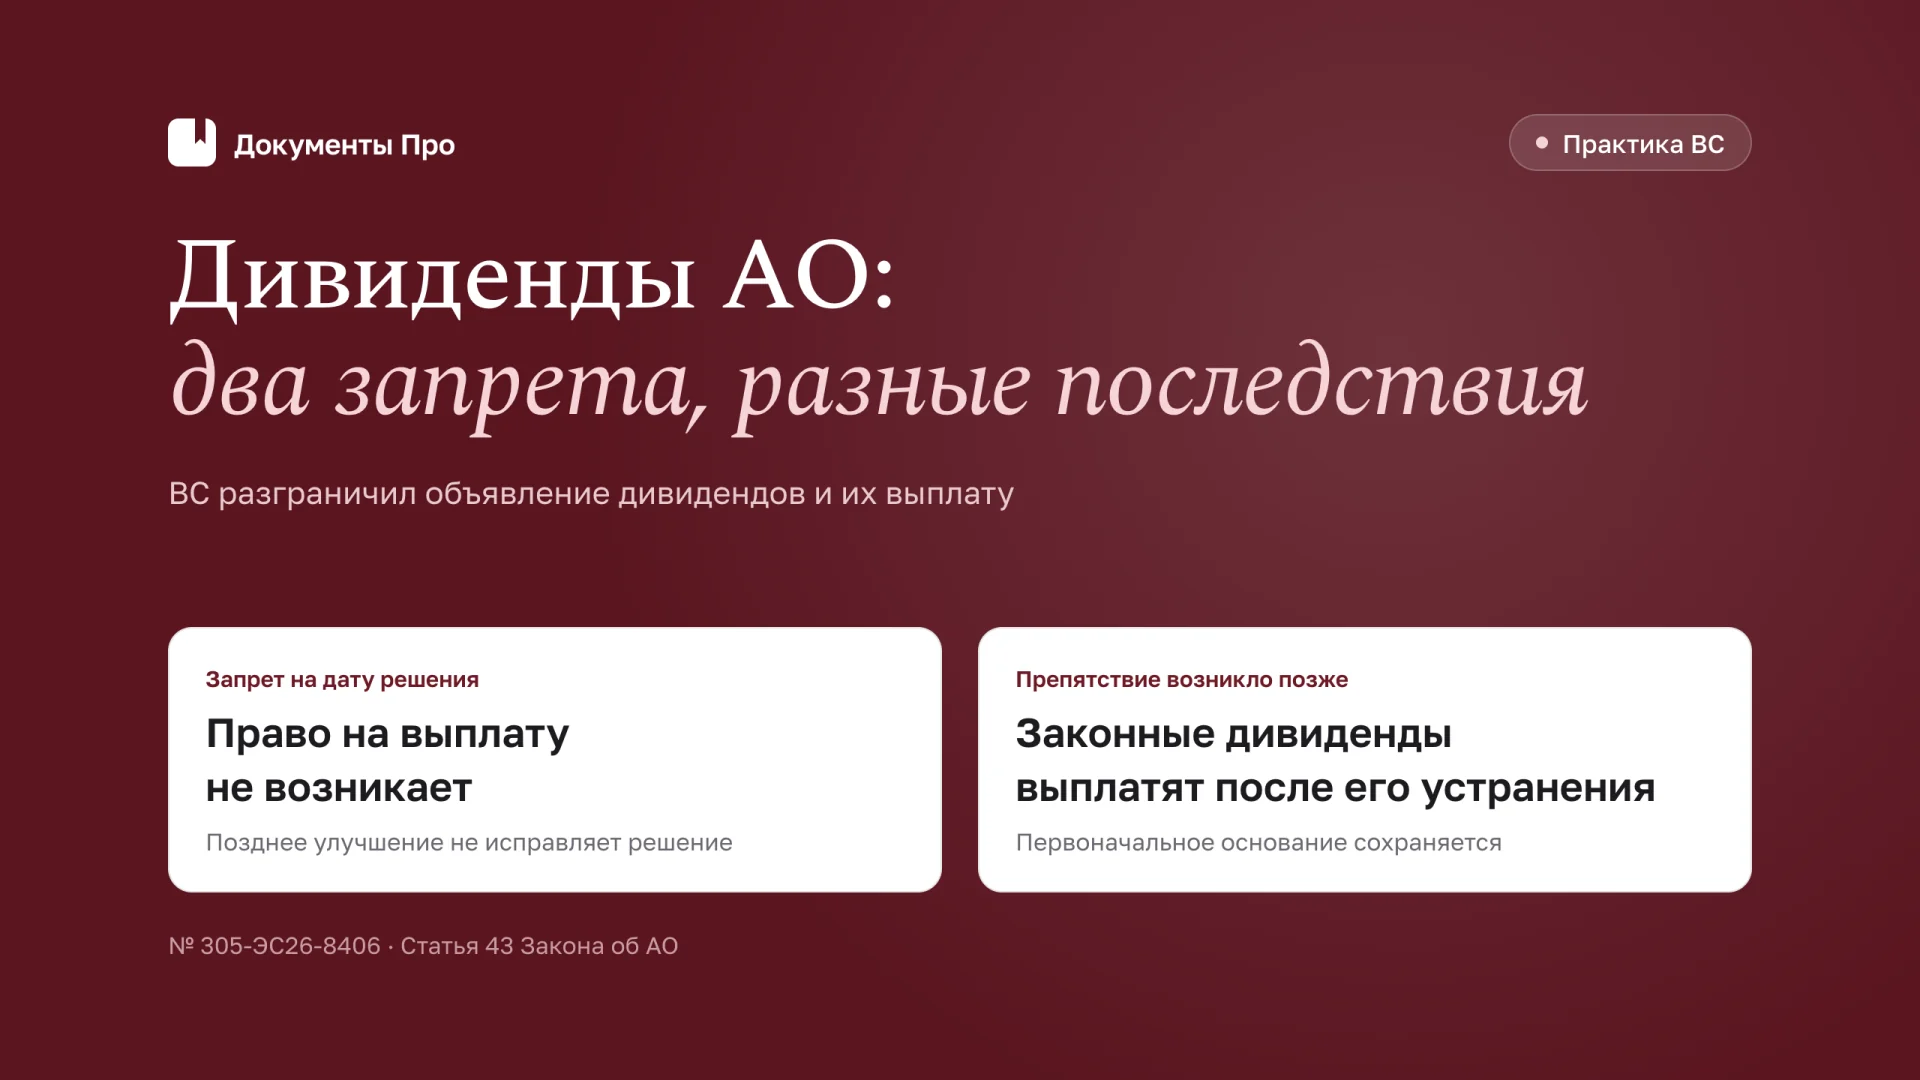
Решение собрания о дивидендах не создаёт денежного требования акционера, если уже на дату его принятия действовал запрет из-за недостатка чистых активов. Акционерное общество может заявить это возражение непосредственно против иска о взыскании. Отдельно оспаривать собственное решение собрания ему не требуется и такого права у самого общества нет.
В определении от 6 ноября 2026 года № 305-ЭС26-8406 Верховный суд отказал в дивидендах и процентах, несмотря на ранее принятое решение и последующее восстановление активов. Для корпоративного юриста главный вопрос состоит в моменте возникновения препятствия: незаконное объявление дивидендов и временная невозможность выплатить законно объявленные суммы имеют разные последствия.
Ниже разбирается защита АО от требования акционера по обыкновенным акциям. Для процессуального оформления подготовлен отзыв АО на иск о дивидендах при недостатке чистых активов. Правила ООО здесь не подменяют специальные положения Закона об акционерных обществах.
Два запрета, которые нельзя объединять
| Ситуация | Применимое правило | Последствие |
|---|---|---|
| Чистые активы не соответствуют обязательному минимуму уже при объявлении | Пункт 1 статьи 43 Закона об АО | Решение, принятое вопреки ограничению, не создаёт требования о выплате |
| Дивиденды объявлены законно, препятствие возникло к моменту выплаты | Пункт 4 статьи 43 Закона об АО | Выплата запрещена до устранения препятствия; после его прекращения должна состояться |
| Общество готово платить, но мешают отсутствующие реквизиты или иная просрочка акционера | Пункт 9 статьи 42 Закона об АО | Действует специальный режим невостребованных дивидендов |
| На счёте появились заёмные деньги | Сам по себе заём не устраняет ограничение | Одновременно растут активы и обязательства; нужен расчёт чистых активов |
Что произошло в деле завода
Мажоритарному акционеру принадлежали почти все обыкновенные акции завода. На собрании 10 июля 2020 года его голосами решили направить часть прибыли за 2019 год на дивиденды. Общая распределяемая сумма составляла около 1,93 миллиона рублей. При этом чистые активы завода составляли 165 миллионов рублей при уставном капитале 196 миллионов рублей.
Дивиденды не выплатили. В апреле 2025 года акционер предъявил иск о взыскании причитающейся ему суммы и процентов за пользование чужими денежными средствами. Общество возражало: на дату решения финансовый показатель не позволял объявлять дивиденды. Непокрытый убыток превышал 31 миллион рублей.
Первая инстанция признала несоответствие решения ограничениям закона, но сочла ссылку завода на запрет недобросовестной. На том же собрании одобрялось привлечение значительного заёмного финансирования; кроме того, акционер ранее предоставил заводу заём на 7,5 миллиона рублей. Суд рассудил, что получавшее поддержку общество не должно уклоняться от выплаты.
Апелляция отказала в иске, сославшись на специальный срок для невостребованных дивидендов. Окружной суд вернулся к позиции первой инстанции и восстановил взыскание. Верховный суд оставил в силе отказ апелляции, но признал её мотивировку о невостребованных дивидендах ошибочной. Решающее основание состояло в отсутствии первоначально возникшего права на выплату.
Таким образом, это не направление дела для повторного исследования бухгалтерии. Значимые показатели были установлены, и Экономколлегия сочла возможным завершить спор отказом в иске. В ссылке на практику следует сохранять эту процессуальную точность: результат определяется установленным нарушением запрета на дату решения, а не общей неплатёжеспособностью завода в любой момент.
Как определяется ограничение по чистым активам
Пункт 2 статьи 42 Закона об АО называет источником дивидендов чистую прибыль, определяемую по бухгалтерской отчётности. Но наличие прибыли за отдельный год не отменяет ограничений статьи 43. Компания может показать положительный результат одного периода и одновременно иметь накопленные убытки, из-за которых стоимость чистых активов не соответствует обязательному порогу.
По абзацу пятому пункта 1 статьи 43 нельзя объявлять дивиденды, если на день решения чистые активы меньше суммы уставного капитала, резервного фонда и предусмотренного нормой превышения ликвидационной стоимости размещённых привилегированных акций над номинальной стоимостью, либо станут меньше вследствие принятия решения. Поэтому сравнение только с номинальным уставным капиталом не всегда достаточно.
При подготовке позиции нужно раскрыть каждый компонент. Если привилегированных акций нет, это подтверждается корпоративными документами. Если они размещены, изучаются условия их выпуска и устав. Резервный фонд также нельзя автоматически считать нулевым. Суд должен видеть, из чего получен контрольный показатель, а не одну итоговую цифру в справке ответчика.
Расчёт чистых активов выполняется по применимому порядку, утверждённому приказом Минфина России от 28 августа 2014 года № 84н. Это не рыночная оценка бизнеса и не остаток средств на банковском счёте. Установленные правила определяют состав принимаемых активов и обязательств; при отраслевых особенностях необходимо учитывать соответствующие положения порядка.
Главная дата - день принятия решения. Отчётность служит основой доказательств, но юристу нужно объяснить, почему представленные показатели характеризуют состояние общества в юридически значимый момент. Если собрание прошло через несколько месяцев после окончания года, ссылка лишь на годовой баланс без анализа произошедших изменений может оставить доказательственный пробел.
Почему позднее улучшение финансов не исправляет решение
В рассматриваемом деле акционер ссылался на восстановление необходимых показателей к началу 2025 года. Верховный суд отклонил этот аргумент: на дату решения 2020 года право на дивиденды не возникло. Улучшение состояния через несколько лет не превращает прежнее незаконное объявление в законное обязательство.
Иная ситуация предусмотрена пунктом 4 статьи 43. Если при объявлении не было препятствий, а к сроку выплаты возникли признаки банкротства или недостаток чистых активов, общество временно не вправе перечислять деньги. После прекращения препятствий оно обязано выплатить объявленные дивиденды. Здесь требование связано с законным первоначальным решением, а не возникает заново благодаря последующему оздоровлению.
Практический тест состоит из двух последовательных вопросов: могло ли собрание принять решение в тот день и могло ли общество исполнить его в день выплаты. Ответ «сейчас деньги появились» не отвечает на первый вопрос. Ответ «позднее стало плохо» также не доказывает, что решение изначально было незаконным.
Условный пример: на дату собрания показатель позволяет распределение, но до перечисления денег выявлен убыток, создающий запрет на выплату. Обществу нужно доказать временное препятствие и его период. Если же недостаток существовал уже до собрания, ссылка на правило о последующем возобновлении выплат юридически неверна. Эти сценарии должны раздельно описываться в отзыве и подтверждаться разными временными срезами отчётности.
Нужно ли обществу сначала оспорить решение собрания
Акционер возражал, что решение о дивидендах не отменено и не оспорено в установленный срок. Верховный суд напомнил о пункте 7 статьи 49 Закона об АО: право оспаривания решения общего собрания принадлежит акционерам. Само общество таким правом не обладает.
Из этого не следует обязанность общества исполнить любое принятое решение вопреки императивному ограничению. При рассмотрении денежного иска суд должен разрешить возражение о несоответствии объявления дивидендов пункту 1 статьи 43. Отсутствие отдельного спора об оспаривании не делает запрещённую выплату допустимой и не создаёт несуществующее обязательство.
Для ответчика это определяет правильный документ: отзыв с расчётом и доказательствами, а не встречный иск о признании собственного решения собрания недействительным. В просительной части нужно просить отказать во взыскании дивидендов и производных процентов. Суду предлагается оценить основание денежного требования в пределах уже предъявленного иска.
При этом позиция не устраняет процессуальные права акционеров в самостоятельных корпоративных спорах. Если спор касается нарушения порядка созыва, голосования или иного самостоятельного основания, состав участников и способ защиты будут иными. Определение № 305-ЭС26-8406 решает конкретный вопрос: может ли АО противопоставить императивный финансовый запрет денежному требованию акционера.
Заём акционера не превращается в дивиденды
Финансовая поддержка общества не даёт акционеру права получать прибыль вопреки закону. Заём образует самостоятельное обязательство со своими условиями возврата. Дивиденды следуют из корпоративного участия и допустимого решения о распределении прибыли. Объединение этих отношений под общим аргументом «акционер помог компании» подменяет юридические основания требований.
Верховный суд отдельно объяснил экономическую сторону: получение займа увеличивает не только активы, но и обязательства по возврату средств и уплате процентов. Поэтому само появление денег не означает необходимого улучшения чистых активов. Для расчёта важен состав баланса, а не впечатление о финансовой состоятельности после поступления кредита.
В отзыве целесообразно признать документально подтверждённый факт помощи и объяснить его самостоятельный режим. Отрицать получение займа, если оно бесспорно, не требуется. Следует показать, что обязательство вернуть заём не тождественно обязательству выплатить дивиденды и не отменяет защиту интересов кредиторов, заложенную в статье 43.
Если акционер хочет взыскать заёмную задолженность, основания такого иска рассматриваются отдельно. Если он ссылается на иное финансирование, необходимо исследовать его реальную правовую природу и влияние на показатели. Нельзя по аналогии с займом заранее объявить нейтральной для чистых активов любую форму поддержки: вклад в имущество, увеличение капитала и прощение долга требуют собственного анализа.
Почему ссылка на недобросовестность не преодолела запрет
Суд первой инстанции увидел противоречие между получением обществом финансовой поддержки и отказом в дивидендах. Экономколлегия не согласилась: привлечение стороннего финансирования является обычным способом выхода из кризиса. Сам факт обращения за деньгами и их получения не свидетельствует о недобросовестности общества.
Ограничение защищает не только отношения между акционером и компанией. Оно препятствует дальнейшему ухудшению положения общества и ущемлению его кредиторов. Мажоритарий, голосующий за распределение, не может своим решением устранить этот защитный механизм. Приобретение акций предполагает принятие риска отсутствия дивидендов, когда необходимых экономических условий нет.
Однако это не универсальное оправдание любого поведения руководства. Общество должно подтвердить исходные показатели и не вправе ссылаться на произвольную справку, скрывая документы. Если финансовое основание возражений не доказано, сама ссылка на интересы кредиторов не заменит бухгалтерского расчёта. Встречные доводы акционера о недостоверности учёта или неполноте данных требуют предметного ответа.
Тактически полезно отделять законность решения от претензий к руководителю. Возможные ошибки управления могут иметь значение для другого требования, но не создают право получить запрещённые дивиденды. Ответчик не обязан доказывать идеальность всей хозяйственной деятельности, чтобы применить конкретное императивное ограничение, установленное на дату объявления.
Невостребованные дивиденды: почему специальный срок не подходит
Пункт 9 статьи 42 относится к ситуации, когда объявленные дивиденды не перечислены из-за отсутствия необходимых адресных данных, банковских реквизитов или иной просрочки кредитора. Закон устанавливает срок обращения за такими суммами: три года с даты решения, если уставом не предусмотрен больший срок в пределах пяти лет.
Это не универсальный срок для любых невыплаченных дивидендов. Если общество отказывается платить по финансовому основанию, а акционер предоставил необходимые сведения, нужно исследовать действительную причину неперечисления. Использовать пункт 9 только потому, что с решения прошло несколько лет, неправильно. Именно эту ошибку апелляции отметил Верховный суд.
В рассматриваемом деле итоговый отказ сохранился по другому основанию: первоначального требования не возникло. Поэтому определение не следует представлять как акт о пропуске акционером специального срока. Нельзя также выводить из него универсальный порядок исчисления обычной исковой давности по всем требованиям о дивидендах.
Если ответчик дополнительно заявляет давность, её нужно обосновать самостоятельно по применимым нормам ГК РФ: указать начало течения, значимые действия и основание вывода об истечении. Такой довод является альтернативным и не заменяет доказательства запрета на объявление. Акты сверки и иные документы оцениваются применительно к соответствующему вопросу, а не как способ обойти статью 43.
Доказательственное досье для отзыва АО
Первый блок - корпоративные документы: протокол или решение собрания, устав, сведения об уставном капитале и резервном фонде, данные о размещённых акциях. Они позволяют установить дату объявления, вид акций, сумму и необходимые компоненты контрольного показателя. Нельзя ограничиваться выпиской из протокола только о размере дивиденда.
Второй блок - бухгалтерская основа: отчётность, расчёт чистых активов, расшифровки существенных строк, документы о непокрытом убытке и изменениях до даты собрания. При наличии аудиторского заключения оно оценивается вместе с исходными данными. Аудит не освобождает суд от проверки относимости показателей к нужной дате, а отсутствие обязательного аудита не позволяет автоматически признать любую сумму недостоверной.
Третий блок - объяснение последующих событий. Если истец ссылается на улучшение финансов, общество показывает, почему эти события не меняют состояние на дату первоначального решения. Если он приводит заём, нужно представить договор и отразить обязательства по возврату. Отзыв должен отвечать на конкретные доказательства истца, а не повторять норму закона несколькими формулировками.
Для акционера доступ к документам может быть самостоятельной практической задачей. При споре о раскрытии используются специальные правила, разобранные в образце иска акционера о предоставлении документов АО. Порог доступа и перечень документов проверяются отдельно; право оспорить расчёт не даёт неограниченного доступа ко всему архиву компании.
Процессуальные действия и границы просительной части
Спор о дивидендах относится к корпоративным и рассматривается арбитражным судом по правилам главы 28.1 АПК РФ с учётом установленной подсудности. Отзыв подаётся в существующее дело по сроку, определённому судом, и направляется другим участникам с приложениями. За его представление отдельная госпошлина не уплачивается.
В основной просьбе общество требует отказать в сумме дивидендов и процентах, начисленных на неё. Если обязательство по выплате не возникло, производное требование по статье 395 ГК РФ также не может основываться на удержании этой суммы. Но это не освобождает АО от иных действительных денежных обязательств перед тем же акционером.
Не нужно включать в отзыв требование признать отсутствующими любые будущие права акционера на прибыль. Следующее законное решение может создать новое основание выплаты. Спор ограничен конкретным объявлением, суммой и периодом процентов. Такой предел особенно важен, если стороны продолжают корпоративные отношения после завершения процесса.
Как проверить расчёт, если стороны спорят о бухгалтерии
Простой ссылки на строку баланса недостаточно, когда акционер оспаривает исходные данные. Возражения следует разложить на конкретные вопросы: включён ли в активы спорный долг контрагента, отражено ли обязательство общества, каким документом подтверждено изменение показателя после отчётной даты. Суду нужно определить фактические данные, а не выбирать между общими заявлениями «отчётность верная» и «отчётность недостоверная».
Для подготовки заседания полезен следующий порядок:
- Сопоставить расчёт общества с отчётностью и расшифровать существенные расхождения. Если итоговая сумма изменена корректировкой, показать её основание и дату.
- Проверить, учитывает ли расчёт все компоненты установленного законом порога. Отсутствие резервного фонда или привилегированных акций подтверждается документами, а не предполагается.
- Выделить операции между отчётной датой и собранием, способные повлиять на показатель. Для каждой обозначить документ и влияние на активы либо обязательства.
- Ответить на альтернативный расчёт акционера по каждой спорной позиции. Общая ссылка на полномочия главного бухгалтера не опровергает конкретную арифметическую или методологическую ошибку.
- При наличии специальных вопросов обсудить экспертизу, сформулировав фактический предмет исследования. Правовой вывод о возникновении требования остаётся за судом.
Эксперту можно поставить вопрос о расчёте показателя на определённую дату по представленным данным. Нельзя просить его установить, вправе ли акционер получить дивиденды: это применение закона. Если документов недостаточно, сначала решается вопрос об их предоставлении или истребовании; назначение экспертизы не создаёт отсутствующие первичные сведения.
Отдельно следует объяснить влияние предполагаемого распределения. Закон учитывает не только состояние до решения, но и ситуацию, когда установленный порог будет нарушен вследствие его принятия. Даже достаточный исходный показатель не позволяет игнорировать размер объявляемой суммы. Для позиции ответчика полезно показать оба значения и источник каждого расчёта, если запрет обосновывается именно последствиями распределения.
Что не следует просить у суда в таком споре
Не стоит требовать признать любую финансовую помощь акционера безвозмездной только потому, что общество защищается от дивидендного иска. Такая просьба не вытекает из статьи 43 и меняет предмет процесса. Общество может одновременно не иметь обязанности по спорным дивидендам и оставаться должником по займу, поставке или другому договору с акционером.
Не следует также просить автоматически прекратить любые начисления в бухгалтерском учёте судебным решением об отказе в иске. Последствия для учётных записей определяются применимыми правилами и фактическим основанием отказа. Задача суда в описанной модели состоит в разрешении денежного требования, а не в утверждении всей отчётности общества или выдаче общего разрешения на её корректировку.
Наконец, отказ акционеру не означает, что руководитель освобождён от возможных требований за иные действия. Если финансовое положение ухудшилось вследствие противоправного управления, вопрос об ответственности требует отдельного состава обстоятельств. Его нельзя использовать для автоматического взыскания дивидендов, но и нельзя считать разрешённым одним выводом о незаконном первоначальном объявлении.
Что проверить перед следующим распределением прибыли
Корпоративному юристу полезно организовать проверку до голосования. Финансовая служба предоставляет расчёт на значимую дату, раскрывает резервный фонд и влияние предполагаемой выплаты. Юрист проверяет ограничения статьи 43, категории акций и содержание проекта решения. Наличие прибыли в отчёте не заменяет всю эту процедуру.
Если ограничение выявлено уже после собрания, следует сначала установить, существовало ли оно при принятии решения либо возникло позднее. От ответа зависит модель поведения: отсутствие требования по незаконному объявлению или временный запрет исполнить законно возникшее обязательство. Решение о дальнейших действиях должно опираться на документы, а не на удобное для текущего конфликта название ситуации.
Позиция Верховного суда позволяет АО защититься от взыскания по первоначально запрещённому распределению. Одновременно она требует дисциплины доказательств: точно определить дату, рассчитать чистые активы и не смешивать дивиденды с заёмной поддержкой. Для споров об ООО действует собственный нормативный режим, изложенный в материале о взыскании распределённой прибыли участником ООО; переносить оттуда сроки и статьи на АО нельзя.
Источники
- Определение СКЭС ВС РФ от 06.11.2026 № 305-ЭС26-8406, дело № А41-27237/2025: полный текст.
- Статья 43 Закона об АО: ограничения объявления и выплаты дивидендов.
- Статья 42 Закона об АО: порядок выплаты и невостребованные дивиденды.
- Приказ Минфина России от 28.08.2014 № 84н: порядок определения стоимости чистых активов.
- АПК РФ: статьи 65, 71, 131 и глава 28.1.
Подготовьте отзыв АО в «Документы Про» по решению собрания, отчётности и расчёту истца. Сформулируйте правовую позицию и получите документ в Word.