1 сентября 2026 года цифровой рубль перестал быть экспериментом. Крупнейшие банки обязаны открывать кошельки по запросу клиентов, а крупный бизнес — принимать оплату цифровыми рублями. За первые 10 дней, по данным Банка России, открыто около 87 тыс. кошельков и проведено более 50 тыс. операций.
Разбираемся, кто и что теперь обязан делать.
Правовая основа
- Федеральный закон от 23.07.2025 № 248-ФЗ — вступил в силу 1 сентября 2026 года. Вносит изменения в Закон о защите прав потребителей, Закон о Банке России и Закон о национальной платёжной системе.
- Подп. 5 п. 1 ст. 16.1 Закона о защите прав потребителей — обязанность продавца обеспечить возможность оплаты цифровыми рублями.
- Ч. 4 ст. 14.8 КоАП — ответственность за отказ.
Кто обязан работать с цифровым рублём
Банки
С 1 сентября 2026 года системно значимые банки и банки, значимые на рынке платёжных услуг, обязаны по запросу клиента открывать доступ к платформе цифрового рубля, проводить переводы и платежи.
Продавцы — поэтапно
| С какого момента | Кто обязан принимать цифровые рубли |
|---|---|
| 1 сентября 2026 года | Продавцы с выручкой за 2025 год более 120 млн ₽, у которых на 01.01.2026 был договор эквайринга с системно значимым или значимым банком |
| 1 сентября 2027 года | Продавцы с выручкой за 2026 год более 30 млн ₽; к числу банков добавляются банки с универсальной лицензией |
| 1 сентября 2028 года | Продавцы с выручкой более 20 млн ₽ |
Обязанность касается только продаж гражданам для личных нужд. Расчёты между компаниями и ИП в цифровых рублях остаются добровольными.
Исключения: продавцы с выручкой до 20 млн ₽ в год; торговые точки в местах, где нет связи и интернета; а также отдельные точки с небольшой выручкой — точные условия освобождения стоит проверять по тексту закона.
Штрафы за отказ
По ч. 4 ст. 14.8 КоАП:
- должностные лица и ИП — от 15 до 30 тыс. ₽;
- юрлица — от 30 до 50 тыс. ₽.
Будет ли каждый отказ отдельным правонарушением — вопрос будущей практики: судебных решений пока нет.
Что важно знать гражданину
- Цифровой рубль — добровольный. Никто не обязан получать зарплату, пенсию или пособия в цифровых рублях.
- Переводы и оплата для граждан бесплатны.
- Проценты на остаток не начисляются, кешбэка нет, разместить цифровые рубли во вклад нельзя.
- Кошелёк открывается в приложении банка; для этого нужна подтверждённая учётная запись на Госуслугах.
Что делать покупателю: пошагово
- Откройте кошелёк в приложении одного из банков первой волны. Если в приложении на iPhone нет нужной функции, воспользуйтесь веб-версией банка — полноценная поддержка на iOS у ряда банков пока ограничена.
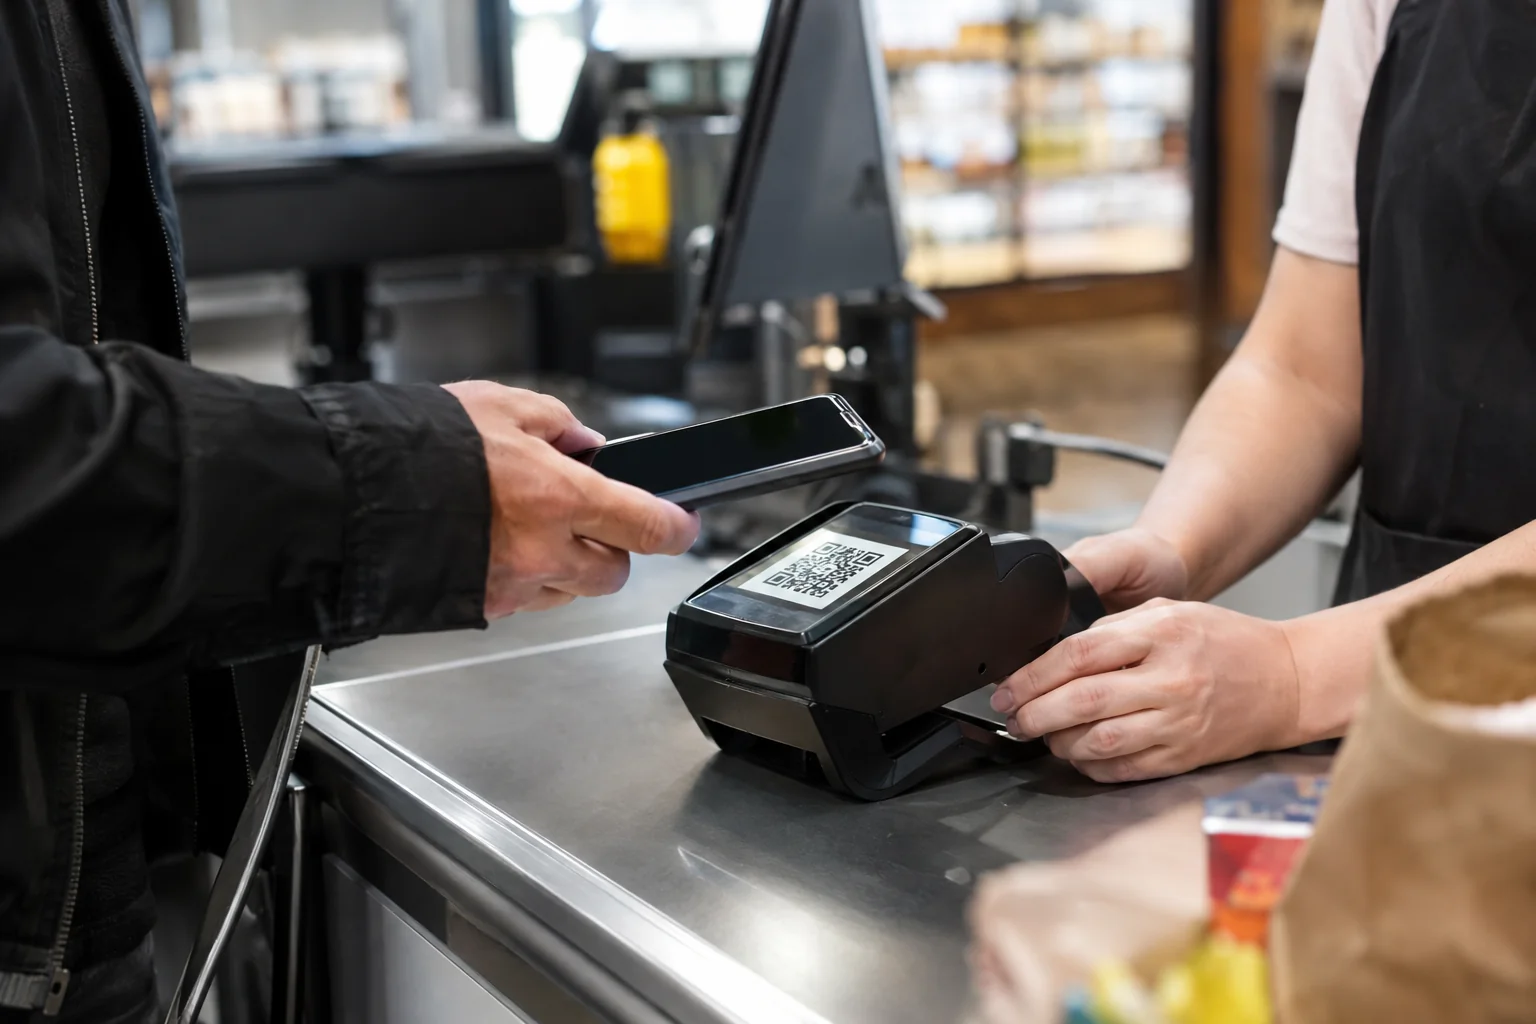
- Оплачивайте по QR-коду: отсканируйте универсальный QR-код на кассе и выберите оплату цифровыми рублями.
- Если крупный магазин отказал в приёме цифровых рублей:
- зафиксируйте отказ — чек, фото кассы, данные продавца, свидетели;
- направьте продавцу письменную претензию со ссылкой на подп. 5 п. 1 ст. 16.1 Закона о защите прав потребителей;
- подайте жалобу в Роспотребнадзор — с приложением доказательств.
- Проверьте, обязан ли продавец: сеть магазинов или крупный сервис — скорее да; небольшой магазин у дома — пока нет.
Что делать бизнесу
- Проверьте, подпадаете ли вы под обязанность: выручка за 2025 год, наличие на 01.01.2026 договора эквайринга со значимым банком (реестр значимых банков публикует Банк России).
- Проверьте исключения для отдельных торговых точек.
- Откройте счёт цифровых рублей через банк — участника платформы.
- Подготовьте кассы и QR-коды, обновите ПО кассовой техники.
- Пропишите во внутренних регламентах порядок действий при сбоях платформы и резервные способы оплаты.
- Обучите кассиров: когда отказ в приёме законен (например, технический сбой платформы), а когда — нет.
- Если вы попадаете во вторую волну (выручка за 2026 год более 30 млн ₽) — начинайте подготовку уже сейчас, до 1 сентября 2027 года.
Первые итоги и проблемы
- Около 87 тыс. кошельков и более 50 тыс. операций за первые 10 дней.
- По данным ВТБ, типичный пользователь — мужчина 36–45 лет, около 14% первых пользователей — москвичи.
- В первые дни пользователи жаловались на сбои при открытии кошельков и ограниченную поддержку в приложениях для iOS.
Открытые вопросы
- Как будет работать возврат товара, оплаченного цифровыми рублями, и оформление чеков.
- Квалификация нескольких отказов в один день — одно или несколько правонарушений.
- Тарифы для бизнеса на операции с цифровыми рублями.
- Меры безопасности и порядок блокировки кошельков определяет Банк России — их детали стоит отслеживать.
Вывод
С 1 сентября 2026 года цифровой рубль — обязательное платёжное средство для крупного ритейла и системно значимых банков, а с 2027 и 2028 годов круг обязанных расширится до среднего и малого бизнеса. Для граждан это добровольный и бесплатный способ оплаты, а для продавцов — новая обязанность с риском штрафа. Компаниям, которые попадут во вторую волну, стоит готовиться уже сейчас.