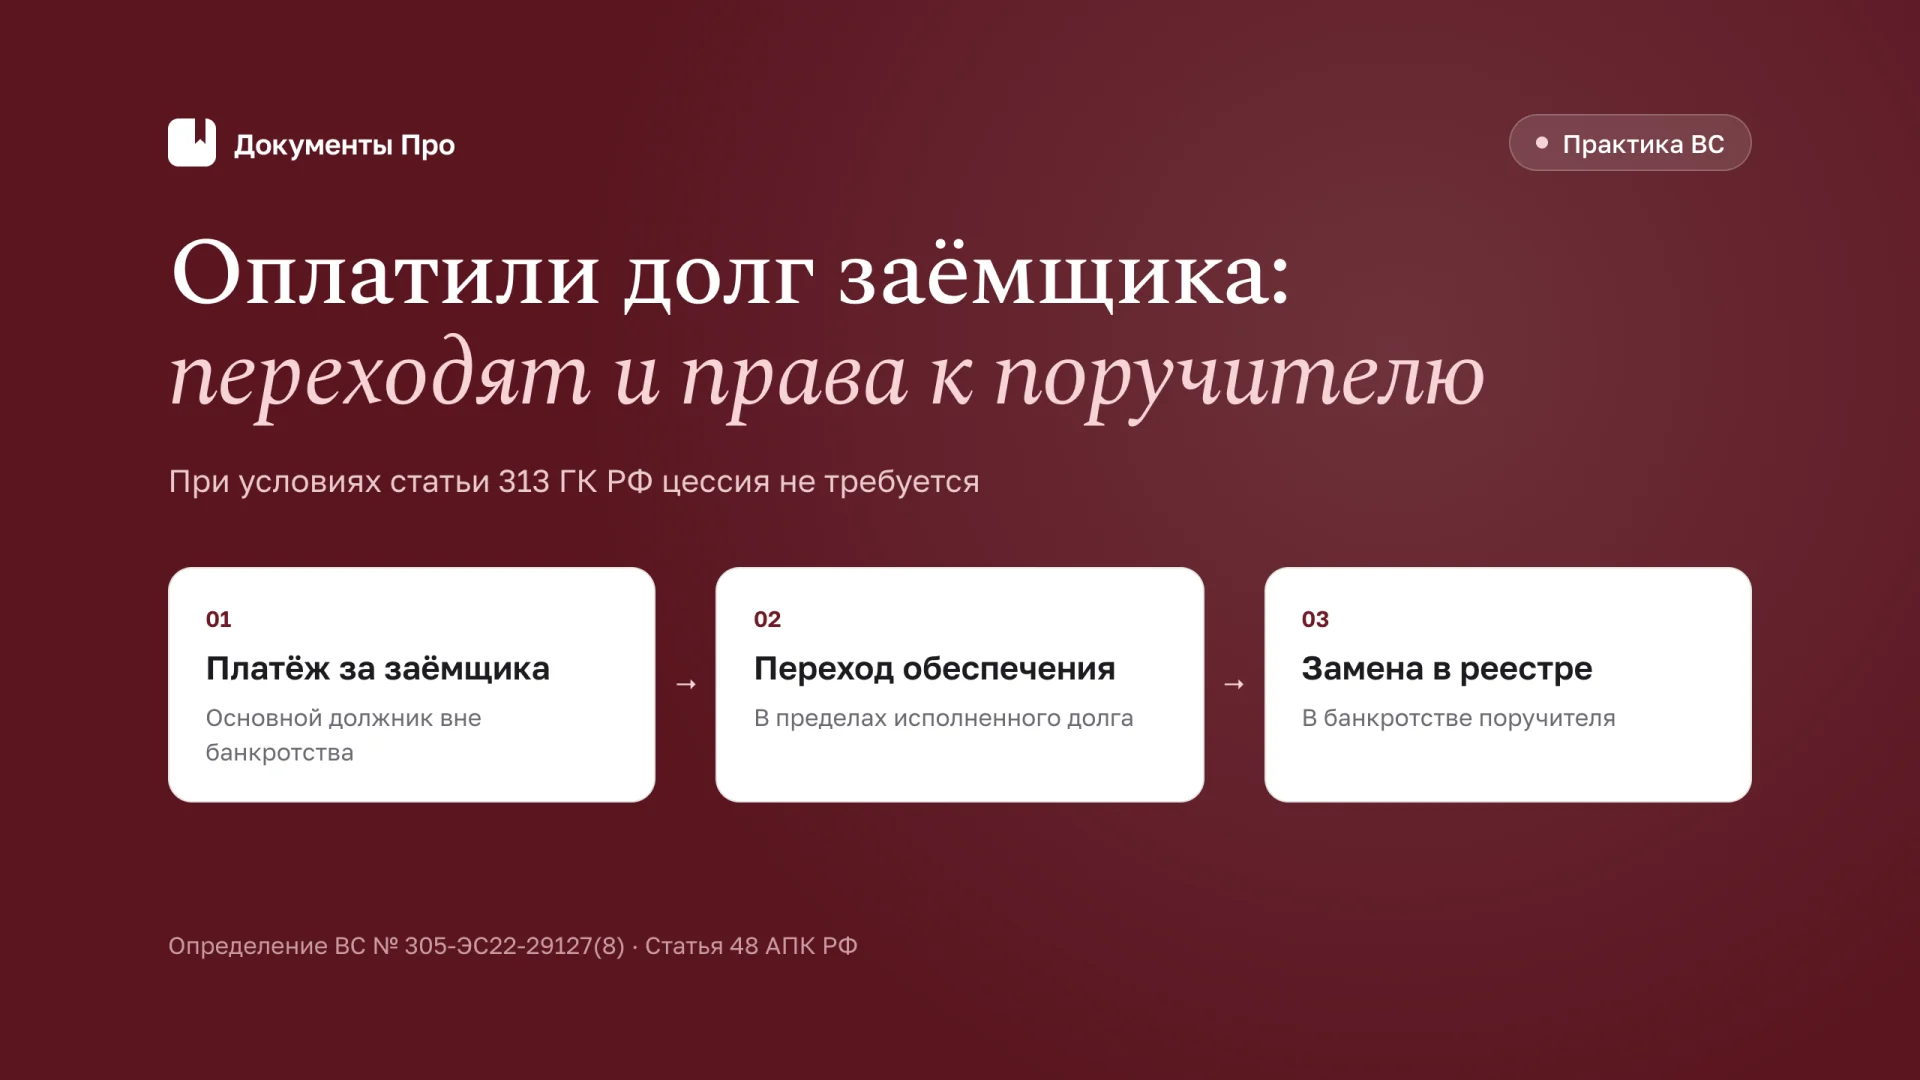
Компания погасила просроченный кредит другой организации. Требование банка к поручителю уже включено в реестр, поскольку поручитель находится в банкротстве. Нужно ли теперь договариваться с банком об уступке, чтобы занять его место? При условиях статьи 313 ГК РФ права переходят в силу закона, вместе с обеспечением. Однако в заявлении о замене кредитора необходимо правильно обозначить основного должника и поручителя: смешение их обязательств может изменить весь правовой режим платежа.
Эту границу провёл Верховный суд в определении от 7 апреля 2026 года № 305-ЭС22-29127(8). Исполнение за основного должника, который не находится в банкротстве, нельзя автоматически приравнять к выборочному погашению реестрового требования за банкрота-поручителя. Для юриста это вопрос не терминологии, а способа приобрести требование и доказать процессуальное правопреемство.
Разберём ситуацию, когда просроченное денежное обязательство оплачивает самостоятельное третье лицо, специального соглашения о последствиях платежа нет, а требование кредитора к поручителю уже установлено судом. Для оформления перехода подготовлен образец заявления о замене кредитора после оплаты за основного должника.
Пять условий, которые определяют результат
| Обстоятельство | Почему оно существенно |
|---|---|
| Оплачено просроченное денежное обязательство | Это основание принятия исполнения без возложения со стороны должника по подпункту 1 пункта 2 статьи 313 ГК РФ |
| Платёж произведён за основного должника | Нельзя подменить его исполнением за банкрота-поручителя |
| Основной должник не находится в банкротстве | Иначе требуется самостоятельный анализ специальных правил |
| Требование к поручителю уже включено в реестр | Подаётся заявление о правопреемстве, а не новая заявка на установление того же долга |
| Нет обстоятельств, исключающих переход права | Проверяются содержание соглашений и доводы о злоупотреблении |
Эта схема не разрешает покупать любые требования против воли кредитора. Она описывает определённую законом ситуацию исполнения просроченного денежного обязательства. Если срок ещё не наступил, исполнение имеет неденежный характер или обязанность должна выполняться лично, правовой анализ будет другим. Также нельзя игнорировать соглашение между плательщиком и должником, которое определяет последствия перечисления денег.
Как возник спор о замене банка
В деле о банкротстве ИП Юдиной банк имел реестровое требование, часть которого обеспечивала обязательства общества «Сокол Телеком». «ЭнергоГазТранзит» погасил за эту компанию просроченный долг около 9,8 млн рублей и потребовал заменить банк в соответствующей части реестра поручителя. Первая инстанция и апелляция согласились, округ отказал, сославшись на специальные банкротные правила и отсутствие уступки.
ВС восстановил акты первых двух инстанций. Оплата была произведена за основного должника вне процедуры банкротства. Поэтому переход права следовал из закона, включая права по поручительству. Обстоятельств недобросовестной цели суды не установили. Последующее исключение основного должника из ЕГРЮЛ также не препятствовало замене: требование к поручителю предъявили до прекращения деятельности компании.
Для применения этого вывода важно сохранить фактические границы дела. Речь не о новом праве на любую сумму, числящуюся за банком, а о замене в пределах исполненного обязательства. И не о разрешении обходить порядок расчётов с кредиторами банкрота: исполнение относилось к другому должнику, чья обязанность была обеспечена поручительством.
Почему платёж не всегда прекращает обязательство
В обычном расчёте должник перечисляет кредитору собственный долг, и обязательство прекращается исполнением в соответствующей части. При оплате самостоятельным третьим лицом закон может связать с тем же движением денег иной результат: кредитор получает удовлетворение, а требование переходит плательщику. Внешне банковская операция похожа, но состав участников правоотношения меняется.
Пункт 5 статьи 313 ГК РФ отсылает к статье 387 о переходе прав в силу закона. Поэтому отсутствие подписанного договора цессии само по себе не является дефектом правопреемства. Плательщик должен подтвердить юридические факты, с которыми закон связывает переход, а не представить документ, оформляющий иной способ приобретения требования. Требование подписать уступку иногда ошибочно превращают в дополнительное право прежнего кредитора заблокировать уже наступившее последствие.
При этом ссылка на статью 313 не освобождает от исследования отношений между плательщиком и основным должником. Если деньги перечислялись в исполнение собственного обязательства плательщика перед этим должником или стороны согласовали особые последствия, одного платёжного поручения недостаточно для безусловного вывода о приобретении банковского требования. Юристу нужно проверить основание расчёта до подачи заявления, а не после возражений банка.
Внутренняя бухгалтерская запись также не заменяет правовую квалификацию. Формулировки «помощь», «финансирование» и «оплата за контрагента» могут скрывать разные конструкции. Их содержание устанавливается по договорам, переписке, платёжным документам и действительным действиям участников. Суд оценивает основание перехода права, а не только выбранное бухгалтером название операции.
Главный вопрос: за кого перечислены деньги
В обеспеченном обязательстве нужно отдельно видеть три роли: основной должник, поручитель и третье лицо, которое производит платёж. Основной должник обязан исполнить кредитный договор. Поручитель отвечает перед кредитором в предусмотренном договором и законом объёме. Плательщик не становится автоматически поручителем только потому, что заплатил банку за другого участника.
Если платёжное поручение прямо указывает кредитный договор основного должника, его идентификаторы и погашаемую задолженность, это существенно облегчает квалификацию. Если в назначении написано только «погашение реестра» либо назван банкрот-поручитель, возникают дополнительные вопросы. Исправить неудачную формулировку можно не произвольным поздним объяснением, а совокупностью существовавших отношений и документов, позволяющих установить действительное исполнение.
Практически полезно до перечисления денег составить короткую схему обязательств и согласовать её с платёжными документами. Указываются договор кредита, основной должник, конкретный размер просрочки и назначение платежа. Поручительство описывается отдельно как обеспечение, которое переходит вслед за основным требованием. Такой комплект позволяет избежать ситуации, когда банк учёл деньги как исполнение иного долга, а заявитель строит правопреемство на собственном расчёте.
Разъяснение последствий оплаты третьим лицом и вопросы её документирования рассмотрены также в материале о письме об оплате за другое лицо. Но письмо само по себе не создаёт реестрового статуса: для этого требуется соответствующий судебный акт о замене участника.
Почему банкротство поручителя не отменяет общие правила
Специальные нормы Закона о банкротстве защищают установленный порядок удовлетворения требований к несостоятельному должнику. Если третье лицо предлагает исполнение именно за такого должника, нельзя автоматически перенести на ситуацию все обычные последствия статьи 313. В зависимости от процедуры и вида требования применяются соответствующие специальные механизмы, включая правила о погашении требований кредиторов.
Но наличие банкротства у поручителя не означает банкротства основного должника. Исполнение кредитного обязательства последнего и удовлетворение поручителем реестрового требования представляют собой разные юридические ситуации. Именно поэтому в заявлении нельзя ограничиваться фразой «долг погашен третьим лицом». Нужно показать, чья обязанность исполнена и почему специальные ограничения не относятся к этому платежу.
Не следует делать и обратный чрезмерный вывод: раз основной должник формально вне банкротства, любые действия плательщика защищены от проверки. Остаются вопросы действительности платежа, самостоятельности плательщика, содержания соглашений и злоупотребления правом. В спорной ситуации могут исследоваться взаимосвязи участников, но сами по себе они не заменяют доказательства конкретных обстоятельств, препятствующих переходу требования.
Для юриста, представляющего других кредиторов поручителя, это означает необходимость возражать по действительной правовой конструкции. Ссылка только на банкротство поручителя недостаточна. Если платежи совершались за него, необходимо доказать именно это; если спор касается злоупотребления, следует раскрыть соответствующую цель и действия, а не подменять аргументацию общим недовольством новым участником реестра.
Что происходит с поручительством и объёмом права
Статья 384 ГК РФ связывает объём переходящих прав с состоянием требования на момент перехода. Вместе с основным требованием по общему правилу переходят права, обеспечивающие исполнение. Поэтому получение требования к заёмщику может повлечь получение права к поручителю. Заключать новое поручительство только из-за смены кредитора не требуется, однако необходимо подтвердить существование и объём прежнего обеспечения.
Отсюда следует существенное ограничение: плательщик не получает больше, чем имел прежний кредитор. Если поручительство было ограничено суммой, сроком или конкретными обязательствами, эти границы сохраняют значение. Оплата другого кредита того же заёмщика не позволяет занять место банка по поручительству, выданному под первый договор. Совпадение сторон ещё не означает совпадение обеспеченного требования.
При частичном исполнении нужно отделить погашенную часть от оставшегося требования банка. Пункт 5 статьи 313 ГК РФ запрещает использовать перешедшие права в ущерб первоначальному кредитору, в том числе при недостаточности имущества для полного удовлетворения. Поэтому нельзя описывать частичную оплату как приобретение безусловно равной или преимущественной позиции относительно банка по всем средствам обеспечения.
В заявлении о правопреемстве необходимо воспроизвести структуру установленного реестрового требования: основной долг, проценты и иные составляющие, если они относятся к переходу. Общая сумма платёжных поручений не всегда совпадает с той частью реестра, которую следует заменить. Распределение платежа проверяется по условиям обязательства и применимым нормам, а также по подтверждённому учёту исполнения кредитором.
Добросовестность плательщика: что проверяет суд
Для исполнения просроченного денежного обязательства по подпункту 1 пункта 2 статьи 313 ГК РФ не установлено общего требования заранее доказывать суду разумный экономический интерес. Само отсутствие понятной другим кредиторам коммерческой выгоды ещё не означает злоупотребления. Иначе предусмотренный законом переход права зависел бы от субъективной оценки чужой бизнес-стратегии.
Тем не менее статья 10 ГК РФ сохраняет значение. Если установлено, что плательщик действовал недобросовестно исключительно ради причинения вреда кредитору или должнику, переход может быть признан несостоявшимся. Здесь нужны факты, относящиеся к цели исполнения и последующему поведению. Законная заинтересованность в приобретении требования не равнозначна вредоносной цели только потому, что меняет расстановку голосов.
Плательщику полезно заранее обеспечить прозрачность своих действий: сохранить переписку, документы об источнике платежа и объяснение основания расчёта. Это не превращается в дополнительное условие статьи 313, но помогает отвечать на конкретные возражения. Если другая сторона предъявляет доказательства согласованной недобросовестной схемы, одной ссылки на презумпцию добросовестности уже недостаточно для содержательной защиты.
Также нельзя смешивать вопрос существования правопреемства с любым возможным вопросом об очерёдности удовлетворения требования. Связи между участниками и характер финансирования способны потребовать отдельной оценки по применимым банкротным правилам. Рассматриваемое определение не даёт универсального освобождения от такой оценки и не разрешает заранее считать всякое приобретённое требование независимым.
Замена кредитора: что именно просить у суда
Когда требование банка уже установлено в реестре поручителя, используется статья 48 АПК РФ. Заявление адресуется суду, рассматривающему дело о банкротстве, с указанием акта о включении требования и той части, в которой произошёл переход. Повторное заявление о включении той же задолженности создаёт ненужный спор о предмете обращения и риске двойного учёта.
В просительной части лучше указать старого и нового кредиторов, сумму, состав и очередь установленного требования. Если банк остаётся кредитором в другой части, это прямо отражается. Формулировка «заменить банк в полном объёме» недопустима, когда оплачена только одна из нескольких обеспеченных задолженностей. Судебное определение должно позволять управляющему или реестродержателю внести изменение без самостоятельного разрешения денежного спора.
К заявлению прикладывают кредитный договор и документы о просрочке, поручительство, акт о включении требования, платёжные поручения с подтверждением исполнения и расчёт переходящей части. Нужны также документы, раскрывающие основание платежа третьего лица. При отсутствии соглашения о специальных последствиях исполнения это обстоятельство следует ясно изложить, а не заменять заведомо неполным утверждением, что договоров между компаниями вообще никогда не было.
Для текущего обращения применяется специальная ставка за правопреемство по подпункту 12 пункта 1 статьи 333.21 НК РФ: для организации 25 000 рублей, для физического лица 5 000 рублей, если отсутствуют применимые льготы. Переход права по статье 313 не является универсальным правопреемством. Само нахождение заявления в банкротном деле не позволяет автоматически уменьшить эту процессуальную ставку вдвое.
Почему не нужно заново доказывать весь долг
Правопреемник входит в существующее процессуальное положение. Ранее совершённые действия обязательны для него в той мере, в какой они были обязательны для заменённого участника. Поэтому процедура замены не предназначена для повторного пересмотра уже установленного требования или исправления всех ошибок банка при его первоначальном предъявлении.
Однако факт перехода и его размер должны быть доказаны самостоятельно. Определение о включении банка подтверждает существование реестровой записи, но не отвечает на вопрос, какой платёж впоследствии совершило третье лицо и какие права оно приобрело. Это отдельный предмет проверки, который нельзя закрыть только копией старого судебного акта.
Если требование к поручителю ещё не было установлено, процессуальная задача будет другой. Тогда необходимо предъявлять соответствующее требование с учётом порядка и сроков банкротного дела. Статья 48 АПК РФ не создаёт способ обойти закрытие реестра для ранее не заявленного долга. Прежде чем использовать образец, следует проверить, существует ли именно то установленное требование, в котором заявитель просит заменить участника.
Если основной должник прекратил деятельность
Ликвидация или исключение основного должника из реестра юридических лиц требует самостоятельного анализа судьбы поручительства. В рассматриваемом деле существенной оказалась последовательность: требование к поручителю было предъявлено до прекращения деятельности основного должника. Этот временной элемент нельзя исключить из пересказа позиции и оставить только общий вывод о сохранении обеспечения.
Пункт 32 постановления Пленума ВС № 45 о поручительстве следует применять вместе с установленными обстоятельствами предъявления требования. Юристу нужны дата соответствующего обращения к поручителю, его содержание и дата записи в ЕГРЮЛ. Необходимо отличать первоначальное предъявление требования от более поздней замены кредитора в уже существующем правоотношении.
Практически это означает, что заявителю следует приложить документы о первоначальном обращении банка и выписку об основном должнике. Если прекращение деятельности произошло раньше, готовое объяснение из дела № 305-ЭС22-29127(8) может не подойти. Формальная ссылка на совпадающее слово «исключение» не заменяет проверку временных условий сохранения поручительства.
Как избежать двойного получения исполнения
При нескольких обязанных лицах важно учитывать не только реестр поручителя, но и расчёты по основному обязательству. Правопреемство не создаёт второй независимый долг поверх оплаченного требования. Если новый кредитор получает удовлетворение от основного должника либо за счёт обеспечения, соответствующие изменения должны учитываться и в других связанных требованиях в установленном порядке.
Для контроля удобно вести единый расчёт: первоначальный размер, платёж третьего лица, оставшаяся часть банка, поступления новому кредитору и остаток обеспеченного требования. Такой расчёт нужен не только бухгалтерии. Он позволяет своевременно информировать участников банкротства и исключить ситуацию, когда в реестре продолжает учитываться сумма, уже полученная по другому направлению взыскания.
В споре о правопреемстве это также помогает отделить возражение против самого перехода от возражения против его размера. Банк может не оспаривать получение денег, но иначе распределять платёж между обязательствами. Поручитель может ссылаться на ранее состоявшееся исполнение. Каждое такое обстоятельство проверяется по документам и влияет на конкретную сумму, а не автоматически уничтожает всю конструкцию перехода права.
Как проверить назначение и фактическое получение платежа
Платёжное поручение с отметкой банка подтверждает перечисление, но для сложного кредитного расчёта желательно установить также учёт денег получателем. Если банк сообщает, что поступление отнесено на другое обязательство, к комиссии либо возвращено, суду потребуется отдельное объяснение. Нельзя требовать замены по сумме отправленных средств, не проверив, в какой части исполнение действительно принято в счёт нужного долга.
Для этого полезен запрос прежнему кредитору с указанием даты, номера платёжного документа, основного должника и договора. В ответе желательно получить остаток задолженности до и после операции, распределение поступления и сведения о возвратах. Отсутствие добровольного ответа не означает, что право не перешло, но показывает, какие доказательства нужно истребовать в суде. Ходатайство должно обозначать конкретные документы и обстоятельства, которые они подтверждают.
Если назначение платежа оказалось неполным, следует собрать переписку, предшествовавшую перечислению, расчёт, направленный банку, и документы по согласованию суммы. Позднее письмо может объяснить операцию, но не должно искусственно менять её действительное основание. Особенно рискованно одновременно утверждать перед банком, что оплачен долг поручителя, а перед судом доказывать исполнение исключительно за заёмщика без объяснения этого расхождения.
В качестве основы для согласования реквизитов можно использовать письмо кредитору об оплате третьим лицом. Его нужно адаптировать к сценарию приобретения требования: положения о расчётах по поручению должника и отсутствии претензий плательщика нельзя механически переносить на исполнение по подпункту 1 пункта 2 статьи 313 ГК РФ.
Отдельно проверьте, не получил ли прежний кредитор удовлетворение ещё из другого источника в тот же период. При параллельном взыскании с заёмщика, поручителя и за счёт залога банковская выписка одного участника не показывает всей картины. Согласованный расчёт предотвращает требование заменить кредитора в части, которая к моменту платежа уже прекратилась либо была погашена независимо от заявителя.
Что проверить до отправки заявления
Проверка начинается с кредитного договора и заканчивается просительной частью. Между ними должна прослеживаться непрерывная связь: просроченное обязательство основного должника, исполнение именно за него, переход требования по закону, сохранение обеспечения, установленная реестровая запись и точный объём замены. Если хотя бы одно звено описано только предположительно, остальные документы не устранят пробел.
Затем проверяют документы об отправке заявления участникам спора, оплату пошлины и полномочия подписанта. Полезно заранее сопоставить собственный расчёт с актуальным состоянием реестра: между получением старого определения и подачей заявления могли состояться частичные расчёты. Правопреемство должно отражать действительное состояние требования, а не историческую сумму без учёта последующих событий.
Источники
- Определение СКЭС ВС РФ от 07.04.2026 № 305-ЭС22-29127(8), полный текст.
- ГК РФ, часть первая: статьи 10, 313, 363, 384 и 387.
- АПК РФ: статья 48 о процессуальном правопреемстве.
- НК РФ, часть вторая: статья 333.21.
- Постановление Пленума ВС РФ от 24.12.2020 № 45 о поручительстве.
Подготовьте в «Документы Про» заявление о замене кредитора: с подтверждением оплаты, расчётом переходящего требования и обоснованием сохранения поручительства. Результат можно получить в Word.