Каршеринг удобен ровно до первой неприятности: царапина на бампере, которую «нашли» после вашей поездки, ДТП во дворе или внезапное списание 50 000 ₽ с карты за «нарушение правил». Оператор обычно ссылается на договор, который вы приняли одной кнопкой в приложении. Разберём, что в этом договоре действительно работает, а что можно оспорить, и кто на самом деле платит за аварию.
Что вы на самом деле подписали
Когда вы нажимаете «Начать аренду», вы заключаете договор аренды транспортного средства без экипажа (ст. 642 ГК РФ): оператор передаёт машину за плату во временное владение и пользование, а управляете и отвечаете за неё вы. Договор оформлен как договор присоединения (ст. 428 ГК РФ) — изменить его условия вы не можете, но это не значит, что все они законны.
Ключевые последствия такой модели:
- на время аренды владельцем машины считаетесь вы — ст. 1079 ГК РФ прямо называет аренду законным основанием владения источником повышенной опасности;
- за вред третьим лицам отвечает арендатор — это прямо установлено ст. 648 ГК РФ;
- за повреждение самой машины вы отвечаете перед оператором как арендатор, обязанный вернуть её в том состоянии, в котором получили, с учётом нормального износа (ст. 622 ГК РФ).
Применяется ли Закон о защите прав потребителей
Это главный вопрос, от которого зависит, сможете ли вы снизить штрафы, требовать компенсацию морального вреда и штраф 50% и подавать иск по своему месту жительства.
Если вы брали машину для личных поездок, а оператор — компания, профессионально сдающая автомобили в аренду, вы являетесь потребителем. Суды в большинстве споров применяют к каршерингу Закон РФ «О защите прав потребителей» (ЗоЗПП). Но позиция не абсолютна: если аренда была для работы (например, развоз заказов), а аккаунт оформлен на ИП или юрлицо, ЗоЗПП не применяется.
Что даёт статус потребителя:
| Право | Норма | Что это значит на практике |
|---|---|---|
| Ничтожность ущемляющих условий | ст. 16 ЗоЗПП | Условия, ограничивающие ваши права или перекладывающие бремя доказывания, не действуют |
| Выбор подсудности | ст. 17 ЗоЗПП | Можно судиться по своему месту жительства, даже если договор говорит иначе |
| Освобождение от госпошлины | ст. 333.36 НК РФ | При цене иска до 1 млн ₽ пошлину не платите |
| Моральный вред | ст. 15 ЗоЗПП | Компенсация при нарушении ваших прав |
| Штраф 50% | п. 6 ст. 13 ЗоЗПП | Взыскивается с оператора, если он не удовлетворил требование добровольно |
Важно: в п. 2 ст. 16 ЗоЗПП недопустимые условия перечислены подробно. В их числе — возложение на потребителя обязанности доказывать то, что закон на него не возлагает, ограничение способов защиты, условие об обязательном досудебном порядке, если его нет в законе. Именно эти пункты чаще всего «срабатывают» против договоров каршеринга.
ДТП: кто платит потерпевшему
ОСАГО каршеринга
Машины каршеринга застрахованы по ОСАГО, обычно без ограничения списка водителей. Поэтому если вы виноваты в ДТП, вред другому участнику сначала возмещает страховщик оператора в пределах лимитов ст. 7 Закона об ОСАГО:
- до 400 000 ₽ — за вред имуществу каждого потерпевшего;
- до 500 000 ₽ — за вред жизни или здоровью каждого потерпевшего.
Учтите: Постановлением КС РФ от 26.05.2026 № 34-П подпункт о лимите 400 000 ₽ признан не соответствующим Конституции. Порядок до внесения изменений в закон определён в самом постановлении — если ущерб крупный, уточняйте актуальные правила.
Когда платите вы сами
- Ущерб выше лимита ОСАГО. Разницу между реальным ущербом и страховой выплатой потерпевший взыскивает с владельца машины на момент ДТП — то есть с арендатора (ст. 648, 1072, 1079 ГК РФ). Ссылки на то, что машина принадлежит оператору, не помогут.
- Регресс страховщика. Выплатив потерпевшему, страховщик вправе взыскать всю сумму с виновника, если он был пьян или отказался от медосвидетельствования, не имел права управления, скрылся с места ДТП (п. 1 ст. 14 Закона об ОСАГО).
- Ущерб машине оператора. ОСАГО не покрывает повреждения самого каршерингового авто. Здесь работает договор: франшиза, «штраф за ДТП», возмещение стоимости ремонта.
Дополнительная страховка и франшиза
Многие сервисы предлагают платное «снижение ответственности» — по сути, ограничение суммы, которую вы заплатите при повреждении машины. Это не страховка в юридическом смысле, а условие договора с оператором. Внимательно читайте исключения: при опьянении, передаче руля или скрытии с места ДТП защита обычно не действует.
Повреждения: до аренды или после
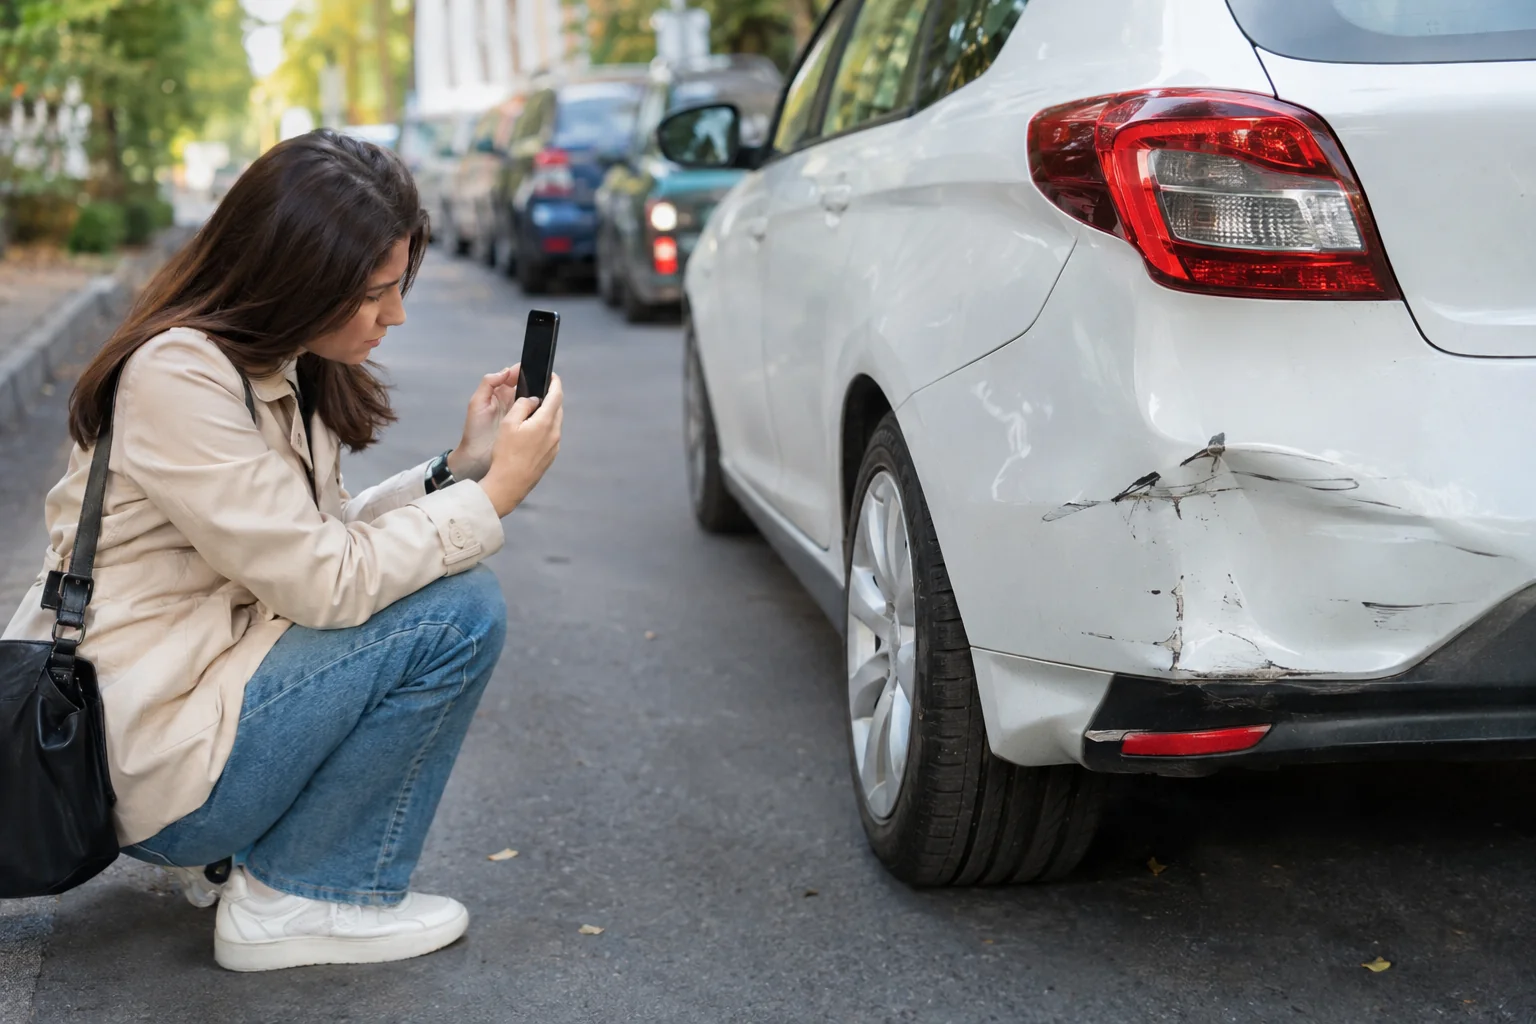
Самый частый спор — оператор выставляет счёт за царапины и вмятины, которых вы не оставляли.
Как распределяется доказывание. Оператор должен доказать, что повреждение возникло именно в период вашей аренды. Условие договора о том, что «все повреждения, не зафиксированные пользователем перед поездкой, считаются причинёнными им», суды нередко оценивают критически — оно перекладывает на потребителя бремя доказывания (ст. 16 ЗоЗПП). При этом ваши фото до поездки — лучшая защита, и без них спорить заметно сложнее.
Что делать перед поездкой:
- обойдите машину и сфотографируйте все стороны, колёса, стёкла, салон — с видимой датой и временем;
- отметьте все повреждения в приложении до начала аренды;
- если приложение не даёт отметить повреждение — напишите в поддержку и сохраните переписку.
Что делать после:
- сфотографируйте машину в месте завершения аренды, включая номер и окружение;
- не оставляйте авто там, где его легко задеть (у мусорных баков, во втором ряду).
Если повреждение появилось уже после вас, а следующий пользователь его не отметил, оператор часто предъявляет претензию «последнему, кто его не зафиксировал». Запросите у оператора хронологию аренд, фото предыдущего и следующего пользователя и акты осмотра. Отказ их предоставить — аргумент в суде.
Штрафы оператора и как их снизить
Договоры каршеринга содержат длинные таблицы штрафов: за курение, грязный салон, парковку вне зоны, превышение скорости, передачу руля. Юридически это неустойка, и к ней применяется ст. 333 ГК РФ.
Если вы гражданин и брали авто для личных нужд, суд вправе уменьшить явно несоразмерную неустойку — заявление должника обязательно только для предпринимателей (п. 1 ст. 333 ГК РФ). На практике просить снижения нужно всё равно, лучше письменно, с расчётом реальных потерь оператора.
Аргументы для снижения:
- оператор не понёс убытков или они несопоставимо меньше штрафа (например, 15 000 ₽ за «курение» без доказательств реальной химчистки);
- нарушение кратковременное и без последствий;
- штраф дублирует административный, который уже оплачен;
- размер установлен в одностороннем порядке и менялся без вашего уведомления.
Отдельно — административные штрафы с камер. Они приходят собственнику (оператору), а тот переназначает их на арендатора через ГИБДД или выставляет вам счёт с комиссией. Сам штраф по КоАП платить придётся, а вот «комиссию за обработку» в несколько тысяч рублей можно оспаривать как несоразмерную.
Списание денег с карты без согласия
Привязка карты и согласие с договором ещё не означают, что оператор может списать любую сумму, которую сам посчитал нужной. Суды нередко указывают, что безакцептное списание спорного штрафа или «ущерба», который вы не признали, нарушает права потребителя — оператор фактически сам себе выносит решение и сам его исполняет.
Если деньги уже списали:
- Напишите оператору претензию с требованием вернуть сумму в 10 дней, укажите, что не признаёте долг, и потребуйте доказательства (фото, акты, расчёт).
- Обратитесь в банк. Сообщите, что не давали согласия на эту операцию, и попросите её опротестовать (чарджбэк по правилам платёжной системы). Делайте это сразу — у банков и платёжных систем жёсткие сроки на оспаривание. Сам по себе чарджбэк спор не решает, но заставляет оператора доказывать обоснованность списания.
- Отвяжите карту в приложении, если не планируете больше пользоваться сервисом, — но сначала убедитесь, что не осталось незавершённых аренд.
- Подайте жалобу в Роспотребнадзор — по договорам с явно ущемляющими условиями это работает как дополнительное давление.
Передали руль другу — что будет
Почти все договоры каршеринга запрещают передавать управление другому лицу. Последствия:
- договорной штраф — обычно крупный, десятки тысяч рублей; его тоже можно просить снизить по ст. 333 ГК РФ, но суды здесь менее лояльны;
- полная ответственность за ущерб машине — условия о «снижении ответственности» в этом случае, как правило, не действуют;
- административная ответственность: если друг не имел прав или был лишён их — штраф 30 000 ₽ по ч. 3 ст. 12.7 КоАП РФ;
- регресс страховщика, если водитель не имел права управления (подп. «в» п. 1 ст. 14 Закона об ОСАГО).
При ДТП перед потерпевшим отвечает законный владелец — арендатор, если не докажет, что машина выбыла из его владения помимо его воли. Добровольная передача ключей другу такой случай не создаёт.
Пошаговый порядок при споре с оператором
- Сохраните всё: фото, видео, скриншоты приложения, историю аренд, переписку с поддержкой.
- Запросите у оператора письменно основания претензии: акт осмотра, фото, расчёт ущерба, экспертизу.
- Направьте мотивированную претензию: не признаёте долг (или признаёте частично), требуете вернуть списанное и указываете на ст. 16 ЗоЗПП и ст. 333 ГК РФ.
- Если деньги списаны — параллельно обратитесь в банк.
- Нет ответа в 10 дней — подавайте иск. Потребительские споры до 100 000 ₽ рассматривает мировой судья, свыше — районный суд. Подсудность — по вашему выбору, в том числе по месту жительства. Госпошлину при цене иска до 1 млн ₽ потребитель не платит.
- В иске просите вернуть деньги, компенсацию морального вреда и штраф 50% по п. 6 ст. 13 ЗоЗПП.
Частые ошибки
- Не фотографировать машину до и после поездки. Это главная причина проигранных споров.
- Платить по первому требованию. После оплаты вернуть деньги сложнее, чем не дать их списать.
- Игнорировать претензию оператора. Оператор может подать иск, и в суде вы окажетесь без подготовленной позиции.
- Подписывать «признание вины» в чате поддержки. Фразы «да, это я задел» потом становятся доказательством.
- Думать, что ОСАГО каршеринга покрывает всё. Оно не покрывает ни машину оператора, ни ущерб сверх лимита.
Короткий чек-лист
- Фото машины со всех сторон до начала аренды и после завершения.
- Все повреждения отмечены в приложении до старта.
- Руль никому не передаётся.
- При ДТП — вызов поддержки и оформление по правилам, без самовольного отъезда.
- Претензия оператора — запросить доказательства, не платить сразу.
- Списание без согласия — претензия оператору и обращение в банк в тот же или следующий день.
- Штраф несоразмерен — просить снижения по ст. 333 ГК РФ.
Статья носит информационный характер и не заменяет консультацию юриста: исход спора с каршерингом зависит от условий конкретного договора, доказательств и актуальной редакции законов, включая правила о лимитах ОСАГО после решения КС РФ 2026 года.