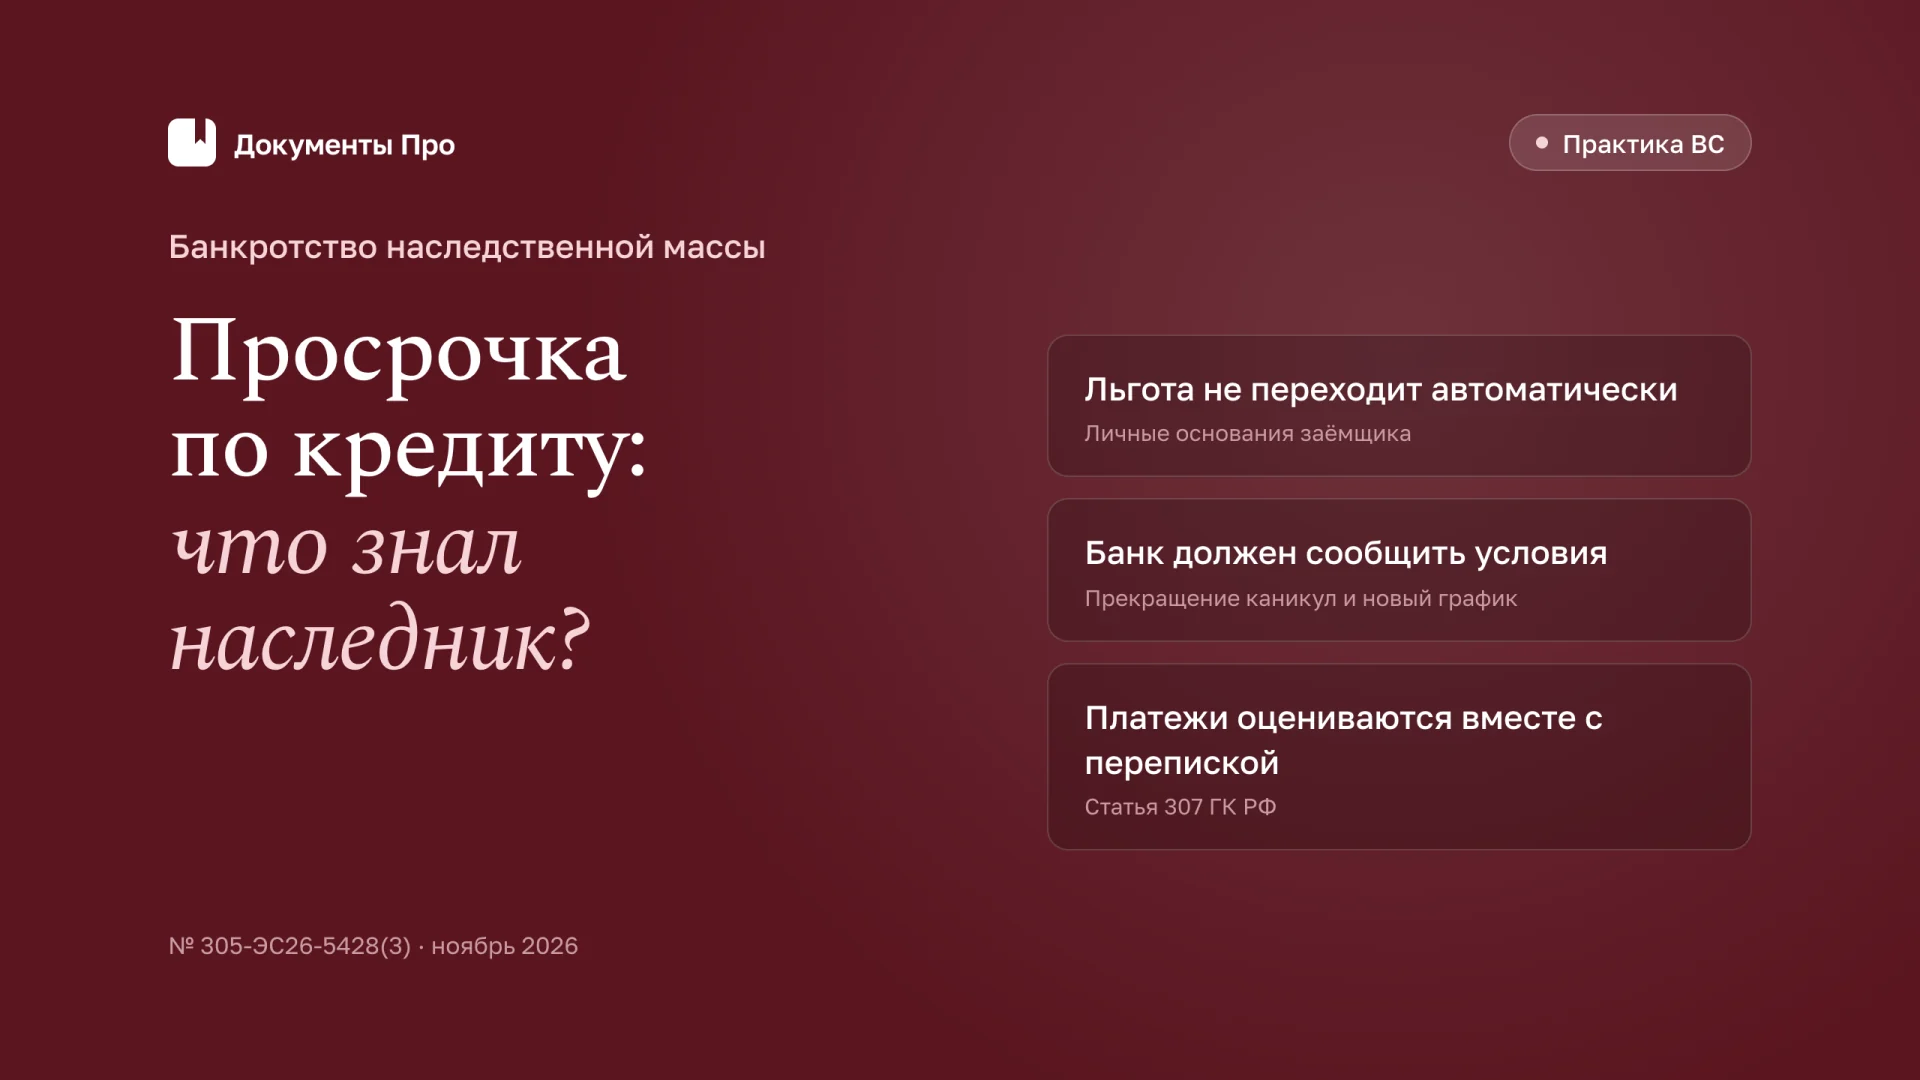
Банк не может обосновать банкротство умершего заёмщика только тем, что предоставленные ему кредитные каникулы не распространяются на наследника. Сначала нужно выяснить, сообщил ли кредитор наследнику о прекращении льготы и новых условиях платежей. В определении № 305-ЭС26-5428(3), изготовленном в полном объёме 02.11.2026, Верховный Суд связал оценку просрочки с осведомлённостью наследника и добросовестным содействием банка исполнению обязательства.
Для представителя это спор о юридическом основании расчёта долга, а не просьба простить задолженность после смерти клиента. Если платежи вносились по известному наследнику графику, необходимо установить, почему банк считает этот график неприменимым и когда сообщил об этом. Ошибка в исходной дате платежа может изменить выводы о просрочке, досрочном истребовании кредита и наличии условий для банкротства.
Какие вопросы решил ВС, а какие оставил открытыми
| Вопрос | Позиция по делу | Практическое ограничение |
|---|---|---|
| Переходит ли личная льгота наследнику | Автоматического перехода нет | Собственное право наследника на аналогичную льготу проверяется отдельно |
| Достаточно ли банку пересчитать долг | Нет, нужно оценить информирование наследника | Важны содержание, адресат и подтверждение сообщения |
| Можно ли платить по прежнему графику | При отсутствии иной доступной информации исполнение может быть надлежащим | Наследник должен подтвердить собственные платежи и осведомлённость |
| Исключает ли дорогой залог банкротство | ВС потребовал объяснить необходимость процедуры | Универсальный запрет банкротства обеспеченного должника не установлен |
| Чем закончилось дело | Три акта отменены, дело возвращено в первую инстанцию | Банкротство окончательно не прекращено, долг не списан |
Главное различие: прекращение личной льготы и возникновение просрочки не следует объединять в один вывод. Первое касается основания изменения условий исполнения, второе требует проверки поведения участников и конкретных сроков. Банк может быть прав относительно льготы и одновременно ошибаться в оценке действий наследника.
Как возникла задолженность, которой наследник не признавал
В деле № А40-78218/2025 банк предоставил гражданину кредит 7,5 млн рублей на капитальный ремонт квартиры, обеспеченный её залогом. Возврат предусматривался до 2043 года ежемесячными платежами. В конце декабря 2024 года заёмщик, признанный инвалидом второй группы, попросил приостановить исполнение на шесть месяцев.
Банк удовлетворил заявление, продлил срок договора и выдал новый график с первым платежом в июле 2025 года. В день согласования льготы заёмщик умер. Сын принял наследство; в феврале нотариус известил банк об открытии наследственного дела.
В апреле банк обратился с заявлением о банкротстве. Расчёт был сделан без льготного периода: кредитор считал каникулы связанными только с личностью умершего. На этой основе банк объявил досрочно подлежащей возврату всю сумму кредита. Наследник запрашивал условия исполнения и график, затем вносил платежи с учётом известных ему договорённостей отца с банком.
Первая инстанция признала умершего банкротом и ввела реализацию имущества; апелляция и округ согласились. Суды исходили из долга свыше 500 000 рублей и просрочки более трёх месяцев. ВС отменил эти акты: ссылка на непереходящий характер льготы не объясняла, откуда наследник должен был знать об ином порядке платежей.
Почему кредит не исчезает, но и не становится срочным автоматически
По статьям 1112 и 1175 ГК РФ имущественные обязанности, не прекращающиеся смертью должника, входят в наследство. Принявший наследство наследник отвечает в пределах стоимости перешедшего имущества. Однако сама смерть не превращает кредит с длительным графиком в обязательство вернуть весь остаток немедленно.
Пункт 61 Постановления Пленума ВС от 29.05.2012 № 9 связывает исполнение наследником с условиями договора. Поэтому представителю нужно разделить три обстоятельства: существование обязательства, наступление срока конкретного платежа и правомерность требования о досрочном возврате всей суммы. Признание первого не означает согласия со вторым и третьим.
Это полезно отразить прямо в возражениях: наследник не отрицает кредит и принятие наследства, но оспаривает расчёт просроченного долга. Иначе банк может представить спор как полный отказ правопреемника от исполнения. Платёжные документы и запросы о реквизитах показывают противоположное, если действительно подтверждают последовательное поведение наследника.
Общий порядок взыскания обязательства с правопреемников рассмотрен в материале об иске к наследникам по долгу наследодателя. В деле о банкротстве добавляется самостоятельный вопрос: выполнены ли условия введения процедуры, а не только существует ли кредитное правоотношение.
Личная льгота и обязанность банка сообщить новые условия
ВС согласился, что каникулы были предоставлены вследствие инвалидности конкретного заёмщика. Это обстоятельство связано с его личностью и не распространяется автоматически на наследников, которые сами не имеют соответствующего права. Поэтому строить защиту на универсальном наследовании любых льгот ошибочно.
Но банк сам согласовал изменение договора и выдал график. Именно этот документ наследник мог получить вместе с другими бумагами умершего и использовать при исполнении. Если кредитор считает, что после смерти действует иной режим, он должен придать отношениям определённость: сообщить известному наследнику о прекращении льготы, условиях исполнения и предоставить новый график.
Правовая основа такого поведения - пункт 3 статьи 307 ГК РФ. Участники обязательства должны действовать добросовестно, учитывать интересы друг друга, оказывать необходимое содействие и предоставлять информацию. В рассмотренном деле банк являлся профессиональным участником рынка и располагал сведениями нотариуса о наследственном деле.
Нельзя превращать этот вывод в правило о бессрочной отсрочке до личного вручения любого письма. Суду нужно установить, какой информацией наследник располагал и мог располагать, что именно сообщил банк и как исполнялось обязательство. Добросовестность оценивается с обеих сторон, а не служит односторонним освобождением от договорных обязанностей.
Как доказать осведомлённость вместо спора об одном письме
Ключевой документ - не только уведомление о смерти. Нужна последовательность обмена информацией: согласование каникул, выдача графика, сообщение нотариуса, обращения наследника, ответы банка, платёжные документы. Для каждого элемента фиксируются дата, содержание, адресат и способ передачи.
Банку недостаточно представить копию внутреннего решения об отмене льготы. Такой документ может подтверждать изменение учётной позиции кредитора, но не показывает, когда о ней узнал наследник. Аналогично расчёт задолженности, впервые приложенный к заявлению о банкротстве, не объясняет, какая информация была доступна раньше, в период предполагаемой просрочки.
Наследнику недостаточно заявить, что письма не было. Если он получил новый график по согласованному каналу, обсуждал его с банком или иным образом достоверно знал новые условия, эти обстоятельства будут значимы. В возражениях следует раскрыть содержание переписки целиком, включая неудобные для позиции сообщения, и объяснить их правовое значение.
При споре о доставке проверяются согласованные способы связи и правила юридически значимых сообщений. Вопрос не ограничивается наличием подписи на бумажном уведомлении. Электронное сообщение, личный кабинет или почтовое отправление оцениваются по фактическим и правовым условиям конкретного договора, а не по удобству одной стороны.
Какие сведения запросить у кредитора
Полезен адресный запрос: решение о прекращении льготы, новый график, текст сообщения наследнику, сведения о направлении и доставке, история начислений и зачёта платежей. Если банк ссылается на телефонное информирование, нужны содержание и подтверждение разговора, а не только отметка о звонке без установления собеседника.
При невозможности самостоятельного получения документы можно истребовать через суд с соблюдением статьи 66 АПК РФ. В ходатайстве обозначают конкретный материал, подтверждаемый факт, его обладателя и препятствия получению. Запрос всей внутренней документации банка без связи с расчётом и информированием затрудняет проверку относимости.
Как пересчитать долг без признания расчёта банка
Начните с двух временных рядов. Первый отражает график, который банк считает действующим: даты, основной долг, проценты и наступившие обязательства. Второй показывает график, известный наследнику, и фактические платежи. Разница должна быть видна по периодам, а не только как несовпадение итоговых сумм.
Затем отдельно проверяется требование о досрочном возврате. Какая просрочка давала на него право? Соблюдены ли договорные и применимые законодательные условия, направлено ли требование надлежащему лицу, истёк ли предоставленный срок? Если исходная просрочка рассчитана по не доведённым до наследника условиям, основание акселерации также требует переоценки.
В деле № 5428 наследник оспаривал и увеличение процентной ставки. Это показывает необходимость расшифровать состав требования: остаток кредита, обычные проценты, повышенная ставка, санкции. Не каждое спорное начисление влияет на признаки банкротства одинаково; арифметическую сумму банковской выписки нельзя без правовой квалификации переносить в обоснование процедуры.
В собственном расчёте указывайте допущения открыто. Например, вариант по известному графику составлен для проверки довода о надлежащем исполнении, а альтернативный вариант по первоначальным условиям - для проверки срока и суммы даже при отклонении основного довода. Представление альтернативного расчёта не должно выглядеть признанием заявленной задолженности.
Зачем исследовать поведение самого наследника
ВС не ограничился претензиями к банку: при новом рассмотрении надлежит оценить исполнение наследником в зависимости от его осведомлённости. Поэтому защита требует документов о платежах, а не одного подтверждения отправки запроса. Обещание исполнять кредит и фактическое исполнение имеют разное доказательственное значение.
Если платёж не прошёл, установите причину: закрытие счёта, отсутствие реквизитов, возврат перевода либо собственная ошибка плательщика. Доказательства препятствия и попыток его устранить помогают оценить добросовестность. Они не дают оснований автоматически признать долг погашенным: исполнение, просрочка и последствия поведения кредитора разграничиваются.
Нельзя рекомендовать прекращать платежи до завершения переписки. После получения определённой информации о действующих условиях позиция меняется. Представитель должен объяснить доверителю, какие суммы не оспариваются, какой порядок исполнения подтверждён и какие действия сохраняют доказательства, не создавая новую просрочку уже после уведомления.
Отдельно проверьте страхование жизни заёмщика. Возможное требование к страховщику не заменяет анализ банковского расчёта, но может влиять на размер непогашенного обязательства. Эта самостоятельная линия защиты разобрана в материале о кредите застрахованного наследодателя; нельзя смешивать отсутствие страховой выплаты и отсутствие срока платежа.
Стоимость залога: сильный довод, но не готовый ответ
ВС обратил внимание, что единственный кредитор был обеспечен квартирой, кадастровая стоимость которой превышала 14,6 млн рублей при основном долге менее 7,4 млн. Представитель банка не объяснил убедительно, зачем в этих обстоятельствах необходима процедура банкротства. Этот аргумент усилил необходимость проверить основания заявления.
Из определения нельзя вывести правило «стоимость залога больше долга - банкротство запрещено». Неплатёжеспособность и недостаточность имущества не тождественны, а обеспеченность не означает фактического поступления денег. Кроме того, кадастровая стоимость не всегда совпадает с рыночной и не гарантирует результат будущей продажи.
Для предметного возражения нужны состав имущества, размер всех обязательств, сведения об иных кредиторах и реальная возможность исполнения. Если наследник ссылается на достаточность активов, следует объяснить их ликвидность и доступность для расчётов. Дорогой, но спорный или недоступный актив не обладает тем же значением, что имущество с подтверждённой принадлежностью и понятным режимом.
Банку, напротив, стоит обосновать выбранный способ защиты, особенно если договор исполняется и единственная спорная задолженность возникла из его собственного пересчёта. Риск состоит не в самом обращении в банкротный суд, а в попытке заменить проверку наступившего обязательства формальным указанием на величину остатка кредита.
Кто заявляет возражения и чего просить у суда
Дело о несостоятельности умершего ведётся по специальным правилам статьи 223.1 Закона № 127-ФЗ. Это не личное банкротство наследника. В конкурсную массу включается наследственное имущество; собственные активы наследника нельзя автоматически присоединять к ней только потому, что он осуществляет процессуальные права умершего.
Пункт 4 статьи 223.1 различает участие нотариуса до истечения срока принятия наследства и осуществление прав принявшими наследство наследниками после его истечения. Перед подачей нужно подтвердить принятие наследства, истечение соответствующего срока и процессуальное положение заявителя. Свидетельство о смерти само по себе не подтверждает полномочия конкретного родственника.
На стадии проверки обоснованности заявления используется позиция по статьям 213.3-213.6 с учётом специального режима. Образец возражений наследника против банкротства из-за спорной просрочки рассчитан на уже признанного участником наследника после истечения срока принятия наследства. Он содержит хронологию информирования и отдельный ответ на расчёт кредитора.
Просительная часть зависит от наличия других заявлений о банкротстве. При предусмотренных пунктом 2 статьи 213.6 основаниях и отсутствии других заявлений возможны признание заявления необоснованным и прекращение производства. Если другие заявления есть, нужно учитывать вариант оставления без рассмотрения. Просьба просто «отказать банку» не отражает этого процессуального различия.
Какие возражения банка действительно меняют позицию
Первый возможный довод: наследник получил документы об отмене льготы до спорных платежей. В таком случае необходимо проверить их содержание. Сообщение только об остатке долга не всегда разъясняет новый порядок исполнения; письмо с конкретным графиком и сроками имеет другое значение. Если сведения были достаточны, защита ссылкой на прежнюю неизвестность за последующий период становится слабее и должна быть пересмотрена.
Второй довод: наследник не платил даже по графику, на который ссылается. Это самостоятельное обстоятельство. Отсутствие уведомления о прекращении каникул не объясняет нарушение тех условий, которые сам наследник признавал известными. Представитель должен отделить первоначальный спорный период от последующей фактической просрочки и не использовать позицию ВС для оправдания всего поведения без временных границ.
Третий довод: банк не знал, кто принял наследство, и не имел возможности адресно сообщить новые условия. В рассмотренном деле имелось уведомление нотариуса, поэтому этот факт нельзя пропускать при сопоставлении. В другом споре проверяются содержание информации у банка, обращения наследника, доступные способы связи и разумные действия кредитора. Само наличие записи о смерти ещё не подтверждает знание о конкретном правопреемнике.
Четвёртый довод связан с несколькими наследниками. Сообщение одному участнику наследственного дела не следует автоматически считать доказательством осведомлённости всех остальных. Нужно установить полномочия получателя, содержание договорённостей и фактический обмен сведениями. Вместе с тем наследник не может игнорировать информацию, которую достоверно получил через уполномоченного представителя, и ссылаться только на отсутствие отдельного письма на своё имя.
Учебный расчёт: почему важна дата, а не только сумма
Предположим, по первоначальному графику платежи по 80 000 рублей приходились на февраль, март и апрель. Согласованная отсрочка переносила начало исполнения на август. Банк считает февральский платёж просроченным, а наследник располагает только документом с августовской датой. Само наличие в выписке суммы 240 000 рублей не отвечает на вопрос, возникла ли юридически учитываемая просрочка именно в обозначенный кредитором период.
Сначала устанавливаются условия льготы и события после смерти заёмщика. Затем выясняется, когда наследник получил информацию об ином графике. Только после этого можно оценивать каждый платёж и проверять основание досрочного истребования остатка. Этот пример не означает, что начало обязанности всегда переносится на дату уведомления: конкретное последствие определяется по договору, нормам и поведению сторон.
Изменим условие: в январе наследник получил новый график, подтвердил его получение и согласовал порядок внесения средств, но до мая не платил. Тогда ссылка на первоначальную отсрочку требует объяснения уже известной информации. Если просрочка возникла после надлежащего информирования, позиция № 5428 сама по себе её не устраняет. Для защиты могут понадобиться иные основания, но их нельзя приписывать этому определению.
Числа в примере условные. В реальном документе отдельно отражаются дата заявления о банкротстве и дата заседания по его обоснованности: закон связывает с ними разные проверки. Последующее погашение и отсутствие условий для обращения на первоначальную дату могут приводить к сходному процессуальному результату, однако имеют разные фактические основания и должны быть описаны раздельно.
Почему переписка после подачи заявления тоже нужна
После возбуждения дела стороны нередко продолжают обмениваться документами и принимать платежи. Эти действия не следует исключать из доказательственной картины только потому, что заявление уже поступило в суд. Они позволяют проверить актуальность требования к заседанию, устранение информационной неопределённости и последующее исполнение, хотя не переписывают автоматически обстоятельства предшествующего периода.
Представитель наследника должен обновлять расчёт по поступившим платежам и раскрывать подтверждения кредитору. Представитель банка - объяснять распределение полученных сумм и изменение остатка требования. Ситуация, при которой первоначальный расчёт продолжает использоваться после частичного погашения без пояснений, создаёт отдельный спор о размере, даже если вопрос о графике уже разрешён.
Если стороны обсуждают урегулирование, необходимо отделять переговорное предложение от признания всех банковских начислений. Формулировки о готовности платить должны указывать период, основание и сумму, с которыми согласен наследник. Это позволяет сохранить возможность исполнения и одновременно не создавать противоречие с процессуальными возражениями о неправомерной просрочке и досрочном взыскании.
Рабочая последовательность для представителя
- Получить кредитное досье: первоначальные условия, согласованную льготу, все графики и выписку платежей. Сохранить документы именно в тех редакциях, которые были доступны наследнику.
- Подтвердить процессуальный статус и собрать документы нотариуса. Разделить дату смерти, принятия наследства, извещения банка и признания наследника участником дела.
- Восстановить информационную хронологию. Сопоставить каждый заявленный пропуск платежа с тем, что было известно плательщику на соответствующую дату.
- Проверить начисления и досрочное истребование отдельно. Подготовить расчёт по периодам, выделив спорные проценты и санкции, а не спорить только с общей суммой.
- Установить иных кредиторов и состав наследственной массы. Проверить, какой процессуальный результат допускается при текущем составе заявлений.
- Представить возражения и доказательства заблаговременно. Для отзыва учитывать десятидневный срок статьи 47 Закона о банкротстве и срок, установленный судом; дополнительные пояснения не заменяют первоначальную своевременную позицию.
Проверка перед заседанием
- Личная льгота не названа автоматически перешедшим правом наследника.
- Показано, когда банк узнал о наследнике и какие условия ему сообщил.
- Платежи подтверждены и сопоставлены с конкретным графиком.
- Оспаривание просрочки отделено от отрицания самого кредитного обязательства.
- Достаточность залога не представлена безусловным препятствием банкротству.
- Просьба соответствует стадии и наличию других заявлений кредиторов.
- Результат определения передан точно: новое рассмотрение, а не окончательное прекращение процедуры.
Источники
- Определение ВС № 305-ЭС26-5428(3), полный текст изготовлен 02.11.2026.
- Статья 223.1 Закона о банкротстве.
- Статья 213.6 Закона о банкротстве.
- Статья 47 Закона о банкротстве.
- Статья 1175 ГК РФ.
- Постановление Пленума ВС от 29.05.2012 № 9.
Подготовьте возражения в «Документы Про» по графикам платежей, банковскому расчёту и переписке наследника. Проверьте основания заявления и получите документ в Word.